
Mindmap
ARRENDAMENTOS
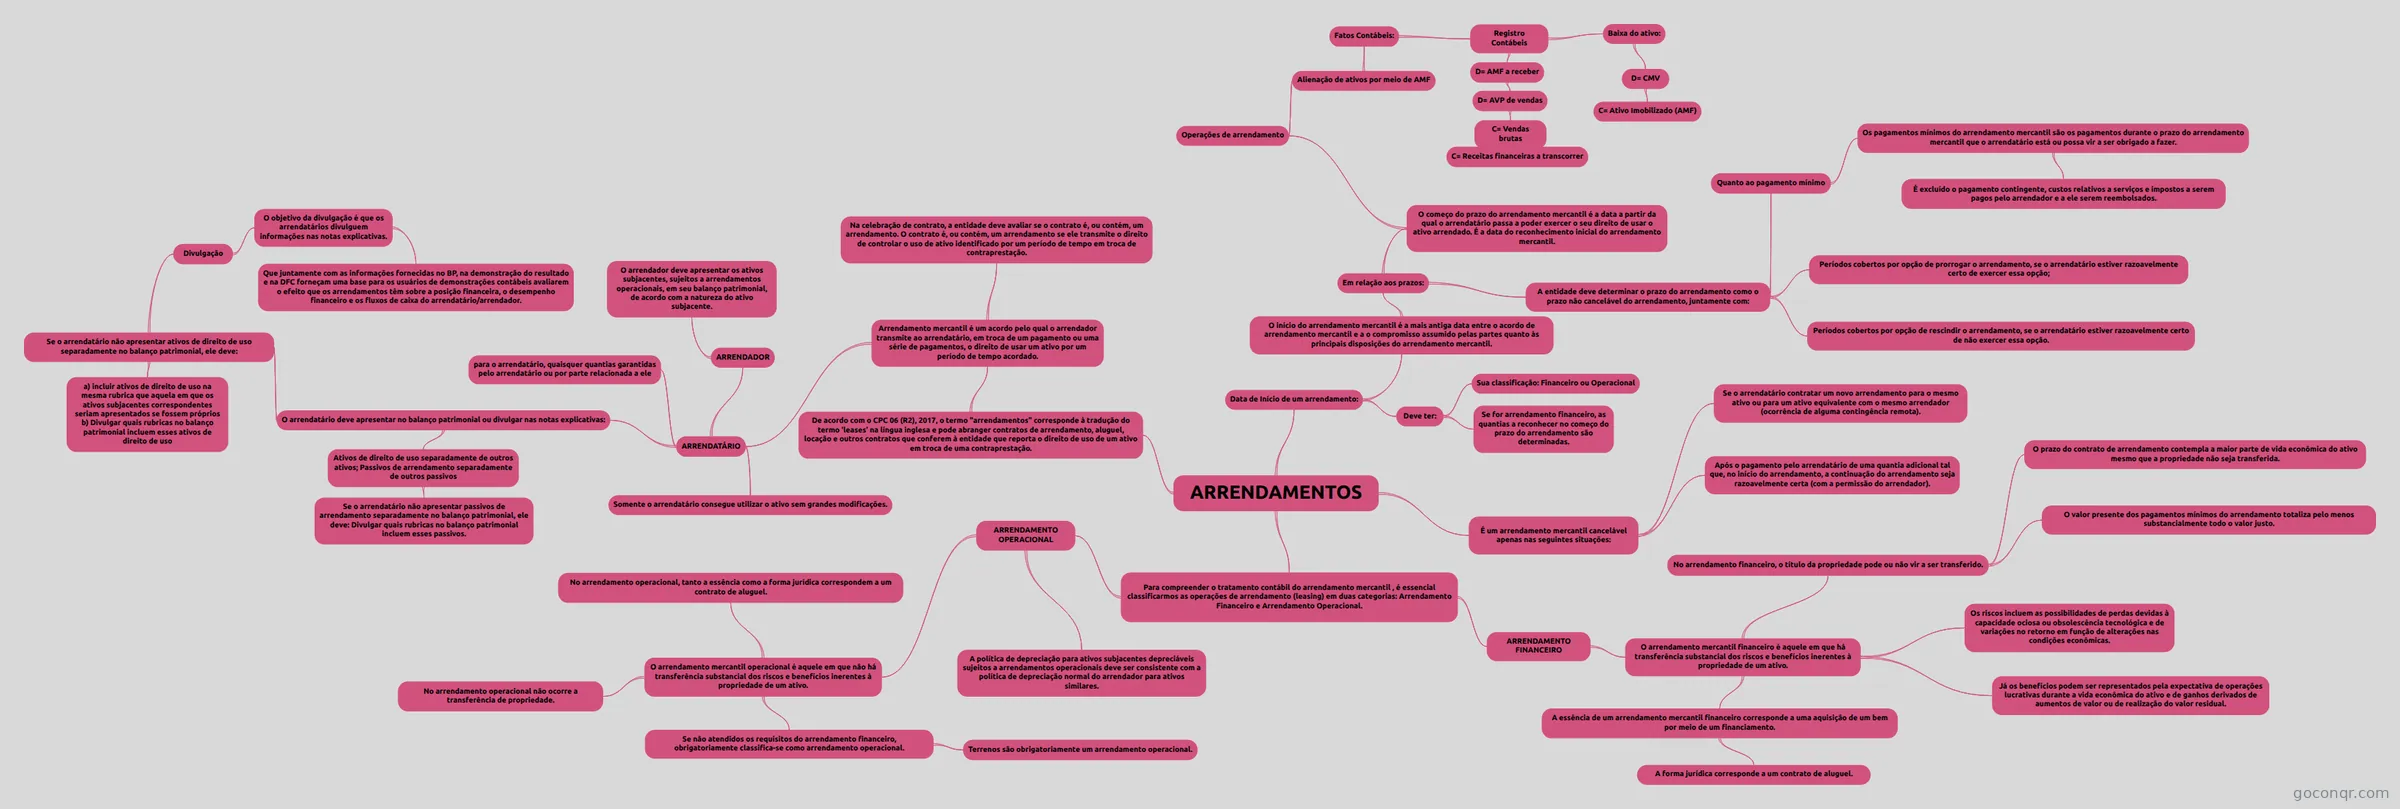
Mapa mental: Arrendamentos e classificação contábil
Inhalt der Mindmap
ARRENDAMENTOS
De acordo com o CPC 06 (R2), 2017, o termo "arrendamentos" corresponde à tradução do termo 'leases' na língua inglesa e pode abranger contratos de arrendamento, aluguel, locação e outros contratos que conferem à entidade que reporta o direito de uso de um ativo em troca de uma contraprestação.
- Arrendamento mercantil é um acordo pelo qual o arrendador transmite ao arrendatário, em troca de um pagamento ou uma série de pagamentos, o direito de usar um ativo por um período de tempo acordado.
- ARRENDATÁRIO
- para o arrendatário, quaisquer quantias garantidas pelo arrendatário ou por parte relacionada a ele
- O arrendatário deve apresentar no balanço patrimonial ou divulgar nas notas explicativas:
- Ativos de direito de uso separadamente de outros ativos; Passivos de arrendamento separadamente de outros passivos
- Se o arrendatário não apresentar passivos de arrendamento separadamente no balanço patrimonial, ele deve: Divulgar quais rubricas no balanço patrimonial incluem esses passivos.
- Se o arrendatário não apresentar ativos de direito de uso separadamente no balanço patrimonial, ele deve:
- a) incluir ativos de direito de uso na mesma rubrica que aquela em que os ativos subjacentes correspondentes seriam apresentados se fossem próprios b) Divulgar quais rubricas no balanço patrimonial incluem esses ativos de direito de uso
- Divulgação
- O objetivo da divulgação é que os arrendatários divulguem informações nas notas explicativas.
- Que juntamente com as informações fornecidas no BP, na demonstração do resultado e na DFC forneçam uma base para os usuários de demonstrações contábeis avaliarem o efeito que os arrendamentos têm sobre a posição financeira, o desempenho financeiro e os fluxos de caixa do arrendatário/arrendador.
- O objetivo da divulgação é que os arrendatários divulguem informações nas notas explicativas.
- Ativos de direito de uso separadamente de outros ativos; Passivos de arrendamento separadamente de outros passivos
- Somente o arrendatário consegue utilizar o ativo sem grandes modificações.
- ARRENDADOR
- O arrendador deve apresentar os ativos subjacentes, sujeitos a arrendamentos operacionais, em seu balanço patrimonial, de acordo com a natureza do ativo subjacente.
- Na celebração de contrato, a entidade deve avaliar se o contrato é, ou contém, um arrendamento. O contrato é, ou contém, um arrendamento se ele transmite o direito de controlar o uso de ativo identificado por um período de tempo em troca de contraprestação.
- ARRENDATÁRIO
- Arrendamento mercantil é um acordo pelo qual o arrendador transmite ao arrendatário, em troca de um pagamento ou uma série de pagamentos, o direito de usar um ativo por um período de tempo acordado.
Para compreender o tratamento contábil do arrendamento mercantil , é essencial classificarmos as operações de arrendamento (leasing) em duas categorias: Arrendamento Financeiro e Arrendamento Operacional.
- ARRENDAMENTO FINANCEIRO
- O arrendamento mercantil financeiro é aquele em que há transferência substancial dos riscos e benefícios inerentes à propriedade de um ativo.
- A essência de um arrendamento mercantil financeiro corresponde a uma aquisição de um bem por meio de um financiamento.
- A forma jurídica corresponde a um contrato de aluguel.
- No arrendamento financeiro, o título da propriedade pode ou não vir a ser transferido.
- O prazo do contrato de arrendamento contempla a maior parte de vida econômica do ativo mesmo que a propriedade não seja transferida.
- O valor presente dos pagamentos mínimos do arrendamento totaliza pelo menos substancialmente todo o valor justo.
- Os riscos incluem as possibilidades de perdas devidas à capacidade ociosa ou obsolescência tecnológica e de variações no retorno em função de alterações nas condições econômicas.
- Já os benefícios podem ser representados pela expectativa de operações lucrativas durante a vida econômica do ativo e de ganhos derivados de aumentos de valor ou de realização do valor residual.
- A essência de um arrendamento mercantil financeiro corresponde a uma aquisição de um bem por meio de um financiamento.
- O arrendamento mercantil financeiro é aquele em que há transferência substancial dos riscos e benefícios inerentes à propriedade de um ativo.
- ARRENDAMENTO OPERACIONAL
- O arrendamento mercantil operacional é aquele em que não há transferência substancial dos riscos e benefícios inerentes à propriedade de um ativo.
- No arrendamento operacional, tanto a essência como a forma jurídica correspondem a um contrato de aluguel.
- No arrendamento operacional não ocorre a transferência de propriedade.
- Se não atendidos os requisitos do arrendamento financeiro, obrigatoriamente classifica-se como arrendamento operacional.
- Terrenos são obrigatoriamente um arrendamento operacional.
- A política de depreciação para ativos subjacentes depreciáveis sujeitos a arrendamentos operacionais deve ser consistente com a política de depreciação normal do arrendador para ativos similares.
- O arrendamento mercantil operacional é aquele em que não há transferência substancial dos riscos e benefícios inerentes à propriedade de um ativo.
- ARRENDAMENTO FINANCEIRO
É um arrendamento mercantil cancelável apenas nas seguintes situações:
- Se o arrendatário contratar um novo arrendamento para o mesmo ativo ou para um ativo equivalente com o mesmo arrendador (ocorrência de alguma contingência remota).
- Após o pagamento pelo arrendatário de uma quantia adicional tal que, no início do arrendamento, a continuação do arrendamento seja razoavelmente certa (com a permissão do arrendador).
Data de Início de um arrendamento:
- O início do arrendamento mercantil é a mais antiga data entre o acordo de arrendamento mercantil e a o compromisso assumido pelas partes quanto às principais disposições do arrendamento mercantil.
- Em relação aos prazos:
- O começo do prazo do arrendamento mercantil é a data a partir da qual o arrendatário passa a poder exercer o seu direito de usar o ativo arrendado. É a data do reconhecimento inicial do arrendamento mercantil.
- Operações de arrendamento
- Alienação de ativos por meio de AMF
- Fatos Contábeis:
- Registro Contábeis
- D= AMF a receber
- D= AVP de vendas
- C= Vendas brutas
- C= Receitas financeiras a transcorrer
- C= Vendas brutas
- D= AVP de vendas
- Baixa do ativo:
- D= CMV
- C= Ativo Imobilizado (AMF)
- D= CMV
- D= AMF a receber
- Registro Contábeis
- Fatos Contábeis:
- Alienação de ativos por meio de AMF
- Operações de arrendamento
- A entidade deve determinar o prazo do arrendamento como o prazo não cancelável do arrendamento, juntamente com:
- Quanto ao pagamento mínimo
- Os pagamentos mínimos do arrendamento mercantil são os pagamentos durante o prazo do arrendamento mercantil que o arrendatário está ou possa vir a ser obrigado a fazer.
- É excluído o pagamento contingente, custos relativos a serviços e impostos a serem pagos pelo arrendador e a ele serem reembolsados.
- Os pagamentos mínimos do arrendamento mercantil são os pagamentos durante o prazo do arrendamento mercantil que o arrendatário está ou possa vir a ser obrigado a fazer.
- Períodos cobertos por opção de prorrogar o arrendamento, se o arrendatário estiver razoavelmente certo de exercer essa opção;
- Períodos cobertos por opção de rescindir o arrendamento, se o arrendatário estiver razoavelmente certo de não exercer essa opção.
- Quanto ao pagamento mínimo
- O começo do prazo do arrendamento mercantil é a data a partir da qual o arrendatário passa a poder exercer o seu direito de usar o ativo arrendado. É a data do reconhecimento inicial do arrendamento mercantil.
- Em relação aos prazos:
- Deve ter:
- Sua classificação: Financeiro ou Operacional
- Se for arrendamento financeiro, as quantias a reconhecer no começo do prazo do arrendamento são determinadas.
- O início do arrendamento mercantil é a mais antiga data entre o acordo de arrendamento mercantil e a o compromisso assumido pelas partes quanto às principais disposições do arrendamento mercantil.
Informationen
- Beschreibung
- Mindmap am ARRENDAMENTOS, erstellt von Ana Beatriz Pereira de Andrade am 21/09/2022.
- Erstellt von
- Ana Beatriz Pereira de Andrade
- Aufrufe
- 1
- Bewertung