
Mindmap
O Risco de Auditoria
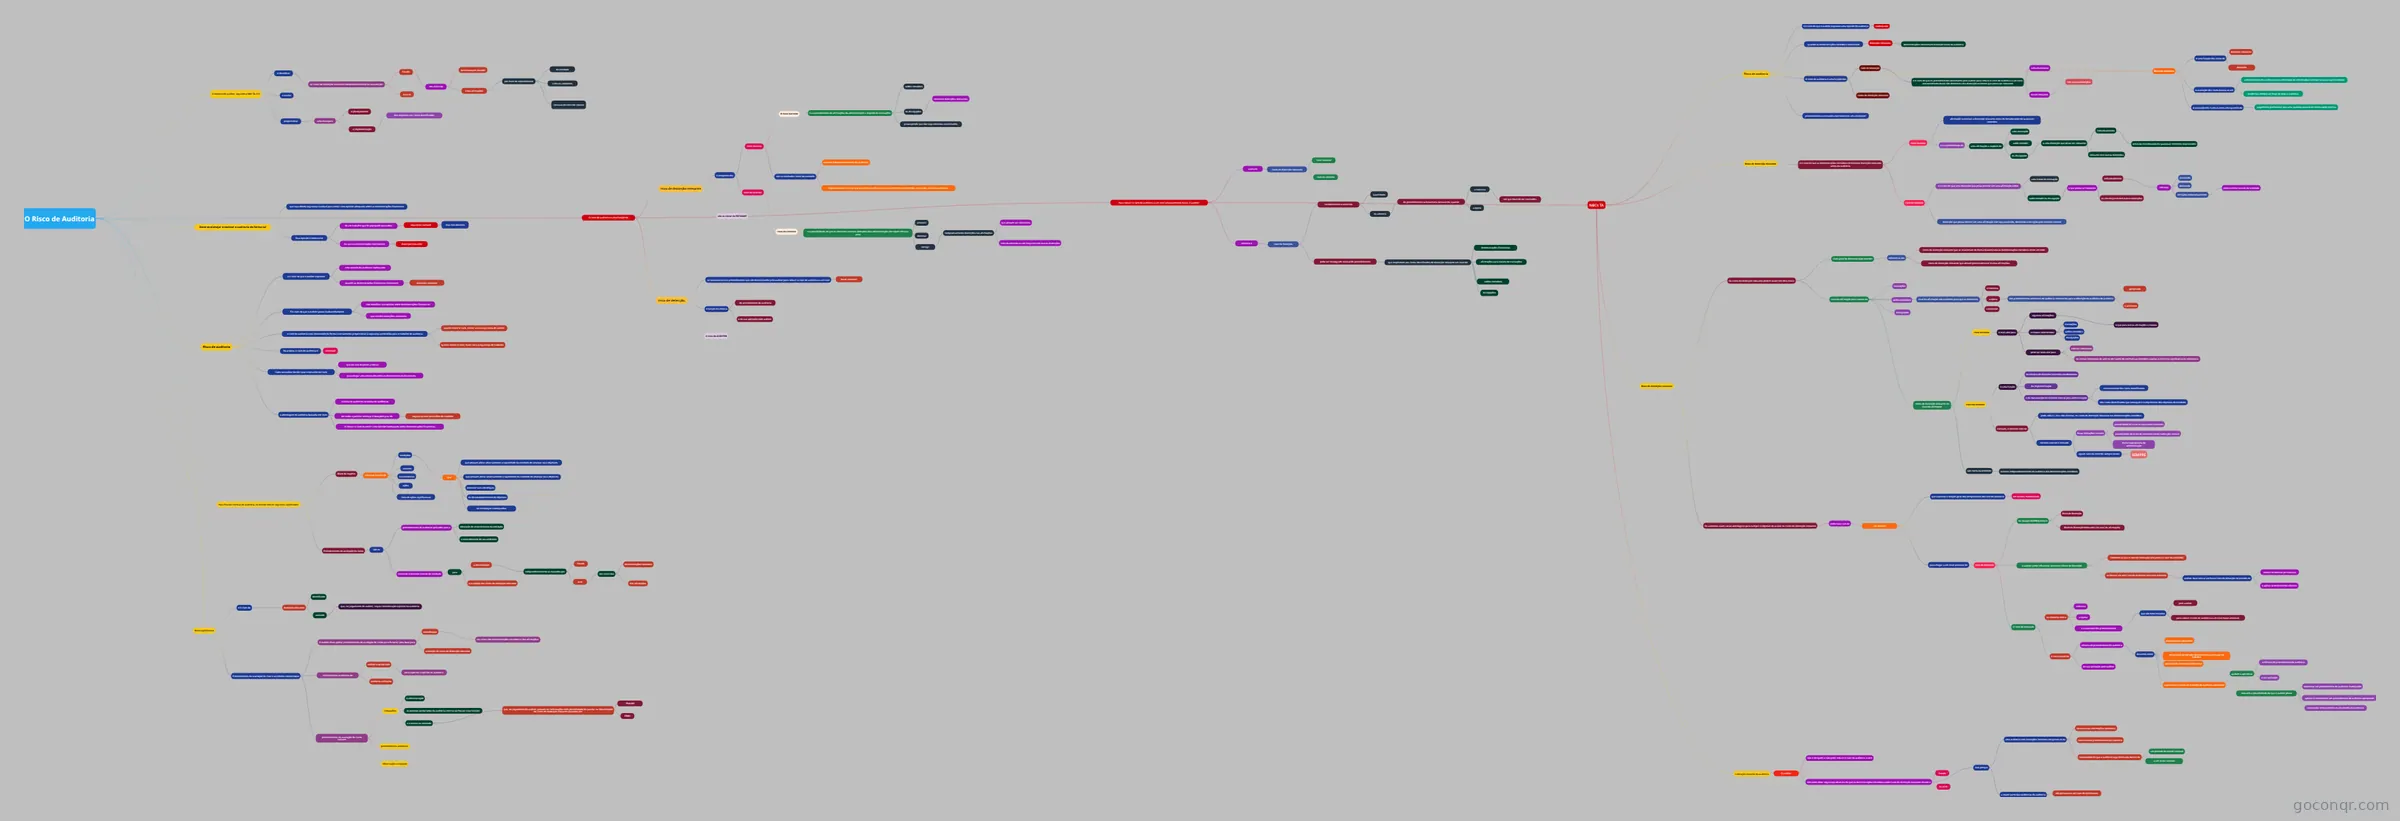
Mapa mental: O risco de auditoria
Inhalt der Mindmap
O Risco de Auditoria
O objetivo do auditor, segundo a NBC TA 315
- é identificar
- os riscos de distorção relevante independentemente se causada por
- fraude
- nos níveis da
- demonstração contábil
- e das afirmações
- por meio do entendimento
- da entidade
- e do seu ambiente,
- inclusive do controle interno
- por meio do entendimento
- nos níveis da
- ou erro
- fraude
- os riscos de distorção relevante independentemente se causada por
- e avaliar
- proporcionar
- uma base para
- o planejamento
- e implementação
- das respostas aos riscos identificados.
- uma base para
- é identificar
Deve-se planejar e realizar a auditoria de forma tal
- que seja obtida segurança razoável para emitir uma opinião adequada sobre as demonstrações financeiras
- Essa opinião é decorrente
- de um trabalho que foi planejado para obter
- segurança razoável
- mas não absoluta
- segurança razoável
- de que as demonstrações não contêm
- distorção relevante
- de um trabalho que foi planejado para obter
Risco de auditoria
- é o risco de que o auditor expresse
- uma opinião de auditoria inadequada
- quando as demonstrações financeiras contiverem
- distorção relevante
- É o risco de que o auditor possa inadvertidamente
- não modificar sua opinião sobre demonstrações financeiras
- que contêm distorções relevantes
- o risco de auditoria está relacionado de forma inversamente proporcional à segurança pretendida para o trabalho de auditoria
- quanto maior o risco, menor será a segurança do auditor
- quanto menor o risco, maior será a segurança do trabalho.
- Na prática, o risco de auditoria é
- inevitável
- Cabe ao auditor decidir qual o tamanho do risco
- que ele está disposto a tolerar
- para chegar uma conclusão sobre os demonstrativos financeiros
- a abordagem de auditoria baseada em risco
- orienta os auditores na coleta de evidências
- de modo a permitir alcançar o desejado grau de
- segurança das conclusões do trabalho
- é reduzir o risco de emitir uma opinião inadequada sobre demonstrações financeiras
- é o risco de que o auditor expresse
O risco de auditoria é uma função do
- risco de distorção relevante
- é composto dos
- risco inerente
- são os chamados riscos da entidade
- existem independentemente da auditoria.
- Representam o risco de que as demonstrações financeiras contenham distorções relevantes, antes da auditoria.
- O risco inerente
- é a suscetibilidade de afirmações da administração a respeito de transações
- saldos contábeis
- ou divulgações
- conterem distorções relevantes,
- pressupondo que não haja controles relacionados.
- é a suscetibilidade de afirmações da administração a respeito de transações
- são os chamados riscos da entidade
- risco de controle.
- risco de controle
- é a possibilidade de que os controles internos adotados pela administração não sejam eficazes para
- prevenir
- detectar
- corrigir
- tempestivamente distorções nas afirmações
- que possam ser relevantes.
- individualmente ou em conjunto com outras distorções
- tempestivamente distorções nas afirmações
- é a possibilidade de que os controles internos adotados pela administração não sejam eficazes para
- risco de controle
- risco inerente
- são os riscos da ENTIDADE
- é composto dos
- risco de detecção,
- se relaciona com os procedimentos que são determinados pelo auditor para reduzir o risco de auditoria a um nível
- baixo aceitável.
- é função da eficácia
- do procedimento de auditoria
- e de sua aplicação pelo auditor
- é risco do AUDITOR
- se relaciona com os procedimentos que são determinados pelo auditor para reduzir o risco de auditoria a um nível
- Para reduzir o risco de auditoria a um nível aceitavelmente baixo, o auditor:
- avalia os
- riscos de distorção relevante
- risco inerente
- risco de controle
- riscos de distorção relevante
- controla o
- risco de detecção
- estabelecendo a extensão
- quantidade
- ou amostra
- de procedimentos substantivos necessários, quanto
- a natureza
- em que deverão ser realizados.
- a época
- a natureza
- de procedimentos substantivos necessários, quanto
- pode ser conseguido realizando procedimentos
- que respondam aos riscos identificados de distorção relevante em nível de
- demonstrações financeiras
- afirmações para classes de transações
- saldos contábeis
- divulgações
- que respondam aos riscos identificados de distorção relevante em nível de
- estabelecendo a extensão
- risco de detecção
- NBCs TA
- Risco de auditoria
- é o risco de que o auditor expresse uma opinião de auditoria
- inadequada
- quando as demonstrações contábeis contiverem
- distorção relevante.
- demonstrações contenham distorção antes da auditoria
- distorção relevante.
- O risco de auditoria é uma função dos
- riscos de distorção relevante
- risco de detecção
- é o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não detectem uma distorção existente que possa ser relevante
- individualmente
- ou em conjunto
- com outras distorções
- é o risco de que os procedimentos executados pelo auditor para reduzir o risco de auditoria a um nível aceitavelmente baixo não detectem uma distorção existente que possa ser relevante
- procedimentos executados não detectem uma distorção”
- Risco de auditoria
- é uma função dos riscos de
- distorção relevante
- detecção
- A avaliação dos riscos é antes uma questão de
- julgamento profissional que uma questão passível de mensuração precisa
- A avaliação dos riscos baseia-se em
- procedimentos de auditoria para a obtenção de informações necessárias para essa finalidade
- evidências obtidas ao longo de toda a auditoria.
- é uma função dos riscos de
- é o risco de que o auditor expresse uma opinião de auditoria
- Risco de distorção relevante
- é o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria
- risco inerente
- é a suscetibilidade de
- uma afirmação a respeito de
- uma transação
- saldo contábil
- ou divulgação
- a uma distorção que possa ser relevante
- individualmente
- antes da consideração de quaisquer controles relacionados
- conjunto com outras distorções
- individualmente
- a uma distorção que possa ser relevante
- uma afirmação a respeito de
- afirmação suscetível a distorção relevante antes da consideração de quaisquer controles
- é a suscetibilidade de
- risco de controle
- distorção que possa ocorrer em uma afirmação não seja prevenida, detectada e corrigida pelo controle interno
- é o risco de que uma distorção que possa ocorrer em uma afirmação sobre
- uma classe de transação
- saldo contábil ou divulgação
- e que possa ser relevante
- individualmente
- não seja
- prevenida
- detectada
- corrigida tempestivamente
- pelo controle interno da entidade
- não seja
- ou em conjunto com outras distorções
- individualmente
- e que possa ser relevante
- risco inerente
- é o risco de que as demonstrações contábeis contenham distorção relevante antes da auditoria
- Risco de distorção relevante
- Os riscos de distorção relevante podem existir em dois níveis:
- nível geral da demonstração contábil
- referem-se aos
- riscos de distorção relevante que se relacionam de forma disseminada às demonstrações contábeis como um todo
- riscos de distorção relevante que afetam potencialmente muitas afirmações.
- referem-se aos
- nível da afirmação para classes de
- transações
- saldos contábeis
- divulgações
- nível da afirmação são avaliados para que se determine
- a natureza,
- a época
- dos procedimentos adicionais de auditoria necessários para a obtenção de evidência de auditoria
- apropriada
- e suficiente
- dos procedimentos adicionais de auditoria necessários para a obtenção de evidência de auditoria
- a extensão
- riscos de distorção relevante no nível da afirmação
- risco inerente
- é mais alto para
- algumas afirmações
- o que para outras afirmações e classes
- e classes relacionadas
- transações
- saldos contábeis
- divulgações
- pode ser mais alto para
- cálculos complexos
- ou contas compostas de valores derivados de estimativas contábeis sujeitas à incerteza significativa de estimativa.
- algumas afirmações
- é mais alto para
- risco de controle
- é uma função
- da eficácia do desenho (controles estabelecidos
- da implementação
- e da manutenção do controle interno pela administração
- no tratamento dos riscos identificados
- dos riscos identificados que ameaçam o cumprimento dos objetivos da entidade
- Contudo, o controle interno
- pode reduzir, mas não eliminar, os riscos de distorção relevante nas demonstrações contábeis
- controle interno é limitado
- Essas limitações incluem
- possibilidade de erros ou equívocos humanos
- possibilidade de erros de controles contornados por conluio
- burla inapropriada da administração
- algum risco de controle sempre existe.
- SEMPRE
- Essas limitações incluem
- é uma função
- são riscos da entidade
- existem independentemente da auditoria das demonstrações contábeis.
- risco inerente
- nível geral da demonstração contábil
- Os auditores usam várias abordagens para cumprir o objetivo de avaliar os riscos de distorção relevante
- pode fazer uso de
- um modelo
- para chegar a um nível aceitável de
- risco de detecção
- há relação INVERSA entre o
- Risco de Detecção
- Risco de Distorção Relevante (no nível da afirmação).
- o auditor pode influenciar somente o Risco de Detecção
- lembrem-se que o risco de distorção relevante é o risco da entidade)
- se houver um alto risco de distorção relevante presente
- auditor deve tolerar um baixo risco de detecção no sentido de
- coletar evidências persuasivas
- e aplicar procedimentos efetivos
- auditor deve tolerar um baixo risco de detecção no sentido de
- O risco de detecção
- se relaciona com a
- natureza
- a época
- e a extensão dos procedimentos
- que são determinados
- pelo auditor
- para reduzir o risco de auditoria a um nível baixo aceitável.
- que são determinados
- é uma função da
- eficácia do procedimento de auditoria
- Assuntos como
- planejamento adequado;
- designação apropriada de pessoal para a equipe de trabalho
- aplicação de ceticismo profissional
- supervisão e revisão do trabalho de auditoria executado
- ajudam a aprimorar
- a eficácia do procedimento de auditoria
- e sua aplicação
- reduzem a possibilidade de que o auditor possa
- selecionar um procedimento de auditoria inadequado
- aplicar erroneamente um procedimento de auditoria apropriado
- interpretar erroneamente os resultados da auditoria.
- ajudam a aprimorar
- Assuntos como
- de sua aplicação pelo auditor
- eficácia do procedimento de auditoria
- se relaciona com a
- há relação INVERSA entre o
- risco de detecção
- que expresse a relação geral dos componentes do risco de auditoria
- em termos matemáticos
- para chegar a um nível aceitável de
- um modelo
- pode fazer uso de
- Os riscos de distorção relevante podem existir em dois níveis:
- Limitação inerente da auditoria
- O auditor
- não pode obter segurança absoluta de que as demonstrações contábeis estão livres de distorção relevante devido a
- fraude
- ou erro.
- Isso porque
- uma auditoria tem limitações inerentes eoriginam-se da
- natureza das informações contábeis;
- natureza dos procedimentos de auditoria
- necessidade de que a auditoria seja conduzida dentro de
- um período de tempo razoável
- a um custo razoável
- a maior parte das evidências de auditoria
- são persuasivas ao invés de conclusivas.
- uma auditoria tem limitações inerentes eoriginam-se da
- não é obrigado e não pode reduzir o risco de auditoria a zero
- não pode obter segurança absoluta de que as demonstrações contábeis estão livres de distorção relevante devido a
- O auditor
- Risco de auditoria
- avalia os
- risco de distorção relevante
Para fins das normas de auditoria, os termos têm os seguintes significados:
- Risco de negócio
- risco que resulta de
- condições
- que
- que possam afetar adversamente a capacidade da entidade de alcançar seus objetivos
- que possam afetar adversamente a capacidade da entidade de alcançar seus objetivos
- executar suas estratégias
- ou do estabelecimento de objetivos
- ou estratégias inadequadas.
- que
- eventos
- circunstâncias
- ações
- falta de ações significativas
- condições
- risco que resulta de
- Procedimentos de avaliação de riscos
- são os
- procedimentos de auditoria aplicados para a
- obtenção do entendimento da entidade
- e entendimento do seu ambiente
- incluindo o controle interno da entidade
- para
- a identificação
- independentemente se causados por
- fraude
- erro
- nos níveis das
- demonstrações contábeis
- das afirmações
- nos níveis das
- independentemente se causados por
- e avaliação dos riscos de distorção relevante
- a identificação
- para
- procedimentos de auditoria aplicados para a
- são os
- Risco de negócio
Risco significativo
- é o risco de
- distorção relevante
- identificado
- avaliado
- que, no julgamento do auditor, requer consideração especial na auditoria.
- distorção relevante
- Procedimentos de avaliação de risco e atividades relacionadas
- O auditor deve aplicar procedimentos de avaliação de riscos para fornecer uma base para
- identificação
- nos níveis das demonstrações contábeis e das afirmações.
- avaliação de riscos de distorção relevante
- identificação
- não fornecem evidências de
- auditoria apropriada
- para suportar a opinião da auditoria.
- auditoria suficiente
- auditoria apropriada
- procedimentos de avaliação de riscos incluem
- indagações
- à administração
- às pessoas apropriadas da auditoria interna (se houver essa função)
- e a outros na entidade
- que, no julgamento do auditor, possam ter informações com possibilidade de auxiliar na identificação de riscos de distorção relevante causados por
- FRAUDE
- ERRO
- que, no julgamento do auditor, possam ter informações com possibilidade de auxiliar na identificação de riscos de distorção relevante causados por
- procedimentos analíticos;
- observação e inspeção
- indagações
- O auditor deve aplicar procedimentos de avaliação de riscos para fornecer uma base para
- é o risco de
Informationen
- Beschreibung
- Ciências Políticas Mindmap am O Risco de Auditoria, erstellt von MELK RODRIGO am 19/04/2024.
- Erstellt von
- MELK RODRIGO
- Aufrufe
- 0
- Verlauf
-
- Erstellt von MELK RODRIGO · 25 Okt 2023
- Kopiert von MELK RODRIGO · 5 Apr 2024
- Kopiert von MELK RODRIGO · 7 Apr 2024
- Kopiert von MELK RODRIGO · 9 Apr 2024
- Kopiert von MELK RODRIGO · 11 Apr 2024
- Kopiert von MELK RODRIGO · 12 Apr 2024
- Kopiert von MELK RODRIGO · 14 Apr 2024
- Kopiert von MELK RODRIGO · 15 Apr 2024
- Kopiert von MELK RODRIGO · 19 Apr 2024
- Bewertung
Mehr zu Riscos, materialidade, fraudes e erros