
Mindmap
Contabilidade Avançada
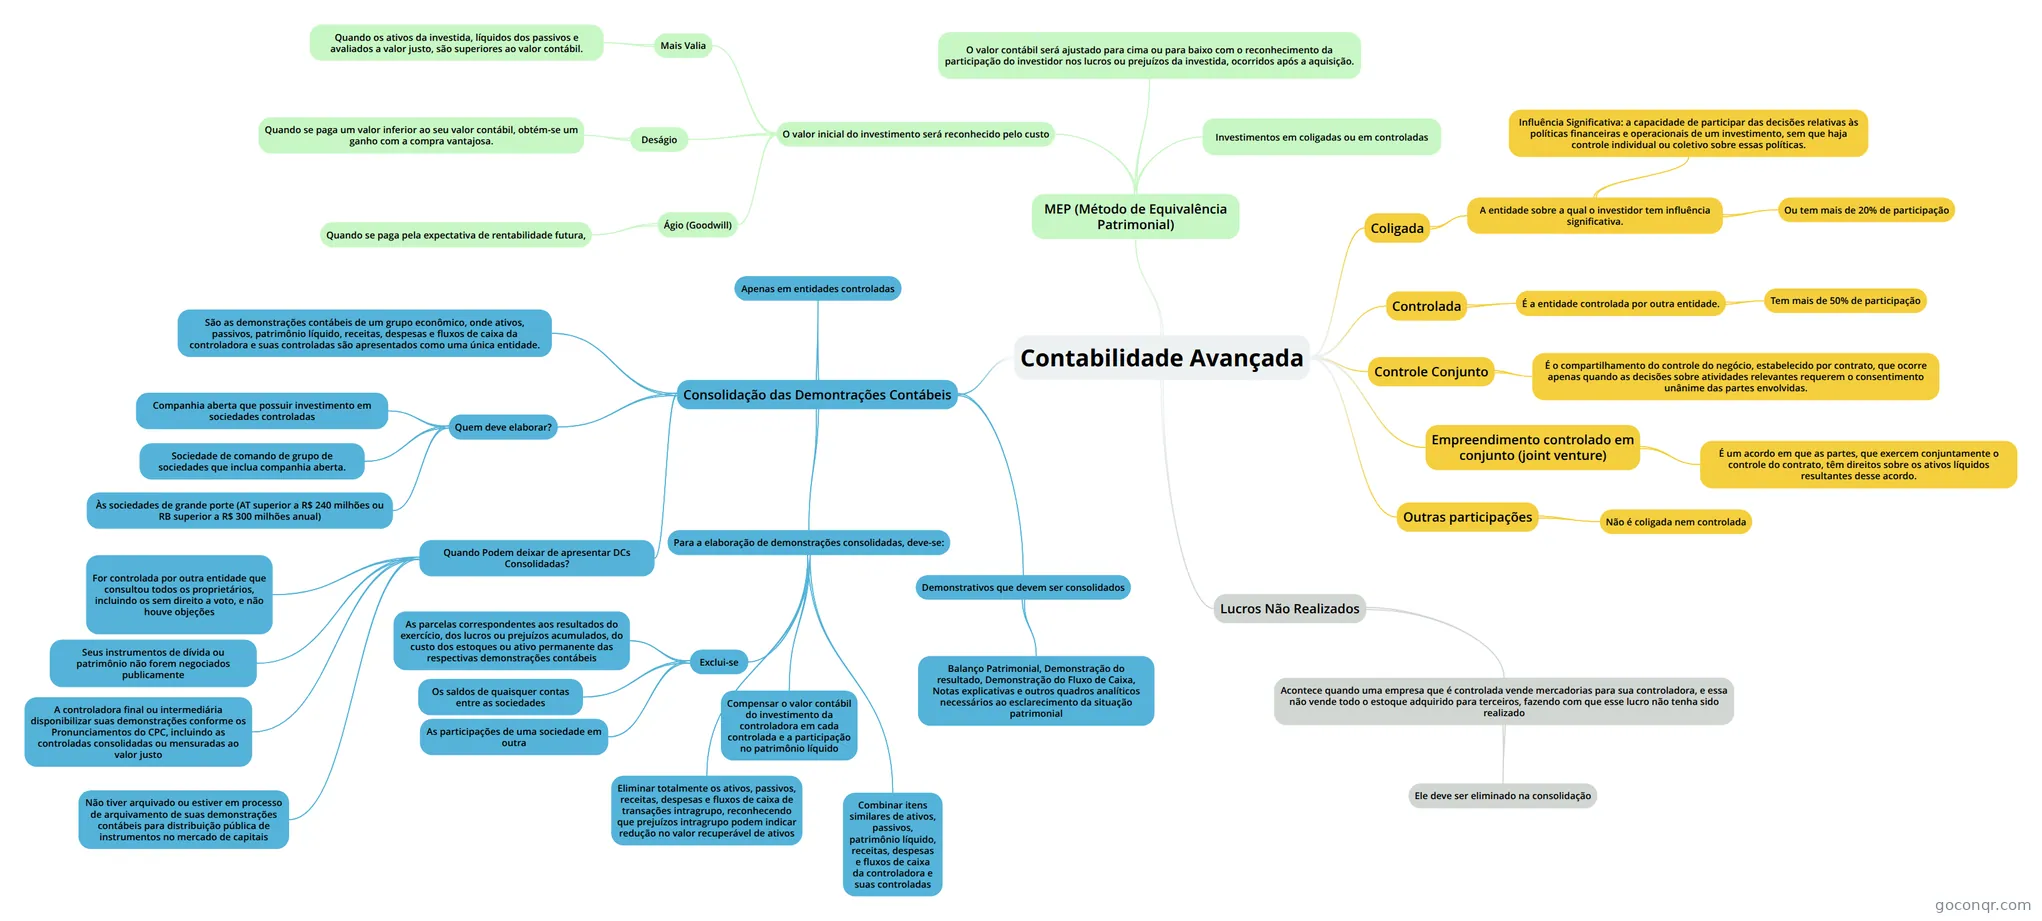
Mapa mental: Contabilidade avançada
Inhalt der Mindmap
Contabilidade Avançada
Coligada
- A entidade sobre a qual o investidor tem influência significativa.
- Influência Significativa: a capacidade de participar das decisões relativas às políticas financeiras e operacionais de um investimento, sem que haja controle individual ou coletivo sobre essas políticas.
- Ou tem mais de 20% de participação
- A entidade sobre a qual o investidor tem influência significativa.
Controlada
- É a entidade controlada por outra entidade.
- Tem mais de 50% de participação
- É a entidade controlada por outra entidade.
Controle Conjunto
- É o compartilhamento do controle do negócio, estabelecido por contrato, que ocorre apenas quando as decisões sobre atividades relevantes requerem o consentimento unânime das partes envolvidas.
Empreendimento controlado em conjunto (joint venture)
- É um acordo em que as partes, que exercem conjuntamente o controle do contrato, têm direitos sobre os ativos líquidos resultantes desse acordo.
Outras participações
- Não é coligada nem controlada
MEP (Método de Equivalência Patrimonial)
- Investimentos em coligadas ou em controladas
- O valor inicial do investimento será reconhecido pelo custo
- Ágio (Goodwill)
- Quando se paga pela expectativa de rentabilidade futura,
- Deságio
- Quando se paga um valor inferior ao seu valor contábil, obtém-se um ganho com a compra vantajosa.
- Mais Valia
- Quando os ativos da investida, líquidos dos passivos e avaliados a valor justo, são superiores ao valor contábil.
- Ágio (Goodwill)
- O valor contábil será ajustado para cima ou para baixo com o reconhecimento da participação do investidor nos lucros ou prejuízos da investida, ocorridos após a aquisição.
Consolidação das Demontrações Contábeis
- Apenas em entidades controladas
- São as demonstrações contábeis de um grupo econômico, onde ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora e suas controladas são apresentados como uma única entidade.
- Quem deve elaborar?
- Companhia aberta que possuir investimento em sociedades controladas
- Sociedade de comando de grupo de sociedades que inclua companhia aberta.
- Às sociedades de grande porte (AT superior a R$ 240 milhões ou RB superior a R$ 300 milhões anual)
- Quando Podem deixar de apresentar DCs Consolidadas?
- For controlada por outra entidade que consultou todos os proprietários, incluindo os sem direito a voto, e não houve objeções
- Seus instrumentos de dívida ou patrimônio não forem negociados publicamente
- Não tiver arquivado ou estiver em processo de arquivamento de suas demonstrações contábeis para distribuição pública de instrumentos no mercado de capitais
- A controladora final ou intermediária disponibilizar suas demonstrações conforme os Pronunciamentos do CPC, incluindo as controladas consolidadas ou mensuradas ao valor justo
- Demonstrativos que devem ser consolidados
- Balanço Patrimonial, Demonstração do resultado, Demonstração do Fluxo de Caixa, Notas explicativas e outros quadros analíticos necessários ao esclarecimento da situação patrimonial
- Para a elaboração de demonstrações consolidadas, deve-se:
- Combinar itens similares de ativos, passivos, patrimônio líquido, receitas, despesas e fluxos de caixa da controladora e suas controladas
- Compensar o valor contábil do investimento da controladora em cada controlada e a participação no patrimônio líquido
- Eliminar totalmente os ativos, passivos, receitas, despesas e fluxos de caixa de transações intragrupo, reconhecendo que prejuízos intragrupo podem indicar redução no valor recuperável de ativos
- Exclui-se
- As participações de uma sociedade em outra
- Os saldos de quaisquer contas entre as sociedades
- As parcelas correspondentes aos resultados do exercício, dos lucros ou prejuízos acumulados, do custo dos estoques ou ativo permanente das respectivas demonstrações contábeis
Lucros Não Realizados
- Acontece quando uma empresa que é controlada vende mercadorias para sua controladora, e essa não vende todo o estoque adquirido para terceiros, fazendo com que esse lucro não tenha sido realizado
- Ele deve ser eliminado na consolidação
- Acontece quando uma empresa que é controlada vende mercadorias para sua controladora, e essa não vende todo o estoque adquirido para terceiros, fazendo com que esse lucro não tenha sido realizado
Informationen
- Beschreibung
- Mindmap am Contabilidade Avançada, erstellt von Gustavo Krieser am 24/09/2024.
- Erstellt von
- Gustavo Krieser
- Aufrufe
- 0
- Bewertung