
Mindmap
PROPIEDAD PLANTA Y EQUIPO
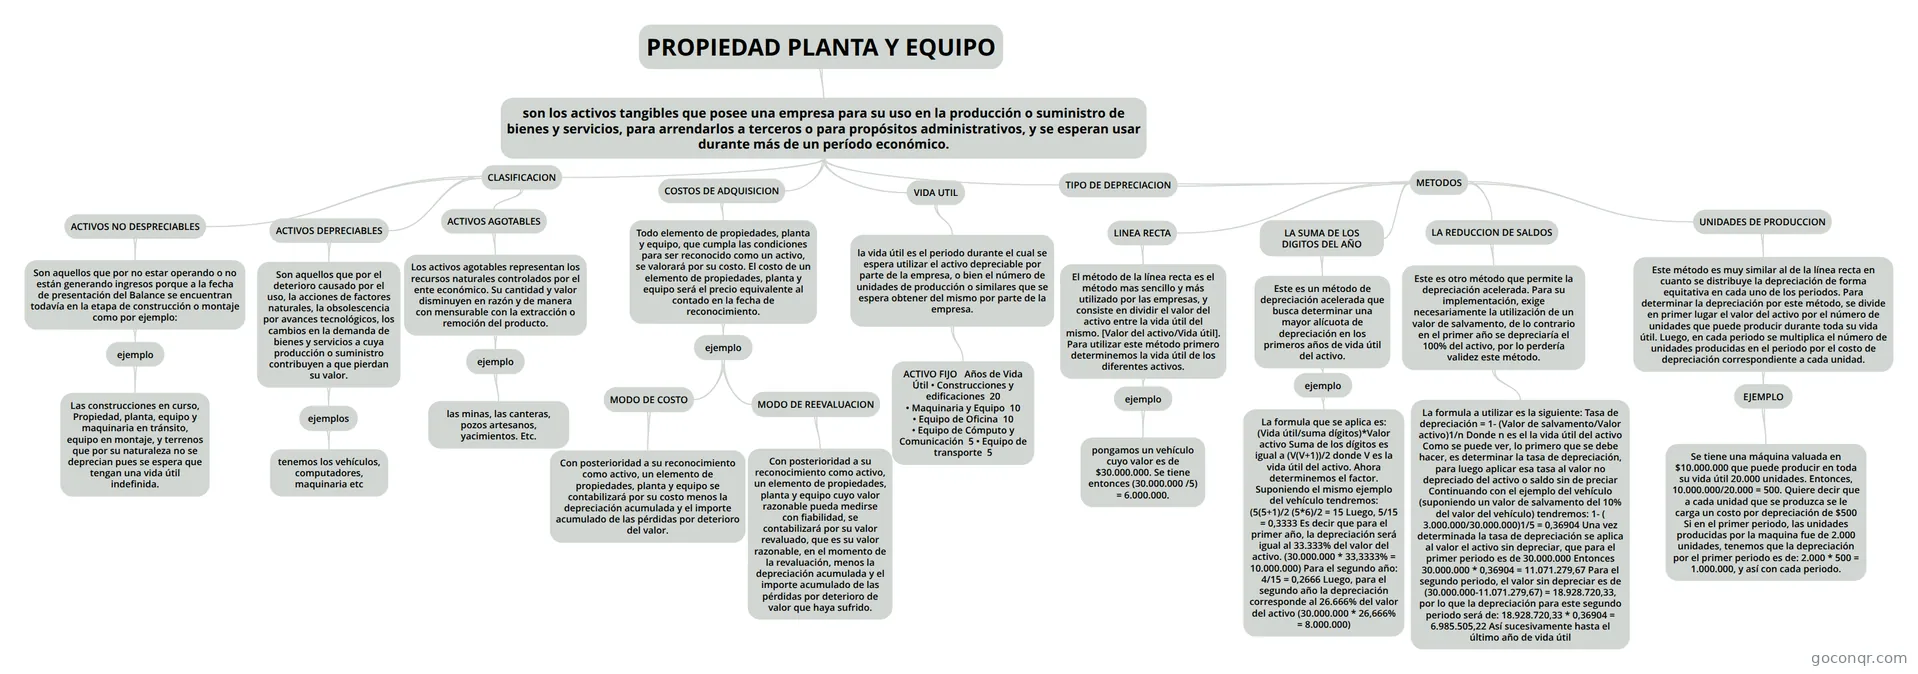
Mapa mental: propiedad planta y equipo
Inhalt der Mindmap
PROPIEDAD PLANTA Y EQUIPO
son los activos tangibles que posee una empresa para su uso en la producción o suministro de bienes y servicios, para arrendarlos a terceros o para propósitos administrativos, y se esperan usar durante más de un período económico.
- CLASIFICACION
- ACTIVOS NO DESPRECIABLES
- Son aquellos que por no estar operando o no están generando ingresos porque a la fecha de presentación del Balance se encuentran todavía en la etapa de construcción o montaje como por ejemplo:
- ejemplo
- Las construcciones en curso, Propiedad, planta, equipo y maquinaria en tránsito, equipo en montaje, y terrenos que por su naturaleza no se deprecian pues se espera que tengan una vida útil indefinida.
- ejemplo
- Son aquellos que por no estar operando o no están generando ingresos porque a la fecha de presentación del Balance se encuentran todavía en la etapa de construcción o montaje como por ejemplo:
- ACTIVOS DEPRECIABLES
- Son aquellos que por el deterioro causado por el uso, la acciones de factores naturales, la obsolescencia por avances tecnológicos, los cambios en la demanda de bienes y servicios a cuya producción o suministro contribuyen a que pierdan su valor.
- ejemplos
- tenemos los vehículos, computadores, maquinaria etc
- ejemplos
- Son aquellos que por el deterioro causado por el uso, la acciones de factores naturales, la obsolescencia por avances tecnológicos, los cambios en la demanda de bienes y servicios a cuya producción o suministro contribuyen a que pierdan su valor.
- ACTIVOS AGOTABLES
- Los activos agotables representan los recursos naturales controlados por el ente económico. Su cantidad y valor disminuyen en razón y de manera con mensurable con la extracción o remoción del producto.
- ejemplo
- las minas, las canteras, pozos artesanos, yacimientos. Etc.
- ejemplo
- Los activos agotables representan los recursos naturales controlados por el ente económico. Su cantidad y valor disminuyen en razón y de manera con mensurable con la extracción o remoción del producto.
- ACTIVOS NO DESPRECIABLES
- COSTOS DE ADQUISICION
- Todo elemento de propiedades, planta y equipo, que cumpla las condiciones para ser reconocido como un activo, se valorará por su costo. El costo de un elemento de propiedades, planta y equipo será el precio equivalente al contado en la fecha de reconocimiento.
- ejemplo
- MODO DE COSTO
- Con posterioridad a su reconocimiento como activo, un elemento de propiedades, planta y equipo se contabilizará por su costo menos la depreciación acumulada y el importe acumulado de las pérdidas por deterioro del valor.
- MODO DE REEVALUACION
- Con posterioridad a su reconocimiento como activo, un elemento de propiedades, planta y equipo cuyo valor razonable pueda medirse con fiabilidad, se contabilizará por su valor revaluado, que es su valor razonable, en el momento de la revaluación, menos la depreciación acumulada y el importe acumulado de las pérdidas por deterioro de valor que haya sufrido.
- MODO DE COSTO
- ejemplo
- Todo elemento de propiedades, planta y equipo, que cumpla las condiciones para ser reconocido como un activo, se valorará por su costo. El costo de un elemento de propiedades, planta y equipo será el precio equivalente al contado en la fecha de reconocimiento.
- TIPO DE DEPRECIACION
- METODOS
- LINEA RECTA
- El método de la línea recta es el método mas sencillo y más utilizado por las empresas, y consiste en dividir el valor del activo entre la vida útil del mismo. [Valor del activo/Vida útil]. Para utilizar este método primero determinemos la vida útil de los diferentes activos.
- ejemplo
- pongamos un vehículo cuyo valor es de $30.000.000. Se tiene entonces (30.000.000 /5) = 6.000.000.
- ejemplo
- El método de la línea recta es el método mas sencillo y más utilizado por las empresas, y consiste en dividir el valor del activo entre la vida útil del mismo. [Valor del activo/Vida útil]. Para utilizar este método primero determinemos la vida útil de los diferentes activos.
- LA SUMA DE LOS DIGITOS DEL AÑO
- Este es un método de depreciación acelerada que busca determinar una mayor alícuota de depreciación en los primeros años de vida útil del activo.
- ejemplo
- La formula que se aplica es: (Vida útil/suma dígitos)*Valor activo Suma de los dígitos es igual a (V(V+1))/2 donde V es la vida útil del activo. Ahora determinemos el factor. Suponiendo el mismo ejemplo del vehículo tendremos: (5(5+1)/2 (5*6)/2 = 15 Luego, 5/15 = 0,3333 Es decir que para el primer año, la depreciación será igual al 33.333% del valor del activo. (30.000.000 * 33,3333% = 10.000.000) Para el segundo año: 4/15 = 0,2666 Luego, para el segundo año la depreciación corresponde al 26.666% del valor del activo (30.000.000 * 26,666% = 8.000.000)
- ejemplo
- Este es un método de depreciación acelerada que busca determinar una mayor alícuota de depreciación en los primeros años de vida útil del activo.
- LA REDUCCION DE SALDOS
- Este es otro método que permite la depreciación acelerada. Para su implementación, exige necesariamente la utilización de un valor de salvamento, de lo contrario en el primer año se depreciaría el 100% del activo, por lo perdería validez este método.
- La formula a utilizar es la siguiente: Tasa de depreciación = 1- (Valor de salvamento/Valor activo)1/n Donde n es el la vida útil del activo Como se puede ver, lo primero que se debe hacer, es determinar la tasa de depreciación, para luego aplicar esa tasa al valor no depreciado del activo o saldo sin de preciar Continuando con el ejemplo del vehículo (suponiendo un valor de salvamento del 10% del valor del vehículo) tendremos: 1- ( 3.000.000/30.000.000)1/5 = 0,36904 Una vez determinada la tasa de depreciación se aplica al valor el activo sin depreciar, que para el primer periodo es de 30.000.000 Entonces 30.000.000 * 0,36904 = 11.071.279,67 Para el segundo periodo, el valor sin depreciar es de (30.000.000-11.071.279,67) = 18.928.720,33, por lo que la depreciación para este segundo periodo será de: 18.928.720,33 * 0,36904 = 6.985.505,22 Así sucesivamente hasta el último año de vida útil
- Este es otro método que permite la depreciación acelerada. Para su implementación, exige necesariamente la utilización de un valor de salvamento, de lo contrario en el primer año se depreciaría el 100% del activo, por lo perdería validez este método.
- UNIDADES DE PRODUCCION
- Este método es muy similar al de la línea recta en cuanto se distribuye la depreciación de forma equitativa en cada uno de los periodos. Para determinar la depreciación por este método, se divide en primer lugar el valor del activo por el número de unidades que puede producir durante toda su vida útil. Luego, en cada periodo se multiplica el número de unidades producidas en el periodo por el costo de depreciación correspondiente a cada unidad.
- EJEMPLO
- Se tiene una máquina valuada en $10.000.000 que puede producir en toda su vida útil 20.000 unidades. Entonces, 10.000.000/20.000 = 500. Quiere decir que a cada unidad que se produzca se le carga un costo por depreciación de $500 Si en el primer periodo, las unidades producidas por la maquina fue de 2.000 unidades, tenemos que la depreciación por el primer periodo es de: 2.000 * 500 = 1.000.000, y así con cada periodo.
- EJEMPLO
- Este método es muy similar al de la línea recta en cuanto se distribuye la depreciación de forma equitativa en cada uno de los periodos. Para determinar la depreciación por este método, se divide en primer lugar el valor del activo por el número de unidades que puede producir durante toda su vida útil. Luego, en cada periodo se multiplica el número de unidades producidas en el periodo por el costo de depreciación correspondiente a cada unidad.
- LINEA RECTA
- METODOS
- VIDA UTIL
- la vida útil es el periodo durante el cual se espera utilizar el activo depreciable por parte de la empresa, o bien el número de unidades de producción o similares que se espera obtener del mismo por parte de la empresa.
- ACTIVO FIJO Años de Vida Útil • Construcciones y edificaciones 20 • Maquinaria y Equipo 10 • Equipo de Oficina 10 • Equipo de Cómputo y Comunicación 5 • Equipo de transporte 5
- la vida útil es el periodo durante el cual se espera utilizar el activo depreciable por parte de la empresa, o bien el número de unidades de producción o similares que se espera obtener del mismo por parte de la empresa.
- CLASIFICACION
Informationen
- Beschreibung
- Mindmap am PROPIEDAD PLANTA Y EQUIPO, erstellt von Erika MORENO PACHECO am 01/02/2017.
- Erstellt von
- Erika MORENO PACHECO
- Aufrufe
- 9
- Bewertung
Mehr zu Propiedad, planta y equipo