
Mindmap
Avaliação de ações
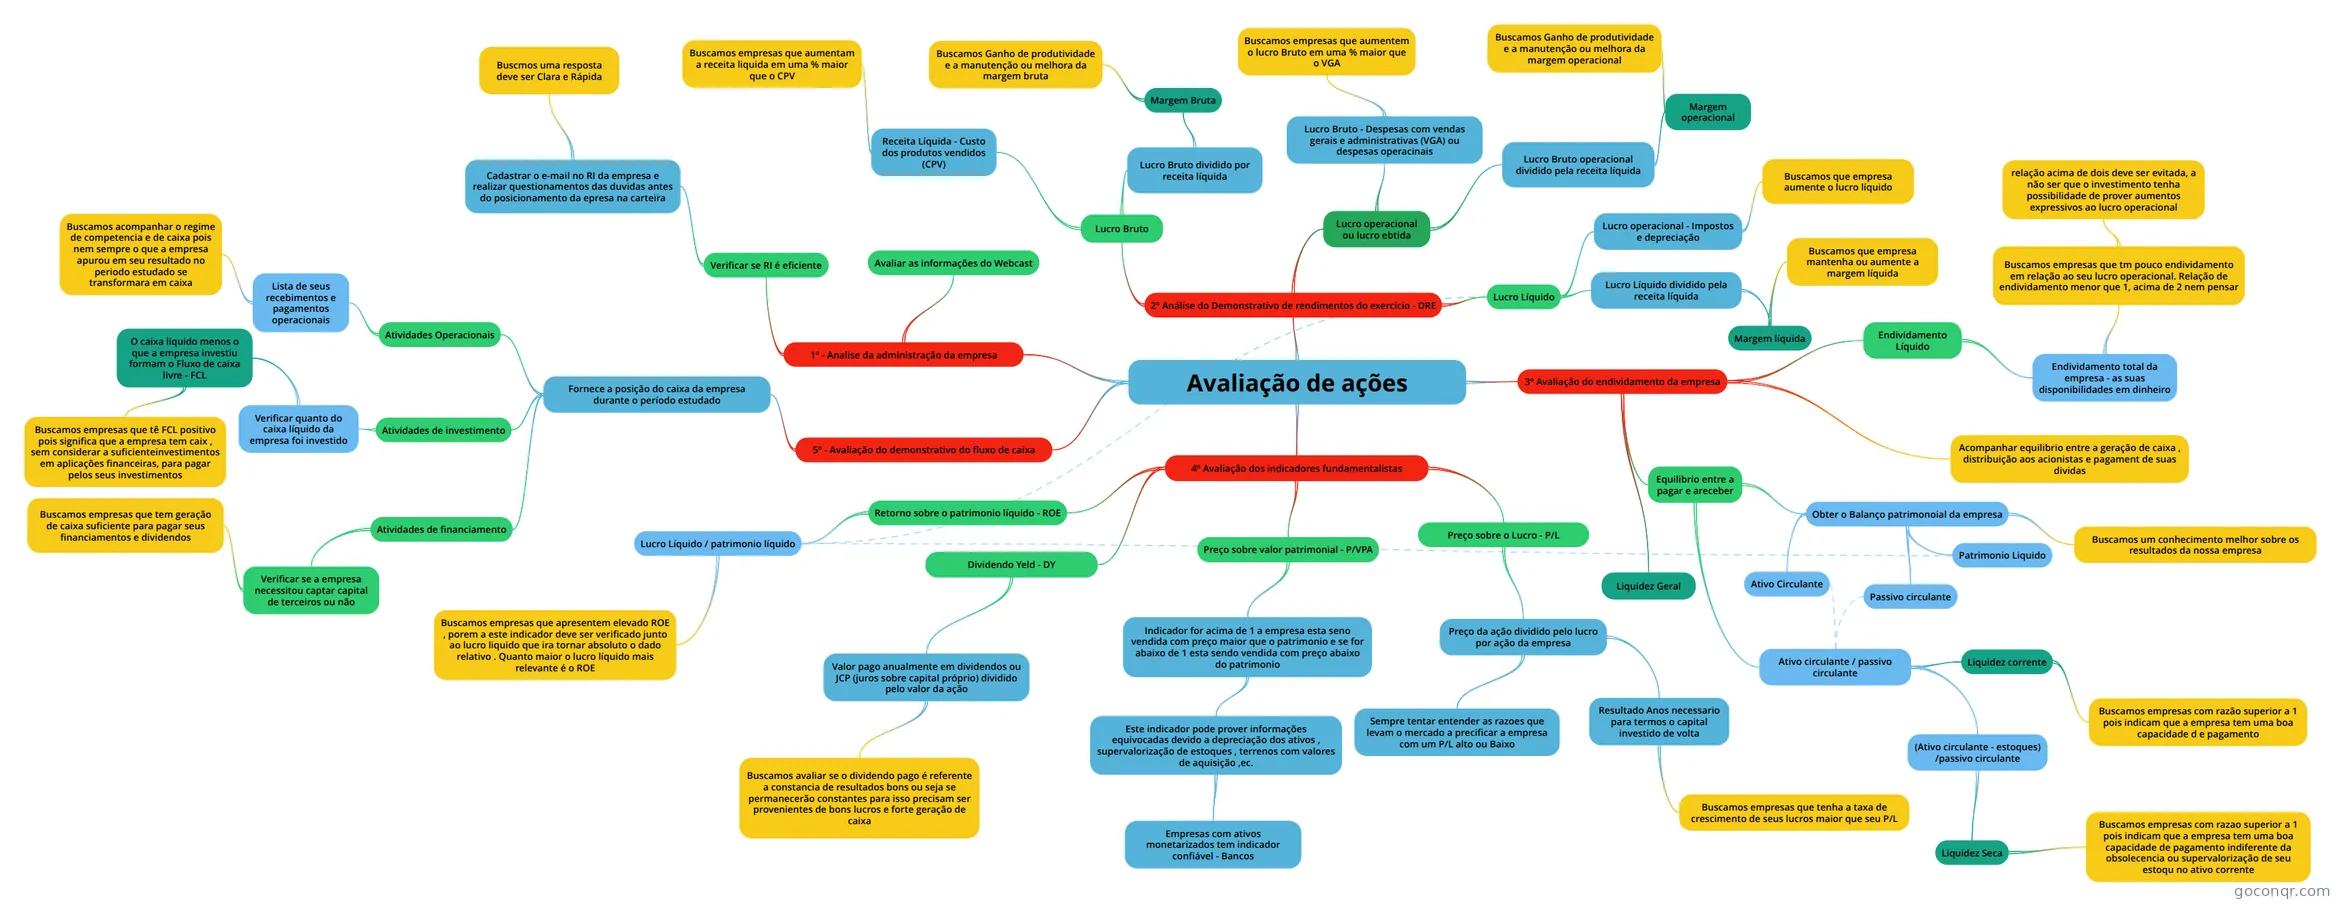
Mapa mental: Avaliação de ações
Inhalt der Mindmap
Avaliação de ações
1º - Analise da administração da empresa
- Verificar se RI é eficiente
- Cadastrar o e-mail no RI da empresa e realizar questionamentos das duvidas antes do posicionamento da epresa na carteira
- Buscmos uma resposta deve ser Clara e Rápida
- Cadastrar o e-mail no RI da empresa e realizar questionamentos das duvidas antes do posicionamento da epresa na carteira
- Avaliar as informações do Webcast
- Verificar se RI é eficiente
2º Análise do Demonstrativo de rendimentos do exercício - DRE
- Em contabilidade (Brasil), designa-se por receita líquida a receita bruta com deduções (contas redutoras). Por exemplo, no caso de Receita Bruta de Vendas (existem outras aglutinações de Receita Bruta):[1] Receita bruta de Vendas = 100.000,00(-) Devoluções de Vendas= 1.000,00(-) Descontos Comerciais = 500,00(-) Impostos incidentes sobre vendas = 40.000,00(=) Receita Líquida = 58.500,00 Da Receita Líquida, podem ser feitas ainda as seguintes deduções: (=) Receita Líquida = 58.500,00(-) Custos = 30.000,00(=) Lucro bruto = 28.500,00(-) Despesas = 20.000,00(=) Lucro líquido= 8.500,00 Não se deve confundir Receita Líquida com Faturamento Liquido. Faturamento líquido é o total do faturamento (faturas), deduzidos dos impostos em substituição (IPI Faturado e ICMS Substituição, por exemplo), categoria diferente dos impostos sobre vendas (ICMS).
- Lucro Bruto
- Lucro bruto Lucro bruto ou lucro das vendas ou lucro operacional bruto é a diferença entre o faturado e o custo de fazer o produto ou prover o serviço, antes de deduzir
- Receita Líquida - Custo dos produtos vendidos (CPV)
- Buscamos empresas que aumentam a receita liquida em uma % maior que o CPV
- Lucro Bruto dividido por receita líquida
- Margem Bruta
- Buscamos Ganho de produtividade e a manutenção ou melhora da margem bruta
- Margem Bruta
- Lucro operacional ou lucro ebtida
- Lucro antes de juros e imposto de renda Lucro antes de Juros e Imposto de Renda ou LAJIR (em inglês EBIT, Earnings before interest and taxes) é o lucro operacional, obtido nas demonstrações
- Lucro Bruto - Despesas com vendas gerais e administrativas (VGA) ou despesas operacinais
- Buscamos empresas que aumentem o lucro Bruto em uma % maior que o VGA
- Lucro Bruto operacional dividido pela receita líquida
- Margem operacional
- Buscamos Ganho de produtividade e a manutenção ou melhora da margem operacional
- Margem operacional
- Lucro Líquido
- Lucro operacional - Impostos e depreciação
- Buscamos que empresa aumente o lucro líquido
- Lucro Líquido dividido pela receita líquida
- Margem líquida
- Margem líquida Líquida ("ML") mede a fração de cada real de vendas que resultou em lucrolíquido. Corresponde ao Lucro Líquido ("LL") dividido pelas vendas líquidas
- Buscamos que empresa mantenha ou aumente a margem líquida
- Margem líquida
- Lucro operacional - Impostos e depreciação
3º Avaliação do endividamento da empresa
- Endividamento Líquido
- Endividamento total da empresa - as suas disponibilidades em dinheiro
- Buscamos empresas que tm pouco endividamento em relação ao seu lucro operacional. Relação de endividamento menor que 1, acima de 2 nem pensar
- relação acima de dois deve ser evitada, a não ser que o investimento tenha possibilidade de prover aumentos expressivos ao lucro operacional
- Buscamos empresas que tm pouco endividamento em relação ao seu lucro operacional. Relação de endividamento menor que 1, acima de 2 nem pensar
- Endividamento total da empresa - as suas disponibilidades em dinheiro
- Equilibrio entre a pagar e areceber
- Obter o Balanço patrimonoial da empresa
- Ativo Circulante
- Ativo circulante, em contabilidade, é uma referência aos bens e direitos que podem ser convertidos em dinheiro em curto prazo. Os ativos que podem ser considerados como circulantes incluem: dinheiro em caixa, conta movimento em banco, aplicações financeiras, contas a receber, estoques, despesas antecipadas, numerário em caixa, depósito bancário, mercadorias, matérias-primas e títulos. De acordo com a Lei 6.404/76 (modificada pela Lei 11.941/2009), o Ativo no Balanço Patrimonial se constituirá dos seguintes grupos: Ativo Circulante e Ativo Não-Circulante. O ativo circulante é aquele que irá se realizar até o final do exercício social seguinte ao do balanço que está sendo elaborado e é equivalente ao "capital em giro". O Capital de giro ou Capital Circulante Líquido é a diferença entre o Ativo Circulante e o Passivo Circulante, conforme estava estabelecido na terminologia da DOAR (Demonstração das origens e aplicações de recursos) na Lei 6.404/76 até 2007. A partir de 01.01.2008, a DOAR foi extinta, por força da Lei 11.638/2007, que modificou a Lei 6.404/76. Em resumo, o ativo circulante é o termo usado na contabilidade, para mostrar os valores e os direitos que a entidade possui no curto prazo, sendo assim detalhados no Balanço Patrimonial: EstoquesExemplos: matéria-prima, produtos em elaboração, produtos acabados e mercadorias para revenda.Dívidas de terceiros de curto prazoExemplos: dívidas de clientes, títulos a receber de clientes, dívidas de cobrança duvidosa de clientes, dívidas do estado e outros entes públicos.Depósitos bancários e caixaExemplos: depósitos bancários, dinheiro em caixa.Acréscimos e diferimentosExemplos: acréscimos de proveitos, custos diferidos.
- Passivo circulante
- Patrimonio Liquido
- O Patrimônio Líquido (português brasileiro) ou Capital Próprio (português europeu) representa os valores que os sócios ou acionistas têm na empresa em um determinado momento. No balanço patrimonial, a diferença entre o valor dos ativos e dos passivos representa o Patrimônio Líquido, que é o valor contábil devido pela pessoa jurídica aos sócios ou acionistas, baseado no Princípio da Entidade. No Brasil, conforme disposto pela Lei 6404/76, o Patrimônio Líquido é dividido em:[1] Capital socialReservas de capitalAjustes de avaliação patrimonialReservas de lucrosAções em tesourariaPrejuízos acumulados
- Buscamos um conhecimento melhor sobre os resultados da nossa empresa
- Ativo Circulante
- Ativo circulante / passivo circulante
- Liquidez corrente
- Capacidade da empresa fazer o pagamento de suas dividas
- Buscamos empresas com razão superior a 1 pois indicam que a empresa tem uma boa capacidade d e pagamento
- (Ativo circulante - estoques) /passivo circulante
- Liquidez Seca
- Buscamos empresas com razao superior a 1 pois indicam que a empresa tem uma boa capacidade de pagamento indiferente da obsolecencia ou supervalorização de seu estoqu no ativo corrente
- Liquidez Seca
- Liquidez corrente
- Obter o Balanço patrimonoial da empresa
- Acompanhar equilibrio entre a geração de caixa , distribuição aos acionistas e pagament de suas dividas
- Liquidez Geral
- Endividamento Líquido
4º Avaliação dos indicadores fundamentalistas
- Preço sobre o Lucro - P/L
- Índice Preço/Lucro ação (numerador) é o preço de mercado de uma ação. O lucro por ação (denominador) é o lucro líquido da empresa mais recente do período de um ano, dividido
- Preço da ação dividido pelo lucro por ação da empresa
- Resultado Anos necessario para termos o capital investido de volta
- Buscamos empresas que tenha a taxa de crescimento de seus lucros maior que seu P/L
- Sempre tentar entender as razoes que levam o mercado a precificar a empresa com um P/L alto ou Baixo
- Resultado Anos necessario para termos o capital investido de volta
- Preço sobre valor patrimonial - P/VPA
- Indicador for acima de 1 a empresa esta seno vendida com preço maior que o patrimonio e se for abaixo de 1 esta sendo vendida com preço abaixo do patrimonio
- Este indicador pode prover informações equivocadas devido a depreciação dos ativos , supervalorização de estoques , terrenos com valores de aquisição ,ec.
- Empresas com ativos monetarizados tem indicador confiável - Bancos
- Este indicador pode prover informações equivocadas devido a depreciação dos ativos , supervalorização de estoques , terrenos com valores de aquisição ,ec.
- Indicador for acima de 1 a empresa esta seno vendida com preço maior que o patrimonio e se for abaixo de 1 esta sendo vendida com preço abaixo do patrimonio
- Dividendo Yeld - DY
- Dividend Yield, abreviadamente DY, é uma expressão inglesa que traduzida literalmente significa rendimento do dividendo. É um índice criado para medir a rentabilidade dos dividendos de uma empresa em relação ao preço de suas ações. Este índice traz o benefício de poder comparar a rentabilidade dos dividendos entre empresas. É o rácio que corresponde a uma fração em que figuram em numerador os dividendos por ação e em denominador o preço unitário das ações. Ele exprime, portanto, uma parte da remuneração dos acionistas. Por exemplo, a empresa de telefonia móvel Vivo S.A., aprovou em 20/03/2009, a distribuição de dividendos a seus acionistas, no valor de R$0,72 por ação, a serem pagos em 30/12/2009[1]. Supondo que o preço das ações da VIVO seja de R$31,10 no início do exercício de 2010, calcularemos o dividend yield da seguinte forma: DYH=(D/A)*100 = (0,72/31,10)*100 = 2,32% Onde: DYH = Dividend yield histórico, em (%).D = Valor do dividendo de um exercício em R$.A = Preço por ação no início do exercício em R$. No exemplo acima a Vivo S.A. pagou 2,32% sobre o valor da ação. Além dos dividendos, as empresas também pagam através de Juros Sobre Capital Próprio (JCP). No exemplo, a Vivo S.A. também pagou R$0,44 por ação de JCP, com 15% de Imposto de Renda retido na fonte (R$0,07), ou seja, R$0,37 por ação de lucro líquido.
- Valor pago anualmente em dividendos ou JCP (juros sobre capital próprio) dividido pelo valor da ação
- Buscamos avaliar se o dividendo pago é referente a constancia de resultados bons ou seja se permanecerão constantes para isso precisam ser provenientes de bons lucros e forte geração de caixa
- Retorno sobre o patrimonio líquido - ROE
- ROE é o acrônimo de Return On equity (em português: Retorno sobre o Patrimônio). A ROE é um indicador financeiro percentual que se refere à capacidade de uma empresa em agregar valor a ela mesma utilizando os seus próprios recursos. Isto é, o quanto ela consegue crescer usando nada além daquilo que ela já tem. O ROE é frequentemente utilizado por investidores, acionistas, financeiras, e outras entidades para acompanhar o potencial e estabilidade de uma empresa. Para se calcular o ROE, multiplica-se a margem líquida de uma empresa por seu giro de ativos e pela sua alavancagem financeira: ROE=(LucroLiquido/Vendas)*(Vendas/TotaldeAtivos)*(TotaldeAtivos/PatrimonioLiquido)=(LucroLiquido/PatrimonioLiquido)} O ROE tem como equivalentes, os termos: "Rentabilidade", "Rentabilidade Líquida" e "Retorno sobre o Capital". É possível calcular também a rentabilidade do capital próprio inicial e médio, bastando colocar no denominador o patrimônio líquido (PL) inicial ou a média entre os PL inicial e final.
- Lucro Líquido / patrimonio líquido
- Buscamos empresas que apresentem elevado ROE , porem a este indicador deve ser verificado junto ao lucro liquido que ira tornar absoluto o dado relativo . Quanto maior o lucro líquido mais relevante é o ROE
- Preço sobre o Lucro - P/L
5º - Avaliação do demonstrativo do fluxo de caixa
- Fornece a posição do caixa da empresa durante o período estudado
- Atividades Operacionais
- Lista de seus recebimentos e pagamentos operacionais
- Buscamos acompanhar o regime de competencia e de caixa pois nem sempre o que a empresa apurou em seu resultado no periodo estudado se transformara em caixa
- Lista de seus recebimentos e pagamentos operacionais
- Atividades de investimento
- Verificar quanto do caixa líquido da empresa foi investido
- O caixa líquido menos o que a empresa investiu formam o Fluxo de caixa livre - FCL
- Buscamos empresas que tê FCL positivo pois significa que a empresa tem caix , sem considerar a suficienteinvestimentos em aplicações financeiras, para pagar pelos seus investimentos
- O caixa líquido menos o que a empresa investiu formam o Fluxo de caixa livre - FCL
- Verificar quanto do caixa líquido da empresa foi investido
- Atividades de financiamento
- Verificar se a empresa necessitou captar capital de terceiros ou não
- Buscamos empresas que tem geração de caixa suficiente para pagar seus financiamentos e dividendos
- Verificar se a empresa necessitou captar capital de terceiros ou não
- Atividades Operacionais
- Fornece a posição do caixa da empresa durante o período estudado
Informationen
- Beschreibung
- Mindmap am Avaliação de ações, erstellt von Daniel Arêas am 25/03/2017.
- Erstellt von
- Daniel Arêas
- Aufrufe
- 1
- Tags
- Bewertung
Mehr zu Análise fundamentalista de ações