
Mindmap
ESTATUTO TRIBUTARIO
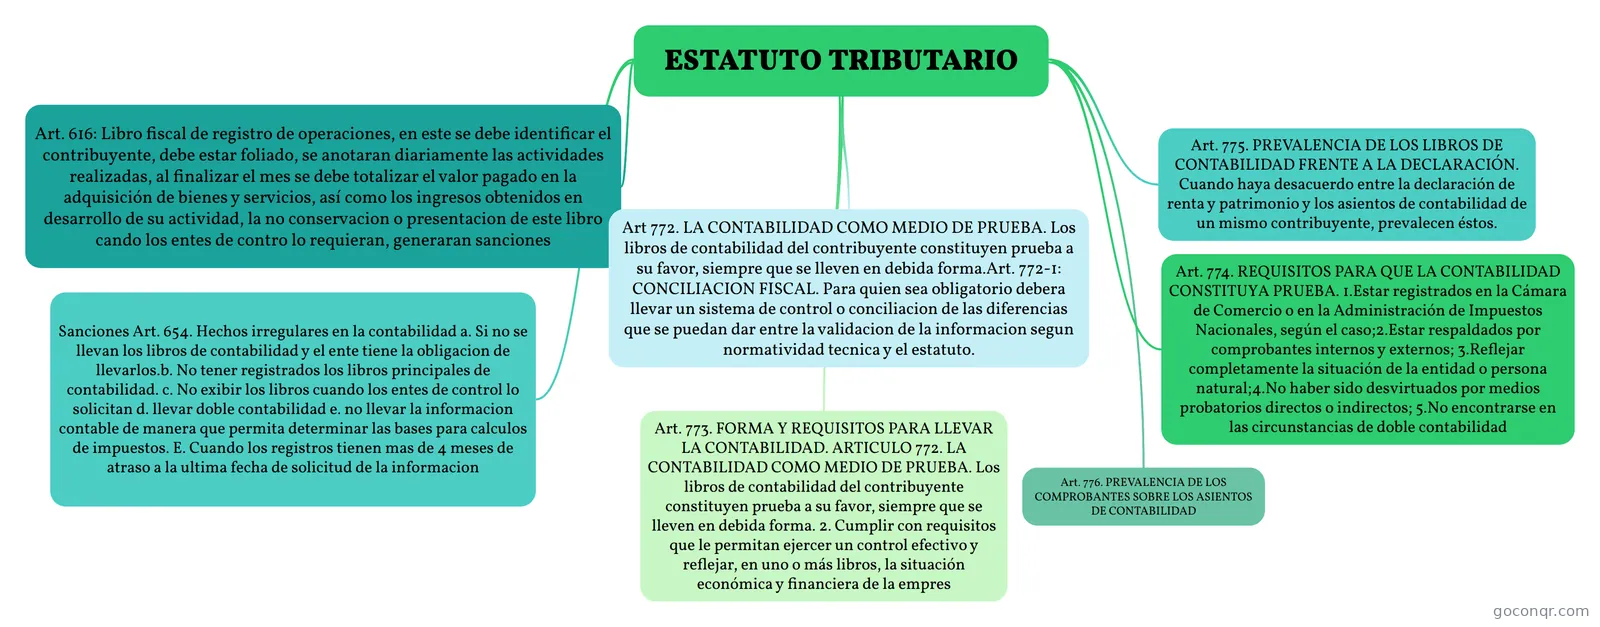
Mapa mental: Estatuto tributario y contabilidad
Inhalt der Mindmap
ESTATUTO TRIBUTARIO
Art. 616: Libro fiscal de registro de operaciones, en este se debe identificar el contribuyente, debe estar foliado, se anotaran diariamente las actividades realizadas, al finalizar el mes se debe totalizar el valor pagado en la adquisición de bienes y servicios, así como los ingresos obtenidos en desarrollo de su actividad, la no conservacion o presentacion de este libro cando los entes de contro lo requieran, generaran sanciones
Sanciones Art. 654. Hechos irregulares en la contabilidad a. Si no se llevan los libros de contabilidad y el ente tiene la obligacion de llevarlos.b. No tener registrados los libros principales de contabilidad. c. No exibir los libros cuando los entes de control lo solicitan d. llevar doble contabilidad e. no llevar la informacion contable de manera que permita determinar las bases para calculos de impuestos. E. Cuando los registros tienen mas de 4 meses de atraso a la ultima fecha de solicitud de la informacion
Art 772. LA CONTABILIDAD COMO MEDIO DE PRUEBA. Los libros de contabilidad del contribuyente constituyen prueba a su favor, siempre que se lleven en debida forma.Art. 772-1: CONCILIACION FISCAL. Para quien sea obligatorio debera llevar un sistema de control o conciliacion de las diferencias que se puedan dar entre la validacion de la informacion segun normatividad tecnica y el estatuto.
Art. 773. FORMA Y REQUISITOS PARA LLEVAR LA CONTABILIDAD. ARTICULO 772. LA CONTABILIDAD COMO MEDIO DE PRUEBA. Los libros de contabilidad del contribuyente constituyen prueba a su favor, siempre que se lleven en debida forma. 2. Cumplir con requisitos que le permitan ejercer un control efectivo y reflejar, en uno o más libros, la situación económica y financiera de la empres
Art. 774. REQUISITOS PARA QUE LA CONTABILIDAD CONSTITUYA PRUEBA. 1.Estar registrados en la Cámara de Comercio o en la Administración de Impuestos Nacionales, según el caso;2.Estar respaldados por comprobantes internos y externos; 3.Reflejar completamente la situación de la entidad o persona natural;4.No haber sido desvirtuados por medios probatorios directos o indirectos; 5.No encontrarse en las circunstancias de doble contabilidad
Art. 775. PREVALENCIA DE LOS LIBROS DE CONTABILIDAD FRENTE A LA DECLARACIÓN. Cuando haya desacuerdo entre la declaración de renta y patrimonio y los asientos de contabilidad de un mismo contribuyente, prevalecen éstos.
Art. 776. PREVALENCIA DE LOS COMPROBANTES SOBRE LOS ASIENTOS DE CONTABILIDAD
Informationen
- Beschreibung
- Mindmap am ESTATUTO TRIBUTARIO, erstellt von Carolina Lora am 31/03/2017.
- Erstellt von
- Carolina Lora
- Aufrufe
- 2
- Bewertung