
Mindmap
relatório contábil-financeiro
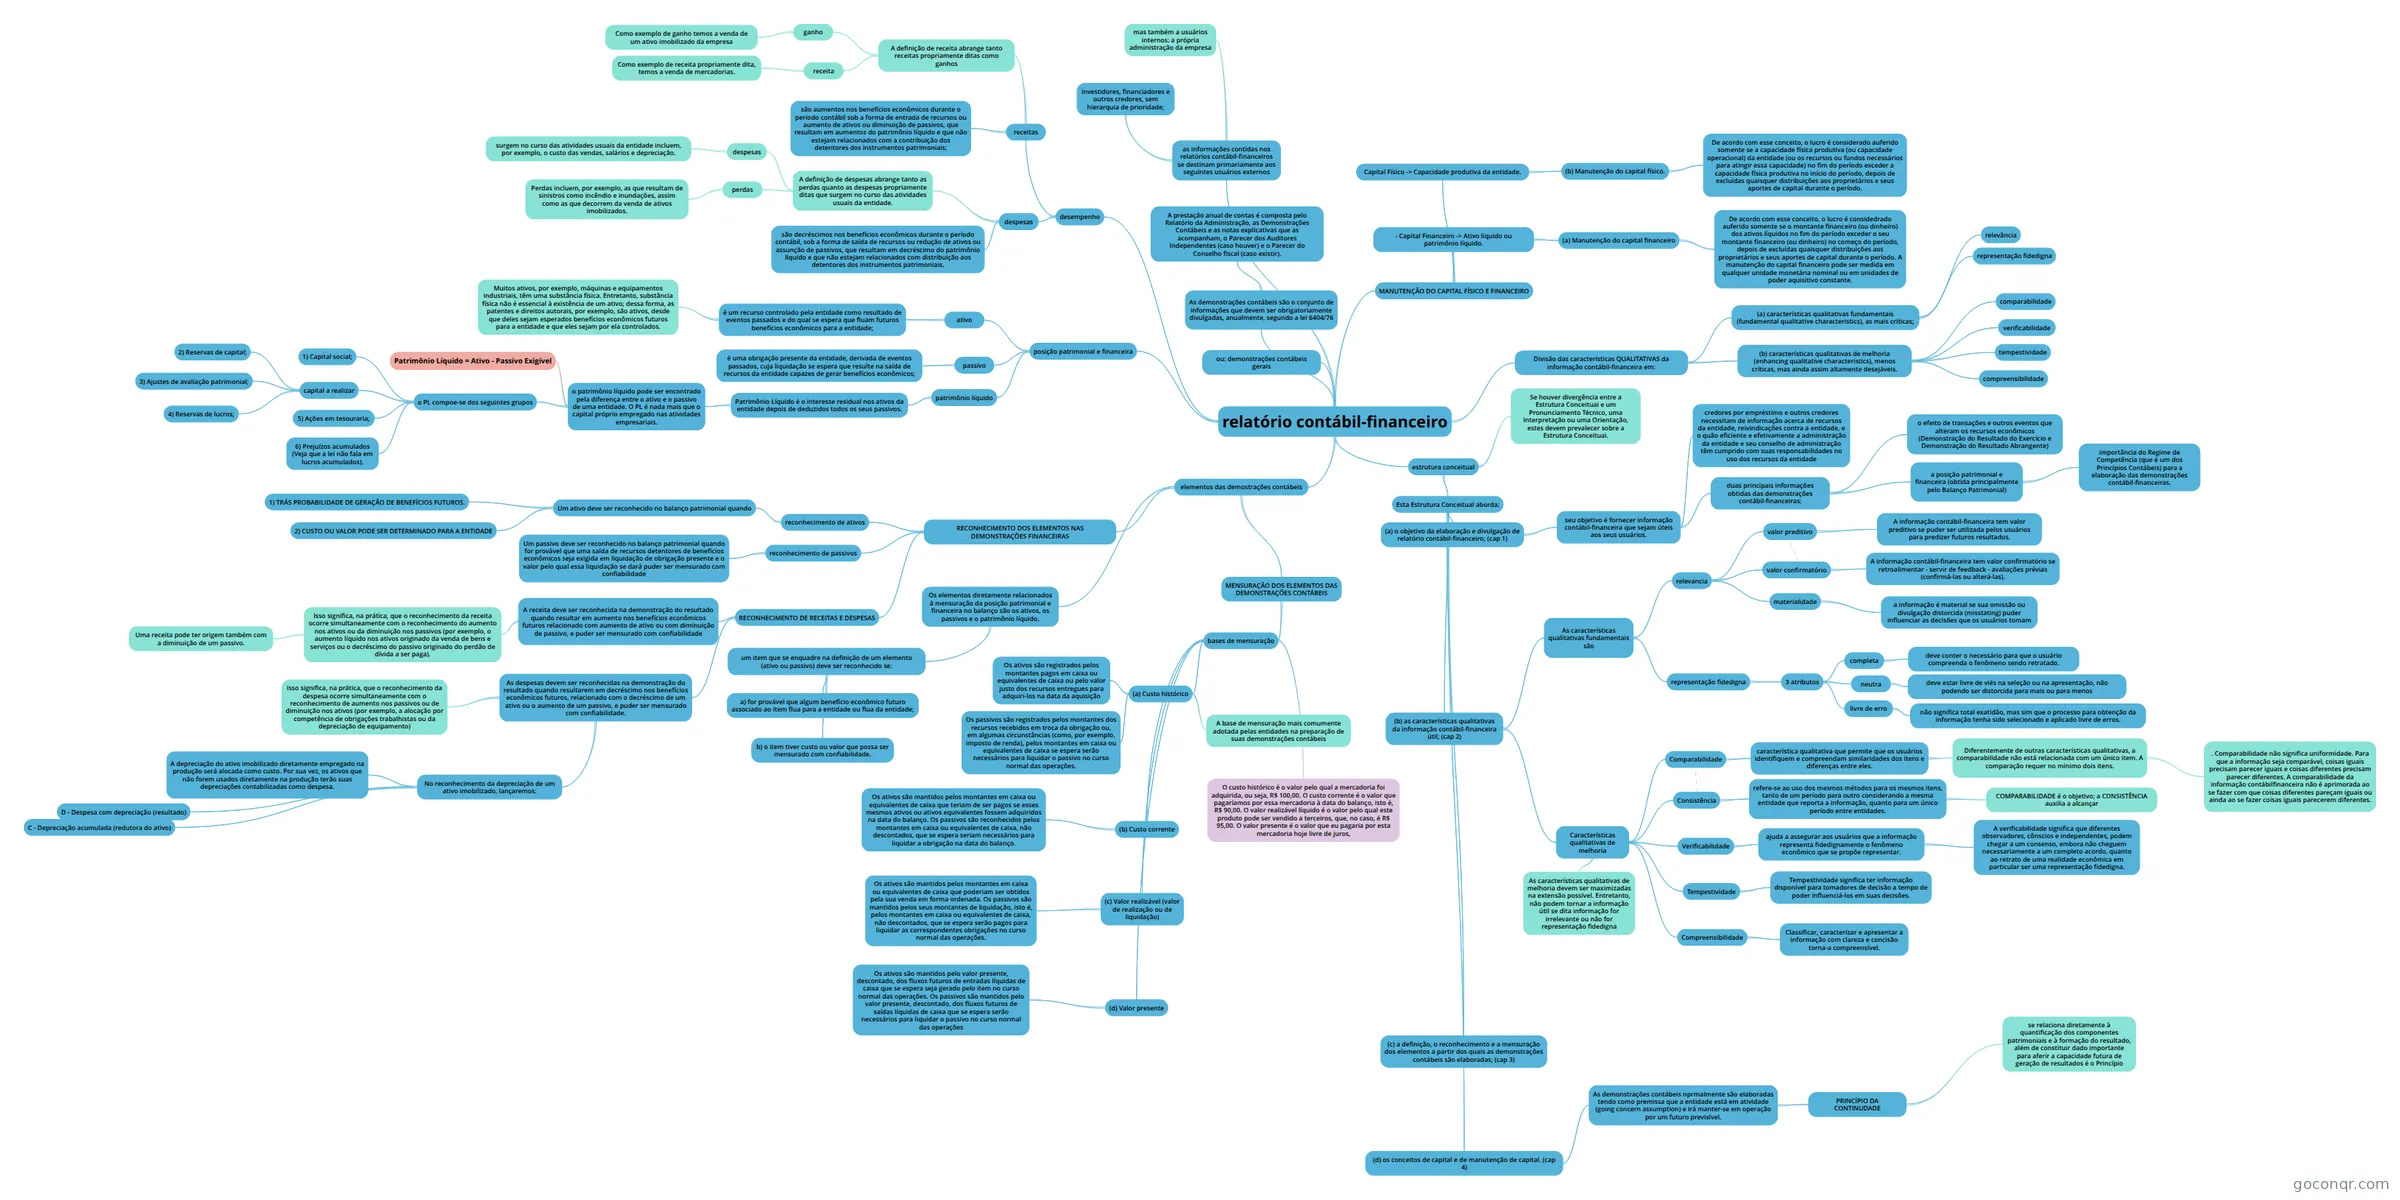
Mapa mental: relatório contábil-financeiro
Inhalt der Mindmap
relatório contábil-financeiro
as informações contidas nos relatórios contábil-financeiros se destinam primariamente aos seguintes usuários externos
- investidores, financiadores e outros credores, sem hierarquia de prioridade;
- mas também a usuários internos: a própria administração da empresa
Divisão das características QUALITATIVAS da informação contábil-financeira em:
- (a) características qualitativas fundamentais (fundamental qualitative characteristics), as mais críticas;
- relevância
- representação fidedigna
- (b) características qualitativas de melhoria (enhancing qualitative characteristics), menos críticas, mas ainda assim altamente desejáveis.
- comparabilidade
- verificabilidade
- tempestividade
- compreensibilidade
- (a) características qualitativas fundamentais (fundamental qualitative characteristics), as mais críticas;
estrutura conceitual
- Se houver divergência entre a Estrutura Conceituai e um Pronunciamento Técnico, uma Interpretação ou uma Orientação, estes devem prevalecer sobre a Estrutura Conceituai.
- Esta Estrutura Conceitual aborda:
- (a) o objetivo da elaboração e divulgação de relatório contábil-financeiro; (cap 1)
- seu objetivo é fornecer informação contábil-financeira que sejam úteis aos seus usuários.
- credores por empréstimo e outros credores necessitam de informação acerca de recursos da entidade, reivindicações contra a entidade, e o quão eficiente e efetivamente a administração da entidade e seu conselho de administração têm cumprido com suas responsabilidades no uso dos recursos da entidade
- duas principais informações obtidas das demonstrações contábil-financeiras:
- a posição patrimonial e financeira (obtida principalmente pelo Balanço Patrimonial)
- importância do Regime de Competência (que é um dos Princípios Contábeis) para a elaboração das demonstrações contábil-financeiras.
- o efeito de transações e outros eventos que alteram os recursos econômicos (Demonstração do Resultado do Exercício e Demonstração do Resultado Abrangente)
- a posição patrimonial e financeira (obtida principalmente pelo Balanço Patrimonial)
- seu objetivo é fornecer informação contábil-financeira que sejam úteis aos seus usuários.
- (b) as características qualitativas da informação contábil-financeira útil; (cap 2)
- As características qualitativas fundamentais são
- relevancia
- valor preditivo
- A informação contábil-financeira tem valor preditivo se puder ser utilizada pelos usuários para predizer futuros resultados.
- valor confirmatório
- A informação contábil-financeira tem valor confirmatório se retroalimentar - servir de feedback - avaliações prévias (confirmá-las ou alterá-las).
- materialidade
- a informação é material se sua omissão ou divulgação distorcida (misstating) puder influenciar as decisões que os usuários tomam
- valor preditivo
- representação fidedigna
- 3 atributos
- completa
- deve conter o necessário para que o usuário compreenda o fenômeno sendo retratado.
- neutra
- deve estar livre de viés na seleção ou na apresentação, não podendo ser distorcida para mais ou para menos
- livre de erro
- não significa total exatidão, mas sim que o processo para obtenção da informação tenha sido selecionado e aplicado livre de erros.
- completa
- 3 atributos
- relevancia
- Características qualitativas de melhoria
- Comparabilidade
- característica qualitativa que permite que os usuários identifiquem e compreendam similaridades dos itens e diferenças entre eles.
- Diferentemente de outras características qualitativas, a comparabilidade não está relacionada com um único item. A comparação requer no mínimo dois itens.
- . Comparabilidade não significa uniformidade. Para que a informação seja comparável, coisas iguais precisam parecer iguais e coisas diferentes precisam parecer diferentes. A comparabilidade da informação contábilfinanceira não é aprimorada ao se fazer com que coisas diferentes pareçam iguais ou ainda ao se fazer coisas iguais parecerem diferentes.
- Diferentemente de outras características qualitativas, a comparabilidade não está relacionada com um único item. A comparação requer no mínimo dois itens.
- característica qualitativa que permite que os usuários identifiquem e compreendam similaridades dos itens e diferenças entre eles.
- Consistência
- refere-se ao uso dos mesmos métodos para os mesmos itens, tanto de um período para outro considerando a mesma entidade que reporta a informação, quanto para um único período entre entidades.
- COMPARABILIDADE é o objetivo; a CONSISTÊNCIA auxilia a alcançar
- refere-se ao uso dos mesmos métodos para os mesmos itens, tanto de um período para outro considerando a mesma entidade que reporta a informação, quanto para um único período entre entidades.
- Verificabilidade
- ajuda a assegurar aos usuários que a informação representa fidedignamente o fenômeno econômico que se propõe representar.
- A verificabilidade significa que diferentes observadores, cônscios e independentes, podem chegar a um consenso, embora não cheguem necessariamente a um completo acordo, quanto ao retrato de uma realidade econômica em particular ser uma representação fidedigna.
- ajuda a assegurar aos usuários que a informação representa fidedignamente o fenômeno econômico que se propõe representar.
- Tempestividade
- Tempestividade significa ter informação disponível para tomadores de decisão a tempo de poder influenciá-los em suas decisões.
- Compreensibilidade
- Classificar, caracterizar e apresentar a informação com clareza e concisão torna-a compreensível.
- As características qualitativas de melhoria devem ser maximizadas na extensão possível. Entretanto, não podem tornar a informação útil se dita informação for irrelevante ou não for representação fidedigna
- Comparabilidade
- As características qualitativas fundamentais são
- (c) a definição, o reconhecimento e a mensuração dos elementos a partir dos quais as demonstrações contábeis são elaboradas; (cap 3)
- (d) os conceitos de capital e de manutenção de capital. (cap 4)
- As demonstrações contábeis nprmalmente são elaboradas tendo como premissa que a entidade está em atividade (going concern assumption) e irá manter-se em operação por um futuro previsível.
- PRINCÍPIO DA CONTINUDADE
- se relaciona diretamente à quantificação dos componentes patrimoniais e à formação do resultado, além de constituir dado importante para aferir a capacidade futura de geração de resultados é o Princípio
- PRINCÍPIO DA CONTINUDADE
- As demonstrações contábeis nprmalmente são elaboradas tendo como premissa que a entidade está em atividade (going concern assumption) e irá manter-se em operação por um futuro previsível.
- (a) o objetivo da elaboração e divulgação de relatório contábil-financeiro; (cap 1)
ou: demonstrações contábeis gerais
As demonstrações contábeis são o conjunto de informações que devem ser obrigatoriamente divulgadas, anualmente, segundo a lei 6404/76
- A prestação anual de contas é composta pelo Relatório da Administração, as Demonstrações Contábeis e as notas explicativas que as acompanham, o Parecer dos Auditores Independentes (caso houver) e o Parecer do Conselho fiscal (caso existir).
elementos das demostrações contábeis
- Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no balanço são os ativos, os passivos e o patrimônio líquido.
- um item que se enquadre na definição de um elemento (ativo ou passivo) deve ser reconhecido se:
- a) for provável que algum benefício econômico futuro associado ao item flua para a entidade ou flua da entidade;
- b) o item tiver custo ou valor que possa ser mensurado com confiabilidade.
- um item que se enquadre na definição de um elemento (ativo ou passivo) deve ser reconhecido se:
- RECONHECIMENTO DOS ELEMENTOS NAS DEMONSTRAÇÕES FINANCEIRAS
- reconhecimento de ativos
- Um ativo deve ser reconhecido no balanço patrimonial quando
- 1) TRÁS PROBABILIDADE DE GERAÇÃO DE BENEFÍCIOS FUTUROS.
- 2) CUSTO OU VALOR PODE SER DETERMINADO PARA A ENTIDADE
- Um ativo deve ser reconhecido no balanço patrimonial quando
- reconhecimento de passivos
- Um passivo deve ser reconhecido no balanço patrimonial quando for provável que uma saída de recursos detentores de benefícios econômicos seja exigida em liquidação de obrigação presente e o valor pelo qual essa liquidação se dará puder ser mensurado com confiabilidade
- RECONHECIMENTO DE RECEITAS E DESPESAS
- A receita deve ser reconhecida na demonstração do resultado quando resultar em aumento nos benefícios econômicos futuros relacionado com aumento de ativo ou com diminuição de passivo, e puder ser mensurado com confiabilidade
- Isso significa, na prática, que o reconhecimento da receita ocorre simultaneamente com o reconhecimento do aumento nos ativos ou da diminuição nos passivos (por exemplo, o aumento líquido nos ativos originado da venda de bens e serviços ou o decréscimo do passivo originado do perdão de dívida a ser paga).
- Uma receita pode ter origem também com a diminuição de um passivo.
- Isso significa, na prática, que o reconhecimento da receita ocorre simultaneamente com o reconhecimento do aumento nos ativos ou da diminuição nos passivos (por exemplo, o aumento líquido nos ativos originado da venda de bens e serviços ou o decréscimo do passivo originado do perdão de dívida a ser paga).
- As despesas devem ser reconhecidas na demonstração do resultado quando resultarem em decréscimo nos benefícios econômicos futuros, relacionado com o decréscimo de um ativo ou o aumento de um passivo, e puder ser mensurado com confiabilidade.
- Isso significa, na prática, que o reconhecimento da despesa ocorre simultaneamente com o reconhecimento de aumento nos passivos ou de diminuição nos ativos (por exemplo, a alocação por competência de obrigações trabalhistas ou da depreciação de equipamento)
- No reconhecimento da depreciação de um ativo imobilizado, lançaremos:
- D - Despesa com depreciação (resultado)
- C - Depreciação acumulada (redutora do ativo)
- A depreciação do ativo imobilizado diretamente empregado na produção será alocada como custo. Por sua vez, os ativos que não forem usados diretamente na produção terão suas depreciações contabilizadas como despesa.
- A receita deve ser reconhecida na demonstração do resultado quando resultar em aumento nos benefícios econômicos futuros relacionado com aumento de ativo ou com diminuição de passivo, e puder ser mensurado com confiabilidade
- reconhecimento de ativos
- MENSURAÇÃO DOS ELEMENTOS DAS DEMONSTRAÇÕES CONTÁBEIS
- bases de mensuração
- (a) Custo histórico
- Os ativos são registrados pelos montantes pagos em caixa ou equivalentes de caixa ou pelo valor justo dos recursos entregues para adquiri-los na data da aquisição
- Os passivos são registrados pelos montantes dos recursos recebidos em troca da obrigação ou, em algumas circunstâncias (como, por exemplo, imposto de renda), pelos montantes em caixa ou equivalentes de caixa se espera serão necessários para liquidar o passivo no curso normal das operações.
- A base de mensuração mais comumente adotada pelas entidades na preparação de suas demonstrações contábeis
- (b) Custo corrente
- Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que teriam de ser pagos se esses mesmos ativos ou ativos equivalentes fossem adquiridos na data do balanço. Os passivos são reconhecidos pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera seriam necessários para liquidar a obrigação na data do balanço.
- (c) Valor realizável (valor de realização ou de liquidação)
- Os ativos são mantidos pelos montantes em caixa ou equivalentes de caixa que poderiam ser obtidos pela sua venda em forma ordenada. Os passivos são mantidos pelos seus montantes de liquidação, isto é, pelos montantes em caixa ou equivalentes de caixa, não descontados, que se espera serão pagos para liquidar as correspondentes obrigações no curso normal das operações.
- (d) Valor presente
- Os ativos são mantidos pelo valor presente, descontado, dos fluxos futuros de entradas líquidas de caixa que se espera seja gerado pelo item no curso normal das operações. Os passivos são mantidos pelo valor presente, descontado, dos fluxos futuros de saídas líquidas de caixa que se espera serão necessários para liquidar o passivo no curso normal das operações
- O custo histórico é o valor pelo qual a mercadoria foi adquirida, ou seja, R$ 100,00. O custo corrente é o valor que pagaríamos por essa mercadoria à data do balanço, isto é, R$ 90,00. O valor realizável líquido é o valor pelo qual este produto pode ser vendido a terceiros, que, no caso, é R$ 95,00. O valor presente é o valor que eu pagaria por esta mercadoria hoje livre de juros,
- (a) Custo histórico
- bases de mensuração
- Os elementos diretamente relacionados à mensuração da posição patrimonial e financeira no balanço são os ativos, os passivos e o patrimônio líquido.
posição patrimonial e financeira
- ativo
- é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade;
- Muitos ativos, por exemplo, máquinas e equipamentos industriais, têm uma substância física. Entretanto, substância física não é essencial à existência de um ativo; dessa forma, as patentes e direitos autorais, por exemplo, são ativos, desde que deles sejam esperados benefícios econômicos futuros para a entidade e que eles sejam por ela controlados.
- é um recurso controlado pela entidade como resultado de eventos passados e do qual se espera que fluam futuros benefícios econômicos para a entidade;
- passivo
- é uma obrigação presente da entidade, derivada de eventos passados, cuja liquidação se espera que resulte na saída de recursos da entidade capazes de gerar benefícios econômicos;
- patrimônio líquido
- Patrimônio Líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos.
- o patrimônio líquido pode ser encontrado pela diferença entre o ativo e o passivo de uma entidade. O PL é nada mais que o capital próprio empregado nas atividades empresariais.
- Patrimônio Líquido = Ativo - Passivo Exigível
- o PL compoe-se dos seguintes grupos
- 1) Capital social;
- 5) Ações em tesouraria;
- 6) Prejuízos acumulados (Veja que a lei não fala em lucros acumulados).
- capital a realizar
- 2) Reservas de capital;
- 3) Ajustes de avaliação patrimonial;
- 4) Reservas de lucros;
- o patrimônio líquido pode ser encontrado pela diferença entre o ativo e o passivo de uma entidade. O PL é nada mais que o capital próprio empregado nas atividades empresariais.
- Patrimônio Líquido é o interesse residual nos ativos da entidade depois de deduzidos todos os seus passivos.
- ativo
desempenho
- receitas
- são aumentos nos benefícios econômicos durante o período contábil sob a forma de entrada de recursos ou aumento de ativos ou diminuição de passivos, que resultam em aumentos do patrimônio líquido e que não estejam relacionados com a contribuição dos detentores dos instrumentos patrimoniais;
- A definição de receita abrange tanto receitas propriamente ditas como ganhos
- ganho
- Como exemplo de ganho temos a venda de um ativo imobilizado da empresa
- receita
- Como exemplo de receita propriamente dita, temos a venda de mercadorias.
- ganho
- despesas
- são decréscimos nos benefícios econômicos durante o período contábil, sob a forma de saída de recursos ou redução de ativos ou assunção de passivos, que resultam em decréscimo do patrimônio líquido e que não estejam relacionados com distribuição aos detentores dos instrumentos patrimoniais.
- A definição de despesas abrange tanto as perdas quanto as despesas propriamente ditas que surgem no curso das atividades usuais da entidade.
- despesas
- surgem no curso das atividades usuais da entidade incluem, por exemplo, o custo das vendas, salários e depreciação.
- perdas
- Perdas incluem, por exemplo, as que resultam de sinistros como incêndio e inundações, assim como as que decorrem da venda de ativos imobilizados.
- despesas
- receitas
MANUTENÇÃO DO CAPITAL FÍSICO E FINANCEIRO
- - Capital Financeiro -> Ativo líquido ou patrimônio líquido.
- (a) Manutenção do capital financeiro
- De acordo com esse conceito, o lucro é considedrado auferido somente se o montante financeiro (ou dinheiro) dos ativos líquidos no fim do período exceder o seu montante financeiro (ou dinheiro) no começo do período, depois de excluídas quaisquer distribuições aos proprietários e seus aportes de capital durante o período. A manutenção do capital financeiro pode ser medida em qualquer unidade monetária nominal ou em unidades de poder aquisitivo constante.
- (a) Manutenção do capital financeiro
- Capital Físico -> Capacidade produtiva da entidade.
- (b) Manutenção do capital físico.
- De acordo com esse conceito, o lucro é considerado auferido somente se a capacidade física produtiva (ou capacidade operacional) da entidade (ou os recursos ou fundos necessários para atingir essa capacidade) no fim do período exceder a capacidade física produtiva no início do período, depois de excluídas quaisquer distribuições aos proprietários e seus aportes de capital durante o período.
- (b) Manutenção do capital físico.
- - Capital Financeiro -> Ativo líquido ou patrimônio líquido.
Informationen
- Beschreibung
- contabilidade Mindmap am relatório contábil-financeiro, erstellt von Thomaz Eurich am 09/06/2017.
- Erstellt von
- Thomaz Eurich
- Aufrufe
- 0
- Bewertung
Mehr zu Estrutura conceitual da contabilidade (CPC 00)