
Mindmap
13 DEUDORES
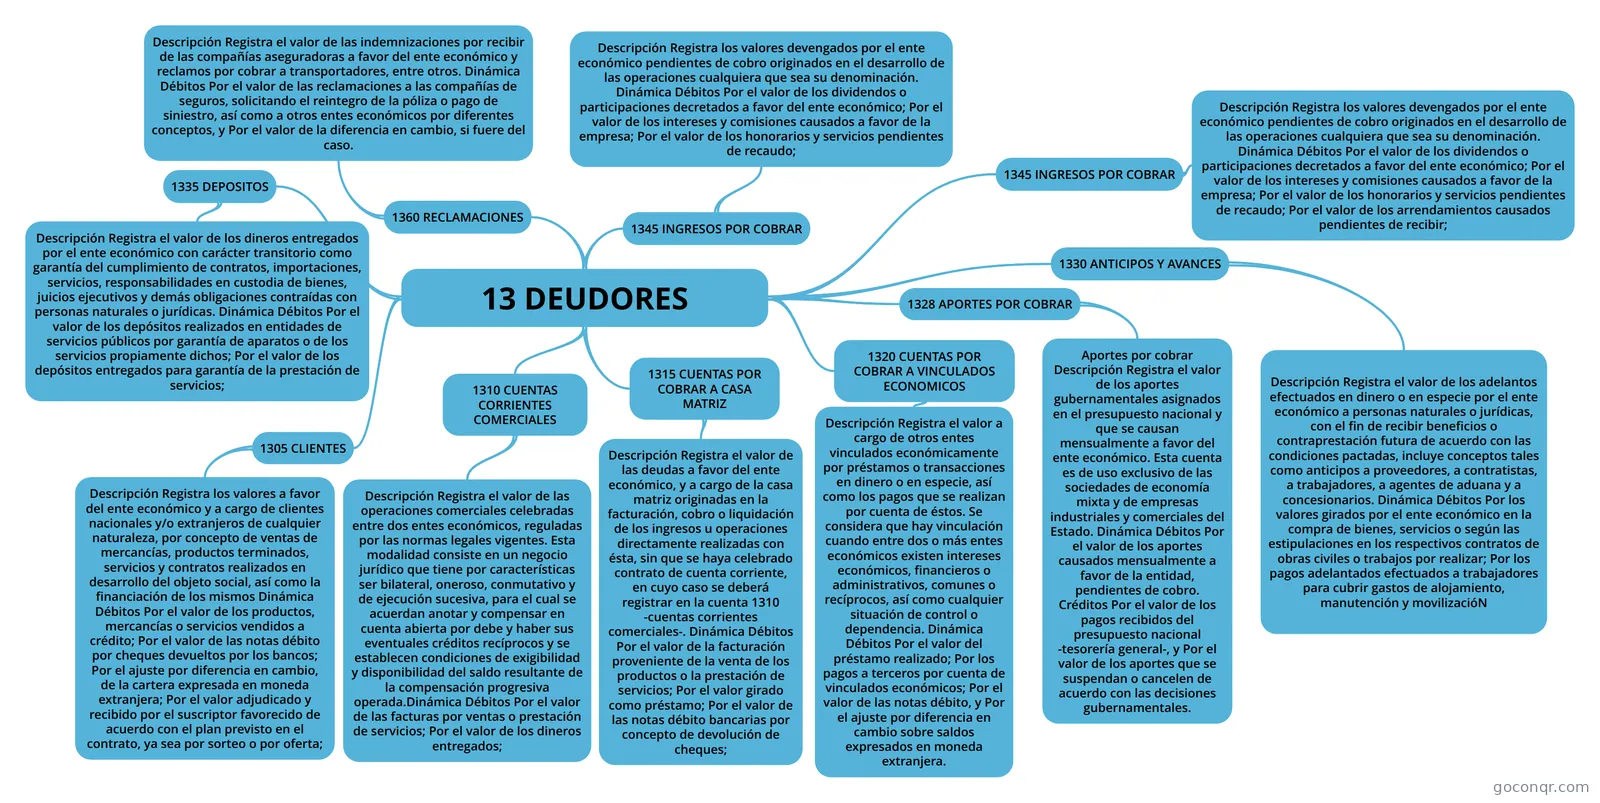
Mapa mental: 13 deudores
Inhalt der Mindmap
13 DEUDORES
1305 CLIENTES
- Descripción Registra los valores a favor del ente económico y a cargo de clientes nacionales y/o extranjeros de cualquier naturaleza, por concepto de ventas de mercancías, productos terminados, servicios y contratos realizados en desarrollo del objeto social, así como la financiación de los mismos Dinámica Débitos Por el valor de los productos, mercancías o servicios vendidos a crédito; Por el valor de las notas débito por cheques devueltos por los bancos; Por el ajuste por diferencia en cambio, de la cartera expresada en moneda extranjera; Por el valor adjudicado y recibido por el suscriptor favorecido de acuerdo con el plan previsto en el contrato, ya sea por sorteo o por oferta;
1310 CUENTAS CORRIENTES COMERCIALES
- Descripción Registra el valor de las operaciones comerciales celebradas entre dos entes económicos, reguladas por las normas legales vigentes. Esta modalidad consiste en un negocio jurídico que tiene por características ser bilateral, oneroso, conmutativo y de ejecución sucesiva, para el cual se acuerdan anotar y compensar en cuenta abierta por debe y haber sus eventuales créditos recíprocos y se establecen condiciones de exigibilidad y disponibilidad del saldo resultante de la compensación progresiva operada.Dinámica Débitos Por el valor de las facturas por ventas o prestación de servicios; Por el valor de los dineros entregados;
1315 CUENTAS POR COBRAR A CASA MATRIZ
- Descripción Registra el valor de las deudas a favor del ente económico, y a cargo de la casa matriz originadas en la facturación, cobro o liquidación de los ingresos u operaciones directamente realizadas con ésta, sin que se haya celebrado contrato de cuenta corriente, en cuyo caso se deberá registrar en la cuenta 1310 -cuentas corrientes comerciales-. Dinámica Débitos Por el valor de la facturación proveniente de la venta de los productos o la prestación de servicios; Por el valor girado como préstamo; Por el valor de las notas débito bancarias por concepto de devolución de cheques;
1320 CUENTAS POR COBRAR A VINCULADOS ECONOMICOS
- Descripción Registra el valor a cargo de otros entes vinculados económicamente por préstamos o transacciones en dinero o en especie, así como los pagos que se realizan por cuenta de éstos. Se considera que hay vinculación cuando entre dos o más entes económicos existen intereses económicos, financieros o administrativos, comunes o recíprocos, así como cualquier situación de control o dependencia. Dinámica Débitos Por el valor del préstamo realizado; Por los pagos a terceros por cuenta de vinculados económicos; Por el valor de las notas débito, y Por el ajuste por diferencia en cambio sobre saldos expresados en moneda extranjera.
1328 APORTES POR COBRAR
- Aportes por cobrar Descripción Registra el valor de los aportes gubernamentales asignados en el presupuesto nacional y que se causan mensualmente a favor del ente económico. Esta cuenta es de uso exclusivo de las sociedades de economía mixta y de empresas industriales y comerciales del Estado. Dinámica Débitos Por el valor de los aportes causados mensualmente a favor de la entidad, pendientes de cobro. Créditos Por el valor de los pagos recibidos del presupuesto nacional -tesorería general-, y Por el valor de los aportes que se suspendan o cancelen de acuerdo con las decisiones gubernamentales.
1330 ANTICIPOS Y AVANCES
- Descripción Registra el valor de los adelantos efectuados en dinero o en especie por el ente económico a personas naturales o jurídicas, con el fin de recibir beneficios o contraprestación futura de acuerdo con las condiciones pactadas, incluye conceptos tales como anticipos a proveedores, a contratistas, a trabajadores, a agentes de aduana y a concesionarios. Dinámica Débitos Por los valores girados por el ente económico en la compra de bienes, servicios o según las estipulaciones en los respectivos contratos de obras civiles o trabajos por realizar; Por los pagos adelantados efectuados a trabajadores para cubrir gastos de alojamiento, manutención y movilizacióN
1345 INGRESOS POR COBRAR
- Descripción Registra los valores devengados por el ente económico pendientes de cobro originados en el desarrollo de las operaciones cualquiera que sea su denominación. Dinámica Débitos Por el valor de los dividendos o participaciones decretados a favor del ente económico; Por el valor de los intereses y comisiones causados a favor de la empresa; Por el valor de los honorarios y servicios pendientes de recaudo;
1360 RECLAMACIONES
- Descripción Registra el valor de las indemnizaciones por recibir de las compañías aseguradoras a favor del ente económico y reclamos por cobrar a transportadores, entre otros. Dinámica Débitos Por el valor de las reclamaciones a las compañías de seguros, solicitando el reintegro de la póliza o pago de siniestro, así como a otros entes económicos por diferentes conceptos, y Por el valor de la diferencia en cambio, si fuere del caso.
1335 DEPOSITOS
- Descripción Registra el valor de los dineros entregados por el ente económico con carácter transitorio como garantía del cumplimiento de contratos, importaciones, servicios, responsabilidades en custodia de bienes, juicios ejecutivos y demás obligaciones contraídas con personas naturales o jurídicas. Dinámica Débitos Por el valor de los depósitos realizados en entidades de servicios públicos por garantía de aparatos o de los servicios propiamente dichos; Por el valor de los depósitos entregados para garantía de la prestación de servicios;
1345 INGRESOS POR COBRAR
- Descripción Registra los valores devengados por el ente económico pendientes de cobro originados en el desarrollo de las operaciones cualquiera que sea su denominación. Dinámica Débitos Por el valor de los dividendos o participaciones decretados a favor del ente económico; Por el valor de los intereses y comisiones causados a favor de la empresa; Por el valor de los honorarios y servicios pendientes de recaudo; Por el valor de los arrendamientos causados pendientes de recibir;
Informationen
- Beschreibung
- Mindmap am 13 DEUDORES, erstellt von Loren Dayana Chavarro Tafur am 02/05/2018.
- Erstellt von
- Loren Dayana Chavarro Tafur
- Aufrufe
- 1
- Bewertung