
Mindmap
Introduce el texto aquí
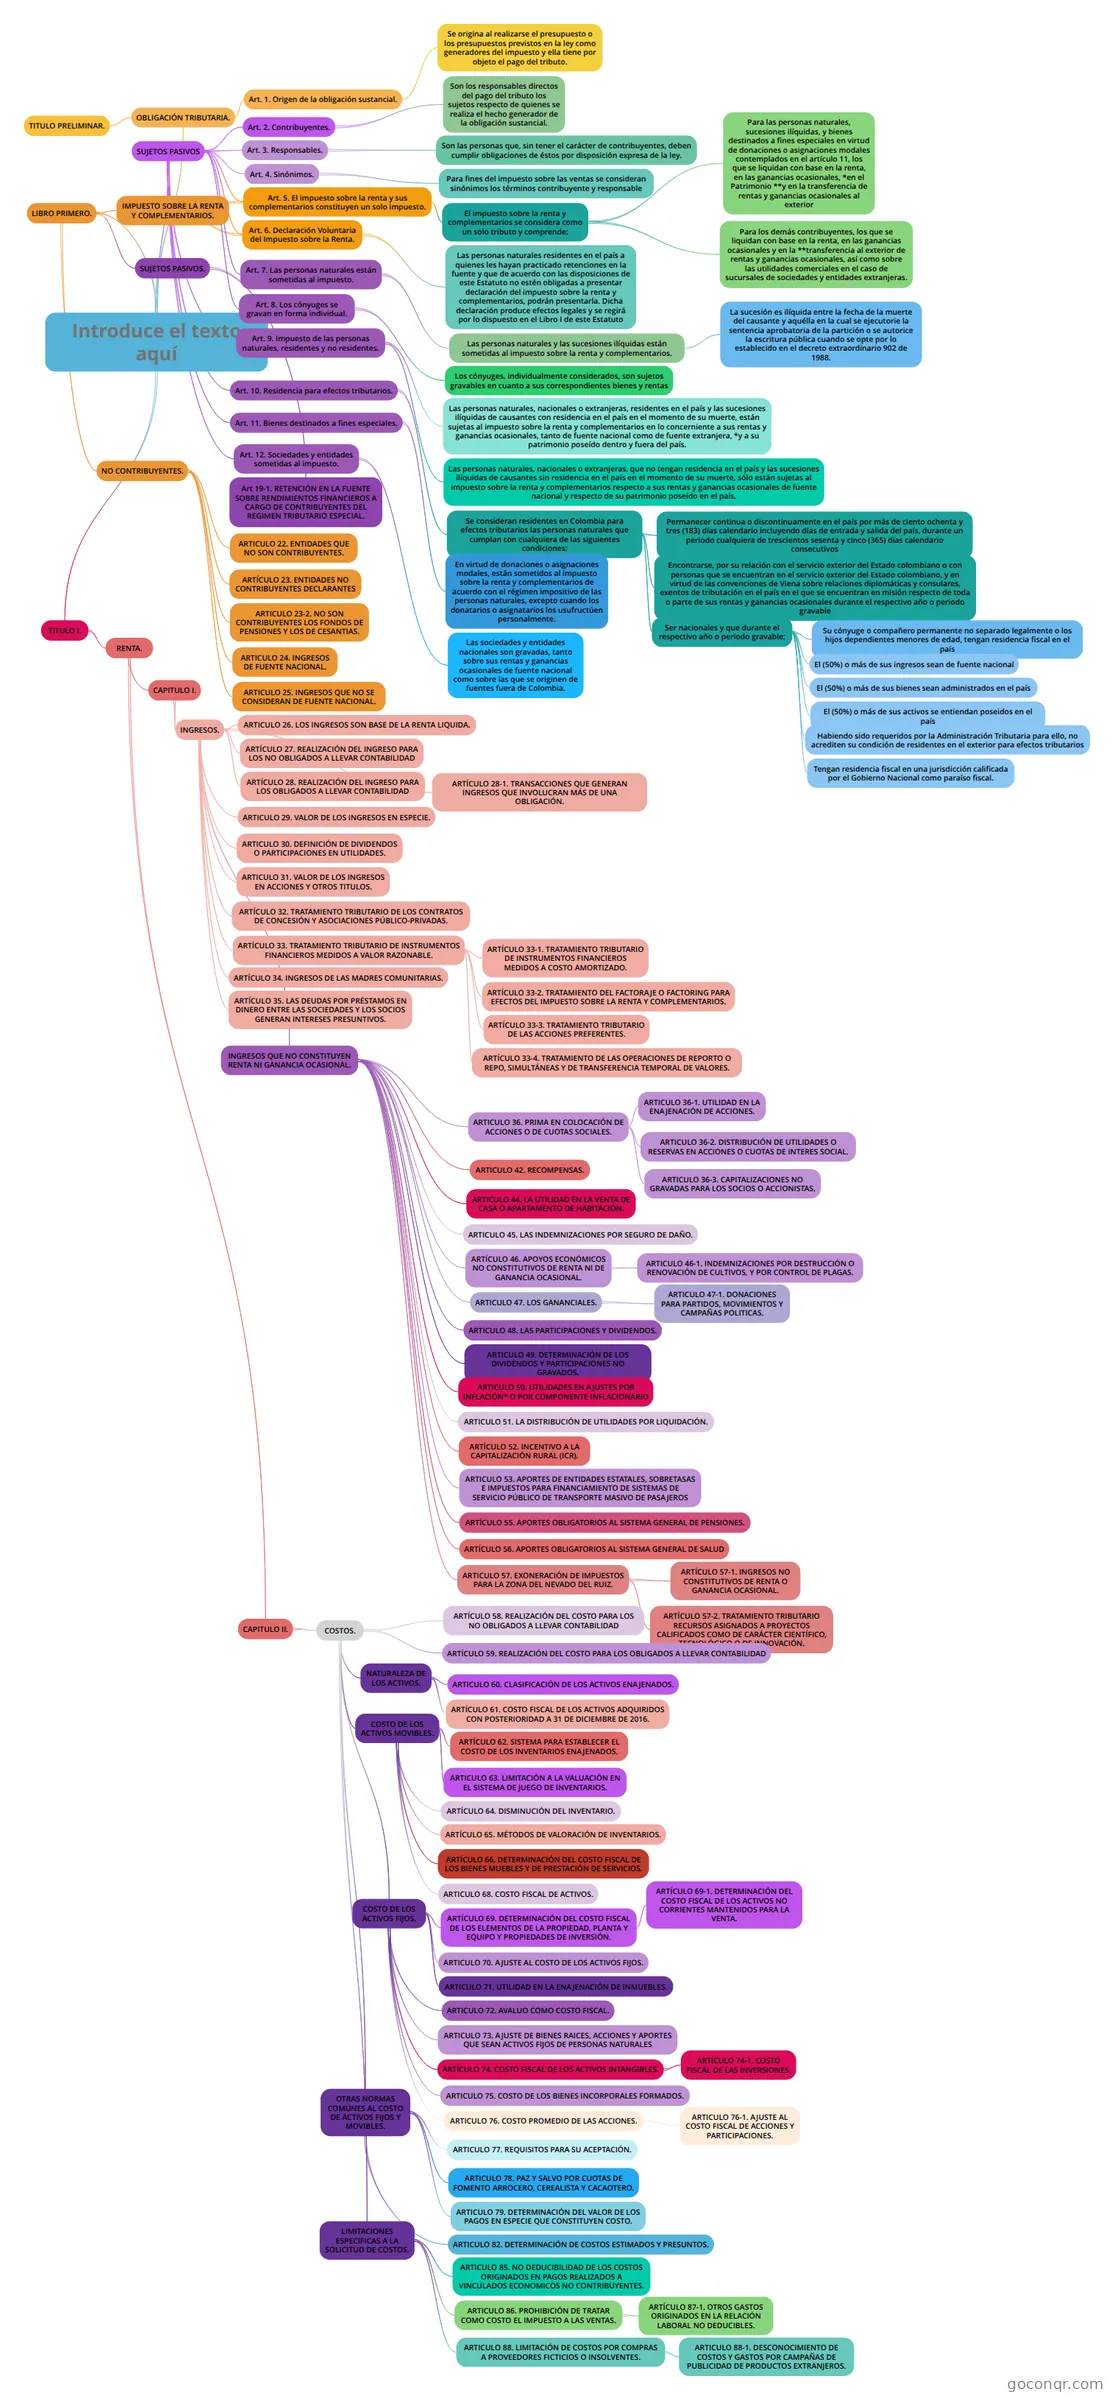
Mapa mental: Impuesto sobre la renta y complementarios
Inhalt der Mindmap
Introduce el texto aquí
OBLIGACIÓN TRIBUTARIA.
- Art. 1. Origen de la obligación sustancial.
- Se origina al realizarse el presupuesto o los presupuestos previstos en la ley como generadores del impuesto y ella tiene por objeto el pago del tributo.
- TITULO PRELIMINAR.
- Art. 1. Origen de la obligación sustancial.
SUJETOS PASIVOS
- Art. 2. Contribuyentes.
- Son los responsables directos del pago del tributo los sujetos respecto de quienes se realiza el hecho generador de la obligación sustancial.
- Art. 3. Responsables.
- Son las personas que, sin tener el carácter de contribuyentes, deben cumplir obligaciones de éstos por disposición expresa de la ley.
- Art. 4. Sinónimos.
- Para fines del impuesto sobre las ventas se consideran sinónimos los términos contribuyente y responsable
- Art. 5. El impuesto sobre la renta y sus complementarios constituyen un solo impuesto.
- El impuesto sobre la renta y complementarios se considera como un solo tributo y comprende:
- Para las personas naturales, sucesiones ilíquidas, y bienes destinados a fines especiales en virtud de donaciones o asignaciones modales contemplados en el artículo 11, los que se liquidan con base en la renta, en las ganancias ocasionales, *en el Patrimonio **y en la transferencia de rentas y ganancias ocasionales al exterior
- Para los demás contribuyentes, los que se liquidan con base en la renta, en las ganancias ocasionales y en la **transferencia al exterior de rentas y ganancias ocasionales, así como sobre las utilidades comerciales en el caso de sucursales de sociedades y entidades extranjeras.
- El impuesto sobre la renta y complementarios se considera como un solo tributo y comprende:
- Art. 6. Declaración Voluntaria del Impuesto sobre la Renta.
- Las personas naturales residentes en el país a quienes les hayan practicado retenciones en la fuente y que de acuerdo con las disposiciones de este Estatuto no estén obligadas a presentar declaración del impuesto sobre la renta y complementarios, podrán presentarla. Dicha declaración produce efectos legales y se regirá por lo dispuesto en el Libro I de este Estatuto
- Art. 7. Las personas naturales están sometidas al impuesto.
- Las personas naturales y las sucesiones ilíquidas están sometidas al impuesto sobre la renta y complementarios.
- La sucesión es ilíquida entre la fecha de la muerte del causante y aquélla en la cual se ejecutorie la sentencia aprobatoria de la partición o se autorice la escritura pública cuando se opte por lo establecido en el decreto extraordinario 902 de 1988.
- Las personas naturales y las sucesiones ilíquidas están sometidas al impuesto sobre la renta y complementarios.
- Art. 8. Los cónyuges se gravan en forma individual.
- Los cónyuges, individualmente considerados, son sujetos gravables en cuanto a sus correspondientes bienes y rentas
- Art. 9. Impuesto de las personas naturales, residentes y no residentes.
- Las personas naturales, nacionales o extranjeras, residentes en el país y las sucesiones ilíquidas de causantes con residencia en el país en el momento de su muerte, están sujetas al impuesto sobre la renta y complementarios en lo concerniente a sus rentas y ganancias ocasionales, tanto de fuente nacional como de fuente extranjera, *y a su patrimonio poseído dentro y fuera del país.
- Las personas naturales, nacionales o extranjeras, que no tengan residencia en el país y las sucesiones ilíquidas de causantes sin residencia en el país en el momento de su muerte, sólo están sujetas al impuesto sobre la renta y complementarios respecto a sus rentas y ganancias ocasionales de fuente nacional y respecto de su patrimonio poseído en el país.
- Art. 10. Residencia para efectos tributarios.
- Se consideran residentes en Colombia para efectos tributarios las personas naturales que cumplan con cualquiera de las siguientes condiciones:
- Permanecer continua o discontinuamente en el país por más de ciento ochenta y tres (183) días calendario incluyendo días de entrada y salida del país, durante un periodo cualquiera de trescientos sesenta y cinco (365) dias calendario consecutivos
- Encontrarse, por su relación con el servicio exterior del Estado colombiano o con personas que se encuentran en el servicio exterior del Estado colombiano, y en virtud de las convenciones de Viena sobre relaciones diplomáticas y consulares, exentos de tributación en el país en el que se encuentran en misión respecto de toda o parte de sus rentas y ganancias ocasionales durante el respectivo año o periodo gravable
- Ser nacionales y que durante el respectivo año o periodo gravable:
- Su cónyuge o compañero permanente no separado legalmente o los hijos dependientes menores de edad, tengan residencia fiscal en el país
- El (50%) o más de sus ingresos sean de fuente nacional
- El (50%) o más de sus bienes sean administrados en el país
- El (50%) o más de sus activos se entiendan poseidos en el país
- Habiendo sido requeridos por la Administración Tributaria para ello, no acrediten su condición de residentes en el exterior para efectos tributarios
- Tengan residencia fiscal en una jurisdicción calificada por el Gobierno Nacional como paraíso fiscal.
- Se consideran residentes en Colombia para efectos tributarios las personas naturales que cumplan con cualquiera de las siguientes condiciones:
- Art. 11. Bienes destinados a fines especiales.
- En virtud de donaciones o asignaciones modales, están sometidos al impuesto sobre la renta y complementarios de acuerdo con el régimen impositivo de las personas naturales, excepto cuando los donatarios o asignatarios los usufructúen personalmente.
- Art. 12. Sociedades y entidades sometidas al impuesto.
- Las sociedades y entidades nacionales son gravadas, tanto sobre sus rentas y ganancias ocasionales de fuente nacional como sobre las que se originen de fuentes fuera de Colombia.
- Art. 2. Contribuyentes.
LIBRO PRIMERO.
- IMPUESTO SOBRE LA RENTA Y COMPLEMENTARIOS.
- SUJETOS PASIVOS.
- Art 19-1. RETENCIÓN EN LA FUENTE SOBRE RENDIMIENTOS FINANCIEROS A CARGO DE CONTRIBUYENTES DEL REGIMEN TRIBUTARIO ESPECIAL.
- NO CONTRIBUYENTES.
- ARTICULO 22. ENTIDADES QUE NO SON CONTRIBUYENTES.
- ARTÍCULO 23. ENTIDADES NO CONTRIBUYENTES DECLARANTES
- ARTICULO 23-2. NO SON CONTRIBUYENTES LOS FONDOS DE PENSIONES Y LOS DE CESANTIAS.
- ARTICULO 24. INGRESOS DE FUENTE NACIONAL.
- ARTICULO 25. INGRESOS QUE NO SE CONSIDERAN DE FUENTE NACIONAL.
TITULO I.
- RENTA.
- CAPITULO I.
- INGRESOS.
- ARTICULO 26. LOS INGRESOS SON BASE DE LA RENTA LIQUIDA.
- ARTÍCULO 27. REALIZACIÓN DEL INGRESO PARA LOS NO OBLIGADOS A LLEVAR CONTABILIDAD
- ARTÍCULO 28. REALIZACIÓN DEL INGRESO PARA LOS OBLIGADOS A LLEVAR CONTABILIDAD
- ARTÍCULO 28-1. TRANSACCIONES QUE GENERAN INGRESOS QUE INVOLUCRAN MÁS DE UNA OBLIGACIÓN.
- ARTICULO 29. VALOR DE LOS INGRESOS EN ESPECIE.
- ARTICULO 30. DEFINICIÓN DE DIVIDENDOS O PARTICIPACIONES EN UTILIDADES.
- ARTICULO 31. VALOR DE LOS INGRESOS EN ACCIONES Y OTROS TITULOS.
- ARTÍCULO 32. TRATAMIENTO TRIBUTARIO DE LOS CONTRATOS DE CONCESIÓN Y ASOCIACIONES PÚBLICO-PRIVADAS.
- ARTÍCULO 33. TRATAMIENTO TRIBUTARIO DE INSTRUMENTOS FINANCIEROS MEDIDOS A VALOR RAZONABLE.
- ARTÍCULO 33-1. TRATAMIENTO TRIBUTARIO DE INSTRUMENTOS FINANCIEROS MEDIDOS A COSTO AMORTIZADO.
- ARTÍCULO 33-2. TRATAMIENTO DEL FACTORAJE O FACTORING PARA EFECTOS DEL IMPUESTO SOBRE LA RENTA Y COMPLEMENTARIOS.
- ARTÍCULO 33-3. TRATAMIENTO TRIBUTARIO DE LAS ACCIONES PREFERENTES.
- ARTÍCULO 33-4. TRATAMIENTO DE LAS OPERACIONES DE REPORTO O REPO, SIMULTÁNEAS Y DE TRANSFERENCIA TEMPORAL DE VALORES.
- ARTÍCULO 34. INGRESOS DE LAS MADRES COMUNITARIAS.
- ARTÍCULO 35. LAS DEUDAS POR PRÉSTAMOS EN DINERO ENTRE LAS SOCIEDADES Y LOS SOCIOS GENERAN INTERESES PRESUNTIVOS.
- INGRESOS QUE NO CONSTITUYEN RENTA NI GANANCIA OCASIONAL.
- ARTICULO 36. PRIMA EN COLOCACIÓN DE ACCIONES O DE CUOTAS SOCIALES.
- ARTICULO 36-3. CAPITALIZACIONES NO GRAVADAS PARA LOS SOCIOS O ACCIONISTAS.
- ARTICULO 36-2. DISTRIBUCIÓN DE UTILIDADES O RESERVAS EN ACCIONES O CUOTAS DE INTERES SOCIAL.
- ARTICULO 36-1. UTILIDAD EN LA ENAJENACIÓN DE ACCIONES.
- ARTICULO 42. RECOMPENSAS.
- ARTICULO 44. LA UTILIDAD EN LA VENTA DE CASA O APARTAMENTO DE HABITACIÓN.
- ARTICULO 45. LAS INDEMNIZACIONES POR SEGURO DE DAÑO.
- ARTÍCULO 46. APOYOS ECONÓMICOS NO CONSTITUTIVOS DE RENTA NI DE GANANCIA OCASIONAL.
- ARTICULO 46-1. INDEMNIZACIONES POR DESTRUCCIÓN O RENOVACIÓN DE CULTIVOS, Y POR CONTROL DE PLAGAS.
- ARTICULO 47. LOS GANANCIALES.
- ARTICULO 47-1. DONACIONES PARA PARTIDOS, MOVIMIENTOS Y CAMPAÑAS POLITICAS.
- ARTICULO 48. LAS PARTICIPACIONES Y DIVIDENDOS.
- ARTICULO 49. DETERMINACIÓN DE LOS DIVIDENDOS Y PARTICIPACIONES NO GRAVADOS.
- ARTÍCULO 56. APORTES OBLIGATORIOS AL SISTEMA GENERAL DE SALUD
- ARTÍCULO 52. INCENTIVO A LA CAPITALIZACIÓN RURAL (ICR).
- ARTÍCULO 55. APORTES OBLIGATORIOS AL SISTEMA GENERAL DE PENSIONES.
- ARTICULO 57. EXONERACIÓN DE IMPUESTOS PARA LA ZONA DEL NEVADO DEL RUIZ.
- ARTÍCULO 57-1. INGRESOS NO CONSTITUTIVOS DE RENTA O GANANCIA OCASIONAL.
- ARTÍCULO 57-2. TRATAMIENTO TRIBUTARIO RECURSOS ASIGNADOS A PROYECTOS CALIFICADOS COMO DE CARÁCTER CIENTÍFICO, TECNOLÓGICO O DE INNOVACIÓN.
- ARTICULO 50. UTILIDADES EN AJUSTES POR INFLACIÓN* O POR COMPONENTE INFLACIONARIO
- ARTICULO 53. APORTES DE ENTIDADES ESTATALES, SOBRETASAS E IMPUESTOS PARA FINANCIAMIENTO DE SISTEMAS DE SERVICIO PÚBLICO DE TRANSPORTE MASIVO DE PASAJEROS
- ARTICULO 51. LA DISTRIBUCIÓN DE UTILIDADES POR LIQUIDACIÓN.
- ARTICULO 36. PRIMA EN COLOCACIÓN DE ACCIONES O DE CUOTAS SOCIALES.
- INGRESOS.
- CAPITULO II.
- COSTOS.
- ARTÍCULO 58. REALIZACIÓN DEL COSTO PARA LOS NO OBLIGADOS A LLEVAR CONTABILIDAD
- ARTÍCULO 59. REALIZACIÓN DEL COSTO PARA LOS OBLIGADOS A LLEVAR CONTABILIDAD
- NATURALEZA DE LOS ACTIVOS.
- ARTICULO 60. CLASIFICACIÓN DE LOS ACTIVOS ENAJENADOS.
- ARTÍCULO 61. COSTO FISCAL DE LOS ACTIVOS ADQUIRIDOS CON POSTERIORIDAD A 31 DE DICIEMBRE DE 2016.
- COSTO DE LOS ACTIVOS MOVIBLES.
- ARTÍCULO 62. SISTEMA PARA ESTABLECER EL COSTO DE LOS INVENTARIOS ENAJENADOS.
- ARTICULO 63. LIMITACIÓN A LA VALUACIÓN EN EL SISTEMA DE JUEGO DE INVENTARIOS.
- ARTÍCULO 64. DISMINUCIÓN DEL INVENTARIO.
- ARTÍCULO 65. MÉTODOS DE VALORACIÓN DE INVENTARIOS.
- ARTÍCULO 66. DETERMINACIÓN DEL COSTO FISCAL DE LOS BIENES MUEBLES Y DE PRESTACIÓN DE SERVICIOS.
- ARTICULO 68. COSTO FISCAL DE ACTIVOS.
- COSTO DE LOS ACTIVOS FIJOS.
- ARTÍCULO 69. DETERMINACIÓN DEL COSTO FISCAL DE LOS ELEMENTOS DE LA PROPIEDAD, PLANTA Y EQUIPO Y PROPIEDADES DE INVERSIÓN.
- ARTÍCULO 69-1. DETERMINACIÓN DEL COSTO FISCAL DE LOS ACTIVOS NO CORRIENTES MANTENIDOS PARA LA VENTA.
- ARTICULO 70. AJUSTE AL COSTO DE LOS ACTIVOS FIJOS.
- ARTICULO 71. UTILIDAD EN LA ENAJENACIÓN DE INMUEBLES.
- ARTICULO 72. AVALUO COMO COSTO FISCAL.
- ARTICULO 73. AJUSTE DE BIENES RAICES, ACCIONES Y APORTES QUE SEAN ACTIVOS FIJOS DE PERSONAS NATURALES
- ARTÍCULO 74. COSTO FISCAL DE LOS ACTIVOS INTANGIBLES.
- ARTÍCULO 74-1. COSTO FISCAL DE LAS INVERSIONES.
- ARTICULO 75. COSTO DE LOS BIENES INCORPORALES FORMADOS.
- ARTICULO 76. COSTO PROMEDIO DE LAS ACCIONES.
- ARTICULO 76-1. AJUSTE AL COSTO FISCAL DE ACCIONES Y PARTICIPACIONES.
- ARTÍCULO 69. DETERMINACIÓN DEL COSTO FISCAL DE LOS ELEMENTOS DE LA PROPIEDAD, PLANTA Y EQUIPO Y PROPIEDADES DE INVERSIÓN.
- OTRAS NORMAS COMUNES AL COSTO DE ACTIVOS FIJOS Y MOVIBLES.
- ARTICULO 77. REQUISITOS PARA SU ACEPTACIÓN.
- ARTICULO 78. PAZ Y SALVO POR CUOTAS DE FOMENTO ARROCERO, CEREALISTA Y CACAOTERO.
- ARTICULO 79. DETERMINACIÓN DEL VALOR DE LOS PAGOS EN ESPECIE QUE CONSTITUYEN COSTO.
- ARTICULO 82. DETERMINACIÓN DE COSTOS ESTIMADOS Y PRESUNTOS.
- LIMITACIONES ESPECIFICAS A LA SOLICITUD DE COSTOS.
- ARTICULO 85. NO DEDUCIBILIDAD DE LOS COSTOS ORIGINADOS EN PAGOS REALIZADOS A VINCULADOS ECONOMICOS NO CONTRIBUYENTES.
- ARTICULO 86. PROHIBICIÓN DE TRATAR COMO COSTO EL IMPUESTO A LAS VENTAS.
- ARTÍCULO 87-1. OTROS GASTOS ORIGINADOS EN LA RELACIÓN LABORAL NO DEDUCIBLES.
- ARTICULO 88. LIMITACIÓN DE COSTOS POR COMPRAS A PROVEEDORES FICTICIOS O INSOLVENTES.
- ARTICULO 88-1. DESCONOCIMIENTO DE COSTOS Y GASTOS POR CAMPAÑAS DE PUBLICIDAD DE PRODUCTOS EXTRANJEROS.
- COSTOS.
- CAPITULO I.
- RENTA.
Informationen
- Beschreibung
- Mindmap am Introduce el texto aquí, erstellt von CLAUDIA HURTADO am 07/08/2019.
- Erstellt von
- CLAUDIA HURTADO
- Aufrufe
- 0
- Bewertung