
Mindmap
VALORACION ADUANERA
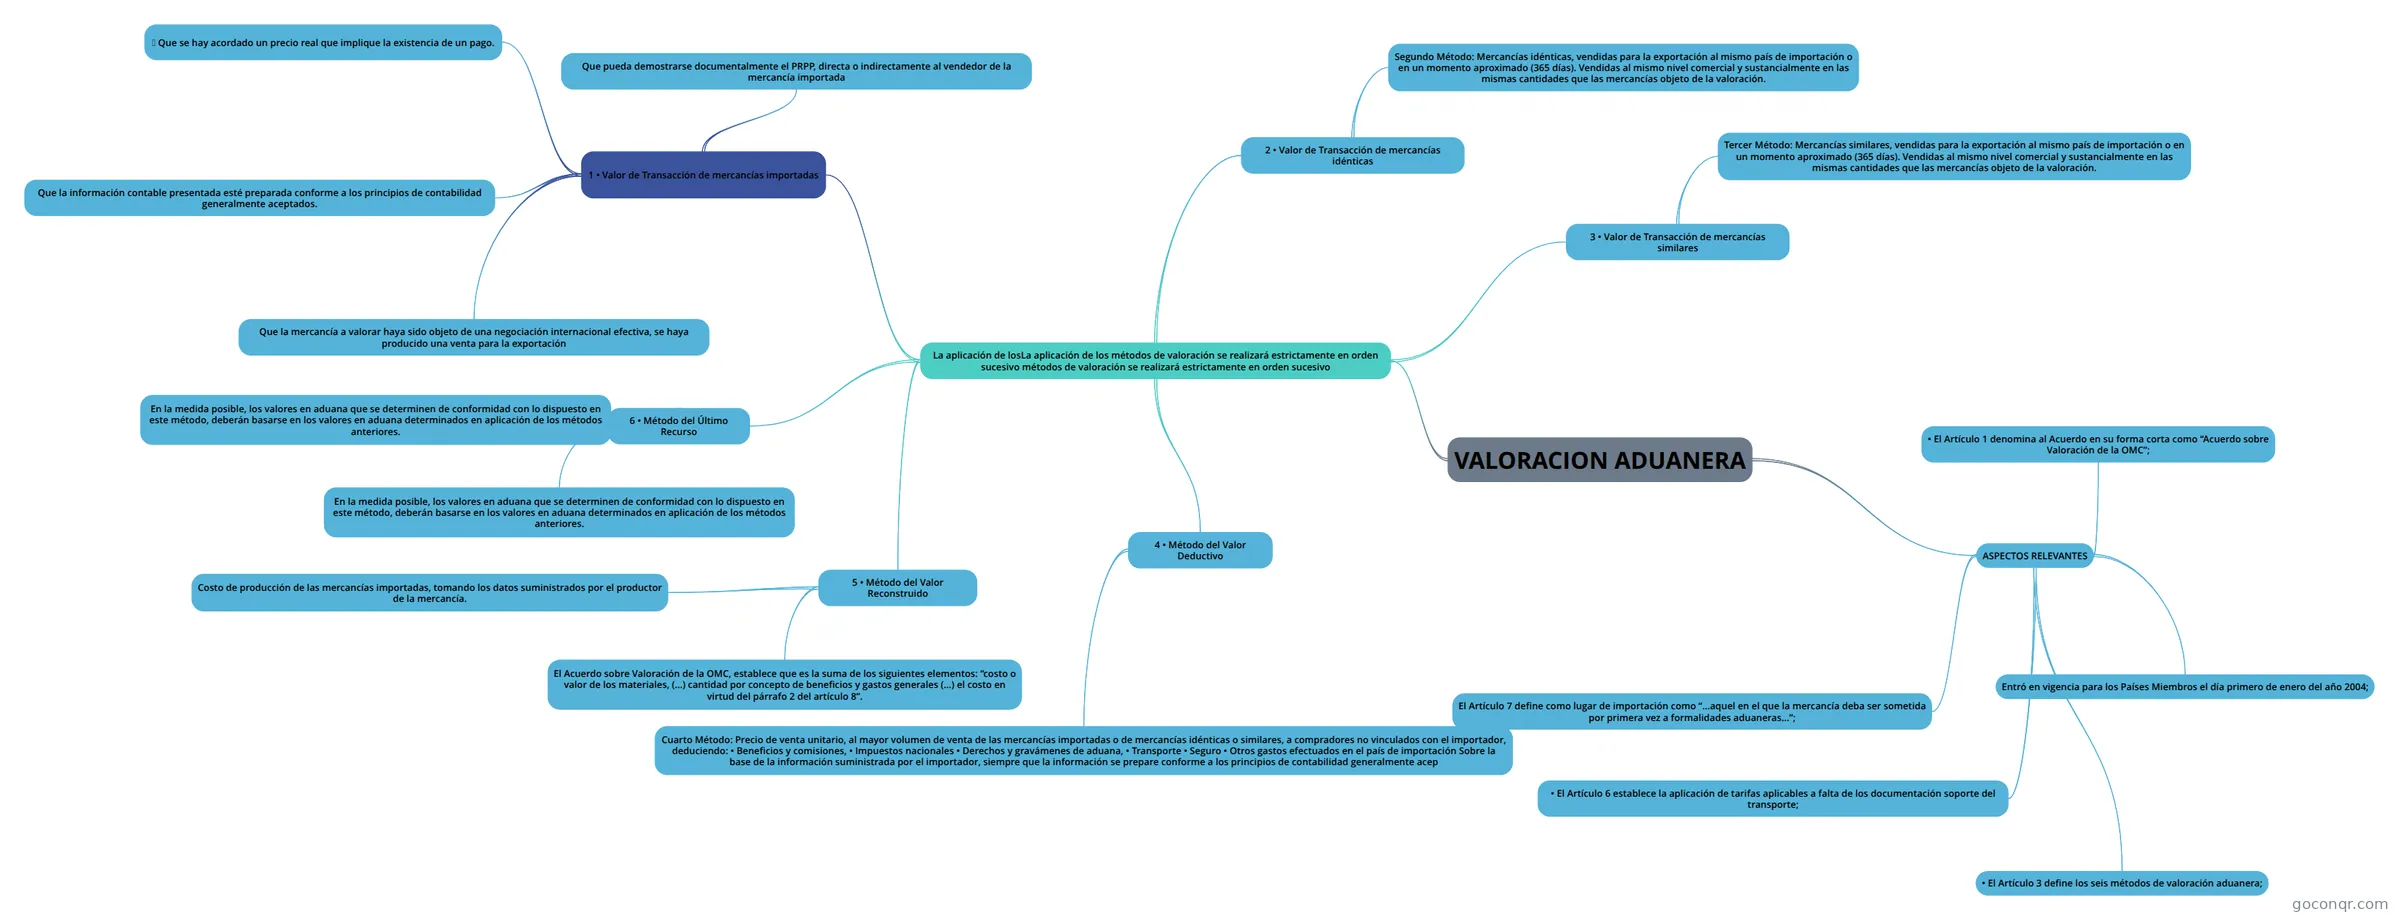
Mapa mental: Valoración aduanera
Inhalt der Mindmap
VALORACION ADUANERA
ASPECTOS RELEVANTES
- Entró en vigencia para los Países Miembros el día primero de enero del año 2004;
- • El Artículo 1 denomina al Acuerdo en su forma corta como “Acuerdo sobre Valoración de la OMC”;
- • El Artículo 3 define los seis métodos de valoración aduanera;
- • El Artículo 6 establece la aplicación de tarifas aplicables a falta de los documentación soporte del transporte;
- El Artículo 7 define como lugar de importación como “…aquel en el que la mercancía deba ser sometida por primera vez a formalidades aduaneras…”;
La aplicación de losLa aplicación de los métodos de valoración se realizará estrictamente en orden sucesivo métodos de valoración se realizará estrictamente en orden sucesivo
- 1 • Valor de Transacción de mercancías importadas
- Que la mercancía a valorar haya sido objeto de una negociación internacional efectiva, se haya producido una venta para la exportación
- Que se hay acordado un precio real que implique la existencia de un pago.
- Que pueda demostrarse documentalmente el PRPP, directa o indirectamente al vendedor de la mercancía importada
- Que la información contable presentada esté preparada conforme a los principios de contabilidad generalmente aceptados.
- 2 • Valor de Transacción de mercancías idénticas
- Segundo Método: Mercancías idénticas, vendidas para la exportación al mismo país de importación o en un momento aproximado (365 días). Vendidas al mismo nivel comercial y sustancialmente en las mismas cantidades que las mercancías objeto de la valoración.
- 3 • Valor de Transacción de mercancías similares
- Tercer Método: Mercancías similares, vendidas para la exportación al mismo país de importación o en un momento aproximado (365 días). Vendidas al mismo nivel comercial y sustancialmente en las mismas cantidades que las mercancías objeto de la valoración.
- 4 • Método del Valor Deductivo
- Cuarto Método: Precio de venta unitario, al mayor volumen de venta de las mercancías importadas o de mercancías idénticas o similares, a compradores no vinculados con el importador, deduciendo: • Beneficios y comisiones, • Impuestos nacionales • Derechos y gravámenes de aduana, • Transporte • Seguro • Otros gastos efectuados en el país de importación Sobre la base de la información suministrada por el importador, siempre que la información se prepare conforme a los principios de contabilidad generalmente acep
- 5 • Método del Valor Reconstruido
- Costo de producción de las mercancías importadas, tomando los datos suministrados por el productor de la mercancía.
- El Acuerdo sobre Valoración de la OMC, establece que es la suma de los siguientes elementos: “costo o valor de los materiales, (…) cantidad por concepto de beneficios y gastos generales (…) el costo en virtud del párrafo 2 del artículo 8”.
- 6 • Método del Último Recurso
- En la medida posible, los valores en aduana que se determinen de conformidad con lo dispuesto en este método, deberán basarse en los valores en aduana determinados en aplicación de los métodos anteriores.
- En la medida posible, los valores en aduana que se determinen de conformidad con lo dispuesto en este método, deberán basarse en los valores en aduana determinados en aplicación de los métodos anteriores.
- 1 • Valor de Transacción de mercancías importadas
Informationen
- Beschreibung
- MAPA MENTAL!
- Erstellt von
- SERGIO BELZU
- Aufrufe
- 33
- Bewertung
Mehr zu Aranceles, clasificación y valoración aduanera