
Mindmap
procedimientos de las operaciones contables con activos.
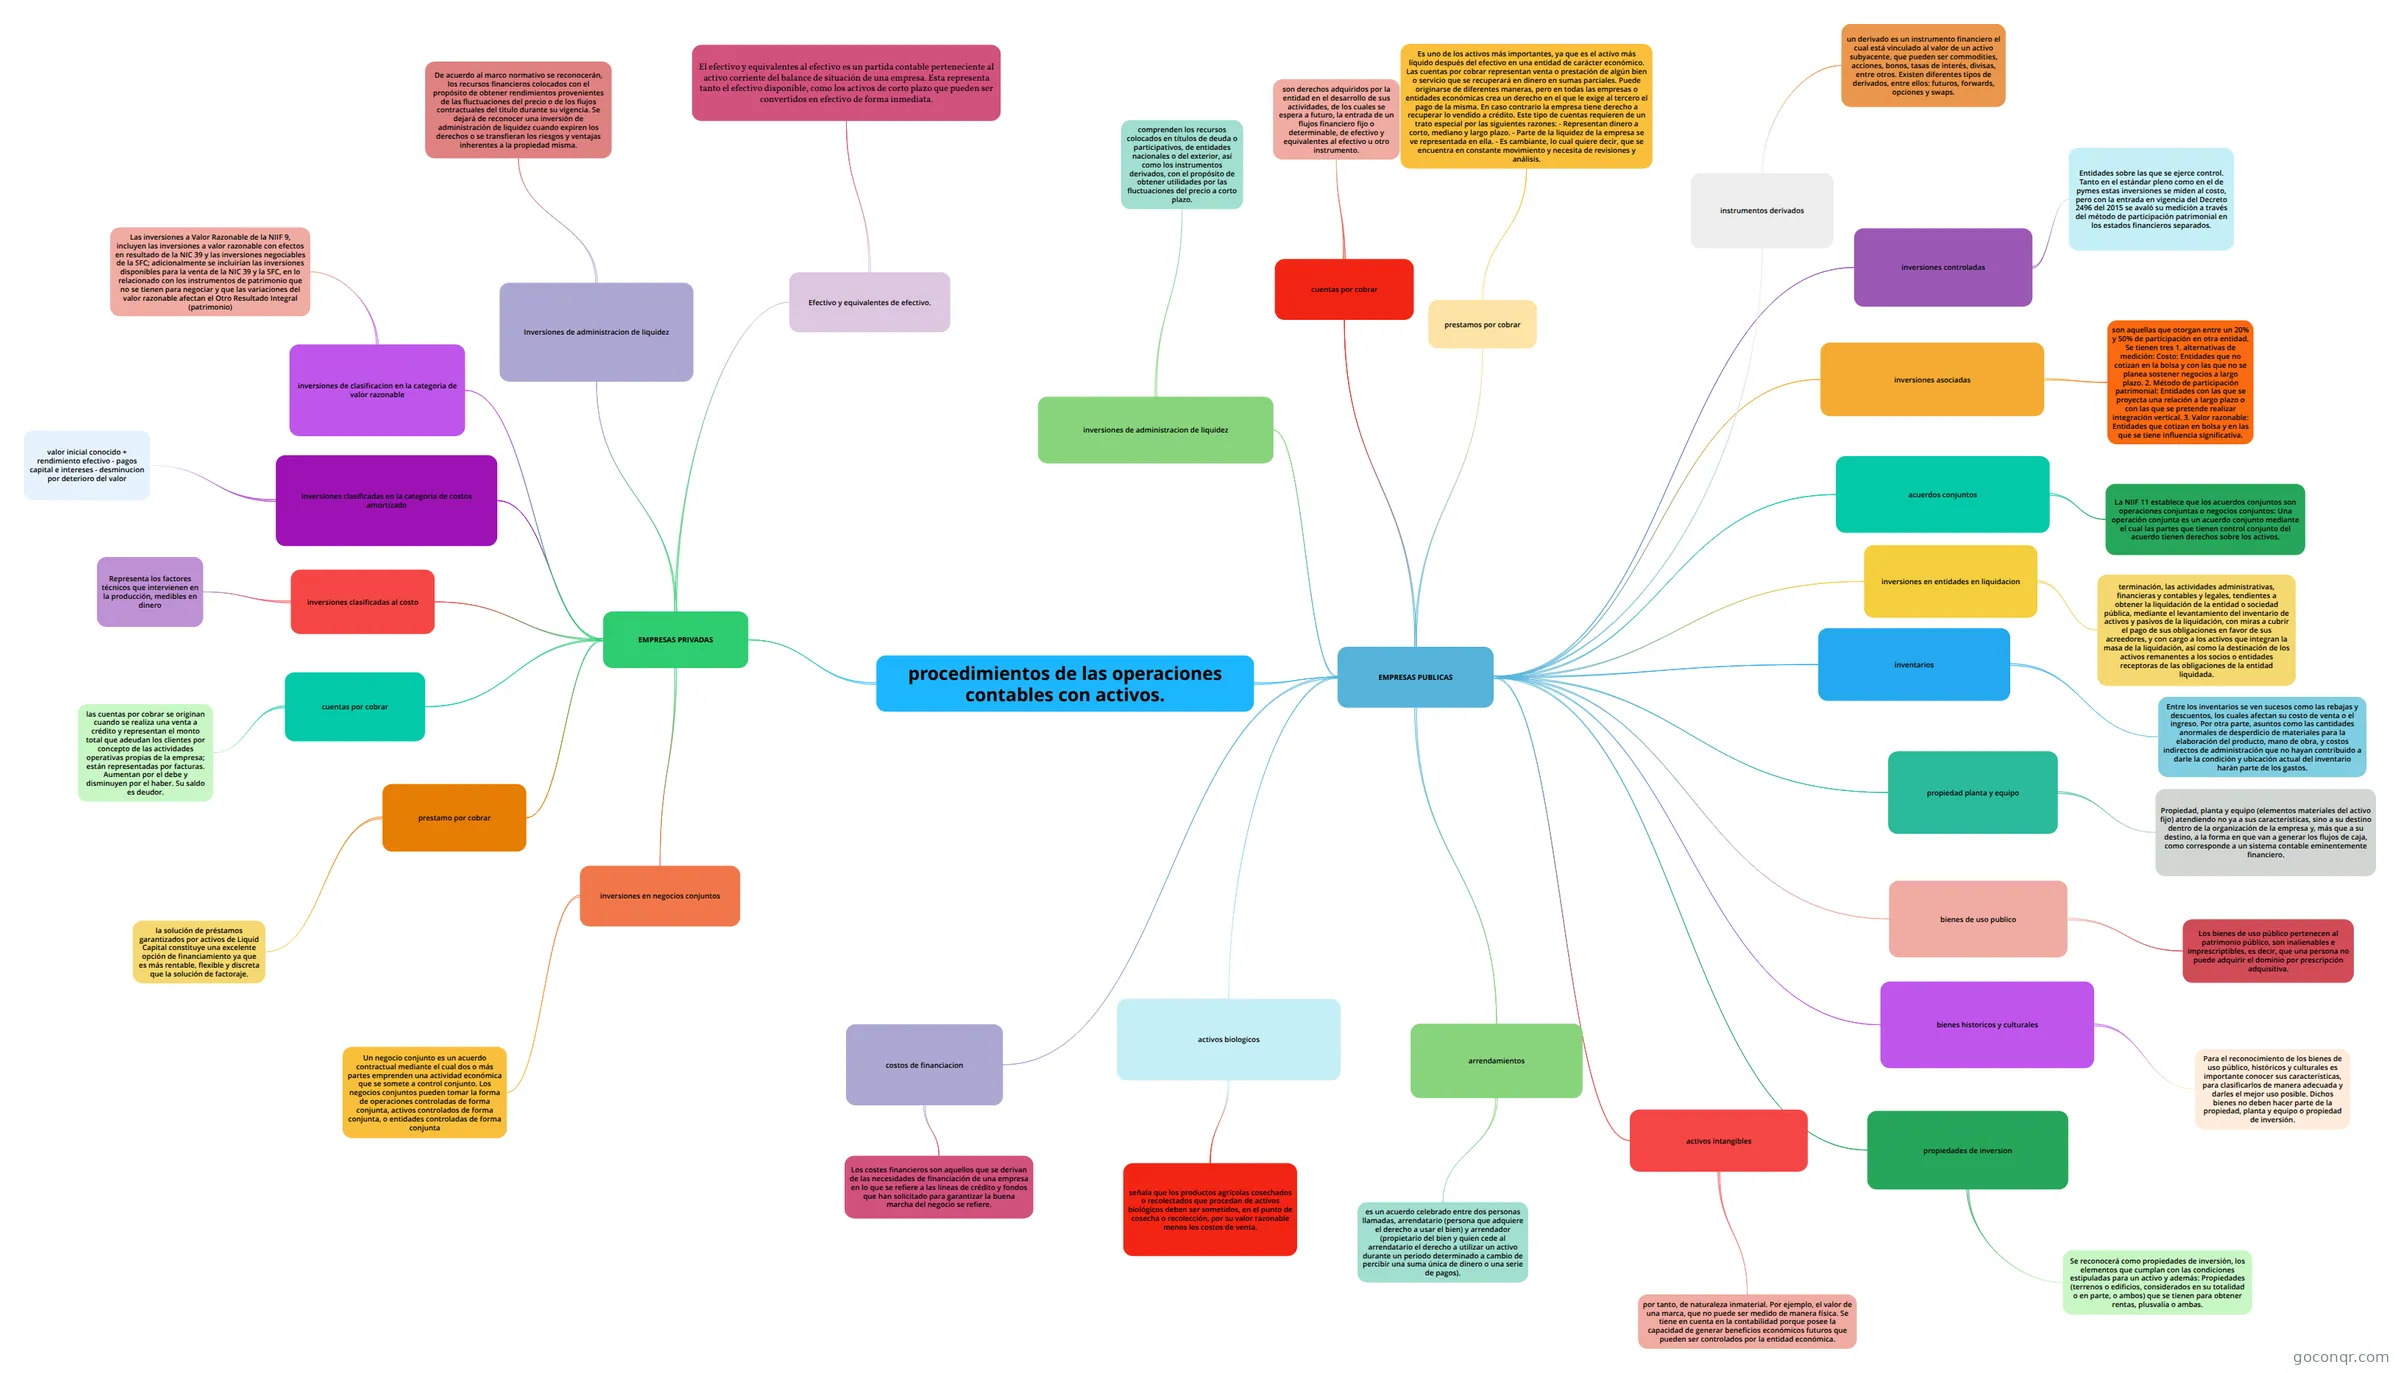
Mapa mental: procedimientos de operaciones contables con activos
Inhalt der Mindmap
procedimientos de las operaciones contables con activos.
EMPRESAS PRIVADAS
- inversiones de clasificacion en la categoria de valor razonable
- Las inversiones a Valor Razonable de la NIIF 9, incluyen las inversiones a valor razonable con efectos en resultado de la NIC 39 y las inversiones negociables de la SFC; adicionalmente se incluirían las inversiones disponibles para la venta de la NIC 39 y la SFC, en lo relacionado con los instrumentos de patrimonio que no se tienen para negociar y que las variaciones del valor razonable afectan el Otro Resultado Integral (patrimonio)
- inversiones clasificadas en la categoria de costos amortizado
- valor inicial conocido + rendimiento efectivo - pagos capital e intereses - desminucion por deterioro del valor
- inversiones clasificadas al costo
- Representa los factores técnicos que intervienen en la producción, medibles en dinero
- cuentas por cobrar
- las cuentas por cobrar se originan cuando se realiza una venta a crédito y representan el monto total que adeudan los clientes por concepto de las actividades operativas propias de la empresa; están representadas por facturas. Aumentan por el debe y disminuyen por el haber. Su saldo es deudor.
- prestamo por cobrar
- la solución de préstamos garantizados por activos de Liquid Capital constituye una excelente opción de financiamiento ya que es más rentable, flexible y discreta que la solución de factoraje.
- Inversiones de administracion de liquidez
- De acuerdo al marco normativo se reconocerán, los recursos financieros colocados con el propósito de obtener rendimientos provenientes de las fluctuaciones del precio o de los flujos contractuales del titulo durante su vigencia. Se dejará de reconocer una inversión de administración de liquidez cuando expiren los derechos o se transfieran los riesgos y ventajas inherentes a la propiedad misma.
- inversiones en negocios conjuntos
- Un negocio conjunto es un acuerdo contractual mediante el cual dos o más partes emprenden una actividad económica que se somete a control conjunto. Los negocios conjuntos pueden tomar la forma de operaciones controladas de forma conjunta, activos controlados de forma conjunta, o entidades controladas de forma conjunta
- Efectivo y equivalentes de efectivo.
- El efectivo y equivalentes al efectivo es un partida contable perteneciente al activo corriente del balance de situación de una empresa. Esta representa tanto el efectivo disponible, como los activos de corto plazo que pueden ser convertidos en efectivo de forma inmediata.
- inversiones de clasificacion en la categoria de valor razonable
EMPRESAS PUBLICAS
- cuentas por cobrar
- son derechos adquiridos por la entidad en el desarrollo de sus actividades, de los cuales se espera a futuro, la entrada de un flujos financiero fijo o determinable, de efectivo y equivalentes al efectivo u otro instrumento.
- prestamos por cobrar
- Es uno de los activos más importantes, ya que es el activo más líquido después del efectivo en una entidad de carácter económico. Las cuentas por cobrar representan venta o prestación de algún bien o servicio que se recuperará en dinero en sumas parciales. Puede originarse de diferentes maneras, pero en todas las empresas o entidades económicas crea un derecho en el que le exige al tercero el pago de la misma. En caso contrario la empresa tiene derecho a recuperar lo vendido a crédito. Este tipo de cuentas requieren de un trato especial por las siguientes razones: - Representan dinero a corto, mediano y largo plazo. - Parte de la liquidez de la empresa se ve representada en ella. - Es cambiante, lo cual quiere decir, que se encuentra en constante movimiento y necesita de revisiones y análisis.
- instrumentos derivados
- un derivado es un instrumento financiero el cual está vinculado al valor de un activo subyacente, que pueden ser commodities, acciones, bonos, tasas de interés, divisas, entre otros. Existen diferentes tipos de derivados, entre ellos: futuros, forwards, opciones y swaps.
- inversiones controladas
- Entidades sobre las que se ejerce control. Tanto en el estándar pleno como en el de pymes estas inversiones se miden al costo, pero con la entrada en vigencia del Decreto 2496 del 2015 se avaló su medición a través del método de participación patrimonial en los estados financieros separados.
- inversiones de administracion de liquidez
- comprenden los recursos colocados en títulos de deuda o participativos, de entidades nacionales o del exterior, así como los instrumentos derivados, con el propósito de obtener utilidades por las fluctuaciones del precio a corto plazo.
- inversiones asociadas
- son aquellas que otorgan entre un 20% y 50% de participación en otra entidad. Se tienen tres 1. alternativas de medición: Costo: Entidades que no cotizan en la bolsa y con las que no se planea sostener negocios a largo plazo. 2. Método de participación patrimonial: Entidades con las que se proyecta una relación a largo plazo o con las que se pretende realizar integración vertical. 3. Valor razonable: Entidades que cotizan en bolsa y en las que se tiene influencia significativa.
- acuerdos conjuntos
- La NIIF 11 establece que los acuerdos conjuntos son operaciones conjuntas o negocios conjuntos: Una operación conjunta es un acuerdo conjunto mediante el cual las partes que tienen control conjunto del acuerdo tienen derechos sobre los activos.
- propiedad planta y equipo
- Propiedad, planta y equipo (elementos materiales del activo fijo) atendiendo no ya a sus características, sino a su destino dentro de la organización de la empresa y, más que a su destino, a la forma en que van a generar los flujos de caja, como corresponde a un sistema contable eminentemente financiero.
- inversiones en entidades en liquidacion
- terminación, las actividades administrativas, financieras y contables y legales, tendientes a obtener la liquidación de la entidad o sociedad pública, mediante el levantamiento del inventario de activos y pasivos de la liquidación, con miras a cubrir el pago de sus obligaciones en favor de sus acreedores, y con cargo a los activos que integran la masa de la liquidación, así como la destinación de los activos remanentes a los socios o entidades receptoras de las obligaciones de la entidad liquidada.
- inventarios
- Entre los inventarios se ven sucesos como las rebajas y descuentos, los cuales afectan su costo de venta o el ingreso. Por otra parte, asuntos como las cantidades anormales de desperdicio de materiales para la elaboración del producto, mano de obra, y costos indirectos de administración que no hayan contribuido a darle la condición y ubicación actual del inventario harán parte de los gastos.
- bienes historicos y culturales
- Para el reconocimiento de los bienes de uso público, históricos y culturales es importante conocer sus características, para clasificarlos de manera adecuada y darles el mejor uso posible. Dichos bienes no deben hacer parte de la propiedad, planta y equipo o propiedad de inversión.
- bienes de uso publico
- Los bienes de uso público pertenecen al patrimonio público, son inalienables e imprescriptibles, es decir, que una persona no puede adquirir el dominio por prescripción adquisitiva.
- activos biologicos
- señala que los productos agrícolas cosechados o recolectados que procedan de activos biológicos deben ser sometidos, en el punto de cosecha o recolección, por su valor razonable menos los costos de venta.
- propiedades de inversion
- Se reconocerá como propiedades de inversión, los elementos que cumplan con las condiciones estipuladas para un activo y además: Propiedades (terrenos o edificios, considerados en su totalidad o en parte, o ambos) que se tienen para obtener rentas, plusvalía o ambas.
- activos intangibles
- por tanto, de naturaleza inmaterial. Por ejemplo, el valor de una marca, que no puede ser medido de manera física. Se tiene en cuenta en la contabilidad porque posee la capacidad de generar beneficios económicos futuros que pueden ser controlados por la entidad económica.
- arrendamientos
- es un acuerdo celebrado entre dos personas llamadas, arrendatario (persona que adquiere el derecho a usar el bien) y arrendador (propietario del bien y quien cede al arrendatario el derecho a utilizar un activo durante un periodo determinado a cambio de percibir una suma única de dinero o una serie de pagos).
- costos de financiacion
- Los costes financieros son aquellos que se derivan de las necesidades de financiación de una empresa en lo que se refiere a las líneas de crédito y fondos que han solicitado para garantizar la buena marcha del negocio se refiere.
- cuentas por cobrar
Informationen
- Beschreibung
- Contaduría Mindmap am procedimientos de las operaciones contables con activos., erstellt von Deice PARADA TORRES am 15/11/2019.
- Erstellt von
- Deice PARADA TORRES
- Aufrufe
- 16
- Bewertung