
Mindmap
El procedimiento administrativo de ejecución
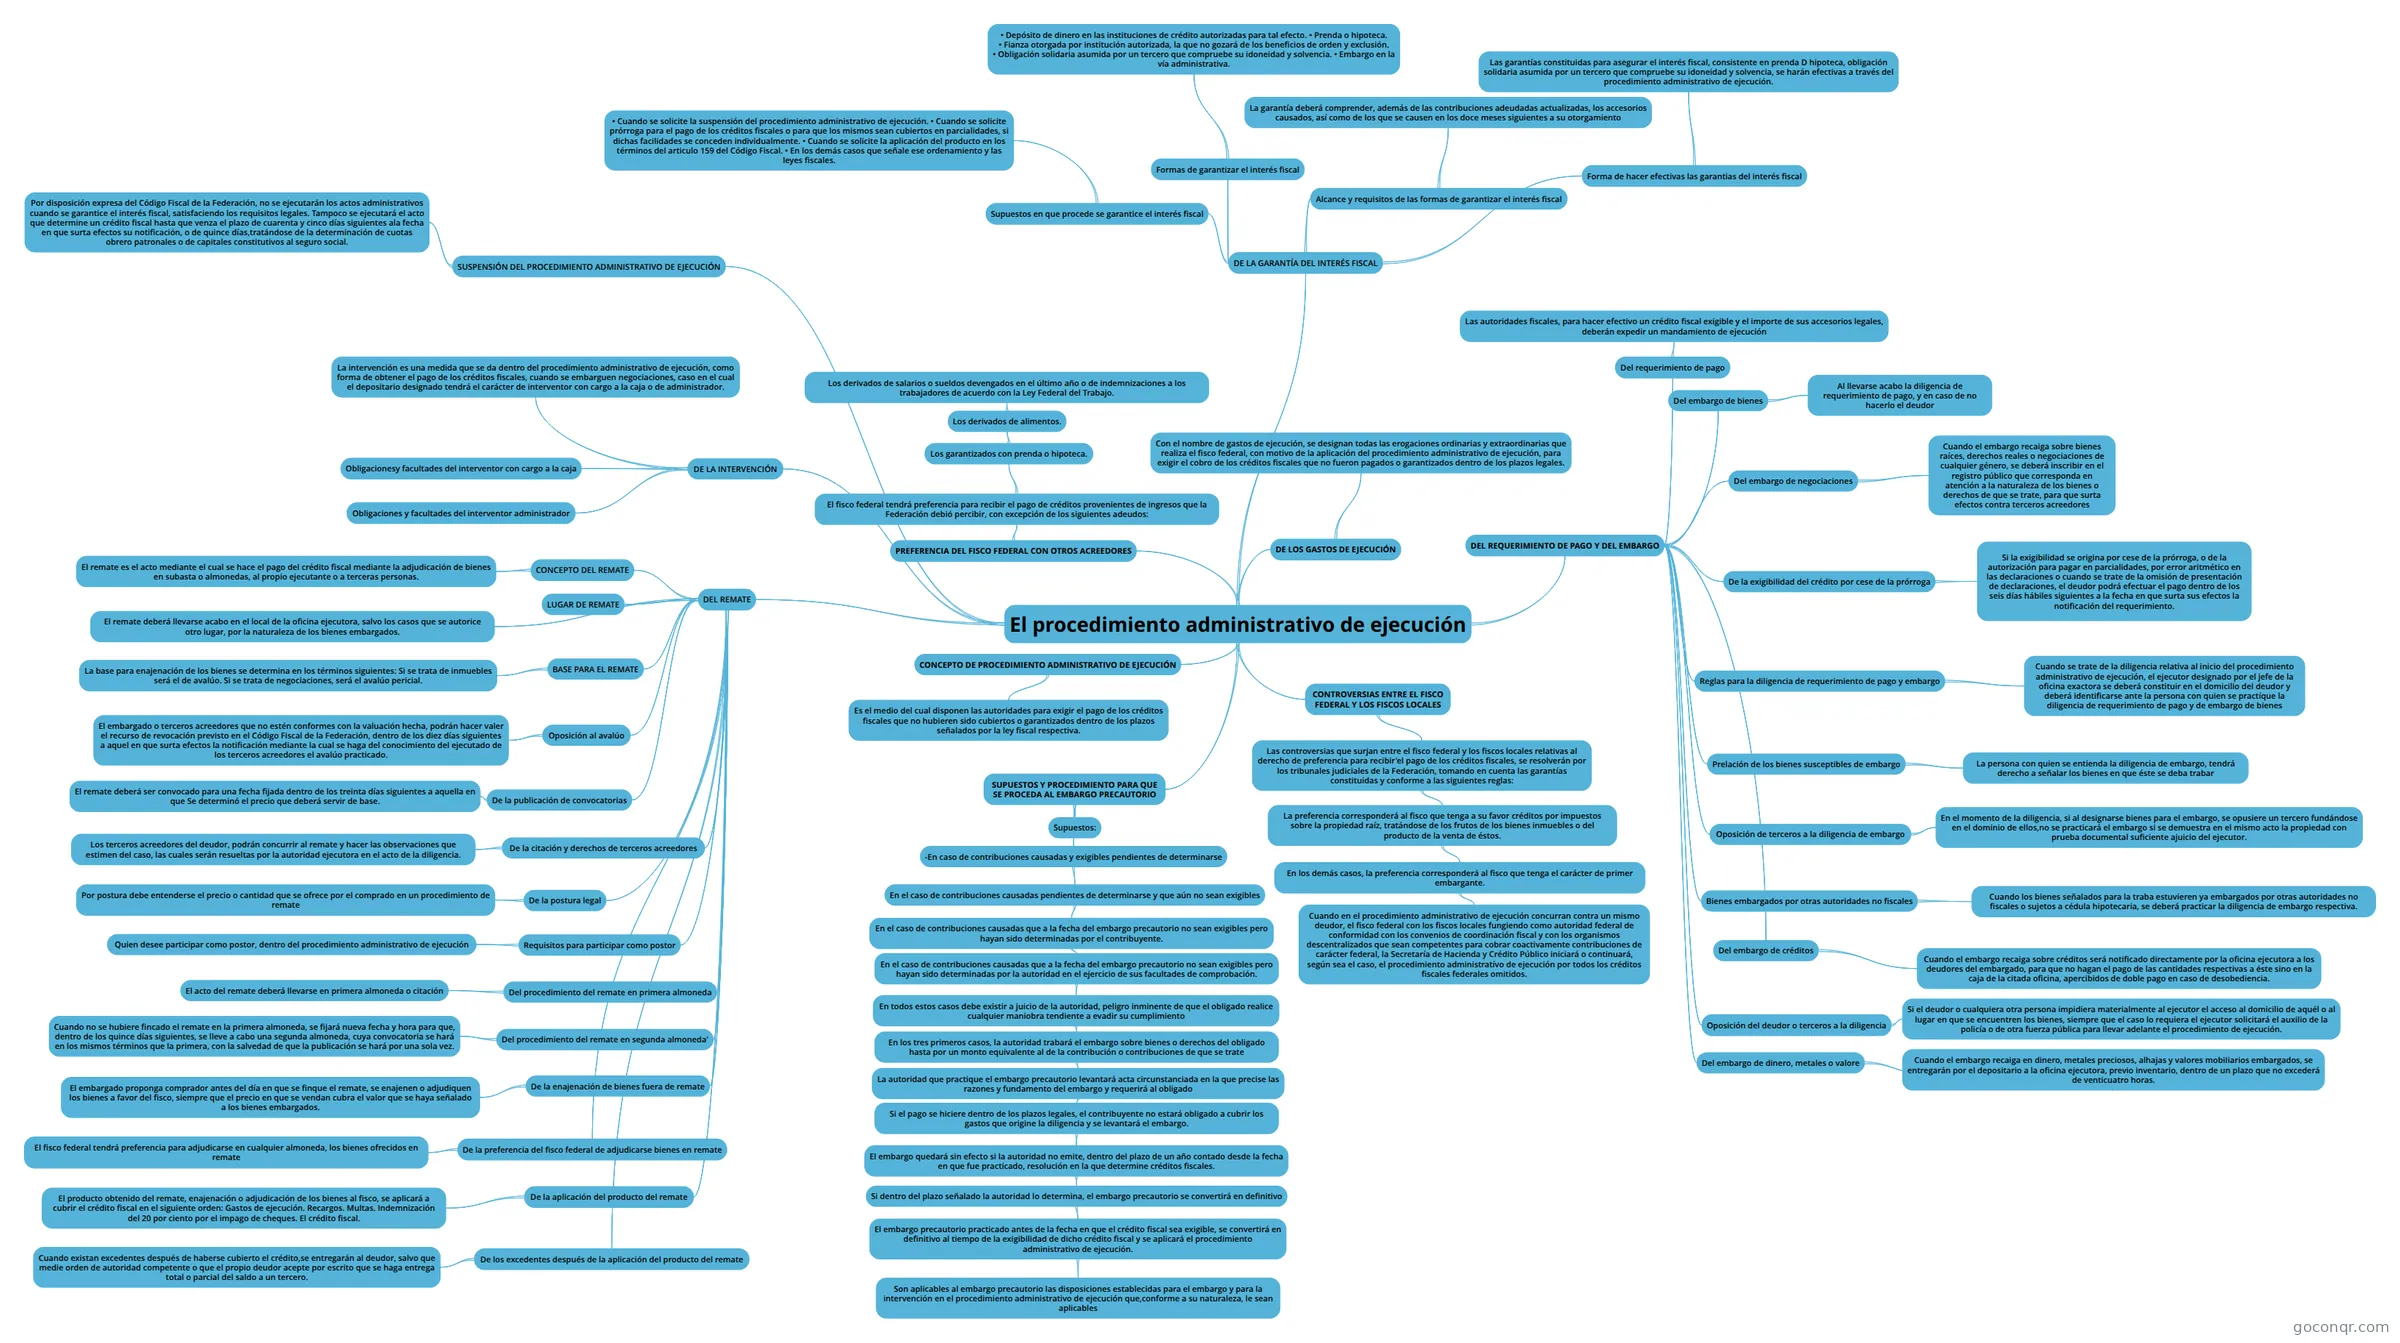
Mapa mental: el procedimiento administrativo de ejecución
Inhalt der Mindmap
El procedimiento administrativo de ejecución
CONCEPTO DE PROCEDIMIENTO ADMINISTRATIVO DE EJECUCIÓN
- Es el medio del cual disponen las autoridades para exigir el pago de los créditos fiscales que no hubieren sido cubiertos o garantizados dentro de los plazos señalados por la ley fiscal respectiva.
SUPUESTOS Y PROCEDIMIENTO PARA QUE SE PROCEDA AL EMBARGO PRECAUTORIO
- -En caso de contribuciones causadas y exigibles pendientes de determinarse
- En el caso de contribuciones causadas pendientes de determinarse y que aún no sean exigibles
- En el caso de contribuciones causadas que a la fecha del embargo precautorio no sean exigibles pero hayan sido determinadas por el contribuyente.
- En el caso de contribuciones causadas que a la fecha del embargo precautorio no sean exigibles pero hayan sido determinadas por la autoridad en el ejercicio de sus facultades de comprobación.
- En todos estos casos debe existir a juicio de la autoridad, peligro inminente de que el obligado realice cualquier maniobra tendiente a evadir su cumplimiento
- En los tres primeros casos, la autoridad trabará el embargo sobre bienes o derechos del obligado hasta por un monto equivalente al de la contribución o contribuciones de que se trate
- La autoridad que practique el embargo precautorio levantará acta circunstanciada en la que precise las razones y fundamento del embargo y requerirá al obligado
- Si el pago se hiciere dentro de los plazos legales, el contribuyente no estará obligado a cubrir los gastos que origine la diligencia y se levantará el embargo.
- El embargo quedará sin efecto si la autoridad no emite, dentro del plazo de un año contado desde la fecha en que fue practicado, resolución en la que determine créditos fiscales.
- Si dentro del plazo señalado la autoridad lo determina, el embargo precautorio se convertirá en definitivo
- El embargo precautorio practicado antes de la fecha en que el crédito fiscal sea exigible, se convertirá en definitivo al tiempo de la exigibilidad de dicho crédito fiscal y se aplicará el procedimiento administrativo de ejecución.
- Son aplicables al embargo precautorio las disposiciones establecidas para el embargo y para la intervención en el procedimiento administrativo de ejecución que,conforme a su naturaleza, le sean aplicables
- El embargo precautorio practicado antes de la fecha en que el crédito fiscal sea exigible, se convertirá en definitivo al tiempo de la exigibilidad de dicho crédito fiscal y se aplicará el procedimiento administrativo de ejecución.
- Si dentro del plazo señalado la autoridad lo determina, el embargo precautorio se convertirá en definitivo
- El embargo quedará sin efecto si la autoridad no emite, dentro del plazo de un año contado desde la fecha en que fue practicado, resolución en la que determine créditos fiscales.
- Si el pago se hiciere dentro de los plazos legales, el contribuyente no estará obligado a cubrir los gastos que origine la diligencia y se levantará el embargo.
- La autoridad que practique el embargo precautorio levantará acta circunstanciada en la que precise las razones y fundamento del embargo y requerirá al obligado
- En los tres primeros casos, la autoridad trabará el embargo sobre bienes o derechos del obligado hasta por un monto equivalente al de la contribución o contribuciones de que se trate
- En todos estos casos debe existir a juicio de la autoridad, peligro inminente de que el obligado realice cualquier maniobra tendiente a evadir su cumplimiento
- En el caso de contribuciones causadas que a la fecha del embargo precautorio no sean exigibles pero hayan sido determinadas por la autoridad en el ejercicio de sus facultades de comprobación.
- En el caso de contribuciones causadas que a la fecha del embargo precautorio no sean exigibles pero hayan sido determinadas por el contribuyente.
- En el caso de contribuciones causadas pendientes de determinarse y que aún no sean exigibles
- Supuestos:
- -En caso de contribuciones causadas y exigibles pendientes de determinarse
CONTROVERSIAS ENTRE EL FISCO FEDERAL Y LOS FISCOS LOCALES
- Las controversias que surjan entre el fisco federal y los fiscos locales relativas al derecho de preferencia para recibir'el pago de los créditos fiscales, se resolverán por los tribunales judiciales de la Federación, tomando en cuenta las garantías constituidas y conforme a las siguientes reglas:
- La preferencia corresponderá al fisco que tenga a su favor créditos por impuestos sobre la propiedad raíz, tratándose de los frutos de los bienes inmuebles o del producto de la venta de éstos.
- En los demás casos, la preferencia corresponderá al fisco que tenga el carácter de primer embargante.
- Cuando en el procedimiento administrativo de ejecución concurran contra un mismo deudor, el fisco federal con los fiscos locales fungiendo como autoridad federal de conformidad con los convenios de coordinación fiscal y con los organismos descentralizados que sean competentes para cobrar coactivamente contribuciones de carácter federal, la Secretaría de Hacienda y Crédito Público iniciará o continuará, según sea el caso, el procedimiento administratívo de ejecución por todos los créditos fiscales federales omitidos.
- En los demás casos, la preferencia corresponderá al fisco que tenga el carácter de primer embargante.
- La preferencia corresponderá al fisco que tenga a su favor créditos por impuestos sobre la propiedad raíz, tratándose de los frutos de los bienes inmuebles o del producto de la venta de éstos.
- Las controversias que surjan entre el fisco federal y los fiscos locales relativas al derecho de preferencia para recibir'el pago de los créditos fiscales, se resolverán por los tribunales judiciales de la Federación, tomando en cuenta las garantías constituidas y conforme a las siguientes reglas:
PREFERENCIA DEL FISCO FEDERAL CON OTROS ACREEDORES
- El fisco federal tendrá preferencia para recibir el pago de créditos provenientes de ingresos que la Federación debió percibir, con excepción de los siguientes adeudos:
- Los garantizados con prenda o hipoteca.
- Los derivados de alimentos.
- Los derivados de salarios o sueldos devengados en el último año o de indemnizaciones a los trabajadores de acuerdo con la Ley Federal del Trabajo.
- Los derivados de alimentos.
- Los garantizados con prenda o hipoteca.
- El fisco federal tendrá preferencia para recibir el pago de créditos provenientes de ingresos que la Federación debió percibir, con excepción de los siguientes adeudos:
DE LOS GASTOS DE EJECUCIÓN
- Con el nombre de gastos de ejecución, se designan todas las erogaciones ordinarias y extraordinarias que realiza el fisco federal, con motivo de la aplicación del procedimiento administrativo de ejecución, para exigir el cobro de los créditos fiscales que no fueron pagados o garantizados dentro de los plazos legales.
DEL REQUERIMIENTO DE PAGO Y DEL EMBARGO
- Del requerimiento de pago
- Las autoridades fiscales, para hacer efectivo un crédito fiscal exigible y el importe de sus accesorios legales, deberán expedir un mandamiento de ejecución
- Del embargo de bienes
- Al llevarse acabo la diligencia de requerimiento de pago, y en caso de no hacerlo el deudor
- Del embargo de negociaciones
- Cuando el embargo recaiga sobre bienes raíces, derechos reales o negociaciones de cualquier género, se deberá inscribir en el registro público que corresponda en atención a la naturaleza de los bienes o derechos de que se trate, para que surta efectos contra terceros acreedores
- De la exigibilidad del crédito por cese de la prórroga
- Si la exigibilidad se origina por cese de la prórroga, o de la autorización para pagar en parcialidades, por error aritmético en las declaraciones o cuando se trate de la omisión de presentación de declaraciones, el deudor podrá efectuar el pago dentro de los seis días hábiles siguientes a la fecha en que surta sus efectos la notificación del requerimiento.
- Reglas para la diligencia de requerimiento de pago y embargo
- Cuando se trate de la diligencia relativa al inicio del procedimiento administrativo de ejecución, el ejecutor designado por el jefe de la oficina exactora se deberá constituir en el domicilio del deudor y deberá identificarse ante la persona con quien se practíque la diligencia de requerimiento de pago y de embargo de bienes
- Prelación de los bienes susceptibles de embargo
- La persona con quien se entienda la diligencia de embargo, tendrá derecho a señalar los bienes en que éste se deba trabar
- Oposición de terceros a la diligencia de embargo
- En el momento de la diligencia, si al designarse bienes para el embargo, se opusiere un tercero fundándose en el dominio de ellos,no se practicará el embargo si se demuestra en el mismo acto la propiedad con prueba documental suficiente ajuicio del ejecutor.
- Bienes embargados por otras autoridades no fiscales
- Cuando los bienes señalados para la traba estuvieren ya embargados por otras autoridades no fiscales o sujetos a cédula hipotecaria, se deberá practicar la diligencia de embargo respectiva.
- Del embargo de créditos
- Cuando el embargo recaiga sobre créditos será notificado directamente por la oficina ejecutora a los deudores del embargado, para que no hagan el pago de las cantidades respectivas a éste sino en la caja de la citada oficina, apercibidos de doble pago en caso de desobediencia.
- Del embargo de dinero, metales o valore
- Cuando el embargo recaiga en dinero, metales preciosos, alhajas y valores mobiIiarios embargados, se entregarán por el depositario a la oficina ejecutora, previo inventario, dentro de un plazo que no excederá de venticuatro horas.
- Oposición del deudor o terceros a la diligencia
- Si el deudor o cualquiera otra persona impidiera materialmente al ejecutor el acceso al domicilio de aquél o al lugar en que se encuentren los bienes, siempre que el caso lo requiera el ejecutor solicitará el auxilio de la policía o de otra fuerza pública para llevar adelante el procedimiento de ejecución.
- Del requerimiento de pago
DE LA INTERVENCIÓN
- La intervención es una medida que se da dentro del procedimiento administrativo de ejecución, como forma de obtener el pago de los créditos fiscales, cuando se embarguen negociaciones, caso en el cual el depositario designado tendrá el carácter de interventor con cargo a la caja o de administrador.
- Obligacionesy facultades del interventor con cargo a la caja
- Obligaciones y facultades del interventor administrador
DEL REMATE
- CONCEPTO DEL REMATE
- El remate es el acto mediante el cual se hace el pago del crédito fiscal mediante la adjudicación de bienes en subasta o almonedas, al propio ejecutante o a terceras personas.
- El remate deberá llevarse acabo en el local de la oficina ejecutora, salvo los casos que se autorice otro lugar, por la naturaleza de los bienes embargados.
- LUGAR DE REMATE
- BASE PARA EL REMATE
- La base para enajenación de los bienes se determina en los términos siguientes: Si se trata de inmuebles será el de avalúo. Si se trata de negociaciones, será el avalúo pericial.
- Oposición al avalúo
- El embargado o terceros acreedores que no estén conformes con la valuación hecha, podrán hacer valer el recurso de revocación previsto en el Código Fiscal de la Federación, dentro de los diez días siguientes a aquel en que surta efectos la notificación mediante la cual se haga del conocimiento del ejecutado de los terceros acreedores el avalúo practicado.
- De la publicación de convocatorias
- El remate deberá ser convocado para una fecha fijada dentro de los treinta días siguientes a aquella en que Se determinó el precio que deberá servir de base.
- De la citación y derechos de terceros acreedores
- Los terceros acreedores del deudor, podrán concurrir al remate y hacer las observaciones que estimen del caso, las cuales serán resueltas por la autoridad ejecutora en el acto de la diligencia.
- De la postura legal
- Por postura debe entenderse el precio o cantidad que se ofrece por el comprado en un procedimiento de remate
- Requisitos para participar como postor
- Quien desee participar como postor, dentro del procedimiento administrativo de ejecución
- Del procedimiento del remate en primera almoneda
- El acto del remate deberá llevarse en primera almoneda o citación
- Del procedimiento del remate en segunda almoneda'
- Cuando no se hubiere fincado el remate en la primera almoneda, se fijará nueva fecha y hora para que, dentro de los quince días siguientes, se lleve a cabo una segunda almoneda, cuya convocatoria se hará en los mismos términos que la primera, con la salvedad de que la publicación se hará por una sola vez.
- De la enajenación de bienes fuera de remate
- El embargado proponga comprador antes del día en que se finque el remate, se enajenen o adjudiquen los bienes a favor del fisco, siempre que el precio en que se vendan cubra el valor que se haya señalado a los bienes embargados.
- De la preferencia del fisco federal de adjudicarse bienes en remate
- El fisco federal tendrá preferencia para adjudicarse en cualquier almoneda, los bienes ofrecidos en remate
- De la aplicación del producto del remate
- El producto obtenido del remate, enajenación o adjudicación de los bienes al fisco, se aplicará a cubrir el crédito fiscal en el siguiente orden: Gastos de ejecución. Recargos. Multas. Indemnización del 20 por ciento por el impago de cheques. El crédito fiscal.
- De los excedentes después de la aplicación del producto del remate
- Cuando existan excedentes después de haberse cubierto el crédito,se entregarán al deudor, salvo que medie orden de autoridad competente o que el propio deudor acepte por escrito que se haga entrega total o parcial del saldo a un tercero.
- CONCEPTO DEL REMATE
DE LA GARANTÍA DEL INTERÉS FISCAL
- Supuestos en que procede se garantice el interés fiscal
- • Cuando se solicite la suspensión del procedimiento administrativo de ejecución. • Cuando se solicite prórroga para el pago de los créditos fiscales o para que los mismos sean cubiertos en parcialidades, si dichas facilidades se conceden individualmente. • Cuando se solicite la aplicación del producto en los términos del articulo 159 del Código Fiscal. • En los demás casos que señale ese ordenamiento y las leyes fiscales.
- Formas de garantizar el interés fiscal
- • Depósito de dinero en las instituciones de crédito autorizadas para tal efecto. • Prenda o hipoteca. • Fianza otorgada por institución autorizada, la que no gozará de los beneficios de orden y exclusión. • Obligación solidaria asumida por un tercero que compruebe su idoneidad y solvencia. • Embargo en la vía administrativa.
- Alcance y requisitos de las formas de garantizar el interés fiscal
- La garantía deberá comprender, además de las contribuciones adeudadas actualizadas, los accesorios causados, así como de los que se causen en los doce meses siguientes a su otorgamiento
- Forma de hacer efectivas las garantias del interés fiscal
- Las garantías constituidas para asegurar el interés fiscal, consistente en prenda D hipoteca, obligación solidaria asumida por un tercero que compruebe su idoneidad y solvencia, se harán efectivas a través del procedimiento administrativo de ejecución.
- Supuestos en que procede se garantice el interés fiscal
SUSPENSIÓN DEL PROCEDIMIENTO ADMINISTRATIVO DE EJECUCIÓN
- Por disposición expresa del Código Fiscal de la Federación, no se ejecutarán los actos administrativos cuando se garantice el interés fiscal, satisfaciendo los requisitos legales. Tampoco se ejecutará el acto que determine un crédito fiscal hasta que venza el plazo de cuarenta y cinco días siguientes ala fecha en que surta efectos su notificación, o de quince días,tratándose de la determinación de cuotas obrero patronales o de capitales constitutivos al seguro social.
Informationen
- Beschreibung
- Mindmap am El procedimiento administrativo de ejecución, erstellt von Francisco Cepeda am 03/05/2020.
- Erstellt von
- Francisco Cepeda
- Aufrufe
- 4
- Bewertung
Mehr zu Cobro y ejecución de la deuda tributaria