
Mindmap
LEY 42 DE 1993
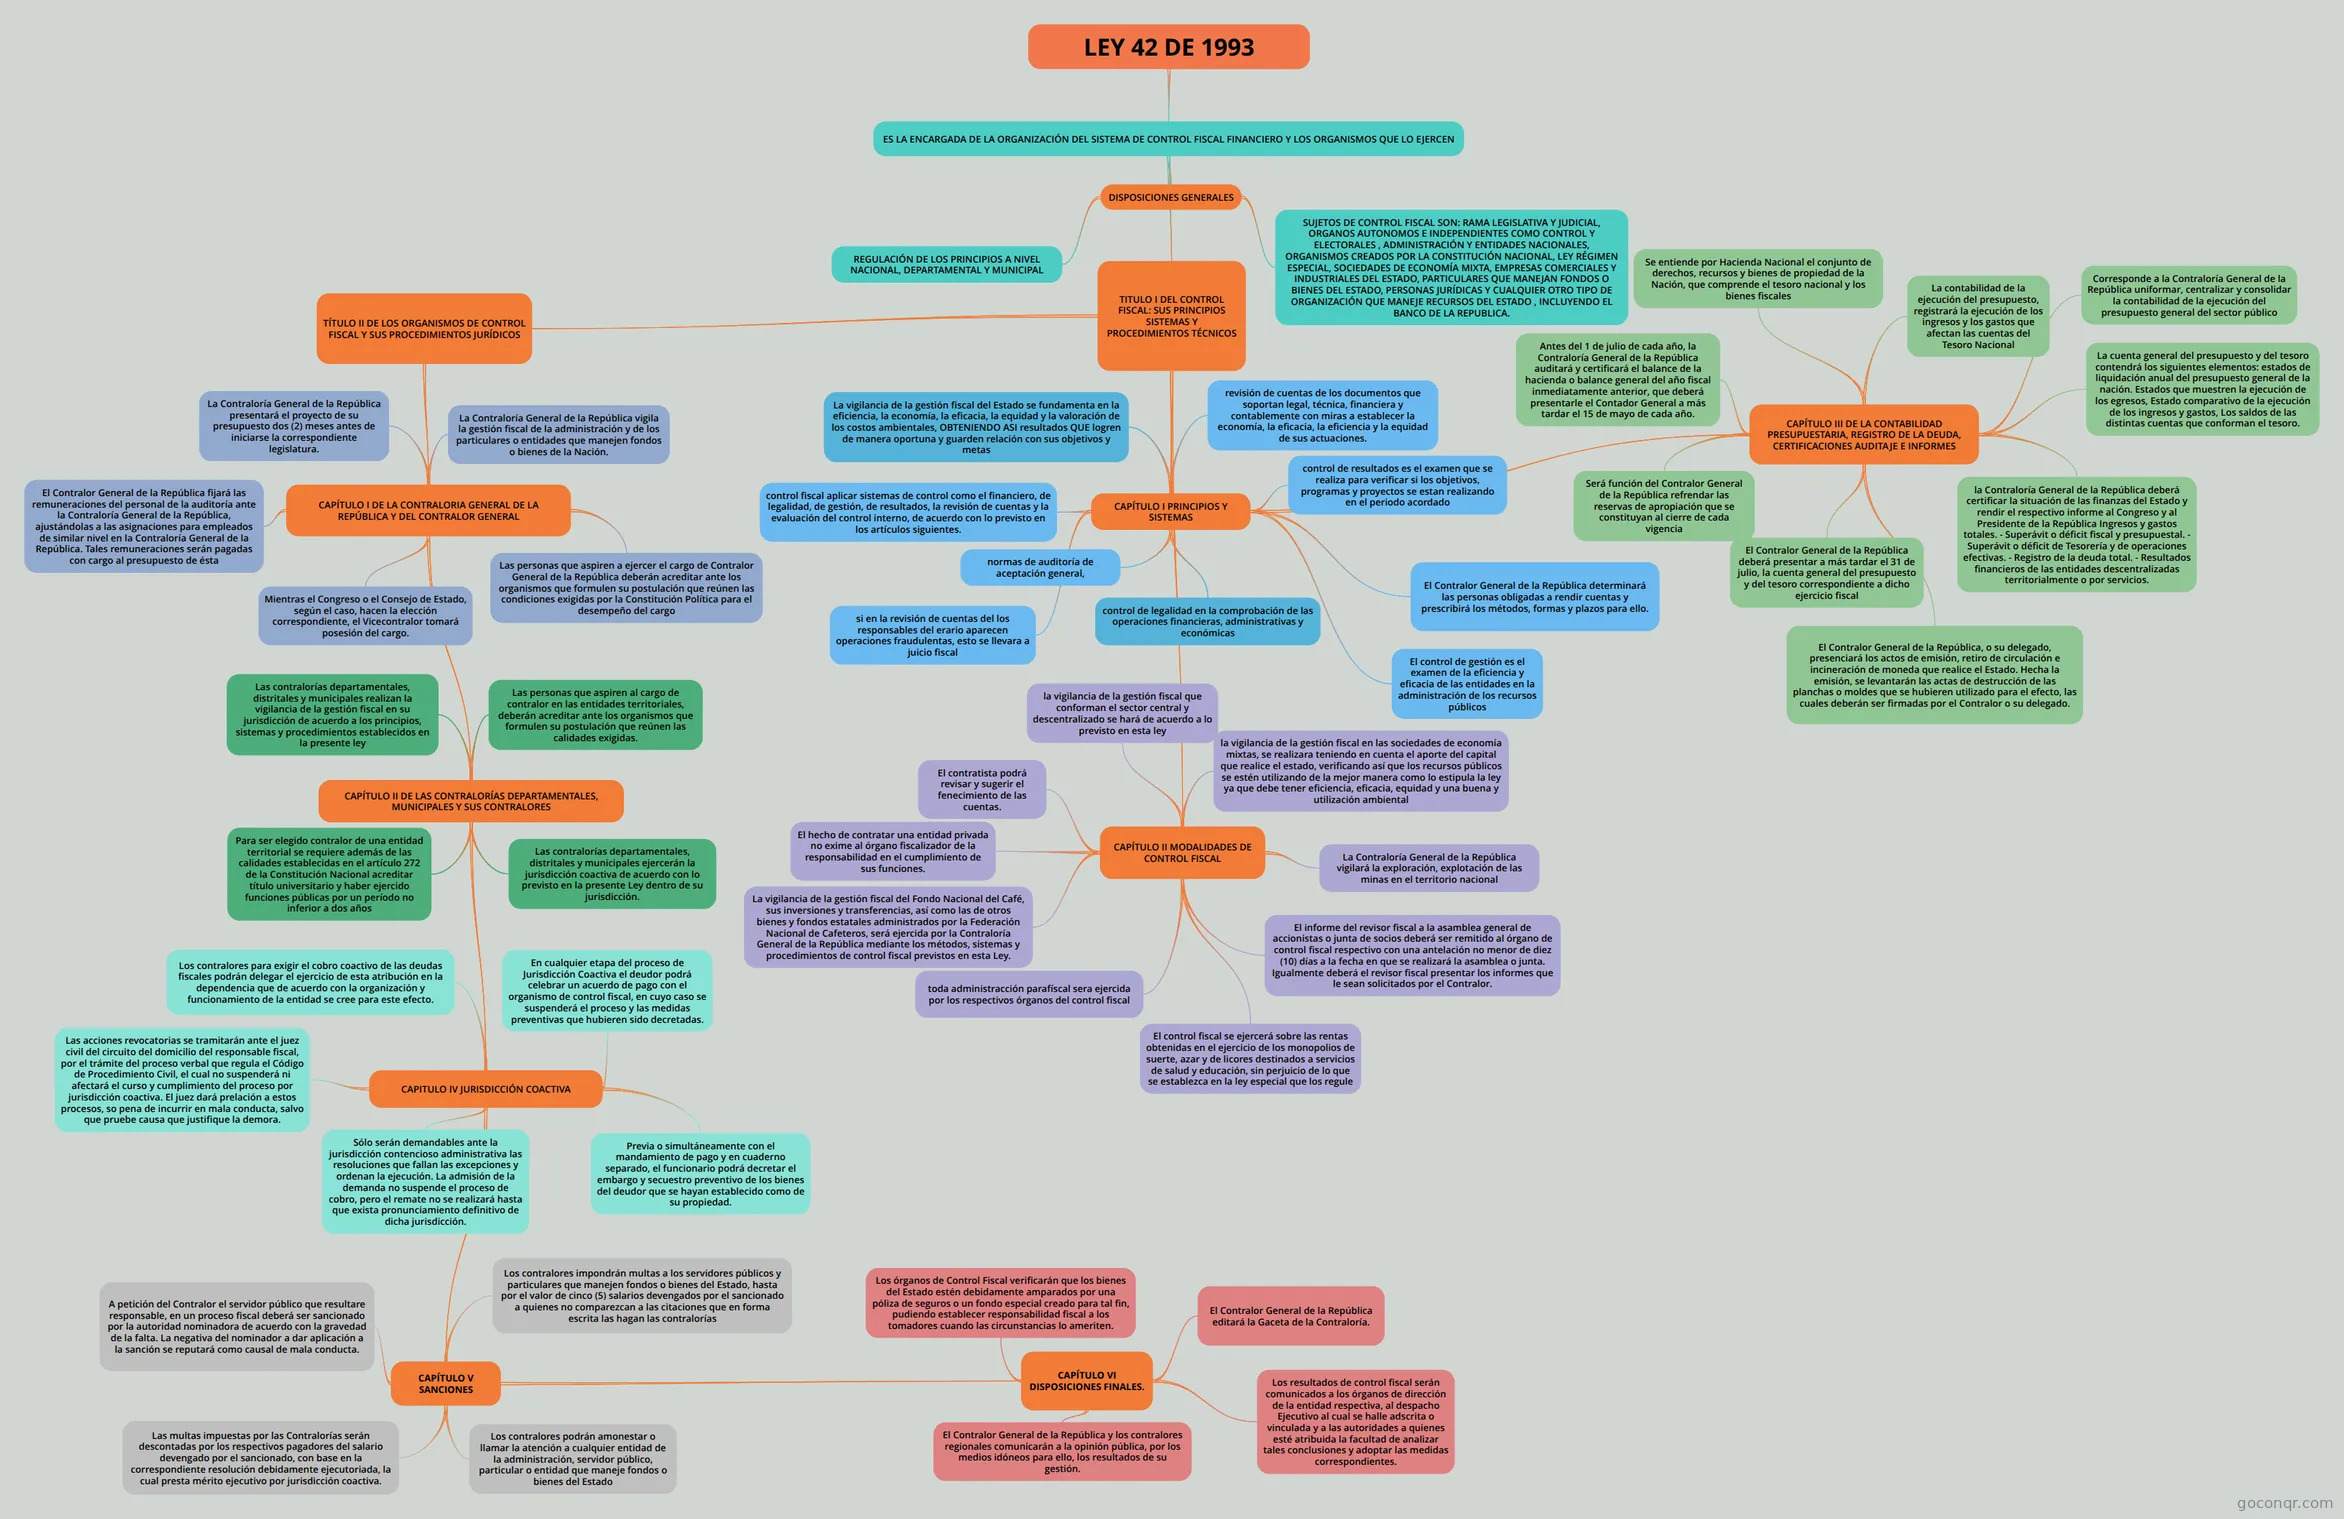
Mapa mental: Ley 42 de 1992
Inhalt der Mindmap
LEY 42 DE 1993
ES LA ENCARGADA DE LA ORGANIZACIÓN DEL SISTEMA DE CONTROL FISCAL FINANCIERO Y LOS ORGANISMOS QUE LO EJERCEN
- DISPOSICIONES GENERALES
- REGULACIÓN DE LOS PRINCIPIOS A NIVEL NACIONAL, DEPARTAMENTAL Y MUNICIPAL
- SUJETOS DE CONTROL FISCAL SON: RAMA LEGISLATIVA Y JUDICIAL, ORGANOS AUTONOMOS E INDEPENDIENTES COMO CONTROL Y ELECTORALES , ADMINISTRACIÓN Y ENTIDADES NACIONALES, ORGANISMOS CREADOS POR LA CONSTITUCIÓN NACIONAL, LEY RÉGIMEN ESPECIAL, SOCIEDADES DE ECONOMÍA MIXTA, EMPRESAS COMERCIALES Y INDUSTRIALES DEL ESTADO, PARTICULARES QUE MANEJAN FONDOS O BIENES DEL ESTADO, PERSONAS JURÍDICAS Y CUALQUIER OTRO TIPO DE ORGANIZACIÓN QUE MANEJE RECURSOS DEL ESTADO , INCLUYENDO EL BANCO DE LA REPUBLICA.
- TITULO I DEL CONTROL FISCAL: SUS PRINCIPIOS SISTEMAS Y PROCEDIMIENTOS TÉCNICOS
- CAPÍTULO I PRINCIPIOS Y SISTEMAS
- La vigilancia de la gestión fiscal del Estado se fundamenta en la eficiencia, la economía, la eficacia, la equidad y la valoración de los costos ambientales, OBTENIENDO ASI resultados QUE logren de manera oportuna y guarden relación con sus objetivos y metas
- control fiscal aplicar sistemas de control como el financiero, de legalidad, de gestión, de resultados, la revisión de cuentas y la evaluación del control interno, de acuerdo con lo previsto en los artículos siguientes.
- normas de auditoría de aceptación general,
- control de legalidad en la comprobación de las operaciones financieras, administrativas y económicas
- El control de gestión es el examen de la eficiencia y eficacia de las entidades en la administración de los recursos públicos
- control de resultados es el examen que se realiza para verificar si los objetivos, programas y proyectos se estan realizando en el periodo acordado
- revisión de cuentas de los documentos que soportan legal, técnica, financiera y contablemente con miras a establecer la economía, la eficacia, la eficiencia y la equidad de sus actuaciones.
- El Contralor General de la República determinará las personas obligadas a rendir cuentas y prescribirá los métodos, formas y plazos para ello.
- si en la revisión de cuentas del los responsables del erario aparecen operaciones fraudulentas, esto se llevara a juicio fiscal
- CAPÍTULO III DE LA CONTABILIDAD PRESUPUESTARIA, REGISTRO DE LA DEUDA, CERTIFICACIONES AUDITAJE E INFORMES
- El Contralor General de la República, o su delegado, presenciará los actos de emisión, retiro de circulación e incineración de moneda que realice el Estado. Hecha la emisión, se levantarán las actas de destrucción de las planchas o moldes que se hubieren utilizado para el efecto, las cuales deberán ser firmadas por el Contralor o su delegado.
- El Contralor General de la República deberá presentar a más tardar el 31 de julio, la cuenta general del presupuesto y del tesoro correspondiente a dicho ejercicio fiscal
- Será función del Contralor General de la República refrendar las reservas de apropiación que se constituyan al cierre de cada vigencia
- Se entiende por Hacienda Nacional el conjunto de derechos, recursos y bienes de propiedad de la Nación, que comprende el tesoro nacional y los bienes fiscales
- La contabilidad de la ejecución del presupuesto, registrará la ejecución de los ingresos y los gastos que afectan las cuentas del Tesoro Nacional
- Corresponde a la Contraloría General de la República uniformar, centralizar y consolidar la contabilidad de la ejecución del presupuesto general del sector público
- La cuenta general del presupuesto y del tesoro contendrá los siguientes elementos: estados de liquidación anual del presupuesto general de la nación. Estados que muestren la ejecución de los egresos, Estado comparativo de la ejecución de los ingresos y gastos, Los saldos de las distintas cuentas que conforman el tesoro.
- Antes del 1 de julio de cada año, la Contraloría General de la República auditará y certificará el balance de la hacienda o balance general del año fiscal inmediatamente anterior, que deberá presentarle el Contador General a más tardar el 15 de mayo de cada año.
- la Contraloría General de la República deberá certificar la situación de las finanzas del Estado y rendir el respectivo informe al Congreso y al Presidente de la República Ingresos y gastos totales. - Superávit o déficit fiscal y presupuestal. - Superávit o déficit de Tesorería y de operaciones efectivas. - Registro de la deuda total. - Resultados financieros de las entidades descentralizadas territorialmente o por servicios.
- CAPÍTULO II MODALIDADES DE CONTROL FISCAL
- la vigilancia de la gestión fiscal que conforman el sector central y descentralizado se hará de acuerdo a lo previsto en esta ley
- la vigilancia de la gestión fiscal en las sociedades de economía mixtas, se realizara teniendo en cuenta el aporte del capital que realice el estado, verificando así que los recursos públicos se estén utilizando de la mejor manera como lo estipula la ley ya que debe tener eficiencia, eficacia, equidad y una buena y utilización ambiental
- El informe del revisor fiscal a la asamblea general de accionistas o junta de socios deberá ser remitido al órgano de control fiscal respectivo con una antelación no menor de diez (10) días a la fecha en que se realizará la asamblea o junta. Igualmente deberá el revisor fiscal presentar los informes que le sean solicitados por el Contralor.
- La vigilancia de la gestión fiscal del Fondo Nacional del Café, sus inversiones y transferencias, así como las de otros bienes y fondos estatales administrados por la Federación Nacional de Cafeteros, será ejercida por la Contraloría General de la República mediante los métodos, sistemas y procedimientos de control fiscal previstos en esta Ley.
- toda administracción parafíscal sera ejercida por los respectivos órganos del control fiscal
- El control fiscal se ejercerá sobre las rentas obtenidas en el ejercicio de los monopolios de suerte, azar y de licores destinados a servicios de salud y educación, sin perjuicio de lo que se establezca en la ley especial que los regule
- La Contraloría General de la República vigilará la exploración, explotación de las minas en el territorio nacional
- El contratista podrá revisar y sugerir el fenecimiento de las cuentas.
- El hecho de contratar una entidad privada no exime al órgano fiscalizador de la responsabilidad en el cumplimiento de sus funciones.
- TÍTULO II DE LOS ORGANISMOS DE CONTROL FISCAL Y SUS PROCEDIMIENTOS JURÍDICOS
- CAPÍTULO I DE LA CONTRALORIA GENERAL DE LA REPÚBLICA Y DEL CONTRALOR GENERAL
- La Contraloría General de la República vigila la gestión fiscal de la administración y de los particulares o entidades que manejen fondos o bienes de la Nación.
- La Contraloría General de la República presentará el proyecto de su presupuesto dos (2) meses antes de iniciarse la correspondiente legislatura.
- Las personas que aspiren a ejercer el cargo de Contralor General de la República deberán acreditar ante los organismos que formulen su postulación que reúnen las condiciones exigidas por la Constitución Política para el desempeño del cargo
- Mientras el Congreso o el Consejo de Estado, según el caso, hacen la elección correspondiente, el Vicecontralor tomará posesión del cargo.
- El Contralor General de la República fijará las remuneraciones del personal de la auditoría ante la Contraloría General de la República, ajustándolas a las asignaciones para empleados de similar nivel en la Contraloría General de la República. Tales remuneraciones serán pagadas con cargo al presupuesto de ésta
- CAPÍTULO II DE LAS CONTRALORÍAS DEPARTAMENTALES, MUNICIPALES Y SUS CONTRALORES
- Las contralorías departamentales, distritales y municipales realizan la vigilancia de la gestión fiscal en su jurisdicción de acuerdo a los principios, sistemas y procedimientos establecidos en la presente ley
- Las personas que aspiren al cargo de contralor en las entidades territoriales, deberán acreditar ante los organismos que formulen su postulación que reúnen las calidades exigidas.
- Para ser elegido contralor de una entidad territorial se requiere además de las calidades establecidas en el artículo 272 de la Constitución Nacional acreditar título universitario y haber ejercido funciones públicas por un período no inferior a dos años
- Las contralorías departamentales, distritales y municipales ejercerán la jurisdicción coactiva de acuerdo con lo previsto en la presente Ley dentro de su jurisdicción.
- CAPITULO IV JURISDICCIÓN COACTIVA
- Los contralores para exigir el cobro coactivo de las deudas fiscales podrán delegar el ejercicio de esta atribución en la dependencia que de acuerdo con la organización y funcionamiento de la entidad se cree para este efecto.
- Sólo serán demandables ante la jurisdicción contencioso administrativa las resoluciones que fallan las excepciones y ordenan la ejecución. La admisión de la demanda no suspende el proceso de cobro, pero el remate no se realizará hasta que exista pronunciamiento definitivo de dicha jurisdicción.
- Previa o simultáneamente con el mandamiento de pago y en cuaderno separado, el funcionario podrá decretar el embargo y secuestro preventivo de los bienes del deudor que se hayan establecido como de su propiedad.
- En cualquier etapa del proceso de Jurisdicción Coactiva el deudor podrá celebrar un acuerdo de pago con el organismo de control fiscal, en cuyo caso se suspenderá el proceso y las medidas preventivas que hubieren sido decretadas.
- Las acciones revocatorias se tramitarán ante el juez civil del circuito del domicilio del responsable fiscal, por el trámite del proceso verbal que regula el Código de Procedimiento Civil, el cual no suspenderá ni afectará el curso y cumplimiento del proceso por jurisdicción coactiva. El juez dará prelación a estos procesos, so pena de incurrir en mala conducta, salvo que pruebe causa que justifique la demora.
- CAPÍTULO V SANCIONES
- Los contralores podrán amonestar o llamar la atención a cualquier entidad de la administración, servidor público, particular o entidad que maneje fondos o bienes del Estado
- Los contralores impondrán multas a los servidores públicos y particulares que manejen fondos o bienes del Estado, hasta por el valor de cinco (5) salarios devengados por el sancionado a quienes no comparezcan a las citaciones que en forma escrita las hagan las contralorías
- A petición del Contralor el servidor público que resultare responsable, en un proceso fiscal deberá ser sancionado por la autoridad nominadora de acuerdo con la gravedad de la falta. La negativa del nominador a dar aplicación a la sanción se reputará como causal de mala conducta.
- Las multas impuestas por las Contralorías serán descontadas por los respectivos pagadores del salario devengado por el sancionado, con base en la correspondiente resolución debidamente ejecutoriada, la cual presta mérito ejecutivo por jurisdicción coactiva.
- CAPÍTULO VI DISPOSICIONES FINALES.
- Los resultados de control fiscal serán comunicados a los órganos de dirección de la entidad respectiva, al despacho Ejecutivo al cual se halle adscrita o vinculada y a las autoridades a quienes esté atribuida la facultad de analizar tales conclusiones y adoptar las medidas correspondientes.
- El Contralor General de la República y los contralores regionales comunicarán a la opinión pública, por los medios idóneos para ello, los resultados de su gestión.
- Los órganos de Control Fiscal verificarán que los bienes del Estado estén debidamente amparados por una póliza de seguros o un fondo especial creado para tal fin, pudiendo establecer responsabilidad fiscal a los tomadores cuando las circunstancias lo ameriten.
- El Contralor General de la República editará la Gaceta de la Contraloría.
- CAPÍTULO I DE LA CONTRALORIA GENERAL DE LA REPÚBLICA Y DEL CONTRALOR GENERAL
- CAPÍTULO I PRINCIPIOS Y SISTEMAS
- DISPOSICIONES GENERALES
Informationen
- Beschreibung
- Contaduría Mindmap am LEY 42 DE 1993, erstellt von vanessa villa am 18/08/2020.
- Erstellt von
- vanessa villa
- Aufrufe
- 2
- Bewertung
Mehr zu Control fiscal en Colombia