
Mindmap
DECRETO 403 DE 2020 (Titulo 1)
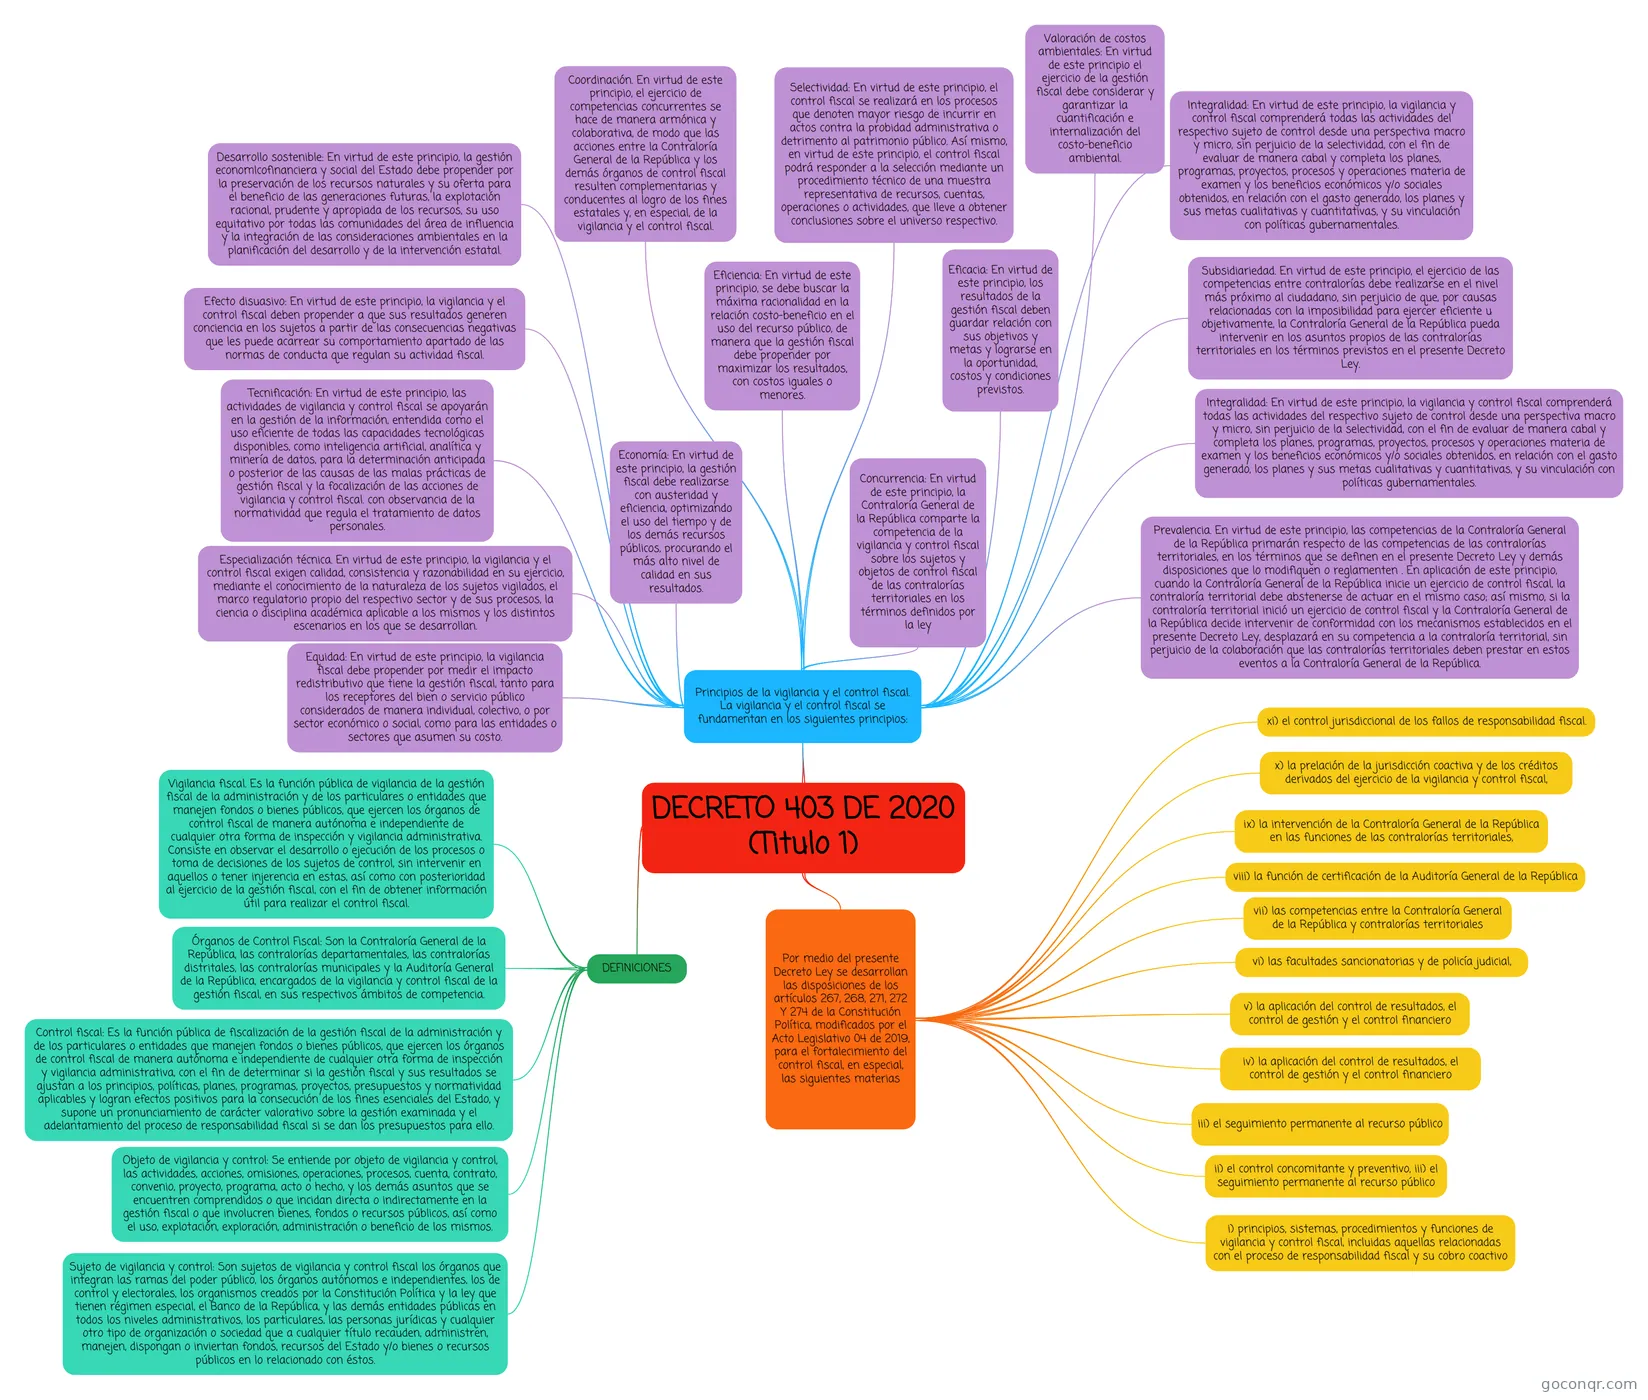
Mapa mental: Decreto 403 de 2020
Inhalt der Mindmap
DECRETO 403 DE 2020 (Titulo 1)
Por medio del presente Decreto Ley se desarrollan las disposiciones de los artículos 267, 268, 271, 272 Y 274 de la Constitución Política, modificados por el Acto Legislativo 04 de 2019, para el fortalecimiento del control fiscal, en especial, las siguientes materias
- i) principios, sistemas, procedimientos y funciones de vigilancia y control fiscal, incluidas aquellas relacionadas con el proceso de responsabilidad fiscal y su cobro coactivo
- ii) el control concomitante y preventivo, iii) el seguimiento permanente al recurso público
- v) la aplicación del control de resultados, el control de gestión y el control financiero
- iii) el seguimiento permanente al recurso público
- iv) la aplicación del control de resultados, el control de gestión y el control financiero
- vii) las competencias entre la Contraloría General de la República y contralorías territoriales
- viii) la función de certificación de la Auditoría General de la República
- ix) la intervención de la Contraloría General de la República en las funciones de las contralorías territoriales,
- x) la prelación de la jurisdicción coactiva y de los créditos derivados del ejercicio de la vigilancia y control fiscal,
- xi) el control jurisdiccional de los fallos de responsabilidad fiscal.
- vi) las facultades sancionatorias y de policía judicial,
DEFINICIONES
- Vigilancia fiscal. Es la función pública de vigilancia de la gestión fiscal de la administración y de los particulares o entidades que manejen fondos o bienes públicos, que ejercen los órganos de control fiscal de manera autónoma e independiente de cualquier otra forma de inspección y vigilancia administrativa. Consiste en observar el desarrollo o ejecución de los procesos o toma de decisiones de los sujetos de control, sin intervenir en aquellos o tener injerencia en estas, así como con posterioridad al ejercicio de la gestión fiscal, con el fin de obtener información útil para realizar el control fiscal.
- Control fiscal: Es la función pública de fiscalización de la gestión fiscal de la administración y de los particulares o entidades que manejen fondos o bienes públicos, que ejercen los órganos de control fiscal de manera autónoma e independiente de cualquier otra forma de inspección y vigilancia administrativa, con el fin de determinar si la gestión fiscal y sus resultados se ajustan a los principios, políticas, planes, programas, proyectos, presupuestos y normatividad aplicables y logran efectos positivos para la consecución de los fines esenciales del Estado, y supone un pronunciamiento de carácter valorativo sobre la gestión examinada y el adelantamiento del proceso de responsabilidad fiscal si se dan los presupuestos para ello.
- Objeto de vigilancia y control: Se entiende por objeto de vigilancia y control, las actividades, acciones, omisiones, operaciones, procesos, cuenta, contrato, convenio, proyecto, programa, acto o hecho, y los demás asuntos que se encuentren comprendidos o que incidan directa o indirectamente en la gestión fiscal o que involucren bienes, fondos o recursos públicos, así como el uso, explotación, exploración, administración o beneficio de los mismos.
- Sujeto de vigilancia y control: Son sujetos de vigilancia y control fiscal los órganos que integran las ramas del poder público, los órganos autónomos e independientes, los de control y electorales, los organismos creados por la Constitución Política y la ley que tienen régimen especial, el Banco de la República, y las demás entidades públicas en todos los niveles administrativos, los particulares, las personas jurídicas y cualquier otro tipo de organización o sociedad que a cualquier título recauden, administren, manejen, dispongan o inviertan fondos, recursos del Estado y/o bienes o recursos públicos en lo relacionado con éstos.
- Órganos de Control Fiscal: Son la Contraloría General de la República, las contralorías departamentales, las contralorías distritales, las contralorías municipales y la Auditoría General de la República, encargados de la vigilancia y control fiscal de la gestión fiscal, en sus respectivos ámbitos de competencia.
Principios de la vigilancia y el control fiscal. La vigilancia y el control fiscal se fundamentan en los siguientes principios:
- Eficiencia: En virtud de este principio, se debe buscar la máxima racionalidad en la relación costo-beneficio en el uso del recurso público, de manera que la gestión fiscal debe propender por maximizar los resultados, con costos iguales o menores.
- Eficacia: En virtud de este principio, los resultados de la gestión fiscal deben guardar relación con sus objetivos y metas y lograrse en la oportunidad, costos y condiciones previstos.
- Equidad: En virtud de este principio, la vigilancia fiscal debe propender por medir el impacto redistributivo que tiene la gestión fiscal, tanto para los receptores del bien o servicio público considerados de manera individual, colectivo, o por sector económico o social, como para las entidades o sectores que asumen su costo.
- Economía: En virtud de este principio, la gestión fiscal debe realizarse con austeridad y eficiencia, optimizando el uso del tiempo y de los demás recursos públicos, procurando el más alto nivel de calidad en sus resultados.
- Concurrencia: En virtud de este principio, la Contraloría General de la República comparte la competencia de la vigilancia y control fiscal sobre los sujetos y objetos de control fiscal de las contralorías territoriales en los términos definidos por la ley
- Coordinación. En virtud de este principio, el ejercicio de competencias concurrentes se hace de manera armónica y colaborativa, de modo que las acciones entre la Contraloría General de la República y los demás órganos de control fiscal resulten complementarias y conducentes al logro de los fines estatales y, en especial, de la vigilancia y el control fiscal.
- Desarrollo sostenible: En virtud de este principio, la gestión economlcofinanciera y social del Estado debe propender por la preservación de los recursos naturales y su oferta para el beneficio de las generaciones futuras, la explotación racional, prudente y apropiada de los recursos, su uso equitativo por todas las comunidades del área de influencia y la integración de las consideraciones ambientales en la planificación del desarrollo y de la intervención estatal.
- Valoración de costos ambientales: En virtud de este principio el ejercicio de la gestión fiscal debe considerar y garantizar la cuantificación e internalización del costo-beneficio ambiental.
- Efecto disuasivo: En virtud de este principio, la vigilancia y el control fiscal deben propender a que sus resultados generen conciencia en los sujetos a partir de las consecuencias negativas que les puede acarrear su comportamiento apartado de las normas de conducta que regulan su actividad fiscal.
- Especialización técnica. En virtud de este principio, la vigilancia y el control fiscal exigen calidad, consistencia y razonabilidad en su ejercicio, mediante el conocimiento de la naturaleza de los sujetos vigilados, el marco regulatorio propio del respectivo sector y de sus procesos, la ciencia o disciplina académica aplicable a los mismos y los distintos escenarios en los que se desarrollan.
- Tecnificación: En virtud de este principio, las actividades de vigilancia y control fiscal se apoyarán en la gestión de la información, entendida como el uso eficiente de todas las capacidades tecnológicas disponibles, como inteligencia artificial, analítica y minería de datos, para la determinación anticipada o posterior de las causas de las malas prácticas de gestión fiscal y la focalización de las acciones de vigilancia y control fiscal. con observancia de la normatividad que regula el tratamiento de datos personales.
- Integralidad: En virtud de este principio, la vigilancia y control fiscal comprenderá todas las actividades del respectivo sujeto de control desde una perspectiva macro y micro, sin perjuicio de la selectividad, con el fin de evaluar de manera cabal y completa los planes, programas, proyectos, procesos y operaciones materia de examen y los beneficios económicos y/o sociales obtenidos, en relación con el gasto generado, los planes y sus metas cualitativas y cuantitativas, y su vinculación con políticas gubernamentales.
- Integralidad: En virtud de este principio, la vigilancia y control fiscal comprenderá todas las actividades del respectivo sujeto de control desde una perspectiva macro y micro, sin perjuicio de la selectividad, con el fin de evaluar de manera cabal y completa los planes, programas, proyectos, procesos y operaciones materia de examen y los beneficios económicos y/o sociales obtenidos, en relación con el gasto generado, los planes y sus metas cualitativas y cuantitativas, y su vinculación con políticas gubernamentales.
- Prevalencia. En virtud de este principio, las competencias de la Contraloría General de la República primarán respecto de las competencias de las contralorías territoriales, en los términos que se definen en el presente Decreto Ley y demás disposiciones que lo modifiquen o reglamenten . En aplicación de este principio, cuando la Contraloría General de la República inicie un ejercicio de control fiscal, la contraloría territorial debe abstenerse de actuar en el mismo caso; así mismo, si la contraloría territorial inició un ejercicio de control fiscal y la Contraloría General de la República decide intervenir de conformidad con los mecanismos establecidos en el presente Decreto Ley, desplazará en su competencia a la contraloría territorial, sin perjuicio de la colaboración que las contralorías territoriales deben prestar en estos eventos a la Contraloría General de la República.
- Subsidiariedad. En virtud de este principio, el ejercicio de las competencias entre contralorías debe realizarse en el nivel más próximo al ciudadano, sin perjuicio de que, por causas relacionadas con la imposibilidad para ejercer eficiente u objetivamente, la Contraloría General de la República pueda intervenir en los asuntos propios de las contralorías territoriales en los términos previstos en el presente Decreto Ley.
- Selectividad: En virtud de este principio, el control fiscal se realizará en los procesos que denoten mayor riesgo de incurrir en actos contra la probidad administrativa o detrimento al patrimonio público. Así mismo, en virtud de este principio, el control fiscal podrá responder a la selección mediante un procedimiento técnico de una muestra representativa de recursos, cuentas, operaciones o actividades, que lleve a obtener conclusiones sobre el universo respectivo.
Informationen
- Beschreibung
- Mindmap am DECRETO 403 DE 2020 (Titulo 1), erstellt von Iris Daniela Giraldo am 24/10/2020.
- Erstellt von
- Iris Daniela Giraldo
- Aufrufe
- 3
- Bewertung
Mehr zu Control fiscal en Colombia