
Mindmap
la evolución histórica de la contabilidad vista desde las escuelas del pensamientocontable contable.
Inhalt der Mindmap
la evolución histórica de la contabilidad vista desde las escuelas del pensamientocontable contable.
·
- con ellas se estructura teorias que explican, sustentan ,clasifican y justifican el caracter y la finalidad pratica de la contabilidada.
- que nacen desde el siglo XVIII a la actualidad del s XXI.
- Se clasifican sus escuelas de la siguiente manera
- Escuelas Clasicas
- Principalmente se enfoca en el funcionamiento de las cuentas,aun sin claridad del valor economico o funcionalidad de la contabilidad en la toma de desiciones en la empresa.
- surgen en el S XVIII y va hasta el programa investigativo economico del siglo XX
- nacen las siguientes escuelas:
- Teoria Contista
- Pecursor frances Rene delaporte 1685.
- es la primera escuela de interes contable.se enfoca en explicar y justificar las reglas que basan el movimiento de las cuentas.identifica y divide la personalidad de la empresa de la de su prpietario.
- Pecursor frances Rene delaporte 1685.
- Teoria del Propietario
- Percursor Huscraft Stephens año 1700. a finales del siglo XVII.
- la empresa tiene personalidad independiente.tiene responsabilidades que debe cumplir que se rigen por reglas de Activos y Pasivos. se divide y clasifica en grupos de cuentas.
- Percursor Huscraft Stephens año 1700. a finales del siglo XVII.
- Escuela Lombarda
- percursor Francisco villa.se da a finales del S XIX
- nace la teoria cientifica de la contabilidad. mostrar la relacion entre la contabilidad economica y administracion de la empresa. se centra en el control y funcionalidad de las actividades de la empresa.
- percursor Francisco villa.se da a finales del S XIX
- Escuela Personalista
- percursor el italiano cerboni(entre 1836-1886)
- se enfoca en estudiar las funciones administrativas economicas orgnanizacional y disciplina de la empresa interna. registro calculo control cordinacion y representacion administrativa de los sucesos de la organizacion.
- percursor el italiano cerboni(entre 1836-1886)
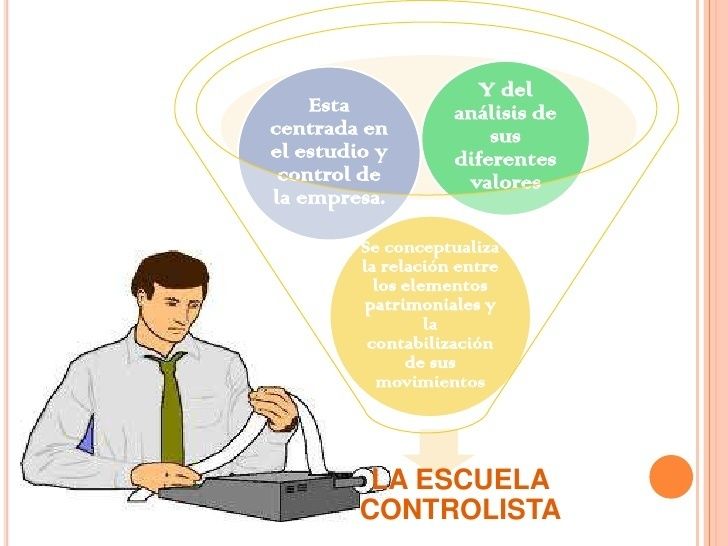
- Escuela controlista
- Percursor Fabio Besta 1891
- se define en el control y estudio de la riqueza hacendal y caracter ecoomico de la contabilidad. enfatisado en 3 fases que son:control gestion y dirrecion.
- Percursor Fabio Besta 1891
- Teoria Contista
- nacen las siguientes escuelas:
- surgen en el S XVIII y va hasta el programa investigativo economico del siglo XX
- Principalmente se enfoca en el funcionamiento de las cuentas,aun sin claridad del valor economico o funcionalidad de la contabilidad en la toma de desiciones en la empresa.
- Escuelas Contemporaneas
- inicia en 1970
- tiene como percursores a peasnell 1981,Staubus1986 y tua 1989
- Paradigma de la contabilidad
- el caracter de la contabilidad es teorico y normativo
- se indaga como satisfacer mejor al usuario contable.
- implementacion de objetivos de informacion financiera con las cuales direccionar sus las reglas.
- se identifica yapropia el significado de usuario informativo financiero
- implementacion de objetivos de informacion financiera con las cuales direccionar sus las reglas.
- se indaga como satisfacer mejor al usuario contable.
- el caracter de la contabilidad es teorico y normativo
- Paradigma de la contabilidad
- tiene como percursores a peasnell 1981,Staubus1986 y tua 1989
- inicia en 1970
- Escuelas Economicas
- nacen entre finales del S XIX y comienzos del siglo XX en centroeuropa; Alemania,francia e italia
- se originan las escueslas Neocontistas en europa. se origino el concepto de valor economico como esencia de la contabilidad
- sus escuelas son;
- Escuela Alemana de la economia de la empresa
- su mayor representante es schmalenbam 1920
- se genera un procedimiento desarrollado del concepto y significado de valor dentro de la organizacion
- su mayor representante es schmalenbam 1920
- Neocotismo Economico Europeo
- su representante es Leo Gomber 1908.
- indica que forma parte de la ecomologia,centreda en la actividad economica en el proceso antes durante y despues de la empresa
- su representante es Leo Gomber 1908.
- Neocotismo economicom frances
- sus principales representantes son Jean Bournisien 1919,Rene delaporte 1919,Jean Dumarchey 1922
- señala cuales son las funciones que debe cumplir la contabilidad entre factores historicos,estadisticos,,financieros,juridicos, de comportamiento y principalmente de control.
- sus principales representantes son Jean Bournisien 1919,Rene delaporte 1919,Jean Dumarchey 1922
- El neocotiso en Estados Unidos
- Se da en la Primera mitad del S XX.
- se centra especificamente en justificar la practica contable.
- Se da en la Primera mitad del S XX.
- Periodo economico en Italia
- son dos sus escuelas que surgen en este tiempo y se destacan a sus representantes
- Escuela hacendal de gino zapata 1950 asocia la contabilidad a la ecomia empresarial
- Escuela Patrimonial dde vicenzo masi su objetivo es el analisis e investigacion del patrimonio y sus fenomenos
- Escuela hacendal de gino zapata 1950 asocia la contabilidad a la ecomia empresarial
- son dos sus escuelas que surgen en este tiempo y se destacan a sus representantes
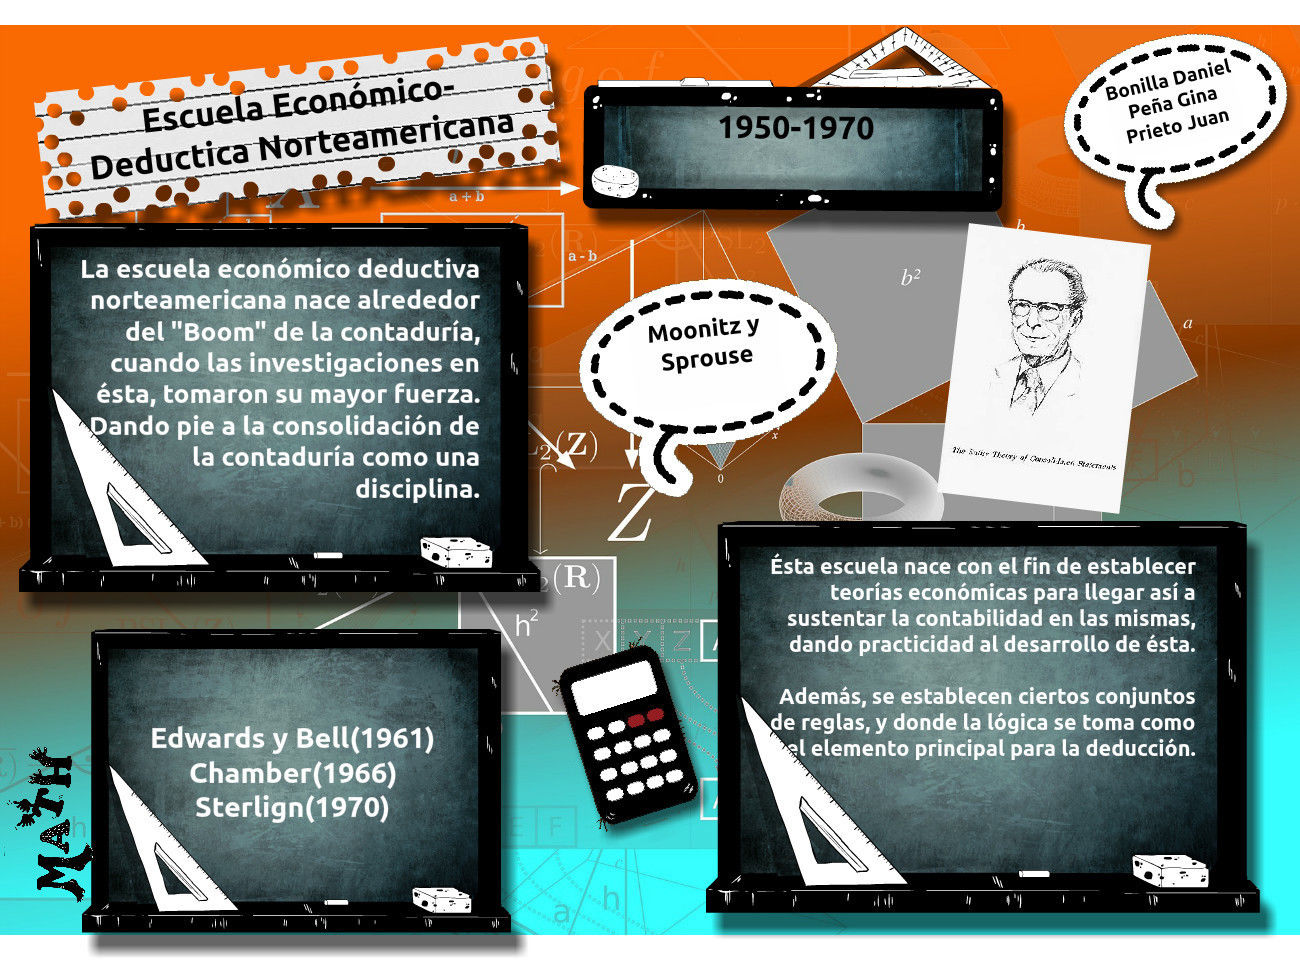
- Escuela Economico-Deductiva NorteAmericana
- se genera una vision especificamente critica de la practica contable y del valor,se divide en valor entre costos y valor neto
- representante principal paton 1907. ademas de moonizt 1961 y sprouse 1963.
- representante principal paton 1907. ademas de moonizt 1961 y sprouse 1963.
- se genera una vision especificamente critica de la practica contable y del valor,se divide en valor entre costos y valor neto
- Escuela Alemana de la economia de la empresa
- sus escuelas son;
- se originan las escueslas Neocontistas en europa. se origino el concepto de valor economico como esencia de la contabilidad
- nacen entre finales del S XIX y comienzos del siglo XX en centroeuropa; Alemania,francia e italia
- Escuelas Clasicas
- Se clasifican sus escuelas de la siguiente manera
- que nacen desde el siglo XVIII a la actualidad del s XXI.
- con ellas se estructura teorias que explican, sustentan ,clasifican y justifican el caracter y la finalidad pratica de la contabilidada.
Bilder und Dateien der Mindmap
Informationen
- Beschreibung
- Desde sus inicio en el siglo XVIII hasta lo que va de siglo XXI, el pensamiento contable he expuesto diferentes principios y analisis de la contabilidad,describiendo e implementando factores necesarios para que esta disciplina se desarrolle de la manera mas eficientes posible dentro de una empresa. partiendo de las escuelas clasicas ,seguidamente de las economicas hasta llegar a las contemporaneas.que tratas factores como las ciencias en la contabilidad y del pensamiento contable.l
- Erstellt von
- Sebastian S Ch. · Nov 2020
- Aktualisiert
- 9 Nov 2020
- Aufrufe
- 38
- Tags
- Bewertung