
Mindmap
Control interno del ciclo de ingresos
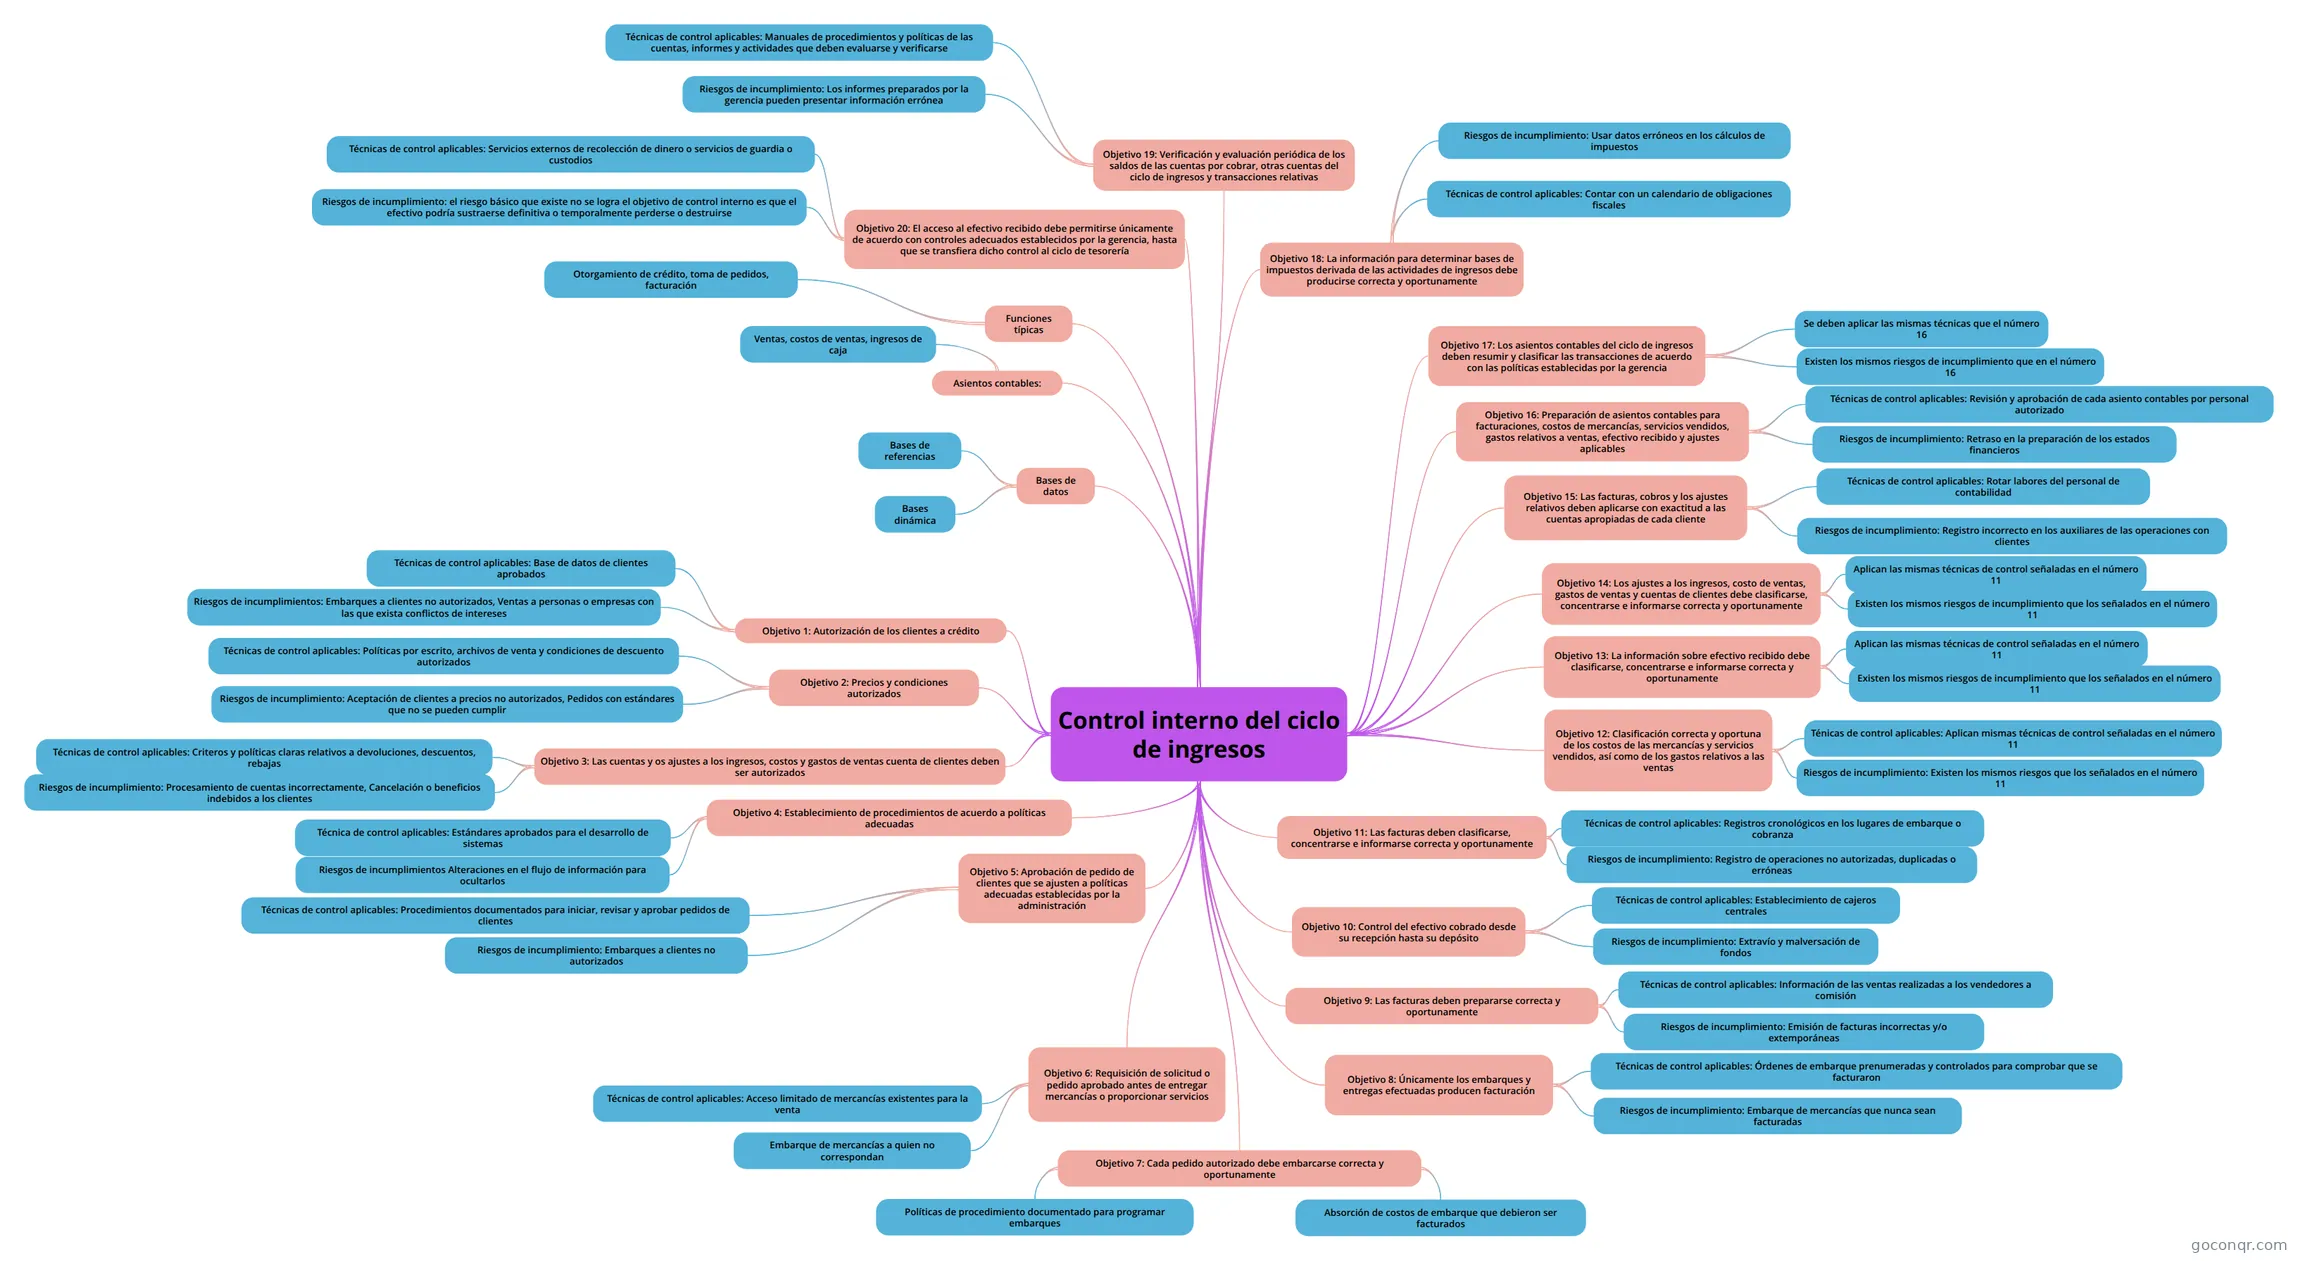
Mapa mental: Control interno del ciclo de ingresos
Inhalt der Mindmap
Control interno del ciclo de ingresos
Objetivo 1: Autorización de los clientes a crédito
- Técnicas de control aplicables: Base de datos de clientes aprobados
- Riesgos de incumplimientos: Embarques a clientes no autorizados, Ventas a personas o empresas con las que exista conflictos de intereses
Objetivo 2: Precios y condiciones autorizados
- Técnicas de control aplicables: Políticas por escrito, archivos de venta y condiciones de descuento autorizados
- Riesgos de incumplimiento: Aceptación de clientes a precios no autorizados, Pedidos con estándares que no se pueden cumplir
Objetivo 7: Cada pedido autorizado debe embarcarse correcta y oportunamente
- Políticas de procedimiento documentado para programar embarques
- Absorción de costos de embarque que debieron ser facturados
Objetivo 6: Requisición de solicitud o pedido aprobado antes de entregar mercancías o proporcionar servicios
- Técnicas de control aplicables: Acceso limitado de mercancías existentes para la venta
- Embarque de mercancías a quien no correspondan
Objetivo 8: Únicamente los embarques y entregas efectuadas producen facturación
- Técnicas de control aplicables: Órdenes de embarque prenumeradas y controlados para comprobar que se facturaron
- Riesgos de incumplimiento: Embarque de mercancías que nunca sean facturadas
Objetivo 12: Clasificación correcta y oportuna de los costos de las mercancías y servicios vendidos, así como de los gastos relativos a las ventas
- Ténicas de control aplicables: Aplican mismas técnicas de control señaladas en el número 11
- Riesgos de incumplimiento: Existen los mismos riesgos que los señalados en el número 11
Objetivo 14: Los ajustes a los ingresos, costo de ventas, gastos de ventas y cuentas de clientes debe clasificarse, concentrarse e informarse correcta y oportunamente
- Aplican las mismas técnicas de control señaladas en el número 11
- Existen los mismos riesgos de incumplimiento que los señalados en el número 11
Objetivo 13: La información sobre efectivo recibido debe clasificarse, concentrarse e informarse correcta y oportunamente
- Aplican las mismas técnicas de control señaladas en el número 11
- Existen los mismos riesgos de incumplimiento que los señalados en el número 11
Objetivo 9: Las facturas deben prepararse correcta y oportunamente
- Riesgos de incumplimiento: Emisión de facturas incorrectas y/o extemporáneas
- Técnicas de control aplicables: Información de las ventas realizadas a los vendedores a comisión
Objetivo 10: Control del efectivo cobrado desde su recepción hasta su depósito
- Técnicas de control aplicables: Establecimiento de cajeros centrales
- Riesgos de incumplimiento: Extravío y malversación de fondos
Objetivo 11: Las facturas deben clasificarse, concentrarse e informarse correcta y oportunamente
- Técnicas de control aplicables: Registros cronológicos en los lugares de embarque o cobranza
- Riesgos de incumplimiento: Registro de operaciones no autorizadas, duplicadas o erróneas
Objetivo 5: Aprobación de pedido de clientes que se ajusten a políticas adecuadas establecidas por la administración
- Técnicas de control aplicables: Procedimientos documentados para iniciar, revisar y aprobar pedidos de clientes
- Riesgos de incumplimiento: Embarques a clientes no autorizados
Objetivo 4: Establecimiento de procedimientos de acuerdo a políticas adecuadas
- Técnica de control aplicables: Estándares aprobados para el desarrollo de sistemas
- Riesgos de incumplimientos Alteraciones en el flujo de información para ocultarlos
Objetivo 15: Las facturas, cobros y los ajustes relativos deben aplicarse con exactitud a las cuentas apropiadas de cada cliente
- Técnicas de control aplicables: Rotar labores del personal de contabilidad
- Riesgos de incumplimiento: Registro incorrecto en los auxiliares de las operaciones con clientes
Objetivo 20: El acceso al efectivo recibido debe permitirse únicamente de acuerdo con controles adecuados establecidos por la gerencia, hasta que se transfiera dicho control al ciclo de tesorería
- Técnicas de control aplicables: Servicios externos de recolección de dinero o servicios de guardia o custodios
- Riesgos de incumplimiento: el riesgo básico que existe no se logra el objetivo de control interno es que el efectivo podría sustraerse definitiva o temporalmente perderse o destruirse
Objetivo 16: Preparación de asientos contables para facturaciones, costos de mercancías, servicios vendidos, gastos relativos a ventas, efectivo recibido y ajustes aplicables
- Técnicas de control aplicables: Revisión y aprobación de cada asiento contables por personal autorizado
- Riesgos de incumplimiento: Retraso en la preparación de los estados financieros
Objetivo 17: Los asientos contables del ciclo de ingresos deben resumir y clasificar las transacciones de acuerdo con las políticas establecidas por la gerencia
- Se deben aplicar las mismas técnicas que el número 16
- Existen los mismos riesgos de incumplimiento que en el número 16
Objetivo 19: Verificación y evaluación periódica de los saldos de las cuentas por cobrar, otras cuentas del ciclo de ingresos y transacciones relativas
- Técnicas de control aplicables: Manuales de procedimientos y políticas de las cuentas, informes y actividades que deben evaluarse y verificarse
- Riesgos de incumplimiento: Los informes preparados por la gerencia pueden presentar información errónea
Objetivo 18: La información para determinar bases de impuestos derivada de las actividades de ingresos debe producirse correcta y oportunamente
- Técnicas de control aplicables: Contar con un calendario de obligaciones fiscales
- Riesgos de incumplimiento: Usar datos erróneos en los cálculos de impuestos
Objetivo 3: Las cuentas y os ajustes a los ingresos, costos y gastos de ventas cuenta de clientes deben ser autorizados
- Técnicas de control aplicables: Criteros y políticas claras relativos a devoluciones, descuentos, rebajas
- Riesgos de incumplimiento: Procesamiento de cuentas incorrectamente, Cancelación o beneficios indebidos a los clientes
Funciones típicas
- Otorgamiento de crédito, toma de pedidos, facturación
Asientos contables:
- Ventas, costos de ventas, ingresos de caja
Bases de datos
- Bases de referencias
- Bases dinámica
Informationen
- Beschreibung
- Mindmap am Control interno del ciclo de ingresos, erstellt von María del Cielo de la Cruz Ramos am 20/11/2020.
- Erstellt von
- María del Cielo de la Cruz Ramos
- Aufrufe
- 0
- Bewertung