
Mindmap
El RISE
Inhalt der Mindmap
El RISE
El RISE (Registro Impositivo Simplificado Ecuatoriano) se trata de una forma de un régimen de inscripción voluntaria, que a diferencia del Régimen General, no realiza declaración de impuestos IVA e impuesto a la renta, pero en su lugar cancela un monto mensual que se determina según las ganancias y el tipo de actividad económica que se realice.
- Importancia
- El Registro Impositivo Simplificado Ecuatoriano Resulta de importancia debido a que sirve para legalizar una actividad económica.
- Finalidad
- Este régimen, el cual fue creado por el Servicio de Rentas Internas con el objetivo de crear una cultura tributaria en el país e incorporar a personas naturales.
- ¿Quiénes y qué actividades pueden acogerse al RISE?
- En este régimen pueden inscribirse las personas naturales las cuales cuenten con un ingreso anual menor a $60.000 y tengan menos de 10 empleados,, además las personas que cuenten con una relación de dependencia y una actividad económica también podrán inscribirse al RISE mientras los ingresos anuales sean menores $60.000.
- Actividades que pueden acogerse al RISE:
- *Agricultura. *Pesca. *Ganadería. *Avicultura. *Minería. *Transporte *Manufactura. *Servicio de restaurantes y hoteles. *Servicios de construcción. *Trabajo autónomo. *Comercio minorista. *Otros servicios en general.
- Actividades que pueden acogerse al RISE:
- En este régimen pueden inscribirse las personas naturales las cuales cuenten con un ingreso anual menor a $60.000 y tengan menos de 10 empleados,, además las personas que cuenten con una relación de dependencia y una actividad económica también podrán inscribirse al RISE mientras los ingresos anuales sean menores $60.000.
- ¿Quiénes y qué actividades no pueden acogerse al RISE?
- No pueden acogerse al RISE las personas naturales que realicen las siguientes actividades económicas:
- • Agenciamiento de Bolsa. • Propaganda y publicidad. • Almacenamiento o depósito de productos de terceros. • Organización de espectáculos públicos. • Libre ejercicio profesional que requiera título terminal universitario. • Agentes de aduana • Producción de bienes o prestación de servicios gravados con el Impuesto a los Consumos Especiales. • Personas naturales que obtengan ingresos en relación de dependencia, salvo lo dispuesto en esta Ley. • Comercialización y distribución de combustibles. • Impresión de comprobantes de venta, retención y documentos complementarios realizadas por establecimientos gráficos autorizados por el SRI. • Casinos, bingos y salas de juego. • Corretaje de bienes raíces. • Arrendamiento de Bienes inmuebles. • Comisionistas. • Alquiler de Bienes muebles. • De naturaleza agropecuaria, contempladas en el artículo 27 de la Ley de Régimen Tributario Interno. • Extracción y/o comercialización de sustancias minerales metálicas.
- No pueden acogerse al RISE las personas naturales que realicen las siguientes actividades económicas:
- Categorías
- Dentro del Régimen Impositivo Simplificado existen 7 categorías en las que los contribuyentes serán ubicados al momento de su inscripción, los cuales son según
- a. Su actividad económica. b. Los ingresos brutos obtenidos en los últimos 12 meses anteriores a la fecha de la inscripción. c. Los límites máximos establecidos para cada actividad y categoría de ingresos. d. Los límites máximos establecidos para cada actividad y categoría de ingresos. e. Para las personas naturales que trabajan en relación de dependencia y que además realizan otra actividad económica, sus ingresos brutos comprenderán la suma de los valores obtenidos en estas dos fuentes de ingresos; y f. Los ingresos brutos que presuman obtener en los próximos doce meses.
- Casos Especiales
- Si al final del ejercicio impositivo, el contribuyente registra variaciones sensibles frente a los límites establecidos para la categoría en que se hubiere registrado, previa solicitud del contribuyente y Resolución del Servicio de Rentas Internas, reubicará al contribuyente en la categoría correspondiente, además de que si el contribuyente supera el monto establecidos de los $60.000 anuales, el SRI los excluirá del Régimen Impositivo, sin perjuicio de que el contribuyente, una vez superado dicho monto comunique su renuncia expresa al Régimen Impositivo Simplificado.
- Casos Especiales
- a. Su actividad económica. b. Los ingresos brutos obtenidos en los últimos 12 meses anteriores a la fecha de la inscripción. c. Los límites máximos establecidos para cada actividad y categoría de ingresos. d. Los límites máximos establecidos para cada actividad y categoría de ingresos. e. Para las personas naturales que trabajan en relación de dependencia y que además realizan otra actividad económica, sus ingresos brutos comprenderán la suma de los valores obtenidos en estas dos fuentes de ingresos; y f. Los ingresos brutos que presuman obtener en los próximos doce meses.
- Dentro del Régimen Impositivo Simplificado existen 7 categorías en las que los contribuyentes serán ubicados al momento de su inscripción, los cuales son según
- Obligaciones
- Dentro de este régimen el contribuyente debe de cumplir con una serie de obligaciones, las cuales son:
- Actualizar la información cuando supere o reduzca sus ingresos registrados al momento de inscribirse en el RISE; pagar su cuota mensual puntualmente o prepagar el año completo; emitir comprobantes de venta autorizados, exclusivamente, por las transacciones propias del contribuyente.; deben entregar comprobantes de venta de manera obligatoria en transacciones superiores a 12 dólares, y si el cliente lo solicita, se deberá emitir por valores inferiores; los comprobantes de venta solo se pueden imprimir en las imprentas autorizadas por el SRI.
- Dentro de este régimen el contribuyente debe de cumplir con una serie de obligaciones, las cuales son:
- Documentos autorizados
- Los documentos autorizados por el SRI son: notas o boletas de venta; o, tiquetes de máquina registradora, sin que en ellos se desglose el IVA y en los que deberá consignar obligatoriamente y de manera preimpresa la leyenda: “Contribuyente sujeto a Régimen Impositivo Simplificado”.
- Requisitos de Inscripción
- Para inscribirse al RISE se deben de cumplir con los siguientes qequisitos: Cédula de identidad original y copia. Papeleta de votación en original. Copia del comprobante de pago de agua, luz o teléfono en la que conste la dirección donde realizará la actividad económica. Este documento debe ser de los últimos tres meses. Acudir a una agencia del SRI más cercan. El trámite no tiene costo.
- ¡Cómo salir del RISE?
- Se puede salir del RISE mediante renuncia expresa, el contribuyente inscrito podrá separarse del Régimen Impositivo Simplificado, lo cual surtirá efecto a partir del primer día del mes siguiente. En caso de que el contribuyente cese sus actividades económicas, deberá dar de baja los comprobantes de venta no utilizados y suspender temporalmente el RISE. La cancelación o suspensión del Registro Único de Contribuyentes por terminación de actividades económicas, conlleva la terminación del pago de las cuotas. Cuando el contribuyente renuncie o sea excluido del Régimen Impositivo Simplificado, no podrá emitir los comprobantes de venta que no hayan sido utilizados.
- Hecho por: Adrián Ponce Gómez 1ero BGU Ciencias
- Importancia
Beneficios y Desventajas
- El RISE como toda cosa en este mundo cuenta con sus debidos beneficios y desventajas, las cuales son:
- Beneficios
- Entre los beneficios que podemos encontrar al inscribirnos al RISE están; Legaliza la actividad económica; no realizan declaraciones de impuestos; no les hacen retenciones en la fuente; no necesitan llevar contabilidad; los precios de venta ya incluyen IVA; descuentos en sus cuotas mensuales.
- Desventajas
- Tal como toda cosa el RISE también presenta ciertas desventajas, las cuales son: Sus ventas pueden ir únicamente a consumidores finales, por lo que no se pueden hacer ventas a distribuidores, además el monto de las notas de venta tienen un límite de acuerdo ala categoría a la que haya sido inscrito el contribuyente.
- Beneficios
- El RISE como toda cosa en este mundo cuenta con sus debidos beneficios y desventajas, las cuales son:
Pago y Valor a Pagar
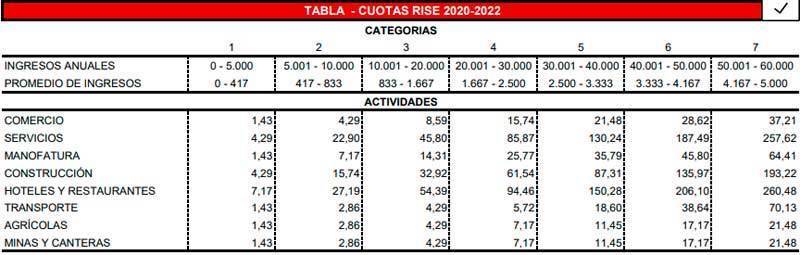
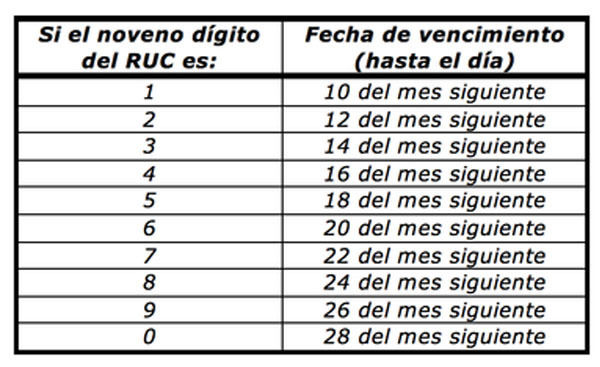
- La cuota mensual a pagar depende de la categoría y de la actividad económica que realice, estas cuotas del RISE se pueden pagar de manera anticipada por todo el año o resto del año fiscal. El pago mensual lo puede realizar desde el primer día del mes, hasta la fecha máxima de acuerdo al noveno dígito del RUC
- Formas de Pago
- Puede pagar en redes bancarias y cooperativas autorizadas por el SRI, a través de: Ventanillas de bancos o cooperativas con convenio donde deberá acercarse a las ventanillas de los bancos o cooperativas con su cédula de identidad e indicar si el pago se realizará por la cuota mensual o anual. Débito automático: deberá firmar un convenio de débito automático en las agencias del SRI, detallando la cuenta corriente o de ahorros de la cual el SRI debitará mensualmente el valor mensual.
- Sanciones por no pagar las cuotas
- A más de la multa que debe pagar, las sanciones a las que un contribuyente esta expuesto por no pagar las cuotas correspondientes, son las siguientes: No paga 3 cuotas, es clausurado. Si no paga 6 cuotas, es excluido del régimen, debe ponerse al día y no puede reingresar al régimen simplificado hasta después de 24 meses. Pierde todos los beneficios del RISE: Deberá presentar formularios de declaración de IVA y Renta. No estará exento de retenciones en la fuente de impuestos. Deberá llevar contabilidad en caso necesario. Deberán emitir facturas con datos completos sobres clientes y con el desglose del IVA.
- Formas de Pago
- La cuota mensual a pagar depende de la categoría y de la actividad económica que realice, estas cuotas del RISE se pueden pagar de manera anticipada por todo el año o resto del año fiscal. El pago mensual lo puede realizar desde el primer día del mes, hasta la fecha máxima de acuerdo al noveno dígito del RUC
Bilder und Dateien der Mindmap
Informationen
- Beschreibung
- Mindmap am El RISE, erstellt von Adrian Enrique Ponce Gómez am 22/12/2020.
- Erstellt von
- Adrian Enrique Ponce Gómez
- Aufrufe
- 0
- Bewertung