
Mindmap
LIQUIDACION DE REVISION
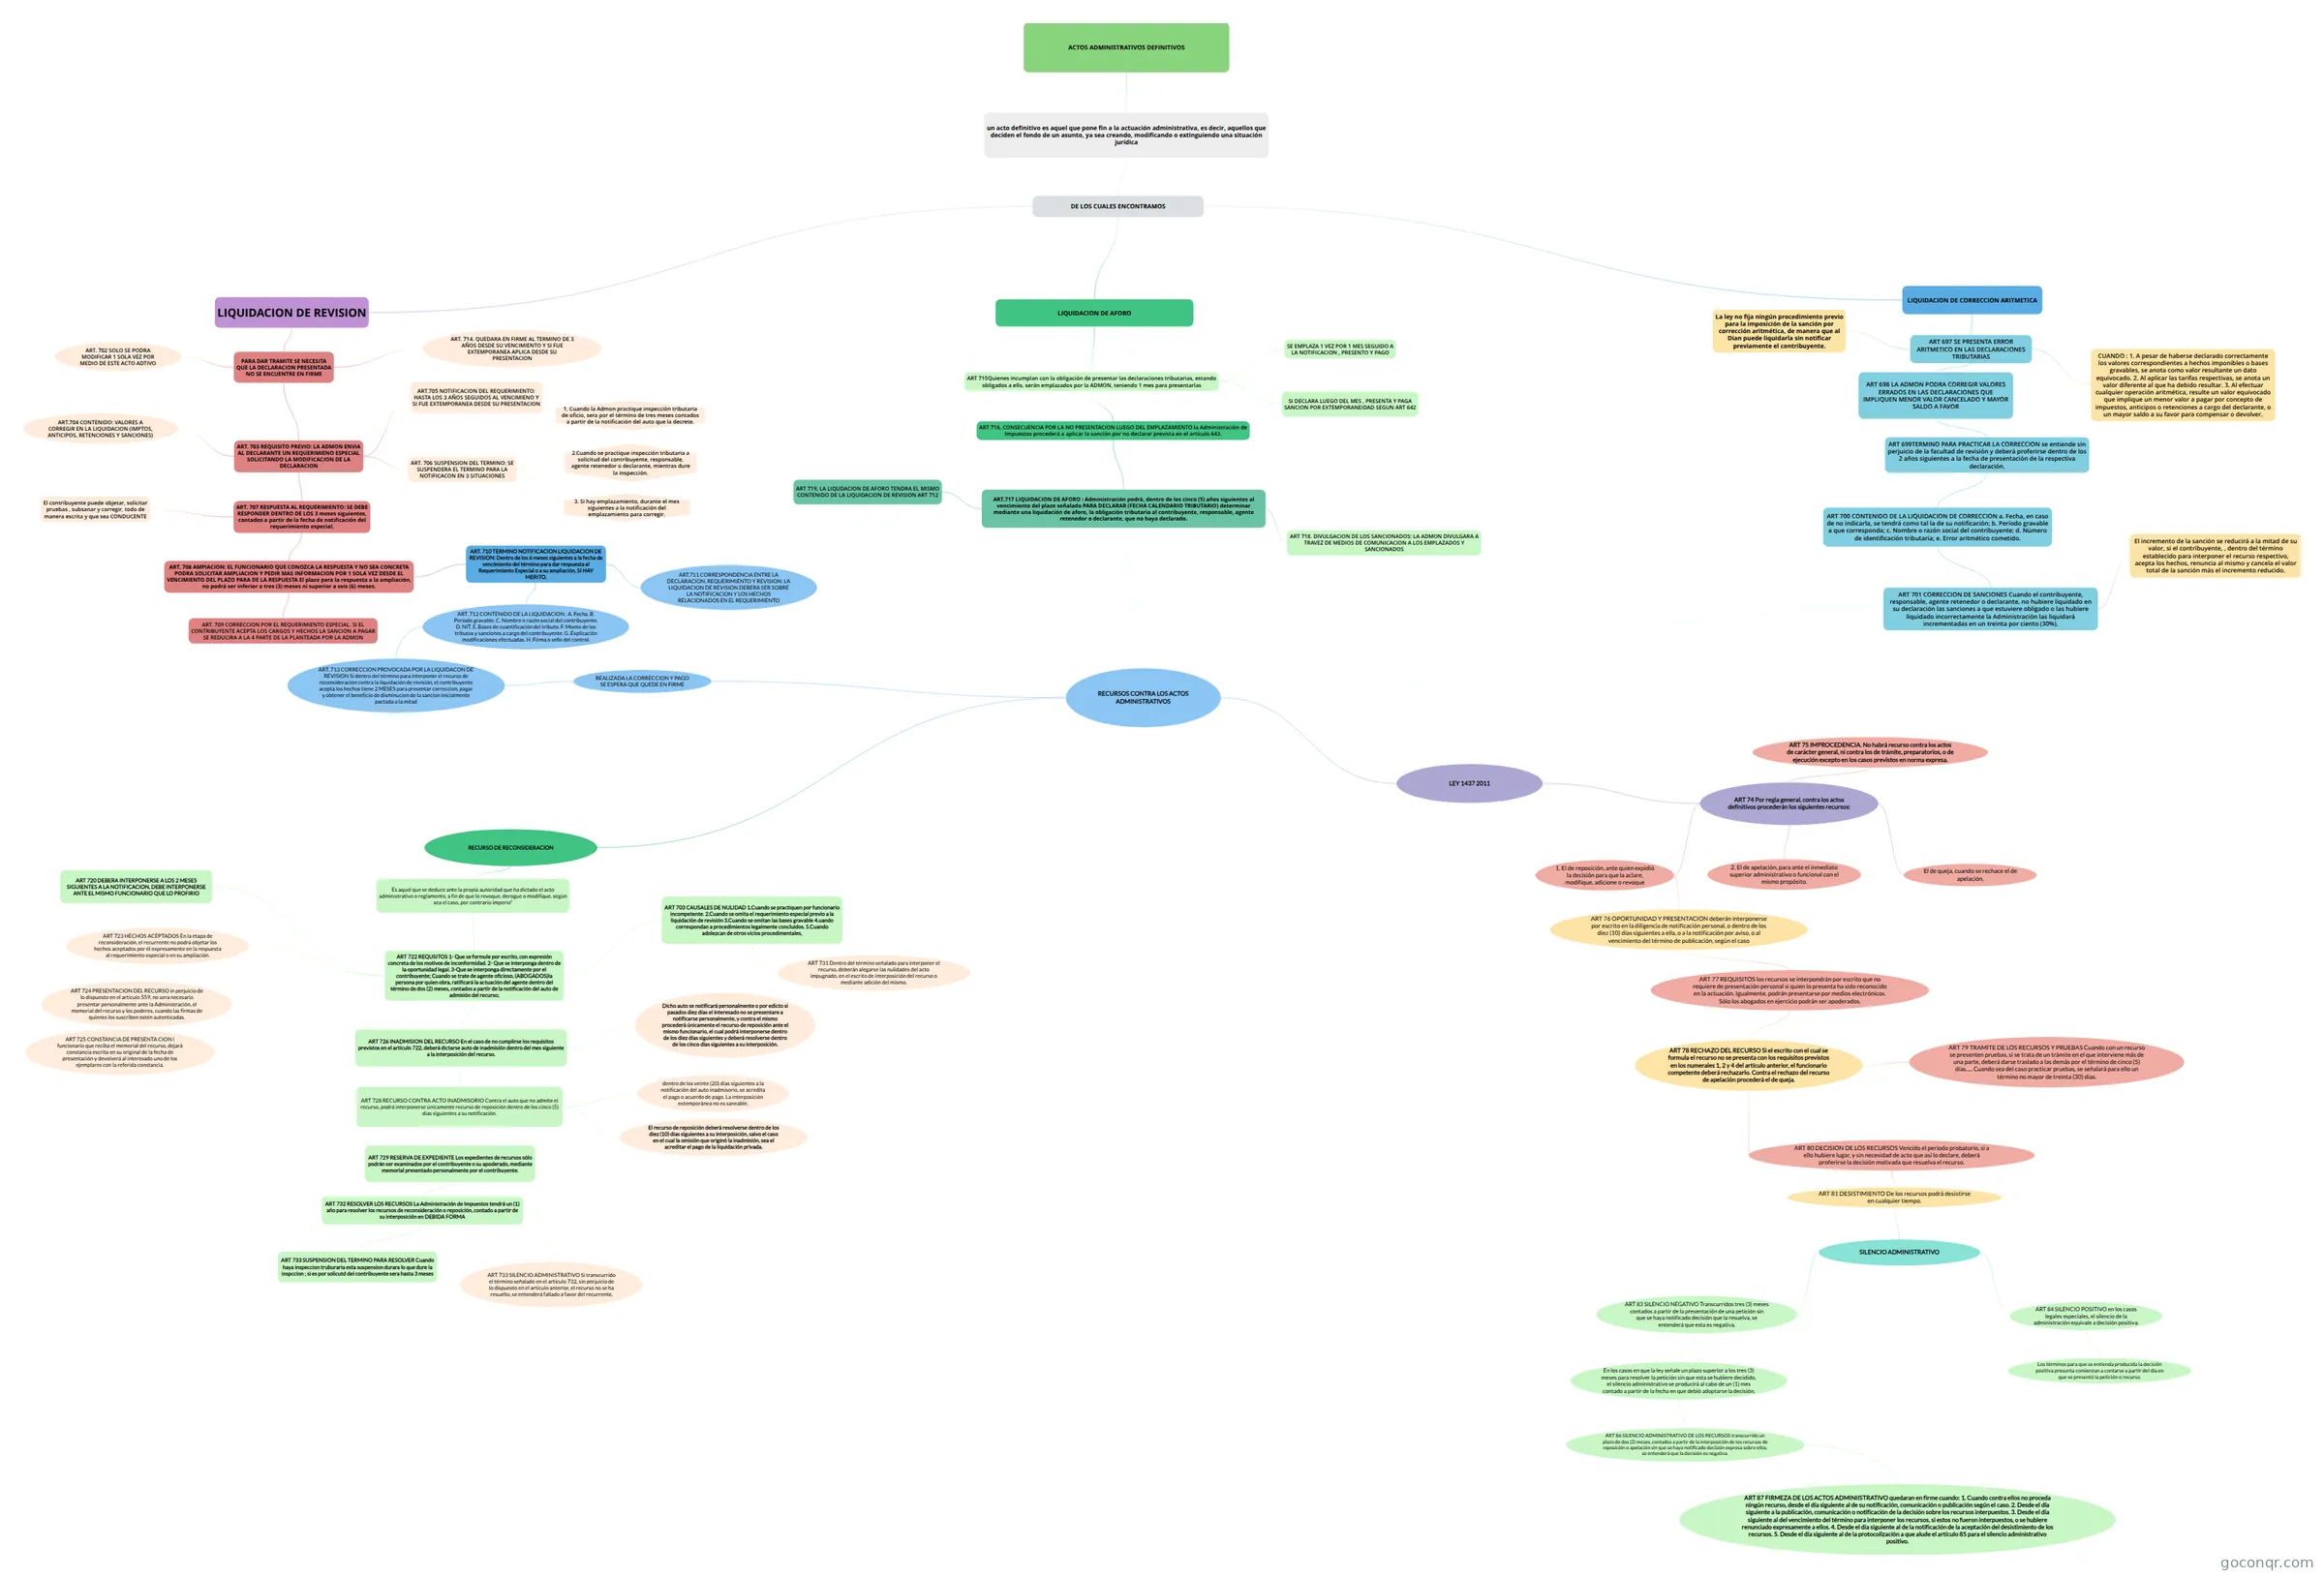
Mapa mental: liquidación de revisión
Inhalt der Mindmap
LIQUIDACION DE REVISION
PARA DAR TRAMITE SE NECESITA QUE LA DECLARACION PRESENTADA NO SE ENCUENTRE EN FIRME
- ART. 714. QUEDARA EN FIRME AL TERMINO DE 3 AÑOS DESDE SU VENCIMIENTO Y SI FUE EXTEMPORANEA APLICA DESDE SU PRESENTACION
- ART. 702 SOLO SE PODRA MODIFICAR 1 SOLA VEZ POR MEDIO DE ESTE ACTO ADTIVO
- ART. 703 REQUISITO PREVIO: LA ADMON ENVIA AL DECLARANTE UN REQUERIMIENO ESPECIAL SOLICITANDO LA MODIFICACION DE LA DECLARACION
- El requerimiento especial es una notificación que envía la DIAN al contribuyente, responsable, agente retenedor o declarante, cuando considera que la declaración presentada por el mismo contiene errores o inconsistencias que disminuyen el impuesto a pagar o aumentan el saldo a favor y por tanto es pertinente hacer la modificación.
- ART.704 CONTENIDO: VALORES A CORREGIR EN LA LIQUIDACION (IMPTOS, ANTICIPOS, RETENCIONES Y SANCIONES)
- ART.705 NOTIFICACION DEL REQUERIMIENTO: HASTA LOS 3 AÑOS SEGUIDOS AL VENCIMIENO Y SI FUE EXTEMPORANEA DESDE SU PRESENTACION
- ART. 706 SUSPENSION DEL TERMINO: SE SUSPENDERA EL TERMINO PARA LA NOTIFICACON EN 3 SITUACIONES
- 1. Cuando la Admon practique inspección tributaria de oficio, sera por el término de tres meses contados a partir de la notificación del auto que la decrete.
- 2.Cuando se practique inspección tributaria a solicitud del contribuyente, responsable, agente retenedor o declarante, mientras dure la inspección.
- 3. Si hay emplazamiento, durante el mes siguientes a la notificación del emplazamiento para corregir.
- ART. 707 RESPUESTA AL REQUERIMIENTO: SE DEBE RESPONDER DENTRO DE LOS 3 meses siguientes, contados a partir de la fecha de notificación del requerimiento especial,
- El contribuyente puede objetar, solicitar pruebas , subsanar y corregir, todo de manera escrita y que sea CONDUCENTE
- ART. 708 AMPIACION: EL FUNCIONARIO QUE CONOZCA LA RESPUESTA Y NO SEA CONCRETA PODRA SOLICITAR AMPLIACION Y PEDIR MAS INFORMACION POR 1 SOLA VEZ DESDE EL VENCIMIENTO DEL PLAZO PARA DE LA RESPUESTA El plazo para la respuesta a la ampliación, no podrá ser inferior a tres (3) meses ni superior a seis (6) meses.
- ART. 709 CORRECCION POR EL REQUERIMIENTO ESPECIAL. SI EL CONTRIBUYENTE ACEPTA LOS CARGOS Y HECHOS LA SANCION A PAGAR SE REDUCIRA A LA 4 PARTE DE LA PLANTEADA POR LA ADMON
- ART. 710 TERMINO NOTIFICACION LIQUIDACION DE REVISION: Dentro de los 6 meses siguientes a la fecha de vencimiento del término para dar respuesta al Requerimiento Especial o a su ampliación, SI HAY MERITO.
- ART.711 CORRESPONDENCIA ENTRE LA DECLARACION, REQUERIMIENTO Y REVISION: LA LIQUIDACION DE REVISION DEBERA SER SOBRE LA NOTIFICACION Y LOS HECHOS RELACIONADOS EN EL REQUERIMIENTO
- ART. 712 CONTENIDO DE LA LIQUIDACION : A. Fecha. B. Período gravable. C. Nombre o razón social del contribuyente. D. NIT. E. Bases de cuantificación del tributo. F. Monto de los tributos y sanciones a cargo del contribuyente. G .Explicación modificaciones efectuadas. H. Firma o sello del control.
- a. Fecha: en caso de no indicarse, se tendrá como tal la de su notificación. b. Período gravable a que corresponda. c. Nombre o razón social del contribuyente. d. Número de identificación tributaria. e. Bases de cuantificación del tributo. f. Monto de los tributos y sanciones a cargo del contribuyente. g.Explicación sumaria de las modificaciones efectuadas, en lo concerniente a la declaración h.Firma o sello del control manual o automatizado.
- ART. 713 CORRECCION PROVOCADA POR LA LIQUIDACON DE REVISION Si dentro del término para interponer el recurso de reconsideración contra la liquidación de revisión, el contribuyente acepta los hechos tiene 2 MESES para presentar correccion, pagar y obtener el beneficio de disminucion de la sancion inicialmente pactada a la mitad
- REALIZADA LA CORRECCION Y PAGO SE ESPERA QUE QUEDE EN FIRME
- RECURSOS CONTRA LOS ACTOS ADMINISTRATIVOS
- RECURSO DE RECONSIDERACION
- Es aquel que se deduce ante la propia autoridad que ha dictado el acto administrativo o reglamento, a fin de que lo revoque, derogue o modifique, según sea el caso, por contrario imperio"
- ART 722 REQUSITOS 1- Que se formule por escrito, con expresión concreta de los motivos de inconformidad. 2- Que se interponga dentro de la oportunidad legal. 3-Que se interponga directamente por el contribuyente; Cuando se trate de agente oficioso, (ABOGADOS)la persona por quien obra, ratificará la actuación del agente dentro del término de dos (2) meses, contados a partir de la notificación del auto de admisión del recurso;
- ART 720 DEBERA INTERPONERSE A LOS 2 MESES SIGUIENTES A LA NOTIFICACION, DEBE INTERPONERSE ANTE EL MISMO FUNCIONARIO QUE LO PROFIRIO
- ART 723 HECHOS ACEPTADOS En la etapa de reconsideración, el recurrente no podrá objetar los hechos aceptados por él expresamente en la respuesta al requerimiento especial o en su ampliación.
- ART 724 PRESENTACION DEL RECURSO in perjuicio de lo dispuesto en el artículo 559, no sera necesario presentar personalmente ante la Administración, el memorial del recurso y los poderes, cuando las firmas de quienes los suscriben estén autenticadas.
- ART 725 CONSTANCIA DE PRESENTA CION l funcionario que reciba el memorial del recurso, dejará constancia escrita en su original de la fecha de presentación y devolverá al interesado uno de los ejemplares con la referida constancia.
- ART 724 PRESENTACION DEL RECURSO in perjuicio de lo dispuesto en el artículo 559, no sera necesario presentar personalmente ante la Administración, el memorial del recurso y los poderes, cuando las firmas de quienes los suscriben estén autenticadas.
- ART 726 INADMISION DEL RECURSO En el caso de no cumplirse los requisitos previstos en el artículo 722, deberá dictarse auto de inadmisión dentro del mes siguiente a la interposición del recurso.
- Dicho auto se notificará personalmente o por edicto si pasados diez días el interesado no se presentare a notificarse personalmente, y contra el mismo procederá únicamente el recurso de reposición ante el mismo funcionario, el cual podrá interponerse dentro de los diez días siguientes y deberá resolverse dentro de los cinco días siguientes a su interposición.
- ART 728 RECURSO CONTRA ACTO INADMISORIO Contra el auto que no admite el recurso, podrá interponerse únicamente recurso de reposición dentro de los cinco (5) días siguientes a su notificación.
- dentro de los veinte (20) días siguientes a la notificación del auto inadmisorio, se acredita el pago o acuerdo de pago. La interposición extemporánea no es saneable.
- El recurso de reposición deberá resolverse dentro de los diez (10) días siguientes a su interposición, salvo el caso en el cual la omisión que originó la inadmisión, sea el acreditar el pago de la liquidación privada.
- ART 729 RESERVA DE EXPEDIENTE Los expedientes de recursos sólo podrán ser examinados por el contribuyente o su apoderado, mediante memorial presentado personalmente por el contribuyente.
- ART 732 RESOLVER LOS RECURSOS La Administración de Impuestos tendrá un (1) año para resolver los recursos de reconsideración o reposición, contado a partir de su interposición en DEBIDA FORMA
- ART 733 SUSPENSION DEL TERMINO PARA RESOLVER Cuando haya inspeccion truburaria esta suspension durara lo que dure la inspccion ; si es por solicutd del contribuyente sera hasta 3 meses
- ART 733 SILENCIO ADMINISTRATIVO Si transcurrido el término señalado en el artículo 732, sin perjuicio de lo dispuesto en el artículo anterior, el recurso no se ha resuelto, se entenderá fallado a favor del recurrente,
- ART 732 RESOLVER LOS RECURSOS La Administración de Impuestos tendrá un (1) año para resolver los recursos de reconsideración o reposición, contado a partir de su interposición en DEBIDA FORMA
- ART 703 CAUSALES DE NULIDAD 1.Cuando se practiquen por funcionario incompetente. 2.Cuando se omita el requerimiento especial previo a la liquidación de revisión 3.Cuando se omitan las bases gravable 4.uando correspondan a procedimientos legalmente concluidos. 5.Cuando adolezcan de otros vicios procedimentales,
- ART 731 Dentro del término señalado para interponer el recurso, deberán alegarse las nulidades del acto impugnado, en el escrito de interposición del recurso o mediante adición del mismo.
- ART 722 REQUSITOS 1- Que se formule por escrito, con expresión concreta de los motivos de inconformidad. 2- Que se interponga dentro de la oportunidad legal. 3-Que se interponga directamente por el contribuyente; Cuando se trate de agente oficioso, (ABOGADOS)la persona por quien obra, ratificará la actuación del agente dentro del término de dos (2) meses, contados a partir de la notificación del auto de admisión del recurso;
- Es aquel que se deduce ante la propia autoridad que ha dictado el acto administrativo o reglamento, a fin de que lo revoque, derogue o modifique, según sea el caso, por contrario imperio"
- LEY 1437 2011
- ART 74 Por regla general, contra los actos definitivos procederán los siguientes recursos:
- 1. El de reposición, ante quien expidió la decisión para que la aclare, modifique, adicione o revoque
- ART 76 OPORTUNIDAD Y PRESENTACION deberán interponerse por escrito en la diligencia de notificación personal, o dentro de los diez (10) días siguientes a ella, o a la notificación por aviso, o al vencimiento del término de publicación, según el caso
- ART 77 REQUISITOS los recursos se interpondrán por escrito que no requiere de presentación personal si quien lo presenta ha sido reconocido en la actuación. Igualmente, podrán presentarse por medios electrónicos. Sólo los abogados en ejercicio podrán ser apoderados.
- 1. Interponerse dentro del plazo legal, por el interesado o su representante o apoderado debidamente constituido. 2. Sustentarse con expresión concreta de los motivos de inconformidad. 3. Solicitar y aportar las pruebas que se pretende hacer valer. 4. Indicar el nombre y la dirección del recurrente, así como la dirección electrónica si desea ser notificado por este medio.
- ART 78 RECHAZO DEL RECURSO Si el escrito con el cual se formula el recurso no se presenta con los requisitos previstos en los numerales 1, 2 y 4 del artículo anterior, el funcionario competente deberá rechazarlo. Contra el rechazo del recurso de apelación procederá el de queja.
- ART 79 TRAMITE DE LOS RECURSOS Y PRUEBAS Cuando con un recurso se presenten pruebas, si se trata de un trámite en el que interviene más de una parte, deberá darse traslado a las demás por el término de cinco (5) días..... Cuando sea del caso practicar pruebas, se señalará para ello un término no mayor de treinta (30) días.
- ART 80 DECISION DE LOS RECURSOS Vencido el período probatorio, si a ello hubiere lugar, y sin necesidad de acto que así lo declare, deberá proferirse la decisión motivada que resuelva el recurso.
- ART 81 DESISTIMIENTO De los recursos podrá desistirse en cualquier tiempo.
- SILENCIO ADMINISTRATIVO
- ART 83 SILENCIO NEGATIVO Transcurridos tres (3) meses contados a partir de la presentación de una petición sin que se haya notificado decisión que la resuelva, se entenderá que esta es negativa.
- En los casos en que la ley señale un plazo superior a los tres (3) meses para resolver la petición sin que esta se hubiere decidido, el silencio administrativo se producirá al cabo de un (1) mes contado a partir de la fecha en que debió adoptarse la decisión.
- ART 86 SILENCIO ADMINISTRATIVO DE LOS RECURSOS transcurrido un plazo de dos (2) meses, contados a partir de la interposición de los recursos de reposición o apelación sin que se haya notificado decisión expresa sobre ellos, se entenderá que la decisión es negativa.
- El plazo mencionado se suspenderá mientras dure la práctica de pruebas. La ocurrencia del silencio negativo previsto en este artículo no exime a la autoridad de responsabilidad, ni le impide resolver siempre que no se hubiere notificado auto admisorio de la demanda cuando el interesado haya acudido ante la Jurisdicción de lo Contencioso Administrativo.
- ART 87 FIRMEZA DE LOS ACTOS ADMINIISTRATIVO quedaran en firme cuando: 1. Cuando contra ellos no proceda ningún recurso, desde el día siguiente al de su notificación, comunicación o publicación según el caso. 2. Desde el día siguiente a la publicación, comunicación o notificación de la decisión sobre los recursos interpuestos. 3. Desde el día siguiente al del vencimiento del término para interponer los recursos, si estos no fueron interpuestos, o se hubiere renunciado expresamente a ellos. 4. Desde el día siguiente al de la notificación de la aceptación del desistimiento de los recursos. 5. Desde el día siguiente al de la protocolización a que alude el artículo 85 para el silencio administrativo positivo.
- ART 86 SILENCIO ADMINISTRATIVO DE LOS RECURSOS transcurrido un plazo de dos (2) meses, contados a partir de la interposición de los recursos de reposición o apelación sin que se haya notificado decisión expresa sobre ellos, se entenderá que la decisión es negativa.
- En los casos en que la ley señale un plazo superior a los tres (3) meses para resolver la petición sin que esta se hubiere decidido, el silencio administrativo se producirá al cabo de un (1) mes contado a partir de la fecha en que debió adoptarse la decisión.
- ART 84 SILENCIO POSITIVO en los casos legales especiales, el silencio de la administración equivale a decisión positiva.
- Los términos para que se entienda producida la decisión positiva presunta comienzan a contarse a partir del día en que se presentó la petición o recurso.
- ART 83 SILENCIO NEGATIVO Transcurridos tres (3) meses contados a partir de la presentación de una petición sin que se haya notificado decisión que la resuelva, se entenderá que esta es negativa.
- SILENCIO ADMINISTRATIVO
- ART 81 DESISTIMIENTO De los recursos podrá desistirse en cualquier tiempo.
- ART 77 REQUISITOS los recursos se interpondrán por escrito que no requiere de presentación personal si quien lo presenta ha sido reconocido en la actuación. Igualmente, podrán presentarse por medios electrónicos. Sólo los abogados en ejercicio podrán ser apoderados.
- ART 76 OPORTUNIDAD Y PRESENTACION deberán interponerse por escrito en la diligencia de notificación personal, o dentro de los diez (10) días siguientes a ella, o a la notificación por aviso, o al vencimiento del término de publicación, según el caso
- 2. El de apelación, para ante el inmediato superior administrativo o funcional con el mismo propósito.
- No habrá apelación de las decisiones de los Ministros, Directores de Departamento Administrativo, superintendentes y representantes legales de las entidades descentralizadas ni de los directores u organismos superiores de los órganos constitucionales autónomos. Tampoco serán apelables aquellas decisiones proferidas por los representantes legales y jefes superiores de las entidades y organismos del nivel territorial.
- El de queja, cuando se rechace el de apelación.
- El recurso de queja es facultativo y podrá interponerse directamente ante el superior del funcionario que dictó la decisión, mediante escrito al que deberá acompañarse copia de la providencia que haya negado el recurso. De este recurso se podrá hacer uso dentro de los cinco (5) días siguientes a la notificación de la decisión.
- ART 75 IMPROCEDENCIA. No habrá recurso contra los actos de carácter general, ni contra los de trámite, preparatorios, o de ejecución excepto en los casos previstos en norma expresa.
- 1. El de reposición, ante quien expidió la decisión para que la aclare, modifique, adicione o revoque
- ART 74 Por regla general, contra los actos definitivos procederán los siguientes recursos:
- RECURSO DE RECONSIDERACION
- RECURSOS CONTRA LOS ACTOS ADMINISTRATIVOS
- REALIZADA LA CORRECCION Y PAGO SE ESPERA QUE QUEDE EN FIRME
DE LOS CUALES ENCONTRAMOS
- un acto definitivo es aquel que pone fin a la actuación administrativa, es decir, aquellos que deciden el fondo de un asunto, ya sea creando, modificando o extinguiendo una situación jurídica
- ACTOS ADMINISTRATIVOS DEFINITIVOS
- LIQUIDACION DE AFORO
- ART 715Quienes incumplan con la obligación de presentar las declaraciones tributarias, estando obligados a ello, serán emplazados por la ADMON, teniendo 1 mes para presentarlas
- ART 716, CONSECUENCIA POR LA NO PRESENTACION LUEGO DEL EMPLAZAMIENTO la Administración de Impuestos procederá a aplicar la sanción por no declarar prevista en el artículo 643.
- ART 643 NO DECLARAR En el caso de que la omisión se refiera a la declaración del impuesto sobre la renta y complementarios, al veinte por ciento (20%) del valor de las consignaciones bancarias o ingresos brutos de quien persiste en su incumplimiento, que determine la Administración Tributaria por el período al cual corresponda la declaración no presentada, o al veinte por ciento (20%) de los ingresos brutos que figuren en la última declaración de renta presentada, el que fuere superior. 2. En el caso de que la omisión se refiera a la declaración del impuesto sobre las ventas, a la declaración del impuesto nacional al consumo, al diez por ciento (10%) de las consignaciones bancarias o ingresos brutos de quien persiste en su incumplimiento, que determine la Administración Tributaria por el período al cual corresponda la declaración no presentada, o al diez por ciento (10%) de los ingresos brutos que figuren en la última declaración de ventas o declaración del impuesto nacional al consumo, según el caso, el que fuere superior. 3. En el caso de que la omisión se refiera a la declaración de retenciones, al diez por ciento (10%) de los cheques girados u otros medios de pago canalizados a través del sistema financiero, o costos y gastos de quien persiste en su incumplimiento, que determine la Administración Tributaria por el período al cual corresponda la declaración no presentada, o al ciento por ciento (100%) de las retenciones que figuren en la última declaración de retenciones presentada, el que fuere superior. 4. En el caso de que la omisión se refiera a la declaración del impuesto de timbre, a cinco (5) veces el valor del impuesto que ha debido pagarse. 5. En el caso de que la omisión se refiera a la declaración del impuesto nacional a la gasolina y al ACPM, o al impuesto nacional al carbono, al veinte por ciento (20%) del valor del impuesto que ha debido pagarse. 6. En el caso de que la omisión se refiera a la declaración del gravamen a los movimientos financieros, al cinco por ciento (5%) del valor del impuesto que ha debido pagarse. 7. En el caso de que la omisión se refiera a la declaración de ingresos y patrimonio, al uno por ciento (1%) del patrimonio líquido de la entidad obligada a su presentación. 8. En el caso de que la omisión se refiera a la declaración anual de activos en el exterior, al cinco por ciento (5%) del patrimonio bruto que figure en la última declaración del impuesto sobre la renta y complementarios presentada, o al cinco por ciento (5%) del patrimonio bruto que determine la Administración Tributaria por el período a que corresponda la declaración no presentada, el que fuere superior. 9. En el caso de que la omisión se refiera a la declaración del impuesto a la riqueza y complementario, al ciento sesenta por ciento (160%) del impuesto determinado, tomando como base el valor del patrimonio líquido de la última declaración de renta presentada o que determine la Administración Tributaria por el período a que corresponda la declaración no presentada, el que fuere superior. 10. En el caso de que la omisión se refiera a la declaración del monotributo, a una vez y media (1.5) el valor del impuesto que ha debido pagarse.
- ART.717 LIQUIDACION DE AFORO : Administración podrá, dentro de los cinco (5) años siguientes al vencimiento del plazo señalado PARA DECLARAR (FECHA CALENDARIO TRIBUTARIO) determinar mediante una liquidación de aforo, la obligación tributaria al contribuyente, responsable, agente retenedor o declarante, que no haya declarado.
- ART 718. DIVULGACION DE LOS SANCIONADOS: LA ADMON DIVULGARA A TRAVEZ DE MEDIOS DE COMUNICACION A LOS EMPLAZADOS Y SANCIONADOS
- ART 719, LA LIQUDACION DE AFORO TENDRA EL MISMO CONTENIDO DE LA LIQUIDACION DE REVISION ART 712
- SE EMPLAZA 1 VEZ POR 1 MES SEGUIDO A LA NOTIFICACION , PRESENTO Y PAGO
- SI DECLARA LUEGO DEL MES , PRESENTA Y PAGA SANCION POR EXTEMPORANEIDAD SEGUN ART 642
- ART 642, EXTEMPORANEIDADdeberá liquidar y pagar una sanción por extemporaneidad por cada mes o fracción de mes calendario de retardo, equivalente al diez por ciento (10%) del total del impuesto a cargo o retención objeto de la declaración tributaria, sin exceder del doscientos por ciento (200%) del impuesto o retención,
- ART 716, CONSECUENCIA POR LA NO PRESENTACION LUEGO DEL EMPLAZAMIENTO la Administración de Impuestos procederá a aplicar la sanción por no declarar prevista en el artículo 643.
- ART 715Quienes incumplan con la obligación de presentar las declaraciones tributarias, estando obligados a ello, serán emplazados por la ADMON, teniendo 1 mes para presentarlas
- LIQUIDACION DE CORRECCION ARITMETICA
- ART 697 SE PRESENTA ERROR ARITMETICO EN LAS DECLARACIONES TRIBUTARIAS
- CUANDO : 1. A pesar de haberse declarado correctamente los valores correspondientes a hechos imponibles o bases gravables, se anota como valor resultante un dato equivocado. 2. Al aplicar las tarifas respectivas, se anota un valor diferente al que ha debido resultar. 3. Al efectuar cualquier operación aritmética, resulte un valor equivocado que implique un menor valor a pagar por concepto de impuestos, anticipos o retenciones a cargo del declarante, o un mayor saldo a su favor para compensar o devolver.
- ART 698 LA ADMON PODRA CORREGIR VALORES ERRADOS EN LAS DECLARACIONES QUE IMPLIQUEN MENOR VALOR CANCELADO Y MAYOR SALDO A FAVOR
- ART 699TERMINO PARA PRACTICAR LA CORRECCION se entiende sin perjuicio de la facultad de revisión y deberá proferirse dentro de los 2 años siguientes a la fecha de presentación de la respectiva declaración.
- ART 700 CONTENIDO DE LA LIQUIDACION DE CORRECCION a. Fecha, en caso de no indicarla, se tendrá como tal la de su notificación; b. Período gravable a que corresponda; c. Nombre o razón social del contribuyente; d. Número de identificación tributaria; e. Error aritmético cometido.
- ART 701 CORRECCION DE SANCIONES Cuando el contribuyente, responsable, agente retenedor o declarante, no hubiere liquidado en su declaración las sanciones a que estuviere obligado o las hubiere liquidado incorrectamente la Administración las liquidará incrementadas en un treinta por ciento (30%).
- El incremento de la sanción se reducirá a la mitad de su valor, si el contribuyente, , dentro del término establecido para interponer el recurso respectivo, acepta los hechos, renuncia al mismo y cancela el valor total de la sanción más el incremento reducido.
- ART 701 CORRECCION DE SANCIONES Cuando el contribuyente, responsable, agente retenedor o declarante, no hubiere liquidado en su declaración las sanciones a que estuviere obligado o las hubiere liquidado incorrectamente la Administración las liquidará incrementadas en un treinta por ciento (30%).
- ART 700 CONTENIDO DE LA LIQUIDACION DE CORRECCION a. Fecha, en caso de no indicarla, se tendrá como tal la de su notificación; b. Período gravable a que corresponda; c. Nombre o razón social del contribuyente; d. Número de identificación tributaria; e. Error aritmético cometido.
- ART 699TERMINO PARA PRACTICAR LA CORRECCION se entiende sin perjuicio de la facultad de revisión y deberá proferirse dentro de los 2 años siguientes a la fecha de presentación de la respectiva declaración.
- La ley no fija ningún procedimiento previo para la imposición de la sanción por corrección aritmética, de manera que al Dian puede liquidarla sin notificar previamente el contribuyente.
- ART 697 SE PRESENTA ERROR ARITMETICO EN LAS DECLARACIONES TRIBUTARIAS
- un acto definitivo es aquel que pone fin a la actuación administrativa, es decir, aquellos que deciden el fondo de un asunto, ya sea creando, modificando o extinguiendo una situación jurídica
Informationen
- Beschreibung
- Mindmap am LIQUIDACION DE REVISION, erstellt von wendy avellaneda am 22/04/2021.
- Erstellt von
- wendy avellaneda
- Aufrufe
- 11
- Bewertung