
31889291
Beschreibung

Mindmap von Universidad Monterrey, aktualisiert more than 1 year ago

|
Erstellt von Universidad Monterrey
vor mehr als 5 Jahre
|
|
NIF C-1
Efectivo y
equivalentes
de efectivo
- Efectivo
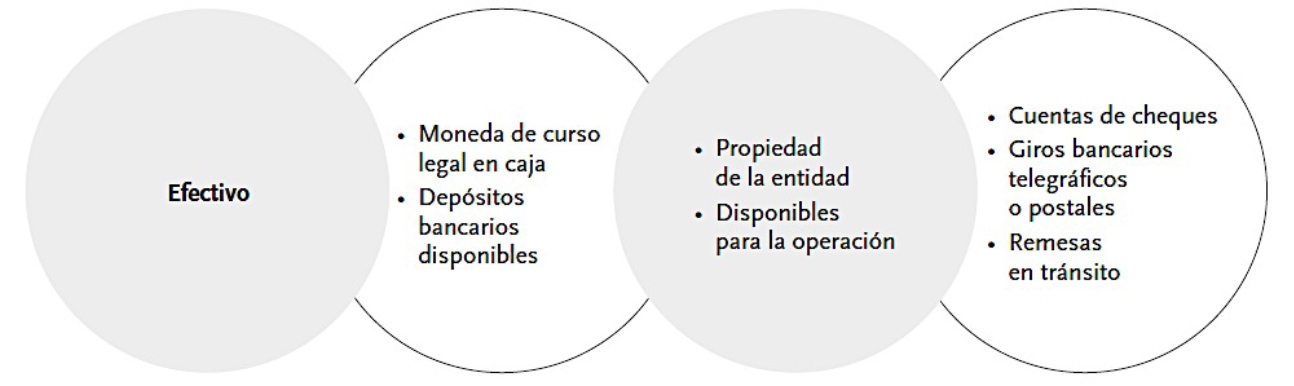
- Es la moneda de curso legal en caja y en
depósitos bancarios disponibles para la
operación de la entidad, como las
disponibilidades en cuentas de cheques,
giros bancarios, telegráficos o postales y
remesas en tránsito
- Caja
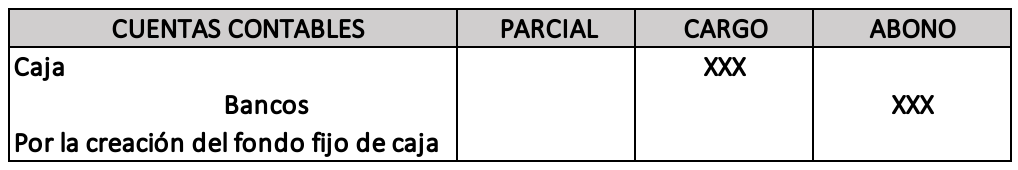
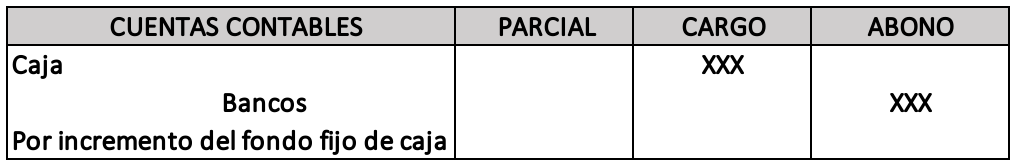
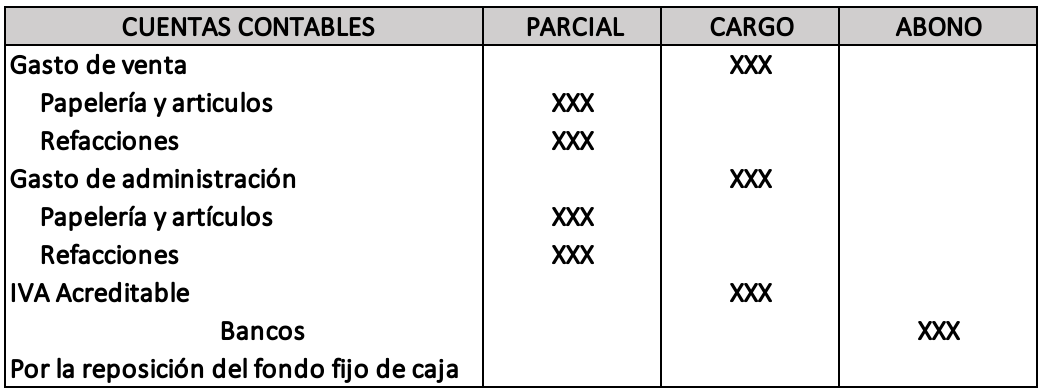
- Fondo fijo de caja
- Esta cuenta registra los movimientos que
experimente el fondo fijo de caja chica, la cual
representa el importe del valor nominal del dinero
efectivo propiedad de la entidad establecido en un
importe fijo, destinado a efectuar pagos menores.
- Creación
- Reembolso
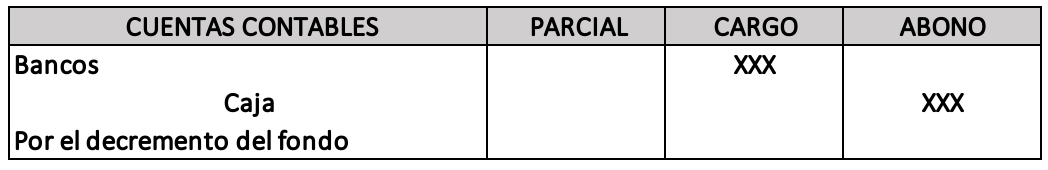
- Incremento
- Decremento
- Esta cuenta registra los movimientos que
experimente el fondo fijo de caja chica, la cual
representa el importe del valor nominal del dinero
efectivo propiedad de la entidad establecido en un
importe fijo, destinado a efectuar pagos menores.
- Arqueo de caja
- La implantación sorpresiva de revisiones periódicas de los registros
efectuados y la verificación del saldo del fondo, que se encuentra en
custodia del cajero, consiste en el recuento físico del efectivo y
comprobantes en poder del cajero.
- Que el importe revisado sea igual al importe registrado
en libros, por lo que no ser necesario efectuar ningún
ajuste
- Que el importe del arqueo sea diferente al registrado en
libros, por lo que se requiere de ajustes, en cuyo caso las
diferencias pueden ser de dos tipos:
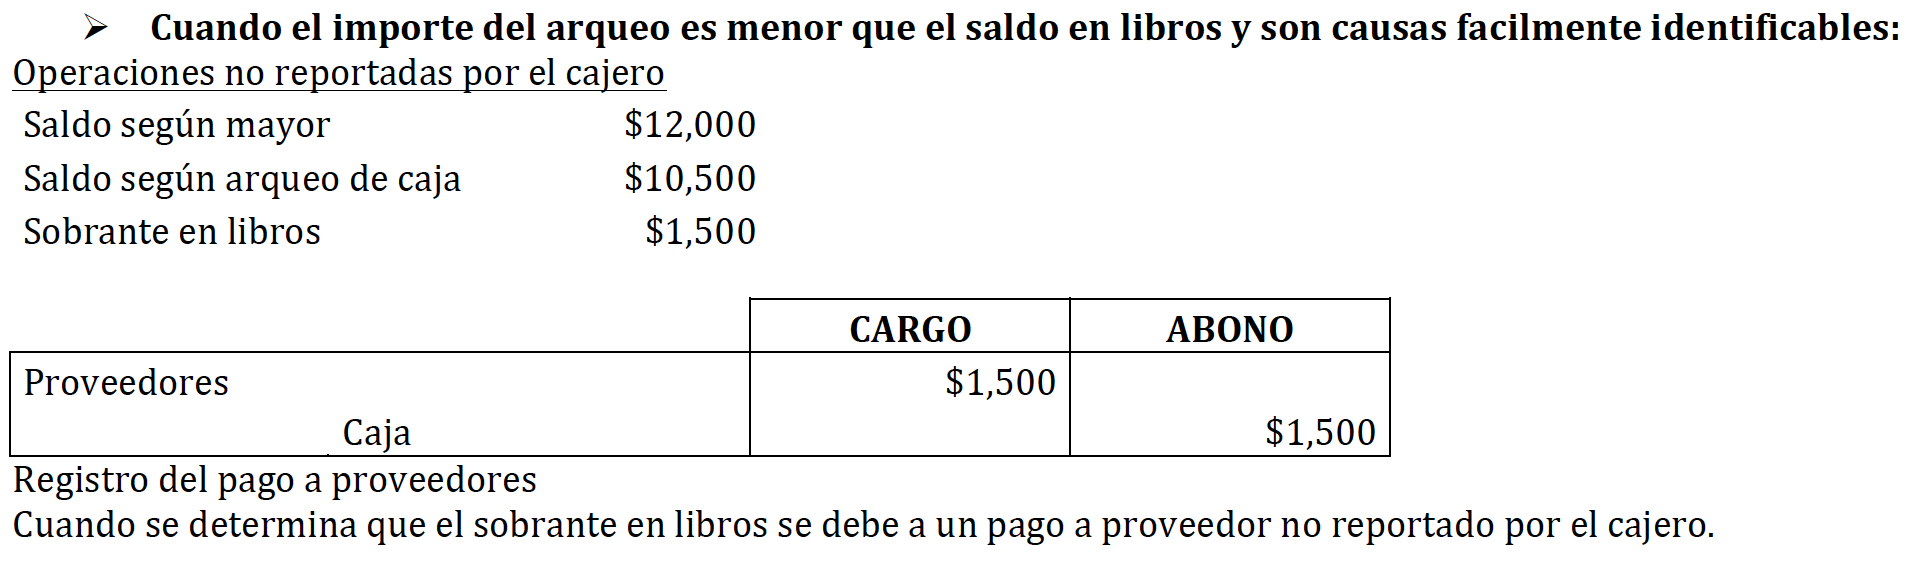
- Cuando el importe del arqueo sea menor
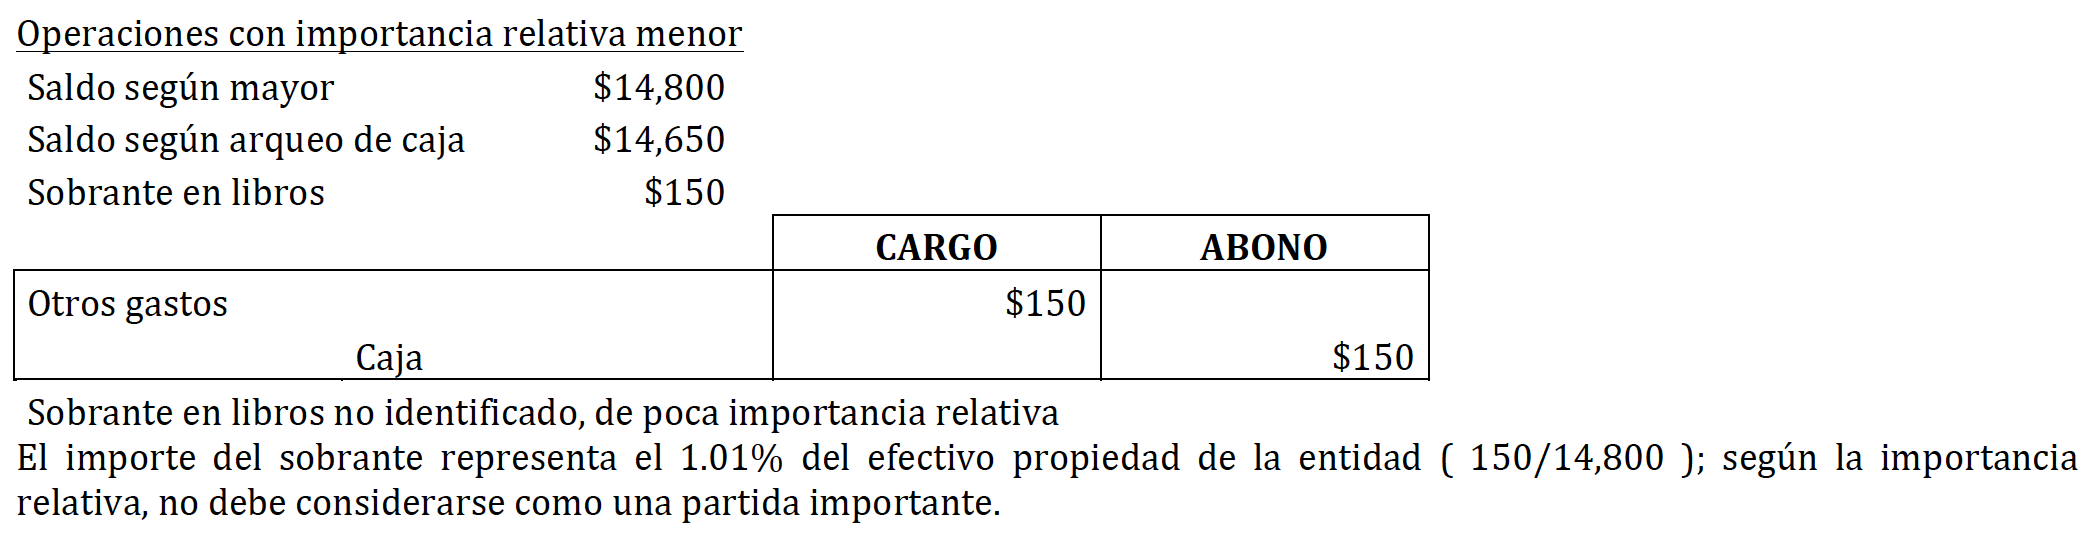
al saldo el libros SOBRANTE EN LIBROS
Abono a la cuenta de CAJA
- Causas
facilmente
identificables
- Operaciones no
reportadas por el cajero
de PROVEEDORES
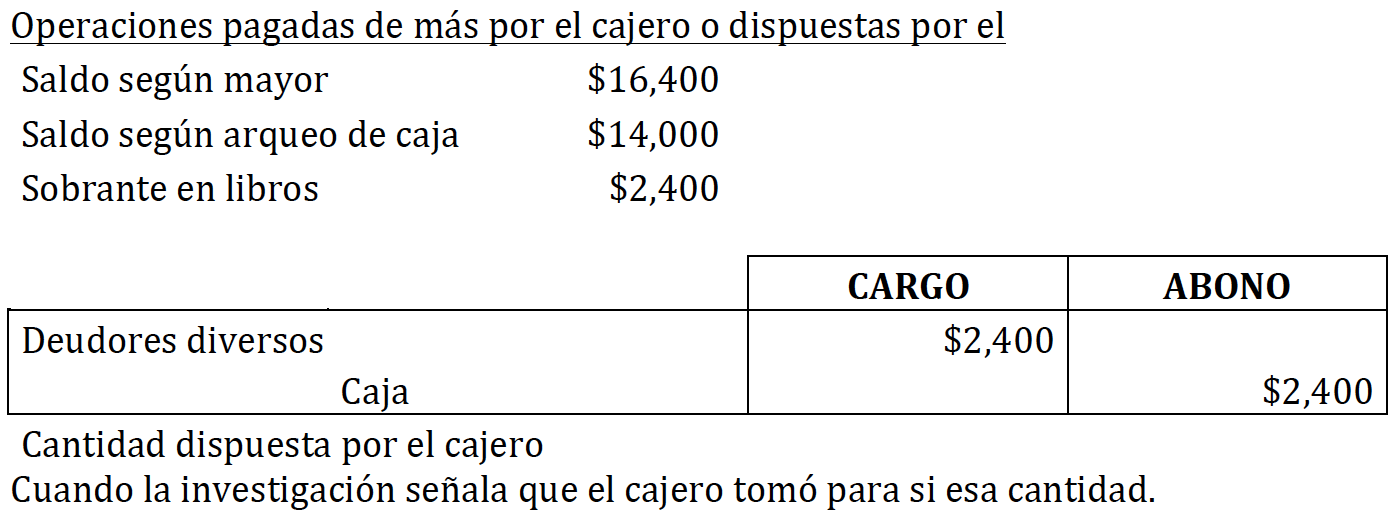
- Operaciones pagadas de
más por el cajero
DEUDORES DIVERSOS
- Operaciones no
reportadas por el cajero
de PROVEEDORES
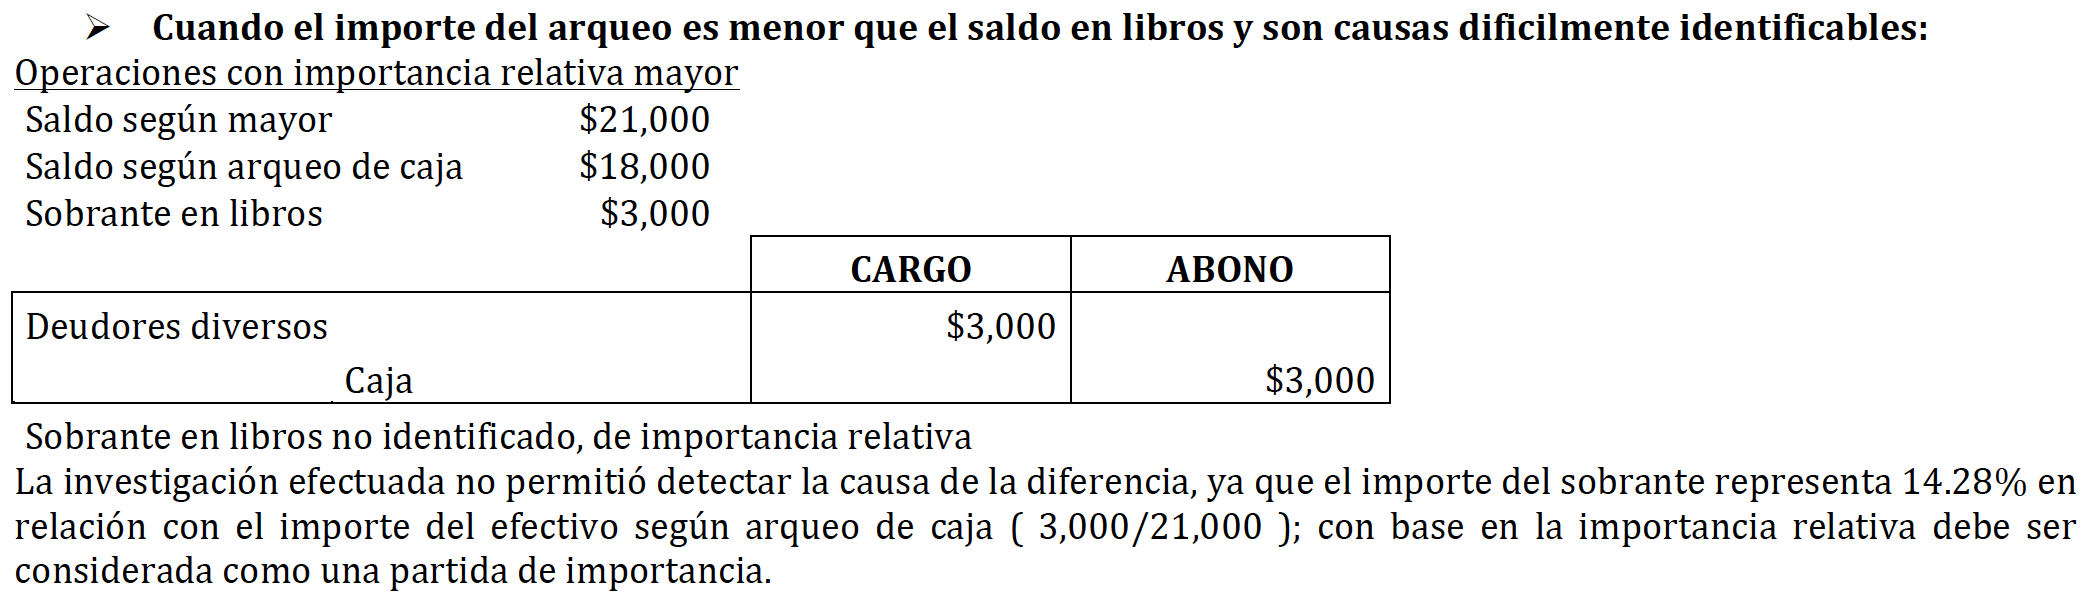
- Causas
dificilmente
identificables
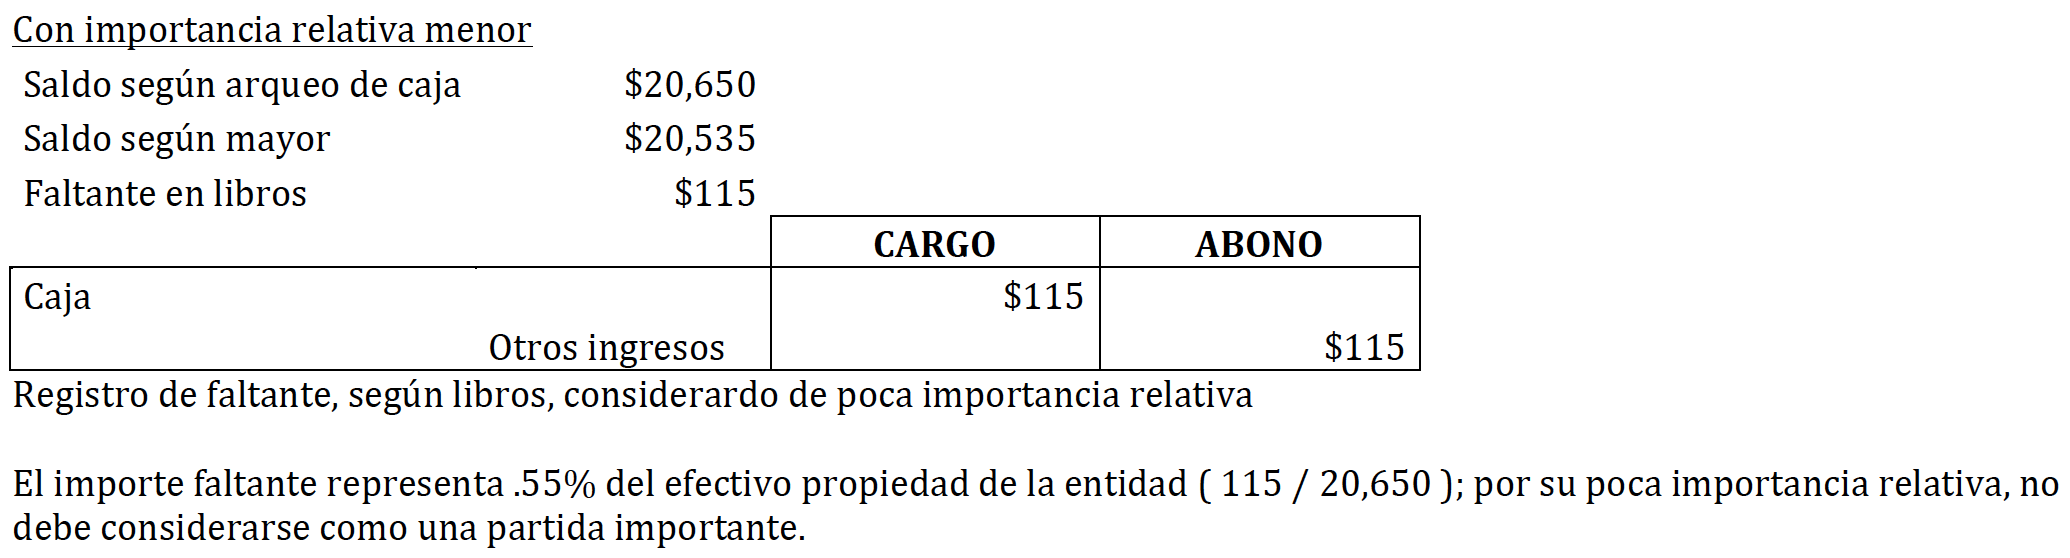
- Con importancia relativa
mayor DEUDORES
DIVERSOS
- Con importancia relativa
menor OTROS GASTOS
- Con importancia relativa
mayor DEUDORES
DIVERSOS
- Causas
facilmente
identificables
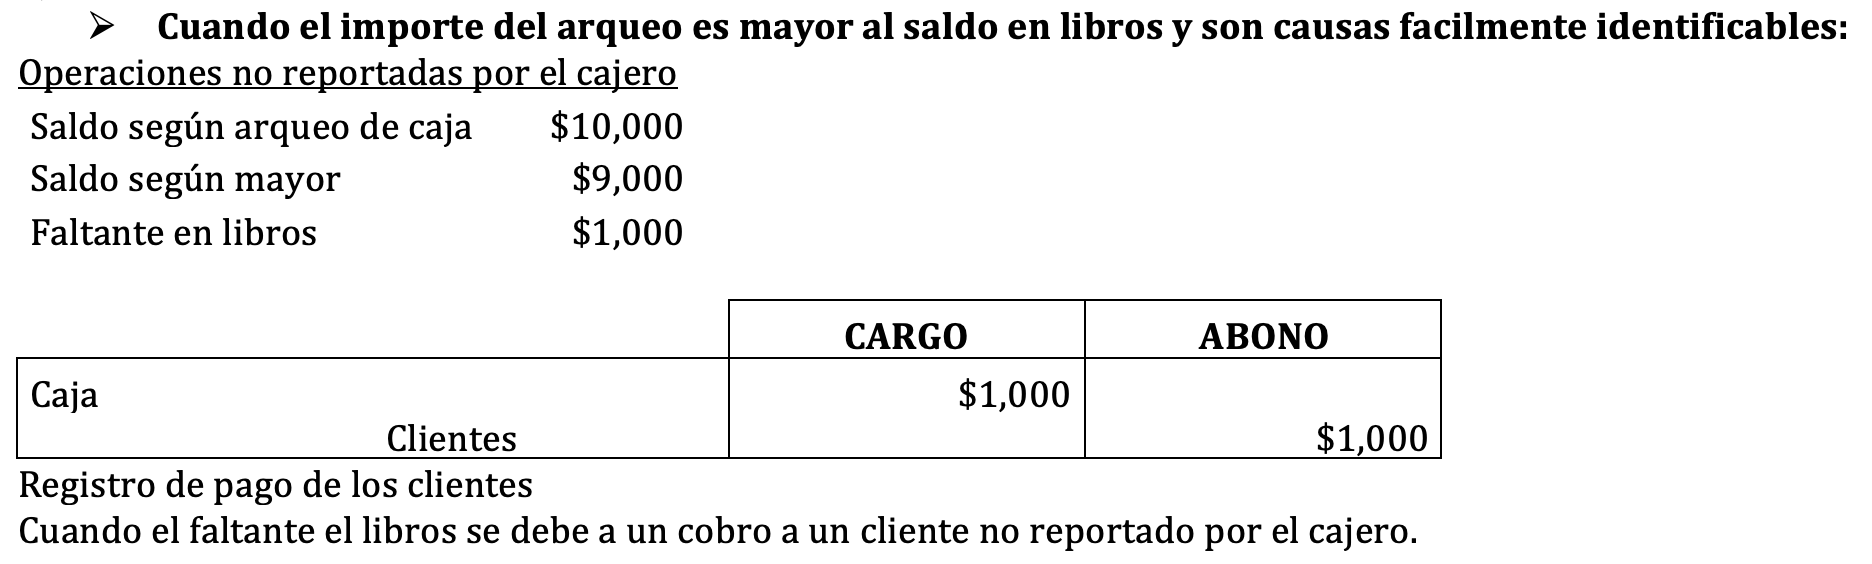
- Cuando el importe del arqueo sea mayor
al saldo el libros FALTANTE EN LIBROS
Cargo a la cuenta de CAJA
- Causas
facilmente
identidicables
- Operaciones no
reportadas por el cajero
de CLIENTES
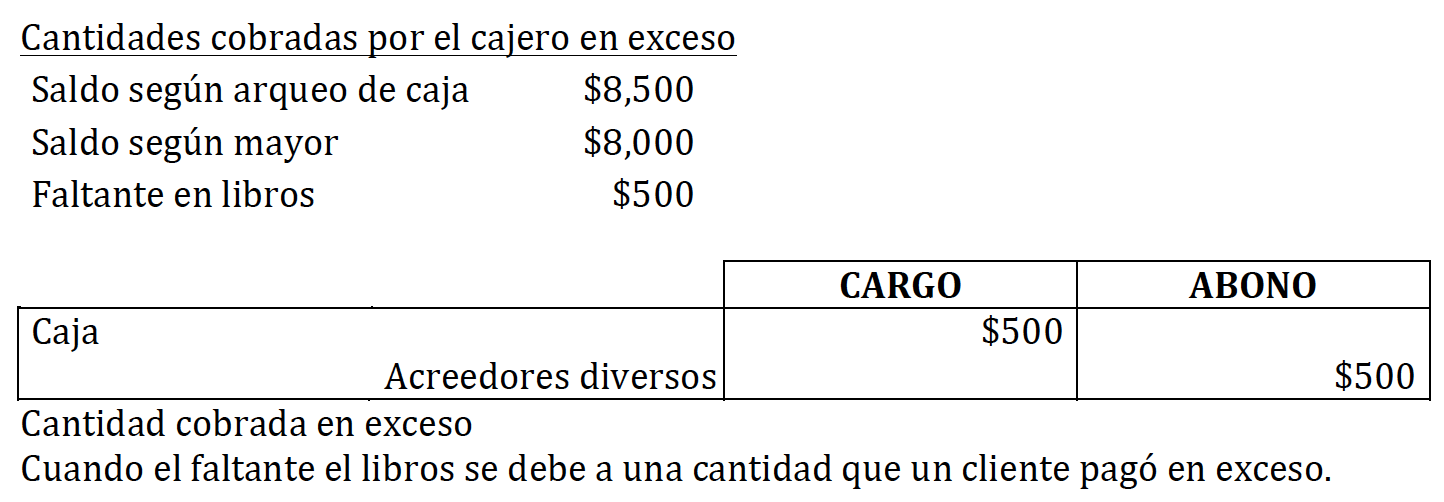
- Cantidades cobradas por el
cajero en exceso de
ACREEDORES
- Operaciones no
reportadas por el cajero
de CLIENTES
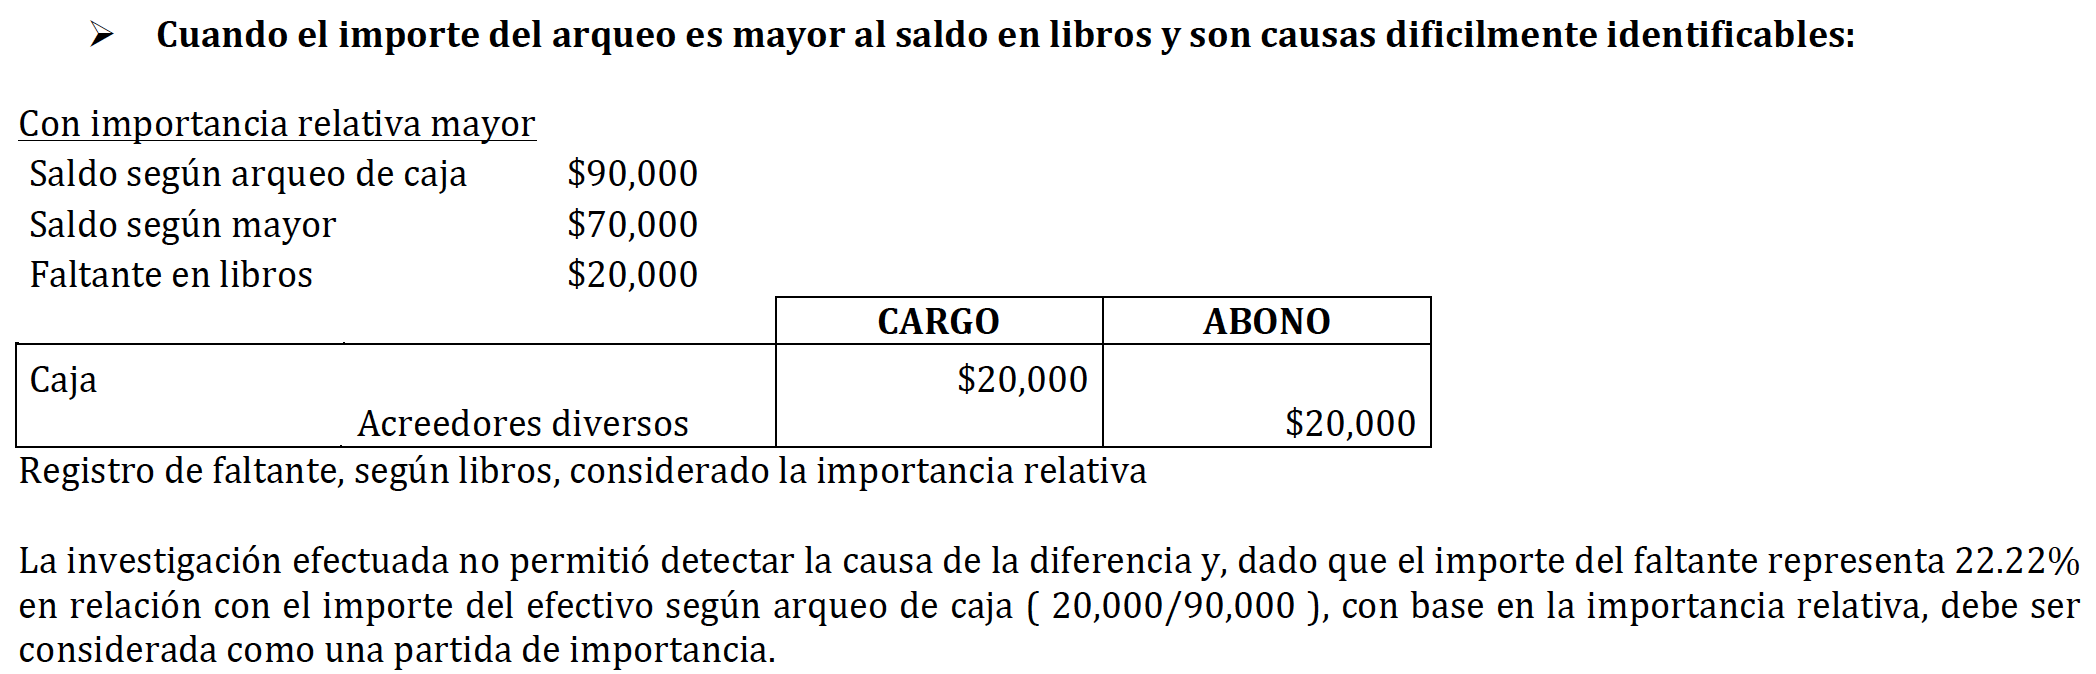
- Causas
difícilmente
identificables
- Con importancia relativa
mayor ACREEDORES
- Con importancia relativa
menor OTROS INGRESOS
- Con importancia relativa
mayor ACREEDORES
- Causas
facilmente
identidicables
- Cuando el importe del arqueo sea menor
al saldo el libros SOBRANTE EN LIBROS
Abono a la cuenta de CAJA
- Que el importe revisado sea igual al importe registrado
en libros, por lo que no ser necesario efectuar ningún
ajuste
- La implantación sorpresiva de revisiones periódicas de los registros
efectuados y la verificación del saldo del fondo, que se encuentra en
custodia del cajero, consiste en el recuento físico del efectivo y
comprobantes en poder del cajero.
- Fondo fijo de caja
- Bancos
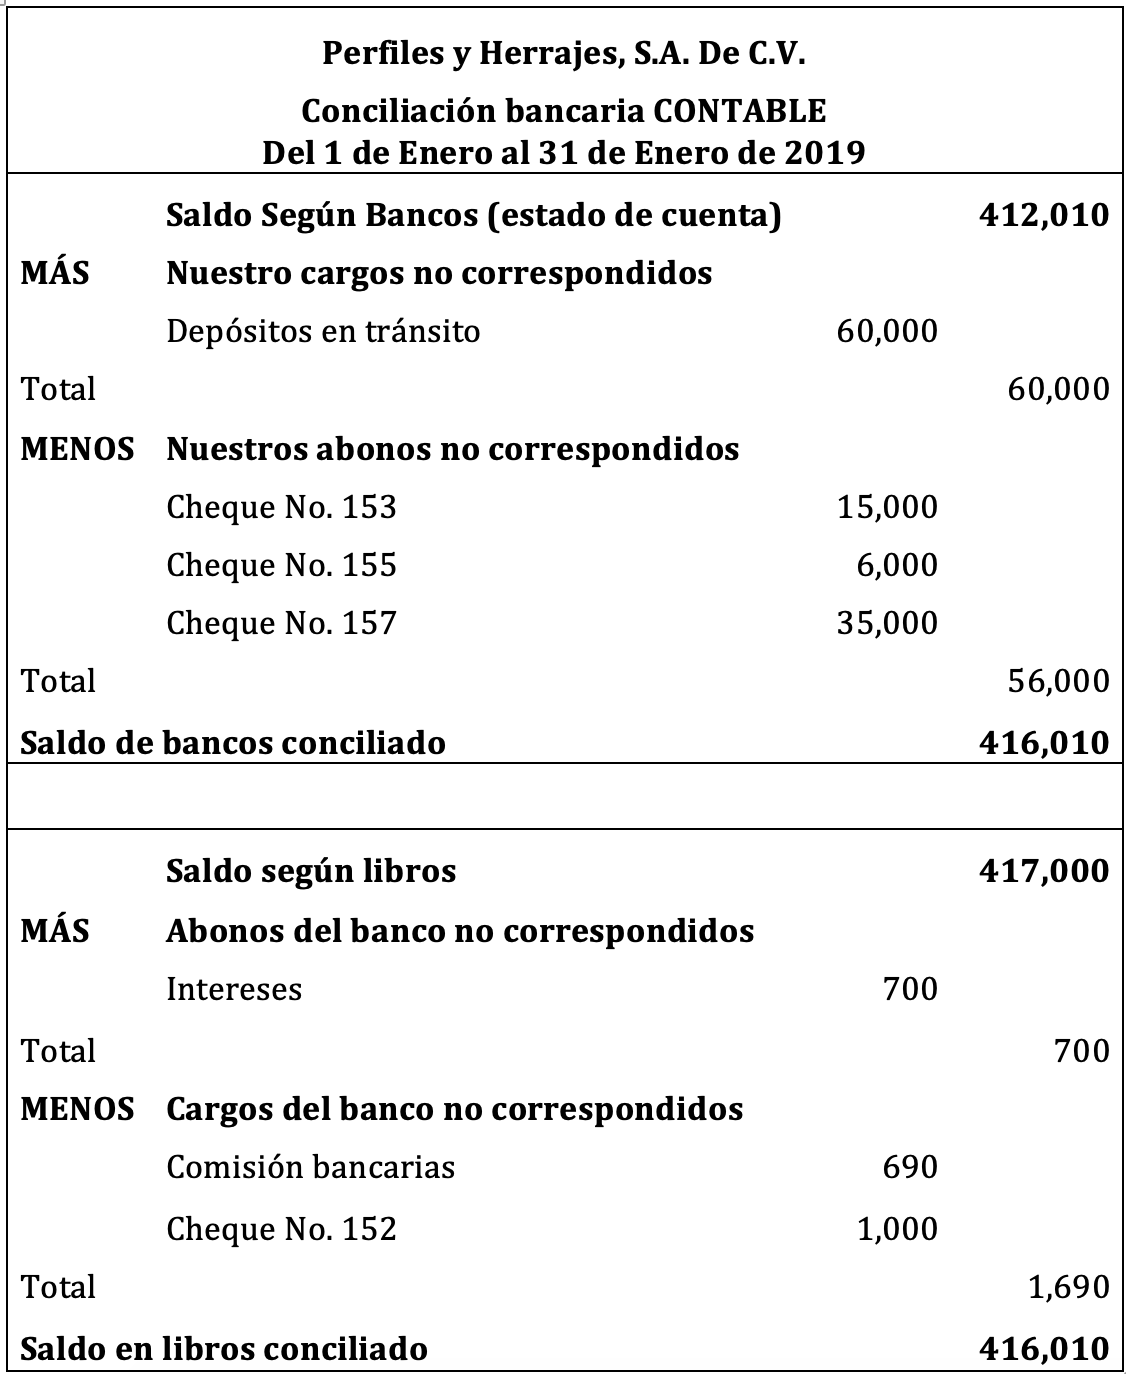
- Conciliación bancaria
- Razones básicas por las cuales el saldo
del banco no concuerda con el que
aparece en los libros:
- Depósitos en tránsito.
- Los depósitos que realizó a destiempo la empresa,
para incluirlos en el estado del banco, se conocen
como depósitos en tránsito. Estos depósitos se
incluyen en la cuenta de la compa a, pero no
aparecen en el estado de cuenta actual del banco.
- Los depósitos que realizó a destiempo la empresa,
para incluirlos en el estado del banco, se conocen
como depósitos en tránsito. Estos depósitos se
incluyen en la cuenta de la compa a, pero no
aparecen en el estado de cuenta actual del banco.
- Cheques pendientes de cobro
- Los cheques que no se han presentado para su cobro se conocen
como cheques pendientes. El saldo de la empresa debe incluir estos
cheques como deducciones, pero mientras no sean presentados al
banco para su pago, no aparecerán descontados del estado de
cuenta correspondiente al mes en curso.
- Los cheques que no se han presentado para su cobro se conocen
como cheques pendientes. El saldo de la empresa debe incluir estos
cheques como deducciones, pero mientras no sean presentados al
banco para su pago, no aparecerán descontados del estado de
cuenta correspondiente al mes en curso.
- Errores del banco
- El banco puede cometer un error. El más
frecuente es cargar o abonar una cuenta con un
cheque de otra compañía.
- El banco puede cometer un error. El más
frecuente es cargar o abonar una cuenta con un
cheque de otra compañía.
- Depósitos en tránsito.
- Razones por las cuales el saldo que aparece
en los libros no concuerda con el saldo que
muestra el estado de cuenta del banco:
- Cargos por servicios bancarios
- El banco cobra sus honorarios, conocidos como cargos por
servicios por el manejo de una cuenta. El monto de los
cargos por servicios que descuenta el banco no se conoce
sino hasta que se recibe el estado de cuenta.
- El banco cobra sus honorarios, conocidos como cargos por
servicios por el manejo de una cuenta. El monto de los
cargos por servicios que descuenta el banco no se conoce
sino hasta que se recibe el estado de cuenta.
- Depósito de cheques sin fondos (SF).
- El banco puede devolver un cheque depositado en una cuenta
debido a que no tiene suficientes fondos para cubrirlo.
- El banco puede devolver un cheque depositado en una cuenta
debido a que no tiene suficientes fondos para cubrirlo.
- Cobro de documentos
- El banco puede operar como
un cobrador de la empresa y el
banco cobra honorarios por
este servicio. La empresa no
conoce si se cobró este
honorario hasta recibir el
estado de cuenta.
- El banco puede operar como
un cobrador de la empresa y el
banco cobra honorarios por
este servicio. La empresa no
conoce si se cobró este
honorario hasta recibir el
estado de cuenta.
- Pago de documentos
- La empresa puede autorizar al banco para que un
documento pendiente de pago sea pagado a su
vencimiento, junto con los intereses que pudieran
existir, deduciendo el importe de la cuenta de la
empresa en el banco.
- La empresa puede autorizar al banco para que un
documento pendiente de pago sea pagado a su
vencimiento, junto con los intereses que pudieran
existir, deduciendo el importe de la cuenta de la
empresa en el banco.
- Errores en los libros
- La empresa puede cometer un error al registrar un pago o
una recepción de efectivo. Por lo general, no se descubre el
error sino hasta que se recibe el estado de cuenta del banco y
se concilia con el saldo que se detalla en los libros de la
empresa.
- La empresa puede cometer un error al registrar un pago o
una recepción de efectivo. Por lo general, no se descubre el
error sino hasta que se recibe el estado de cuenta del banco y
se concilia con el saldo que se detalla en los libros de la
empresa.
- Cargos por servicios bancarios
- Tipos:
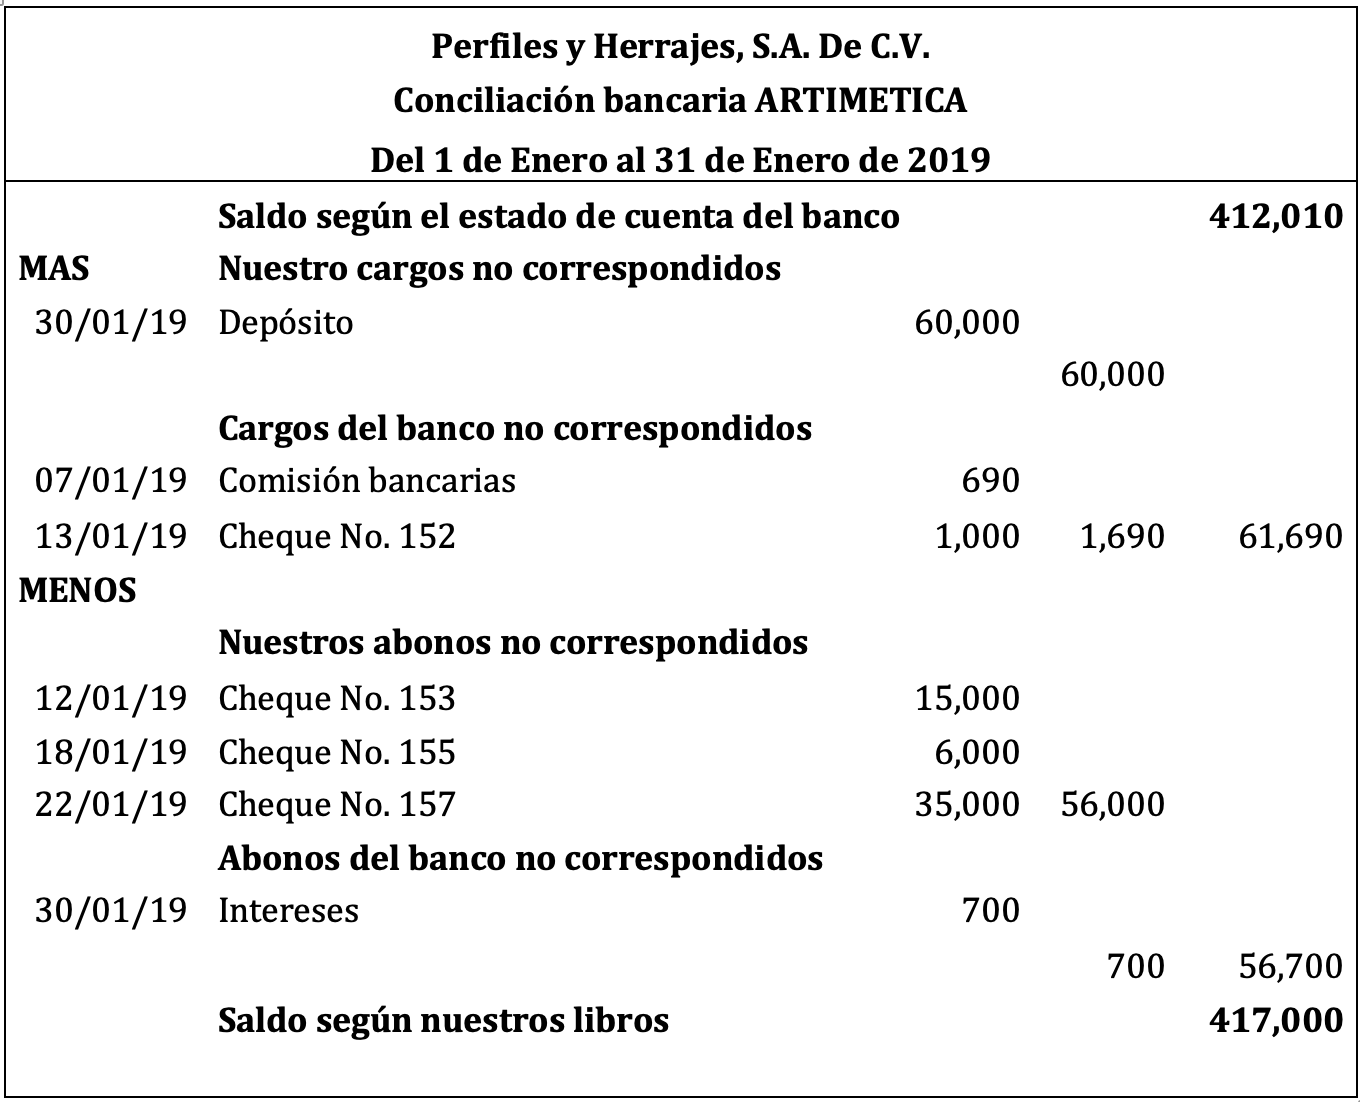
- Conciliación aritmética
- Su objetivo es tener seguridad de que las partidas que se
señalaron como no correspondidas si son las correctas,
cuando menos aritméticamente. En este tipo de conciliación
se puede partir del saldo, según libros o auxiliar bancario, con
el objeto de llegar al saldo según el estado de cuenta bancario
o viceversa.
- Conciliación contable
- Consiste en anotar en una hoja el saldo que se tiene
en el auxiliar de banco al final del mes, así como el
saldo del estado de cuenta, también en éste, todas
aquellas partidas que por alguna razón no coincidan
en ambos documentos.
- Consiste en anotar en una hoja el saldo que se tiene
en el auxiliar de banco al final del mes, así como el
saldo del estado de cuenta, también en éste, todas
aquellas partidas que por alguna razón no coincidan
en ambos documentos.
- Conciliación aritmética
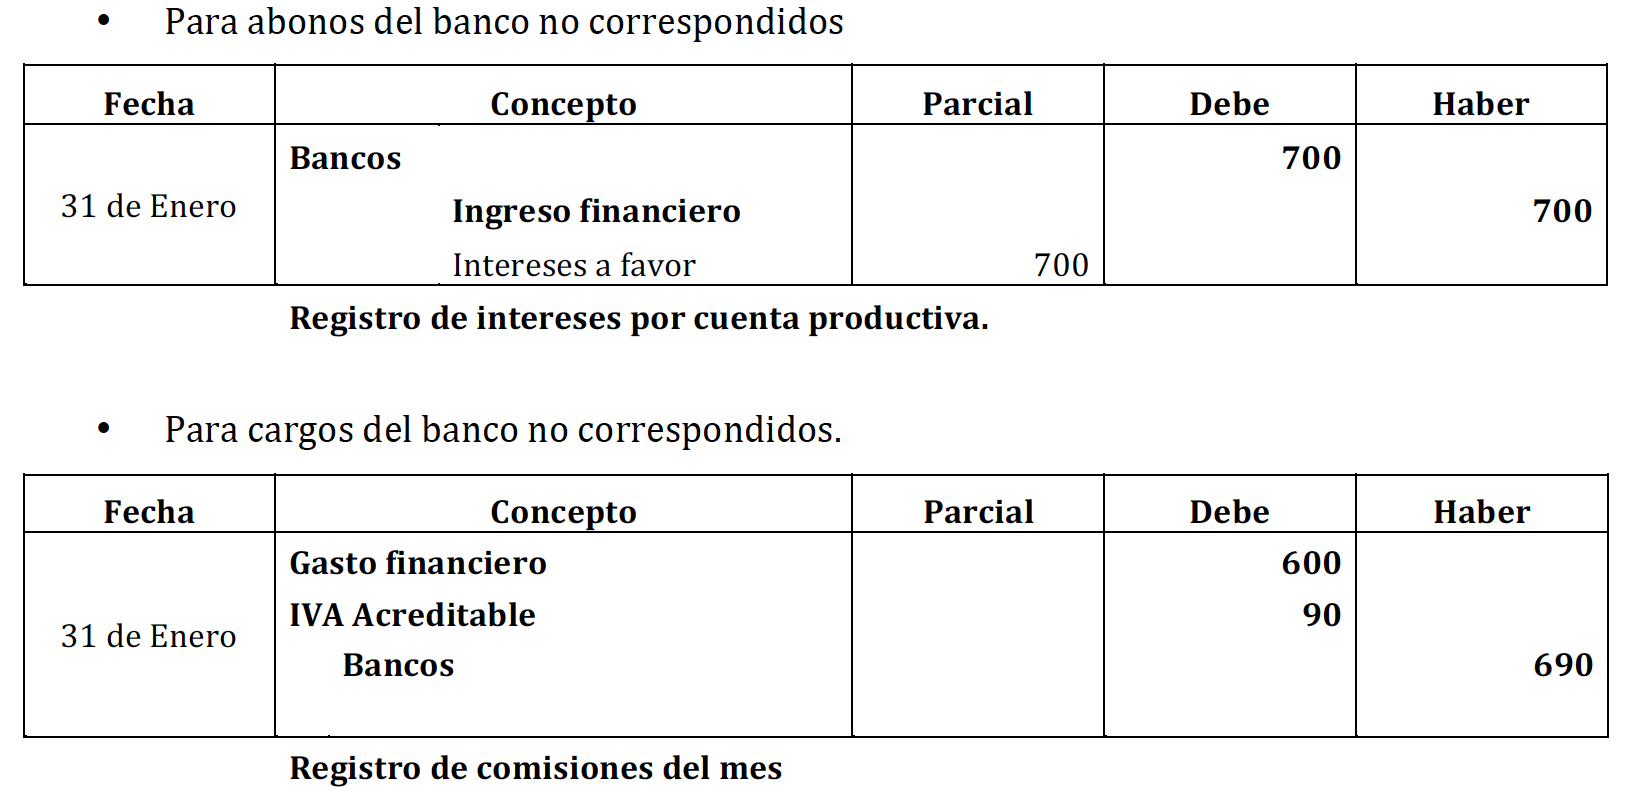
- Registros contables
- Si en la conciliación bancaria se hicieron adiciones o
deducciones al saldo, debe hacerse asientos de ajuste
para registrarlos en libros. Solo se registran los ajustes
para los importes que son cargos y abonos del banco no
correspondidos.
- Si en la conciliación bancaria se hicieron adiciones o
deducciones al saldo, debe hacerse asientos de ajuste
para registrarlos en libros. Solo se registran los ajustes
para los importes que son cargos y abonos del banco no
correspondidos.
- Razones básicas por las cuales el saldo
del banco no concuerda con el que
aparece en los libros:
- Conciliación bancaria
- Caja
- Es la moneda de curso legal en caja y en
depósitos bancarios disponibles para la
operación de la entidad, como las
disponibilidades en cuentas de cheques,
giros bancarios, telegráficos o postales y
remesas en tránsito
- Equivalentes de efectivo
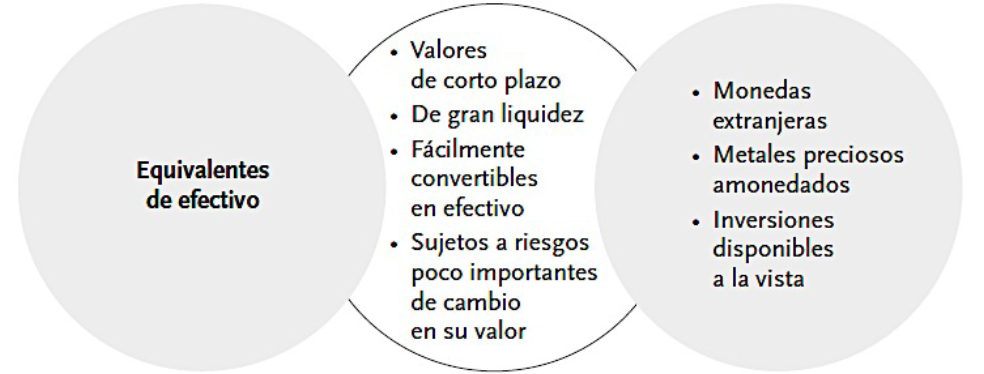
- Son valores de corto plazo, de gran liquidez, fácilmente
convertibles en efectivo y que están sujetos a riesgos
poco importantes de cambios en su valor; como:
monedas extranjeras, metales preciosos amonedados
e inversiones disponibles a la vista
- Inversiones temporales
- Están representadas por valores negociables o por cualquier otro
instrumento de inversión, convertibles en efectivo en el corto plazo y tienen
por objeto, normalmente, obtener un rendimiento hasta el momento en que
estos instrumentos sean utilizados por la entidad.
- Las inversiones deben ser fácilmente
convertibles en efectivo.
- Las inversiones deben ser fácilmente
convertibles en efectivo.
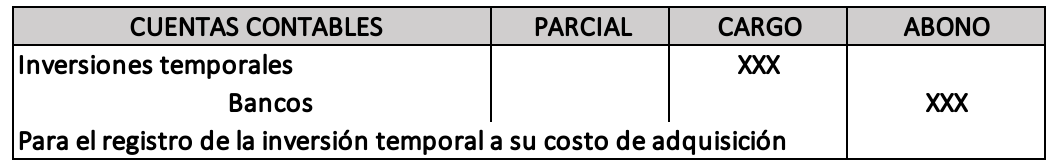
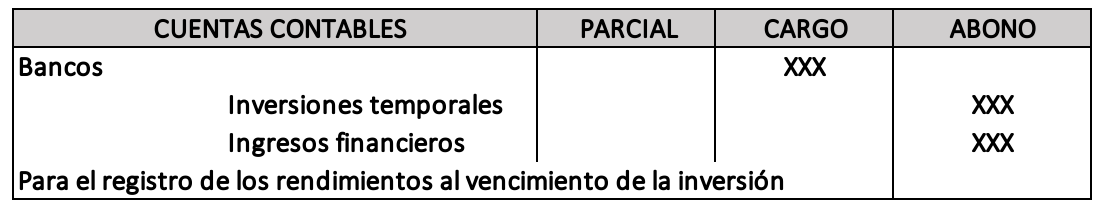
- Registro contable:
- Cuando se invierte:
- Al vencimiento:
- Cuando se invierte:
- Opciones de instrumentos a corto plazo
para el público inversionista:
- Sociedades de inversión
- Estas instituciones son sociedades anónimas que emiten valores
(acciones), los cuales adquiere el gran público inversionista (socios). El
dinero que se obtiene por la venta de estas acciones se utiliza para la
compra de acciones (u otros valores) de diferentes empresas
industriales, comerciales, bancarias, de servicio, etc.
- Inversión en acciones
- Cuando se adquiere un portafolio de acciones, es decir, una
combinación de acciones de diferentes empresas, se debe calcular
el precio de compra de cada acción adquirida para determinar en su
momento, la ganancia o pérdida correspondientes a la venta de
dichas acciones.
- Cuando se adquiere un portafolio de acciones, es decir, una
combinación de acciones de diferentes empresas, se debe calcular
el precio de compra de cada acción adquirida para determinar en su
momento, la ganancia o pérdida correspondientes a la venta de
dichas acciones.
- Instrumentos gubernamentales
- Se caracterizan por ser seguros y libres de riesgo, ya que el pago de su valor nominal está
garantizado por el gobierno federal. Son de fácil convertibilidad al efectivo. En Estados Unidos, dichos
instrumentos se conocen como Treasury Bills (T-Bills). En el caso de México se conocen como
Certificados de la Tesorería (CETES). Su valor nominal es de $10 y se negocian con base en una tasa de
descuento, es decir, al valor nominal se le aplica un porcentaje que debe ser disminuido del valor
nominal para conocer su precio de compra.
- Sociedades de inversión
- Están representadas por valores negociables o por cualquier otro
instrumento de inversión, convertibles en efectivo en el corto plazo y tienen
por objeto, normalmente, obtener un rendimiento hasta el momento en que
estos instrumentos sean utilizados por la entidad.
- Inversiones temporales
- Son valores de corto plazo, de gran liquidez, fácilmente
convertibles en efectivo y que están sujetos a riesgos
poco importantes de cambios en su valor; como:
monedas extranjeras, metales preciosos amonedados
e inversiones disponibles a la vista
- Control Interno
- es un sistema que comprende una serie de rutinas y
procedimientos que deben establecerse en las entidades
económicas para salvaguardar los recursos de la empresa,
promover la eficiencia en sus operaciones y garantizar la
calidad de la información. Sus propósitos son:
- Salvaguardar los recursos contra
desperdicio, fraudes e insuficiencias.
- Promover la real y adecuada contabilización de la
información relativa al efectivo.
- Alentar y medir el cumplimiento de las
políticas de la empresa.
- Juzgar la eficiencia operativa de todas las
divisiones de la empresa.
- El control de efectivo debe contener
- Designación de responsables para el
manejo del efectivo.
- Registro oportuno y exacto de las entradas de
dinero, de los pagos efectuados y del saldo,
sustentado con los documentos fuente
(facturas, vales de caja y fichas de depósito
bancarias).
- Implantación de revisiones en forma sorpresiva de
los registros realizados y verificación del saldo.
- Establecimiento de políticas con relación a
los importes mínimos y máximos para el
manejo de dinero.
- Designación de responsables para el
manejo del efectivo.
- Salvaguardar los recursos contra
desperdicio, fraudes e insuficiencias.
- es un sistema que comprende una serie de rutinas y
procedimientos que deben establecerse en las entidades
económicas para salvaguardar los recursos de la empresa,
promover la eficiencia en sus operaciones y garantizar la
calidad de la información. Sus propósitos son:
- NIF C1
- Norma de presentación
- El efectivo y los equivalentes de efectivo se
presentan como primer rubro del activo circulante
en el estado de Situación Financiera
- El efectivo y los equivalentes de efectivo se
presentan como primer rubro del activo circulante
en el estado de Situación Financiera
- Norma de revelación
- Debe revelarse información acerca de la
integración del efectivo y equivalentes de
efectivo; es decir, si cuenta con efectivo en
moneda nacional, equivalentes de efectivo en
monedas extranjeras, metales preciosos
amonedados, entre otros.
- Debe revelarse información acerca de la
integración del efectivo y equivalentes de
efectivo; es decir, si cuenta con efectivo en
moneda nacional, equivalentes de efectivo en
monedas extranjeras, metales preciosos
amonedados, entre otros.
- Norma de valuación
- El efectivo y los equivalentes de efectivo se deben valuar a su valor nominal a la fecha del estado de
situación financiera. El efectivo y los equivalentes de efectivo se deben valuar a tipo de cambio a la
fecha del estado de situación financiera para las monedas extranjeras
- El efectivo y los equivalentes de efectivo se deben valuar a su valor nominal a la fecha del estado de
situación financiera. El efectivo y los equivalentes de efectivo se deben valuar a tipo de cambio a la
fecha del estado de situación financiera para las monedas extranjeras
- Norma de presentación
- NIF C2
- Norma de presentación
- Por ser un activo a corto plazo deberá presentarse
dentro de los activos circulantes en el estado de
situación financiera después del renglón de efectivo.
- Por ser un activo a corto plazo deberá presentarse
dentro de los activos circulantes en el estado de
situación financiera después del renglón de efectivo.
- Norma de valuación
- Las inversiones en valores negociables se valuarán
a su valor razonable (valor de mercado)
- Las inversiones en valores negociables se valuarán
a su valor razonable (valor de mercado)
- Norma de revelación
- Las bases de valuación de los instrumentos financieros. El criterio
seguido por la entidad para el registro y presentación de los resultados
provenientes de: La valuación de los instrumentos financieros y los
costos, rendimientos y dividendos generados por transacciones con
instrumentos financieros.
- Norma de presentación
Medienanhänge
Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.