
Mindmap
Impuesto y su Reglamento
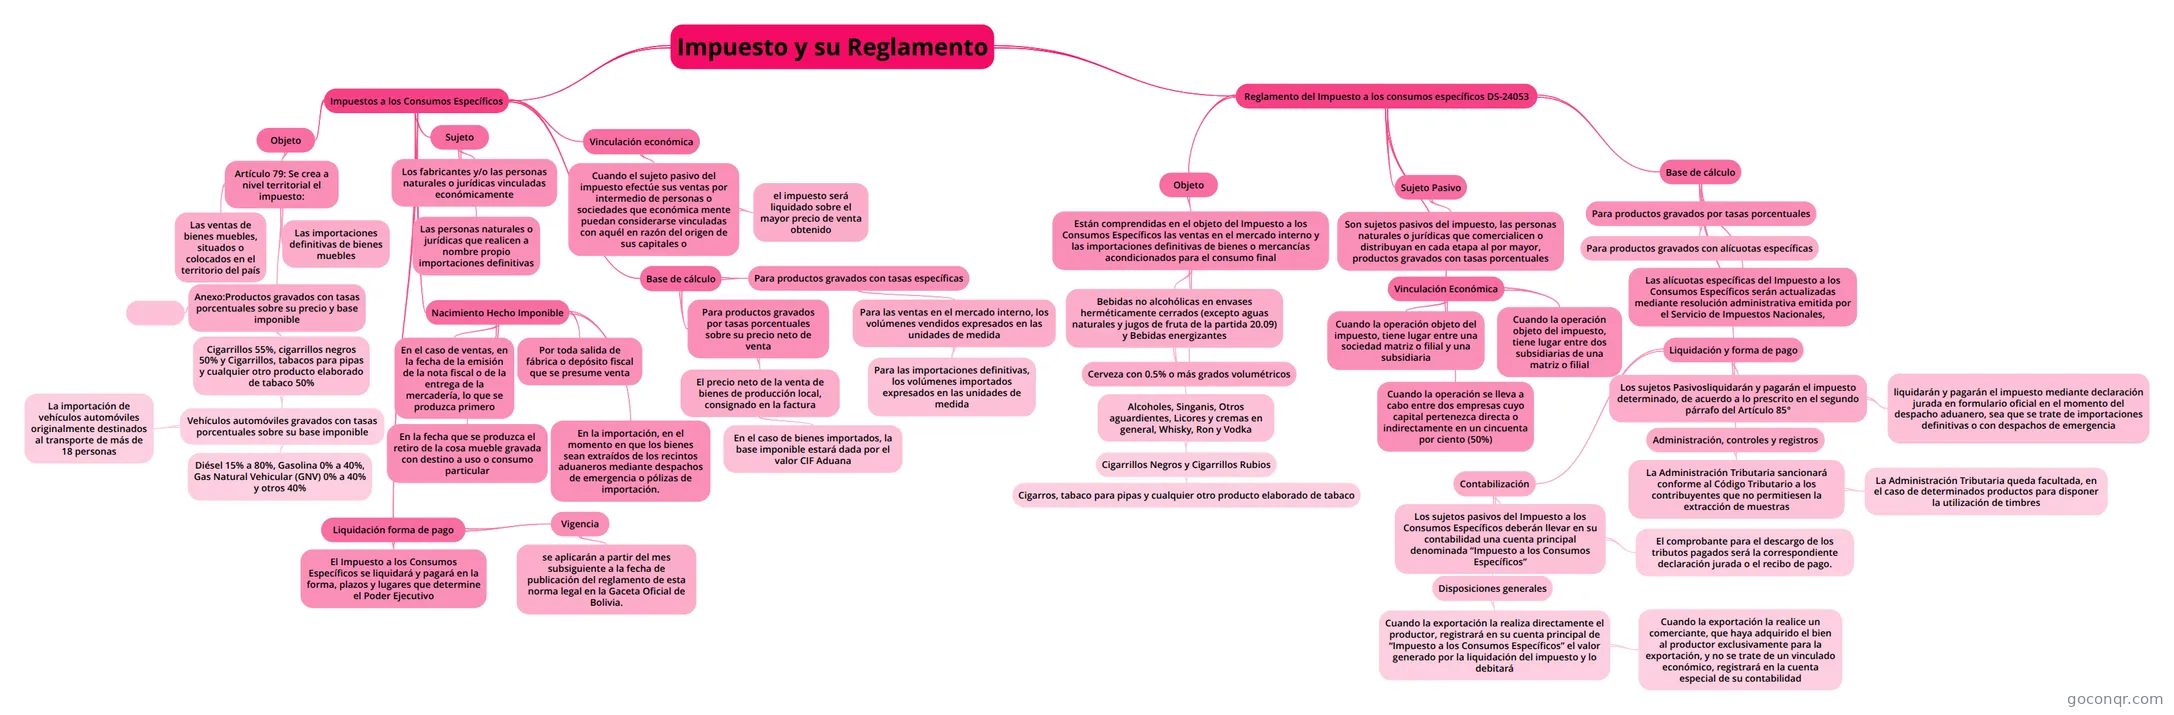
Mapa mental: Impuesto y su reglamento
Inhalt der Mindmap
Impuesto y su Reglamento
Impuestos a los Consumos Específicos
- Objeto
- Artículo 79: Se crea a nivel territorial el impuesto:
- Las ventas de bienes muebles, situados o colocados en el territorio del país
- Las importaciones definitivas de bienes muebles
- Anexo:Productos gravados con tasas porcentuales sobre su precio y base imponible
- Cigarrillos 55%, cigarrillos negros 50% y Cigarrillos, tabacos para pipas y cualquier otro producto elaborado de tabaco 50%
- Vehículos automóviles gravados con tasas porcentuales sobre su base imponible
- Diésel 15% a 80%, Gasolina 0% a 40%, Gas Natural Vehicular (GNV) 0% a 40% y otros 40%
- La importación de vehículos automóviles originalmente destinados al transporte de más de 18 personas
- Vehículos automóviles gravados con tasas porcentuales sobre su base imponible
- Cigarrillos 55%, cigarrillos negros 50% y Cigarrillos, tabacos para pipas y cualquier otro producto elaborado de tabaco 50%
- Artículo 79: Se crea a nivel territorial el impuesto:
- Sujeto
- Los fabricantes y/o las personas naturales o jurídicas vinculadas económicamente
- Las personas naturales o jurídicas que realicen a nombre propio importaciones definitivas
- Nacimiento Hecho Imponible
- En el caso de ventas, en la fecha de la emisión de la nota fiscal o de la entrega de la mercadería, lo que se produzca primero
- En la fecha que se produzca el retiro de la cosa mueble gravada con destino a uso o consumo particular
- Por toda salida de fábrica o depósito fiscal que se presume venta
- En la importación, en el momento en que los bienes sean extraídos de los recintos aduaneros mediante despachos de emergencia o pólizas de importación.
- Vinculación económica
- Cuando el sujeto pasivo del impuesto efectúe sus ventas por intermedio de personas o sociedades que económica mente puedan considerarse vinculadas con aquél en razón del origen de sus capitales o
- el impuesto será liquidado sobre el mayor precio de venta obtenido
- Cuando el sujeto pasivo del impuesto efectúe sus ventas por intermedio de personas o sociedades que económica mente puedan considerarse vinculadas con aquél en razón del origen de sus capitales o
- Base de cálculo
- Para productos gravados por tasas porcentuales sobre su precio neto de venta
- El precio neto de la venta de bienes de producción local, consignado en la factura
- En el caso de bienes importados, la base imponible estará dada por el valor CIF Aduana
- El precio neto de la venta de bienes de producción local, consignado en la factura
- Para productos gravados con tasas específicas
- Para las ventas en el mercado interno, los volúmenes vendidos expresados en las unidades de medida
- Para las importaciones definitivas, los volúmenes importados expresados en las unidades de medida
- Para las ventas en el mercado interno, los volúmenes vendidos expresados en las unidades de medida
- Para productos gravados por tasas porcentuales sobre su precio neto de venta
- Liquidación forma de pago
- El Impuesto a los Consumos Específicos se liquidará y pagará en la forma, plazos y lugares que determine el Poder Ejecutivo
- Vigencia
- se aplicarán a partir del mes subsiguiente a la fecha de publicación del reglamento de esta norma legal en la Gaceta Oficial de Bolivia.
- Objeto
Reglamento del Impuesto a los consumos específicos DS-24053
- Objeto
- Están comprendidas en el objeto del Impuesto a los Consumos Específicos las ventas en el mercado interno y las importaciones definitivas de bienes o mercancías acondicionados para el consumo final
- Bebidas no alcohólicas en envases herméticamente cerrados (excepto aguas naturales y jugos de fruta de la partida 20.09) y Bebidas energizantes
- Alcoholes, Singanis, Otros aguardientes, Licores y cremas en general, Whisky, Ron y Vodka
- Cigarrillos Negros y Cigarrillos Rubios
- Cigarros, tabaco para pipas y cualquier otro producto elaborado de tabaco
- Cigarrillos Negros y Cigarrillos Rubios
- Alcoholes, Singanis, Otros aguardientes, Licores y cremas en general, Whisky, Ron y Vodka
- Cerveza con 0.5% o más grados volumétricos
- Bebidas no alcohólicas en envases herméticamente cerrados (excepto aguas naturales y jugos de fruta de la partida 20.09) y Bebidas energizantes
- Están comprendidas en el objeto del Impuesto a los Consumos Específicos las ventas en el mercado interno y las importaciones definitivas de bienes o mercancías acondicionados para el consumo final
- Sujeto Pasivo
- Son sujetos pasivos del impuesto, las personas naturales o jurídicas que comercialicen o distribuyan en cada etapa al por mayor, productos gravados con tasas porcentuales
- Vinculación Económica
- Cuando la operación objeto del impuesto, tiene lugar entre una sociedad matriz o filial y una subsidiaria
- Cuando la operación objeto del impuesto, tiene lugar entre dos subsidiarias de una matriz o filial
- Cuando la operación se lleva a cabo entre dos empresas cuyo capital pertenezca directa o indirectamente en un cincuenta por ciento (50%)
- Base de cálculo
- Para productos gravados por tasas porcentuales
- Para productos gravados con alícuotas específicas
- Las alícuotas específicas del Impuesto a los Consumos Específicos serán actualizadas mediante resolución administrativa emitida por el Servicio de Impuestos Nacionales,
- Liquidación y forma de pago
- Los sujetos Pasivosliquidarán y pagarán el impuesto determinado, de acuerdo a lo prescrito en el segundo párrafo del Artículo 85°
- liquidarán y pagarán el impuesto mediante declaración jurada en formulario oficial en el momento del despacho aduanero, sea que se trate de importaciones definitivas o con despachos de emergencia
- Administración, controles y registros
- La Administración Tributaria sancionará conforme al Código Tributario a los contribuyentes que no permitiesen la extracción de muestras
- La Administración Tributaria queda facultada, en el caso de determinados productos para disponer la utilización de timbres
- La Administración Tributaria sancionará conforme al Código Tributario a los contribuyentes que no permitiesen la extracción de muestras
- Contabilización
- Los sujetos pasivos del Impuesto a los Consumos Específicos deberán llevar en su contabilidad una cuenta principal denominada “Impuesto a los Consumos Específicos”
- El comprobante para el descargo de los tributos pagados será la correspondiente declaración jurada o el recibo de pago.
- Disposiciones generales
- Cuando la exportación la realiza directamente el productor, registrará en su cuenta principal de “Impuesto a los Consumos Específicos” el valor generado por la liquidación del impuesto y lo debitará
- Cuando la exportación la realice un comerciante, que haya adquirido el bien al productor exclusivamente para la exportación, y no se trate de un vinculado económico, registrará en la cuenta especial de su contabilidad
- Cuando la exportación la realiza directamente el productor, registrará en su cuenta principal de “Impuesto a los Consumos Específicos” el valor generado por la liquidación del impuesto y lo debitará
- Los sujetos pasivos del Impuesto a los Consumos Específicos deberán llevar en su contabilidad una cuenta principal denominada “Impuesto a los Consumos Específicos”
- Los sujetos Pasivosliquidarán y pagarán el impuesto determinado, de acuerdo a lo prescrito en el segundo párrafo del Artículo 85°
- Para productos gravados por tasas porcentuales
- Objeto
Informationen
- Beschreibung
- Mindmap am Impuesto y su Reglamento, erstellt von anabel Dein am 27/08/2021.
- Erstellt von
- anabel Dein
- Aufrufe
- 0
- Bewertung
Mehr zu Impuesto a los consumos especiales (ICE)