
Mindmap
Cuentas contables
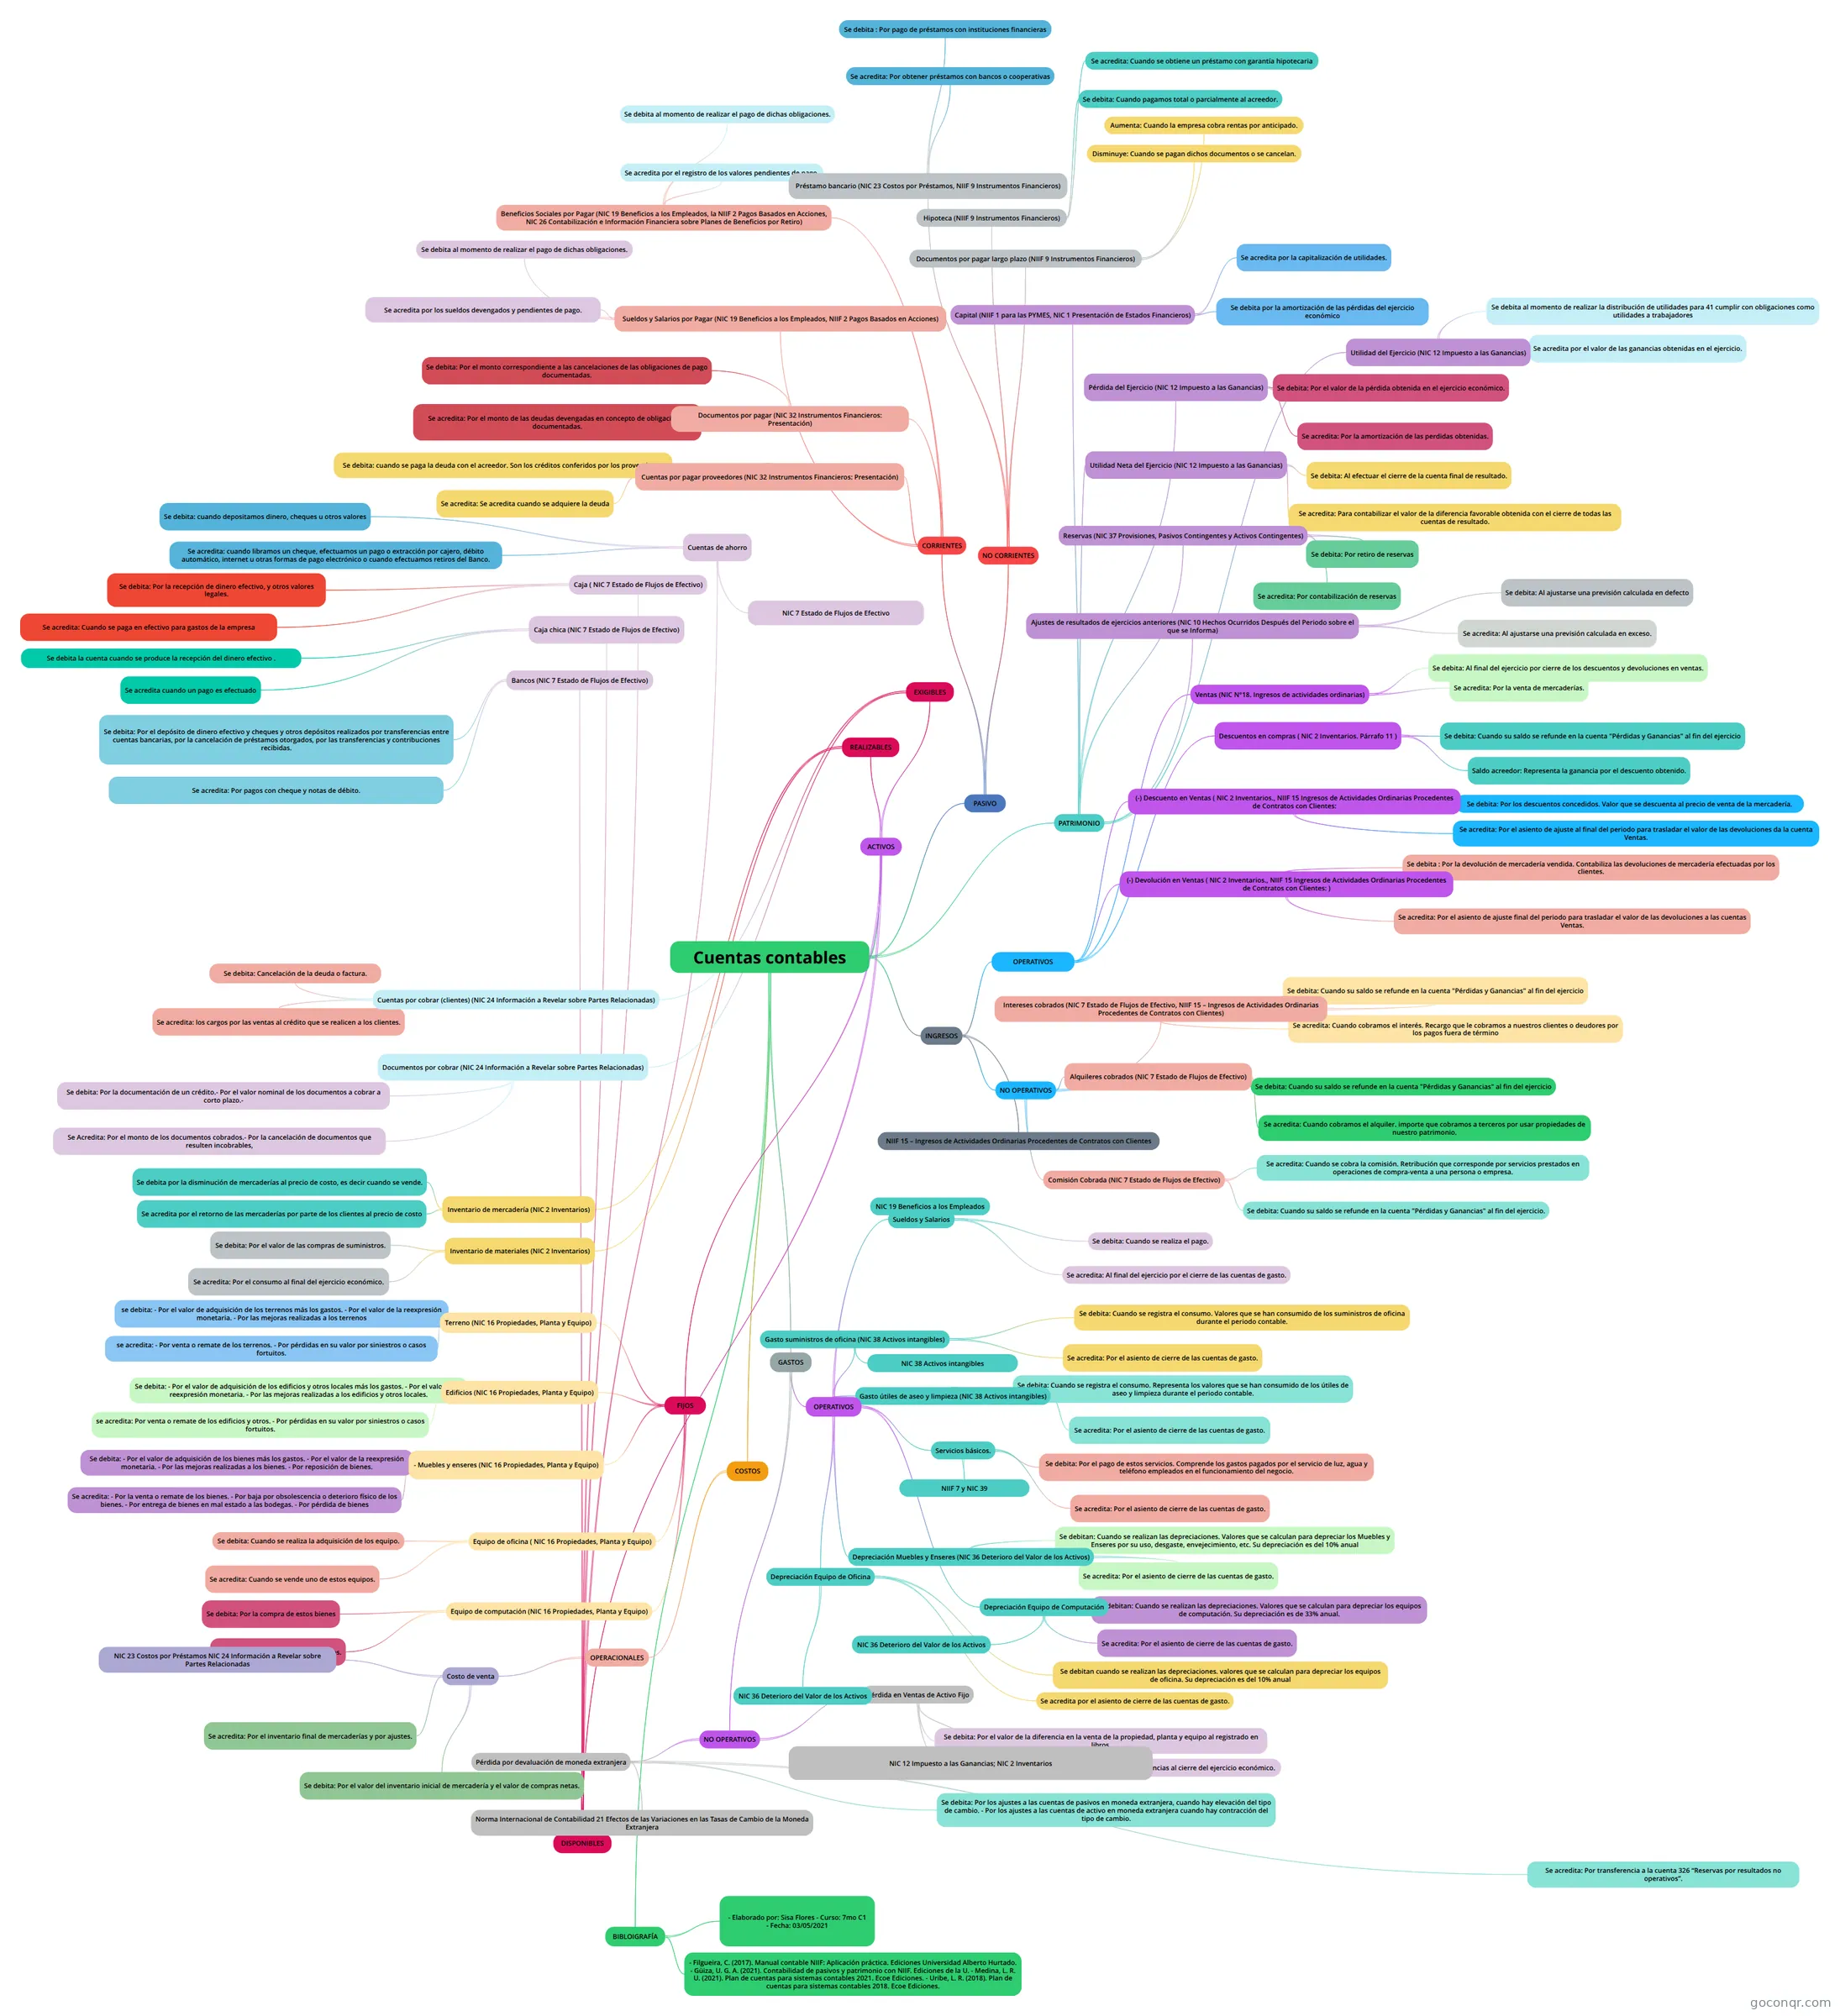
Mapa mental: cuentas contables
Inhalt der Mindmap
Cuentas contables
ACTIVOS
- DISPONIBLES
- Caja ( NIC 7 Estado de Flujos de Efectivo)
- Se debita: Por la recepción de dinero efectivo, y otros valores legales.
- Se acredita: Cuando se paga en efectivo para gastos de la empresa
- Caja chica (NIC 7 Estado de Flujos de Efectivo)
- Se debita la cuenta cuando se produce la recepción del dinero efectivo .
- Se acredita cuando un pago es efectuado
- Bancos (NIC 7 Estado de Flujos de Efectivo)
- Se debita: Por el depósito de dinero efectivo y cheques y otros depósitos realizados por transferencias entre cuentas bancarias, por la cancelación de préstamos otorgados, por las transferencias y contribuciones recibidas.
- Se acredita: Por pagos con cheque y notas de débito.
- Cuentas de ahorro
- Se debita: cuando depositamos dinero, cheques u otros valores
- Se acredita: cuando libramos un cheque, efectuamos un pago o extracción por cajero, débito automático, internet u otras formas de pago electrónico o cuando efectuamos retiros del Banco.
- NIC 7 Estado de Flujos de Efectivo
- Caja ( NIC 7 Estado de Flujos de Efectivo)
- EXIGIBLES
- Cuentas por cobrar (clientes) (NIC 24 Información a Revelar sobre Partes Relacionadas)
- Se debita: Cancelación de la deuda o factura.
- Se acredita: los cargos por las ventas al crédito que se realicen a los clientes.
- Documentos por cobrar (NIC 24 Información a Revelar sobre Partes Relacionadas)
- Se debita: Por la documentación de un crédito.- Por el valor nominal de los documentos a cobrar a corto plazo.-
- Se Acredita: Por el monto de los documentos cobrados.- Por la cancelación de documentos que resulten incobrables,
- Cuentas por cobrar (clientes) (NIC 24 Información a Revelar sobre Partes Relacionadas)
- REALIZABLES
- Inventario de mercadería (NIC 2 Inventarios)
- Se debita por la disminución de mercaderías al precio de costo, es decir cuando se vende.
- Se acredita por el retorno de las mercaderías por parte de los clientes al precio de costo
- Inventario de materiales (NIC 2 Inventarios)
- Se debita: Por el valor de las compras de suministros.
- Se acredita: Por el consumo al final del ejercicio económico.
- Inventario de mercadería (NIC 2 Inventarios)
- FIJOS
- Terreno (NIC 16 Propiedades, Planta y Equipo)
- se debita: - Por el valor de adquisición de los terrenos más los gastos. - Por el valor de la reexpresión monetaria. - Por las mejoras realizadas a los terrenos
- se acredita: - Por venta o remate de los terrenos. - Por pérdidas en su valor por siniestros o casos fortuitos.
- Edificios (NIC 16 Propiedades, Planta y Equipo)
- Se debita: - Por el valor de adquisición de los edificios y otros locales más los gastos. - Por el valor de la reexpresión monetaria. - Por las mejoras realizadas a los edificios y otros locales.
- se acredita: Por venta o remate de los edificios y otros. - Por pérdidas en su valor por siniestros o casos fortuitos.
- - Muebles y enseres (NIC 16 Propiedades, Planta y Equipo)
- Se debita: - Por el valor de adquisición de los bienes más los gastos. - Por el valor de la reexpresión monetaria. - Por las mejoras realizadas a los bienes. - Por reposición de bienes.
- Se acredita: - Por la venta o remate de los bienes. - Por baja por obsolescencia o deterioro físico de los bienes. - Por entrega de bienes en mal estado a las bodegas. - Por pérdida de bienes
- Equipo de oficina ( NIC 16 Propiedades, Planta y Equipo)
- Se debita: Cuando se realiza la adquisición de los equipo.
- Se acredita: Cuando se vende uno de estos equipos.
- Equipo de computación (NIC 16 Propiedades, Planta y Equipo)
- Se debita: Por la compra de estos bienes
- Se acredita: Por la venta de los equipos.
- Terreno (NIC 16 Propiedades, Planta y Equipo)
- DISPONIBLES
PASIVO
- CORRIENTES
- Cuentas por pagar proveedores (NIC 32 Instrumentos Financieros: Presentación)
- Se debita: cuando se paga la deuda con el acreedor. Son los créditos conferidos por los proveedores.
- Se acredita: Se acredita cuando se adquiere la deuda
- Documentos por pagar (NIC 32 Instrumentos Financieros: Presentación)
- Se debita: Por el monto correspondiente a las cancelaciones de las obligaciones de pago documentadas.
- Se acredita: Por el monto de las deudas devengadas en concepto de obligaciones documentadas.
- Sueldos y Salarios por Pagar (NIC 19 Beneficios a los Empleados, NIIF 2 Pagos Basados en Acciones)
- Se debita al momento de realizar el pago de dichas obligaciones.
- Se acredita por los sueldos devengados y pendientes de pago.
- Beneficios Sociales por Pagar (NIC 19 Beneficios a los Empleados, la NIIF 2 Pagos Basados en Acciones, NIC 26 Contabilización e Información Financiera sobre Planes de Beneficios por Retiro)
- Se debita al momento de realizar el pago de dichas obligaciones.
- Se acredita por el registro de los valores pendientes de pago.
- Cuentas por pagar proveedores (NIC 32 Instrumentos Financieros: Presentación)
- NO CORRIENTES
- Préstamo bancario (NIC 23 Costos por Préstamos, NIIF 9 Instrumentos Financieros)
- Se debita : Por pago de préstamos con instituciones financieras
- Se acredita: Por obtener préstamos con bancos o cooperativas
- Hipoteca (NIIF 9 Instrumentos Financieros)
- Se debita: Cuando pagamos total o parcialmente al acreedor.
- Se acredita: Cuando se obtiene un préstamo con garantía hipotecaria
- Documentos por pagar largo plazo (NIIF 9 Instrumentos Financieros)
- Disminuye: Cuando se pagan dichos documentos o se cancelan.
- Aumenta: Cuando la empresa cobra rentas por anticipado.
- Préstamo bancario (NIC 23 Costos por Préstamos, NIIF 9 Instrumentos Financieros)
- CORRIENTES
PATRIMONIO
- Capital (NIIF 1 para las PYMES, NIC 1 Presentación de Estados Financieros)
- Se debita por la amortización de las pérdidas del ejercicio económico
- Se acredita por la capitalización de utilidades.
- Utilidad del Ejercicio (NIC 12 Impuesto a las Ganancias)
- Se debita al momento de realizar la distribución de utilidades para 41 cumplir con obligaciones como utilidades a trabajadores
- Se acredita por el valor de las ganancias obtenidas en el ejercicio.
- Pérdida del Ejercicio (NIC 12 Impuesto a las Ganancias)
- Se debita: Por el valor de la pérdida obtenida en el ejercicio económico.
- Se acredita: Por la amortización de las perdidas obtenidas.
- Utilidad Neta del Ejercicio (NIC 12 Impuesto a las Ganancias)
- Se debita: Al efectuar el cierre de la cuenta final de resultado.
- Se acredita: Para contabilizar el valor de la diferencia favorable obtenida con el cierre de todas las cuentas de resultado.
- Reservas (NIC 37 Provisiones, Pasivos Contingentes y Activos Contingentes)
- Se debita: Por retiro de reservas
- Se acredita: Por contabilización de reservas
- Ajustes de resultados de ejercicios anteriores (NIC 10 Hechos Ocurridos Después del Periodo sobre el que se Informa)
- Se debita: Al ajustarse una previsión calculada en defecto
- Se acredita: Al ajustarse una previsión calculada en exceso.
- Capital (NIIF 1 para las PYMES, NIC 1 Presentación de Estados Financieros)
INGRESOS
- OPERATIVOS
- Ventas (NIC N°18. Ingresos de actividades ordinarias)
- Se debita: Al final del ejercicio por cierre de los descuentos y devoluciones en ventas.
- Se acredita: Por la venta de mercaderías.
- Descuentos en compras ( NIC 2 Inventarios. Párrafo 11 )
- Se debita: Cuando su saldo se refunde en la cuenta "Pérdidas y Ganancias" al fin del ejercicio
- Saldo acreedor: Representa la ganancia por el descuento obtenido.
- (-) Descuento en Ventas ( NIC 2 Inventarios., NIIF 15 Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes:
- Se debita: Por los descuentos concedidos. Valor que se descuenta al precio de venta de la mercadería.
- Se acredita: Por el asiento de ajuste al final del periodo para trasladar el valor de las devoluciones da la cuenta Ventas.
- (-) Devolución en Ventas ( NIC 2 Inventarios., NIIF 15 Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes: )
- Se debita : Por la devolución de mercadería vendida. Contabiliza las devoluciones de mercadería efectuadas por los clientes.
- Se acredita: Por el asiento de ajuste final del periodo para trasladar el valor de las devoluciones a las cuentas Ventas.
- Ventas (NIC N°18. Ingresos de actividades ordinarias)
- NO OPERATIVOS
- Intereses cobrados (NIC 7 Estado de Flujos de Efectivo, NIIF 15 – Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes)
- Se acredita: Cuando cobramos el interés. Recargo que le cobramos a nuestros clientes o deudores por los pagos fuera de término
- Se debita: Cuando su saldo se refunde en la cuenta "Pérdidas y Ganancias" al fin del ejercicio
- Alquileres cobrados (NIC 7 Estado de Flujos de Efectivo)
- Se acredita: Cuando cobramos el alquiler. importe que cobramos a terceros por usar propiedades de nuestro patrimonio.
- Se debita: Cuando su saldo se refunde en la cuenta "Pérdidas y Ganancias" al fin del ejercicio
- Comisión Cobrada (NIC 7 Estado de Flujos de Efectivo)
- Se acredita: Cuando se cobra la comisión. Retribución que corresponde por servicios prestados en operaciones de compra-venta a una persona o empresa.
- Se debita: Cuando su saldo se refunde en la cuenta "Pérdidas y Ganancias" al fin del ejercicio.
- Intereses cobrados (NIC 7 Estado de Flujos de Efectivo, NIIF 15 – Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes)
- NIIF 15 – Ingresos de Actividades Ordinarias Procedentes de Contratos con Clientes
- OPERATIVOS
GASTOS
- OPERATIVOS
- Sueldos y Salarios
- Se debita: Cuando se realiza el pago.
- Se acredita: Al final del ejercicio por el cierre de las cuentas de gasto.
- NIC 19 Beneficios a los Empleados
- Gasto suministros de oficina (NIC 38 Activos intangibles)
- Se debita: Cuando se registra el consumo. Valores que se han consumido de los suministros de oficina durante el periodo contable.
- Se acredita: Por el asiento de cierre de las cuentas de gasto.
- NIC 38 Activos intangibles
- Gasto útiles de aseo y limpieza (NIC 38 Activos intangibles)
- Se debita: Cuando se registra el consumo. Representa los valores que se han consumido de los útiles de aseo y limpieza durante el periodo contable.
- Se acredita: Por el asiento de cierre de las cuentas de gasto.
- Servicios básicos.
- Se debita: Por el pago de estos servicios. Comprende los gastos pagados por el servicio de luz, agua y teléfono empleados en el funcionamiento del negocio.
- Se acredita: Por el asiento de cierre de las cuentas de gasto.
- NIIF 7 y NIC 39
- Depreciación Muebles y Enseres (NIC 36 Deterioro del Valor de los Activos)
- Se debitan: Cuando se realizan las depreciaciones. Valores que se calculan para depreciar los Muebles y Enseres por su uso, desgaste, envejecimiento, etc. Su depreciación es del 10% anual
- Se acredita: Por el asiento de cierre de las cuentas de gasto.
- Depreciación Equipo de Oficina
- Se debitan cuando se realizan las depreciaciones. valores que se calculan para depreciar los equipos de oficina. Su depreciación es del 10% anual
- Se acredita por el asiento de cierre de las cuentas de gasto.
- NIC 36 Deterioro del Valor de los Activos
- Depreciación Equipo de Computación
- Se debitan: Cuando se realizan las depreciaciones. Valores que se calculan para depreciar los equipos de computación. Su depreciación es de 33% anual.
- Se acredita: Por el asiento de cierre de las cuentas de gasto.
- NIC 36 Deterioro del Valor de los Activos
- Sueldos y Salarios
- NO OPERATIVOS
- Pérdida en Ventas de Activo Fijo
- Se debita: Por el valor de la diferencia en la venta de la propiedad, planta y equipo al registrado en libros.
- Se acredita: Por la transferencia a la cuenta de pérdidas y ganancias al cierre del ejercicio económico.
- NIC 12 Impuesto a las Ganancias; NIC 2 Inventarios
- Pérdida por devaluación de moneda extranjera
- Se debita: Por los ajustes a las cuentas de pasivos en moneda extranjera, cuando hay elevación del tipo de cambio. - Por los ajustes a las cuentas de activo en moneda extranjera cuando hay contracción del tipo de cambio.
- Se acredita: Por transferencia a la cuenta 326 “Reservas por resultados no operativos”.
- Norma Internacional de Contabilidad 21 Efectos de las Variaciones en las Tasas de Cambio de la Moneda Extranjera
- Pérdida en Ventas de Activo Fijo
- OPERATIVOS
COSTOS
- OPERACIONALES
- Costo de venta
- Se debita: Por el valor del inventario inicial de mercadería y el valor de compras netas.
- Se acredita: Por el inventario final de mercaderías y por ajustes.
- NIC 23 Costos por Préstamos NIC 24 Información a Revelar sobre Partes Relacionadas
- Costo de venta
- OPERACIONALES
BIBLOIGRAFÍA
- - Elaborado por: Sisa Flores - Curso: 7mo C1 - Fecha: 03/05/2021
- - Filgueira, C. (2017). Manual contable NIIF: Aplicación práctica. Ediciones Universidad Alberto Hurtado. - Güiza, U. G. A. (2021). Contabilidad de pasivos y patrimonio con NIIF. Ediciones de la U. - Medina, L. R. U. (2021). Plan de cuentas para sistemas contables 2021. Ecoe Ediciones. - Uribe, L. R. (2018). Plan de cuentas para sistemas contables 2018. Ecoe Ediciones.
Informationen
- Beschreibung
- Mindmap am Cuentas contables, erstellt von Sisa Flores am 15/10/2021.
- Erstellt von
- Sisa Flores
- Aufrufe
- 8
- Verlauf
-
- Erstellt von Sisa Flores · 28 Apr 2021
- Kopiert von Sisa Flores · 15 Okt 2021
- Bewertung