
Mindmap
Capítulo II Liquidaciones Oficiales
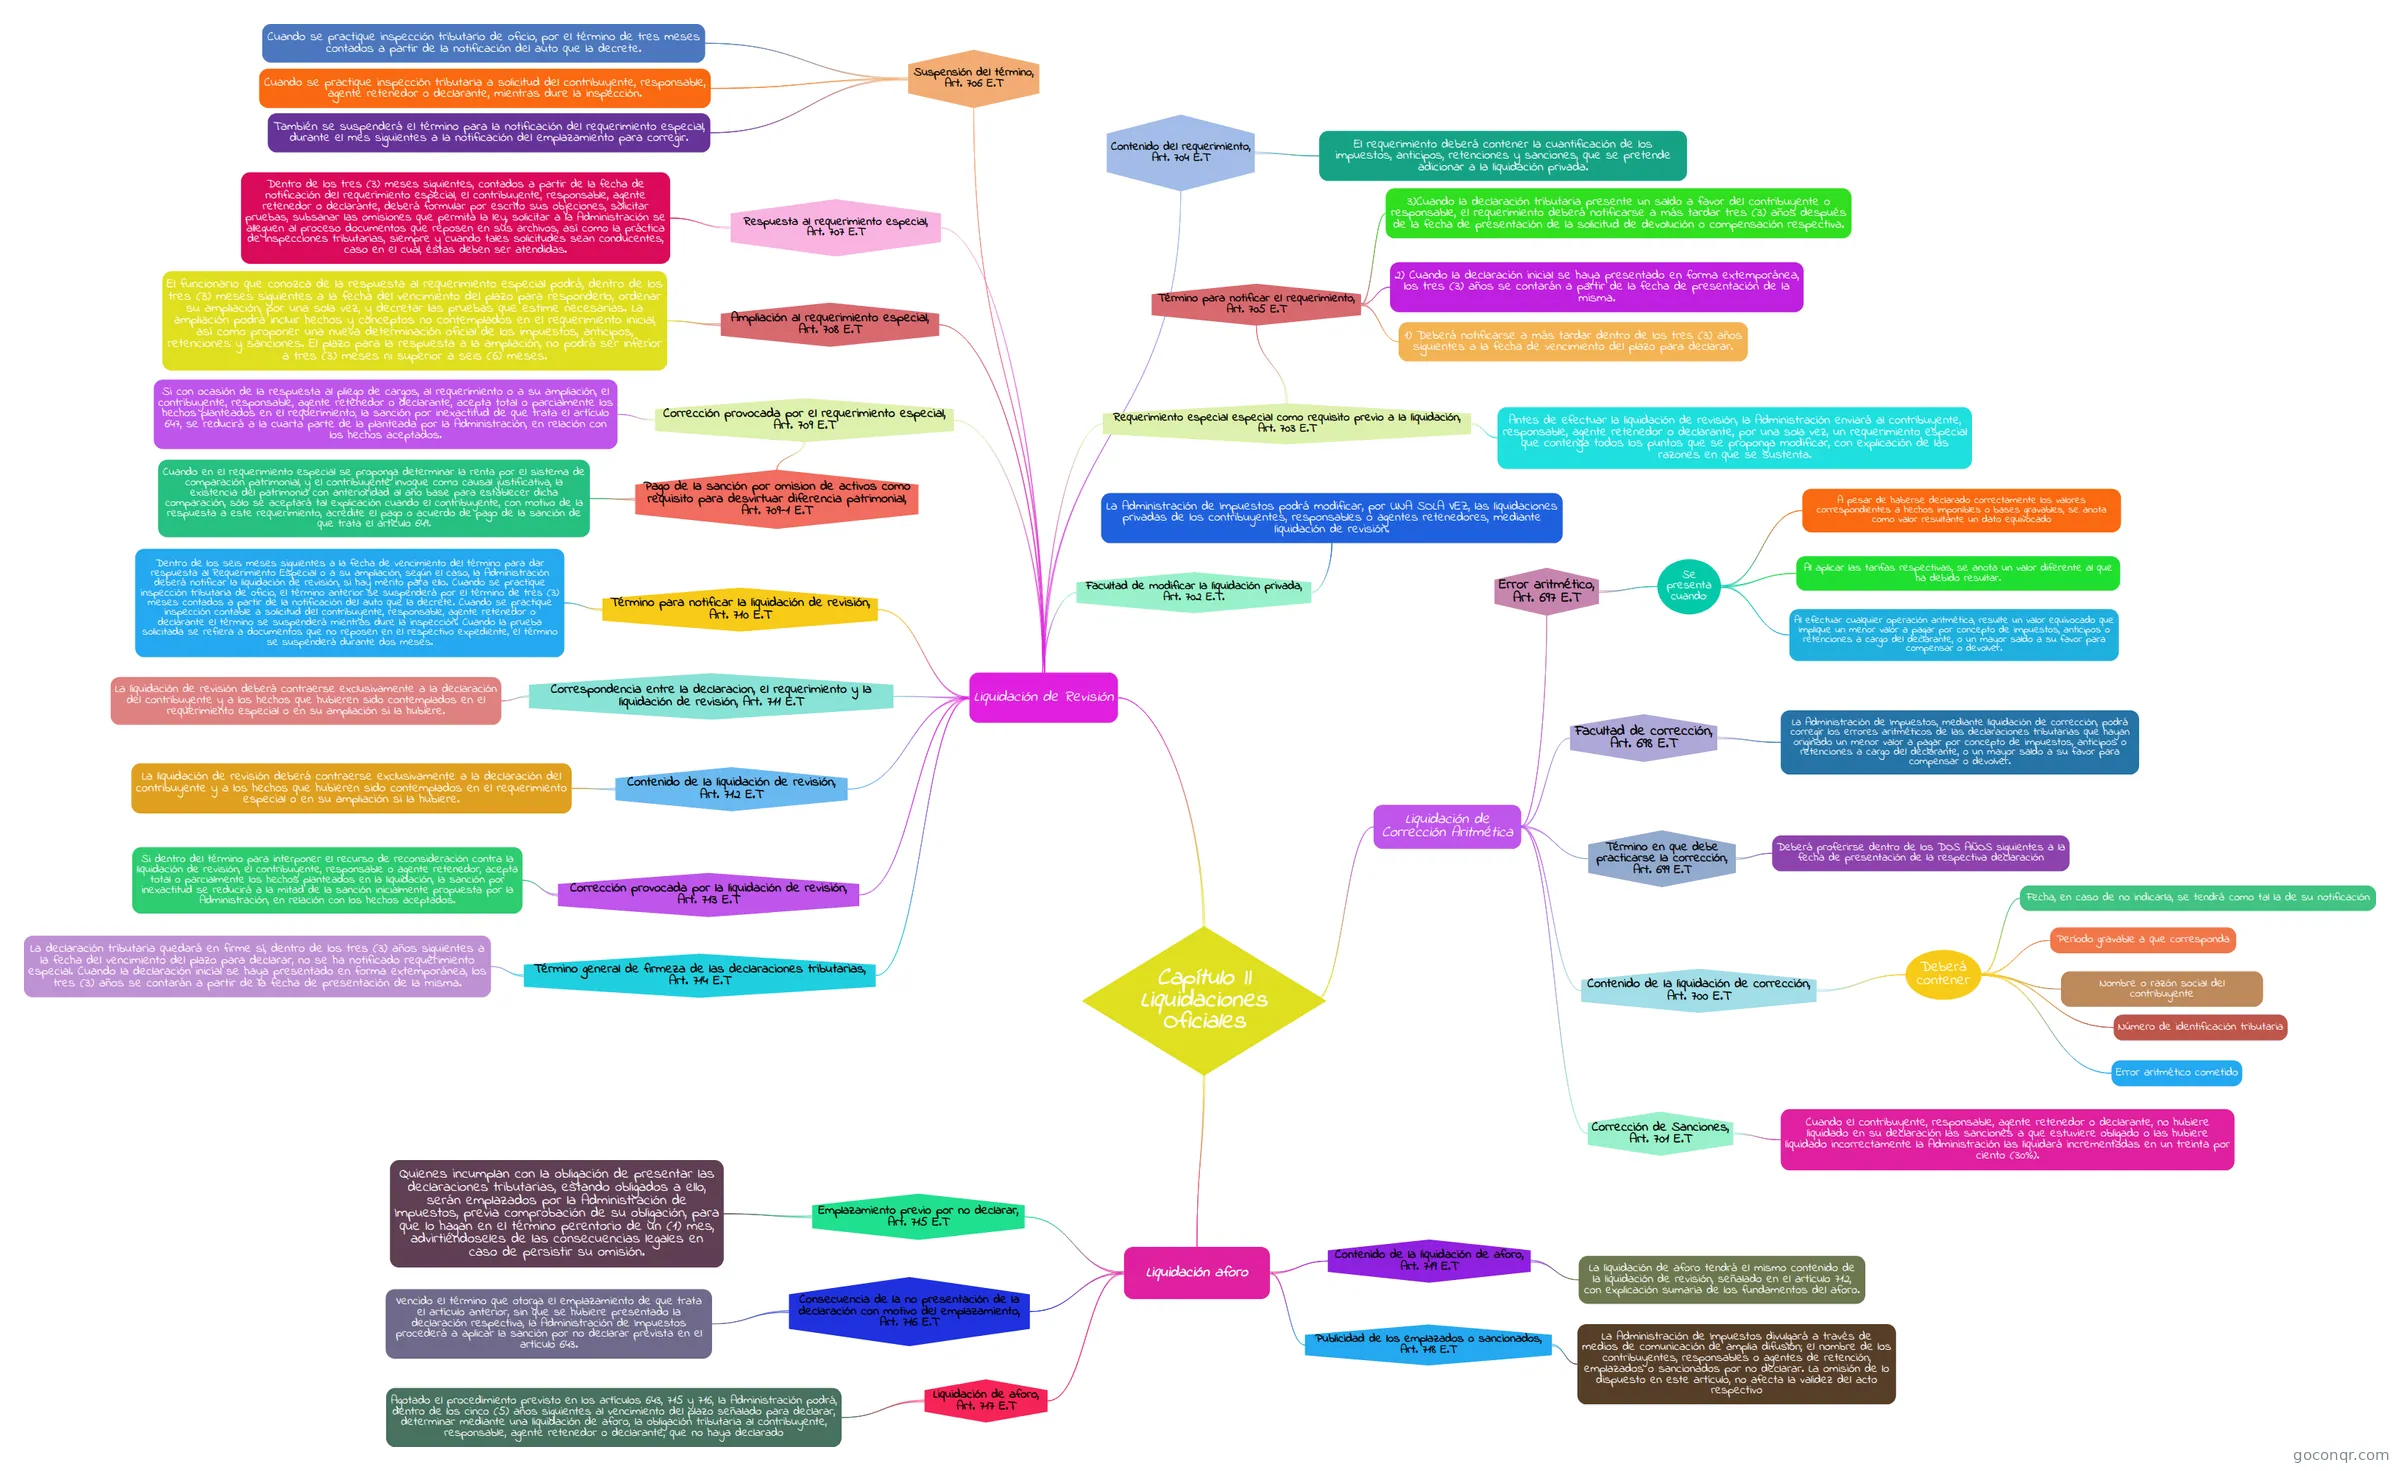
Mapa mental: Liquidaciones oficiales
Inhalt der Mindmap
Capítulo II Liquidaciones Oficiales
Liquidación de Corrección Aritmética
- Error aritmético, Art. 697 E.T
- Se presenta cuando:
- A pesar de haberse declarado correctamente los valores correspondientes a hechos imponibles o bases gravables, se anota como valor resultante un dato equivocado
- Al aplicar las tarifas respectivas, se anota un valor diferente al que ha debido resultar.
- Al efectuar cualquier operación aritmética, resulte un valor equivocado que implique un menor valor a pagar por concepto de impuestos, anticipos o retenciones a cargo del declarante, o un mayor saldo a su favor para compensar o devolver.
- Se presenta cuando:
- Facultad de corrección, Art. 698 E.T
- La Administración de Impuestos, mediante liquidación de corrección, podrá corregir los errores aritméticos de las declaraciones tributarias que hayan originado un menor valor a pagar por concepto de impuestos, anticipos o retenciones a cargo del declarante, o un mayor saldo a su favor para compensar o devolver.
- Término en que debe practicarse la corrección, Art. 699 E.T
- Deberá proferirse dentro de los DOS AÑOS siguientes a la fecha de presentación de la respectiva declaración
- Contenido de la liquidación de corrección, Art. 700 E.T
- Deberá contener
- Fecha, en caso de no indicarla, se tendrá como tal la de su notificación
- Período gravable a que corresponda
- Nombre o razón social del contribuyente
- Número de identificación tributaria
- Error aritmético cometido
- Deberá contener
- Corrección de Sanciones, Art. 701 E.T
- Cuando el contribuyente, responsable, agente retenedor o declarante, no hubiere liquidado en su declaración las sanciones a que estuviere obligado o las hubiere liquidado incorrectamente la Administración las liquidará incrementadas en un treinta por ciento (30%).
- Error aritmético, Art. 697 E.T
Liquidación de Revisión
- Facultad de modificar la liquidación privada, Art. 702 E.T.
- La Administración de Impuestos podrá modificar, por UNA SOLA VEZ, las liquidaciones privadas de los contribuyentes, responsables o agentes retenedores, mediante liquidación de revisión.
- Requerimiento especial especial como requisito previo a la liquidación, Art. 703 E.T
- Antes de efectuar la liquidación de revisión, la Administración enviará al contribuyente, responsable, agente retenedor o declarante, por una sola vez, un requerimiento especial que contenga todos los puntos que se proponga modificar, con explicación de las razones en que se sustenta.
- Término para notificar el requerimiento, Art. 705 E.T
- 1) Deberá notificarse a más tardar dentro de los tres (3) años siguientes a la fecha de vencimiento del plazo para declarar.
- 2) Cuando la declaración inicial se haya presentado en forma extemporánea, los tres (3) años se contarán a partir de la fecha de presentación de la misma.
- 3)Cuando la declaración tributaria presente un saldo a favor del contribuyente o responsable, el requerimiento deberá notificarse a más tardar tres (3) años después de la fecha de presentación de la solicitud de devolución o compensación respectiva.
- Contenido del requerimiento, Art. 704 E.T
- El requerimiento deberá contener la cuantificación de los impuestos, anticipos, retenciones y sanciones, que se pretende adicionar a la liquidación privada.
- Suspensión del término, Art. 706 E.T
- Cuando se practique inspección tributario de oficio, por el término de tres meses contados a partir de la notificación del auto que la decrete.
- Cuando se practique inspección tributaria a solicitud del contribuyente, responsable, agente retenedor o declarante, mientras dure la inspección.
- También se suspenderá el término para la notificación del requerimiento especial, durante el mes siguientes a la notificación del emplazamiento para corregir.
- Respuesta al requerimiento especial, Art. 707 E.T
- Dentro de los tres (3) meses siguientes, contados a partir de la fecha de notificación del requerimiento especial, el contribuyente, responsable, agente retenedor o declarante, deberá formular por escrito sus objeciones, solicitar pruebas, subsanar las omisiones que permita la ley, solicitar a la Administración se alleguen al proceso documentos que reposen en sus archivos, así como la práctica de inspecciones tributarias, siempre y cuando tales solicitudes sean conducentes, caso en el cual, éstas deben ser atendidas.
- Ampliación al requerimiento especial, Art. 708 E.T
- El funcionario que conozca de la respuesta al requerimiento especial podrá, dentro de los tres (3) meses siguientes a la fecha del vencimiento del plazo para responderlo, ordenar su ampliación, por una sola vez, y decretar las pruebas que estime necesarias. La ampliación podrá incluir hechos y conceptos no contemplados en el requerimiento inicial, así como proponer una nueva determinación oficial de los impuestos, anticipos, retenciones y sanciones. El plazo para la respuesta a la ampliación, no podrá ser inferior a tres (3) meses ni superior a seis (6) meses.
- Corrección provocada por el requerimiento especial, Art. 709 E.T
- Pago de la sanción por omision de activos como requisito para desvirtuar diferencia patrimonial, Art. 709-1 E.T
- Cuando en el requerimiento especial se proponga determinar la renta por el sistema de comparación patrimonial, y el contribuyente invoque como causal justificativa, la existencia del patrimonio con anterioridad al año base para establecer dicha comparación, sólo se aceptará tal explicación cuando el contribuyente, con motivo de la respuesta a este requerimiento, acredite el pago o acuerdo de pago de la sanción de que trata el artículo 649.
- Si con ocasión de la respuesta al pliego de cargos, al requerimiento o a su ampliación, el contribuyente, responsable, agente retenedor o declarante, acepta total o parcialmente los hechos planteados en el requerimiento, la sanción por inexactitud de que trata el artículo 647, se reducirá a la cuarta parte de la planteada por la Administración, en relación con los hechos aceptados.
- Pago de la sanción por omision de activos como requisito para desvirtuar diferencia patrimonial, Art. 709-1 E.T
- Término para notificar la liquidación de revisión, Art. 710 E.T
- Dentro de los seis meses siguientes a la fecha de vencimiento del término para dar respuesta al Requerimiento Especial o a su ampliación, según el caso, la Administración deberá notificar la liquidación de revisión, si hay mérito para ello. Cuando se practique inspección tributaria de oficio, el término anterior se suspenderá por el término de tres (3) meses contados a partir de la notificación del auto que la decrete. Cuando se practique inspección contable a solicitud del contribuyente, responsable, agente retenedor o declarante el término se suspenderá mientras dure la inspección. Cuando la prueba solicitada se refiera a documentos que no reposen en el respectivo expediente, el término se suspenderá durante dos meses.
- Correspondencia entre la declaracion, el requerimiento y la liquidación de revisión, Art. 711 E.T
- La liquidación de revisión deberá contraerse exclusivamente a la declaración del contribuyente y a los hechos que hubieren sido contemplados en el requerimiento especial o en su ampliación si la hubiere.
- Contenido de la liquidación de revisión, Art. 712 E.T
- La liquidación de revisión deberá contraerse exclusivamente a la declaración del contribuyente y a los hechos que hubieren sido contemplados en el requerimiento especial o en su ampliación si la hubiere.
- Corrección provocada por la liquidación de revisión, Art. 713 E.T
- Si dentro del término para interponer el recurso de reconsideración contra la liquidación de revisión, el contribuyente, responsable o agente retenedor, acepta total o parcialmente los hechos planteados en la liquidación, la sanción por inexactitud se reducirá a la mitad de la sanción inicialmente propuesta por la Administración, en relación con los hechos aceptados.
- Término general de firmeza de las declaraciones tributarias, Art. 714 E.T
- La declaración tributaria quedará en firme sí, dentro de los tres (3) años siguientes a la fecha del vencimiento del plazo para declarar, no se ha notificado requerimiento especial. Cuando la declaración inicíal se haya presentado en forma extemporánea, los tres (3) años se contarán a partir de la fecha de presentación de la misma.
- Facultad de modificar la liquidación privada, Art. 702 E.T.
Liquidación aforo
- Emplazamiento previo por no declarar, Art. 715 E.T
- Quienes incumplan con la obligación de presentar las declaraciones tributarias, estando obligados a ello, serán emplazados por la Administración de Impuestos, previa comprobación de su obligación, para que lo hagan en el término perentorio de un (1) mes, advirtiéndoseles de las consecuencias legales en caso de persistir su omisión.
- Consecuencia de la no presentación de la declaración con motivo del emplazamiento, Art. 716 E.T
- Vencido el término que otorga el emplazamiento de que trata el artículo anterior, sin que se hubiere presentado la declaración respectiva, la Administración de Impuestos procederá a aplicar la sanción por no declarar prevista en el artículo 643.
- Liquidación de aforo, Art. 717 E.T
- Agotado el procedimiento previsto en los artículos 643, 715 y 716, la Administración podrá, dentro de los cinco (5) años siguientes al vencimiento del plazo señalado para declarar, determinar mediante una liquidación de aforo, la obligación tributaria al contribuyente, responsable, agente retenedor o declarante, que no haya declarado
- Publicidad de los emplazados o sancionados, Art. 718 E.T
- La Administración de Impuestos divulgará a través de medios de comunicación de amplia difusión; el nombre de los contribuyentes, responsables o agentes de retención, emplazados o sancionados por no declarar. La omisión de lo dispuesto en este artículo, no afecta la validez del acto respectivo
- Contenido de la liquidación de aforo, Art. 719 E.T
- La liquidación de aforo tendrá el mismo contenido de la liquidación de revisión, señalado en el artículo 712, con explicación sumaria de los fundamentos del aforo.
- Emplazamiento previo por no declarar, Art. 715 E.T
Informationen
- Beschreibung
- Mindmap am Capítulo II Liquidaciones Oficiales, erstellt von Alannis Chacon am 21/10/2021.
- Erstellt von
- Alannis Chacon
- Aufrufe
- 1
- Bewertung
Mehr zu Determinación del impuesto y liquidaciones oficiales