
Mindmap
Despesa pública
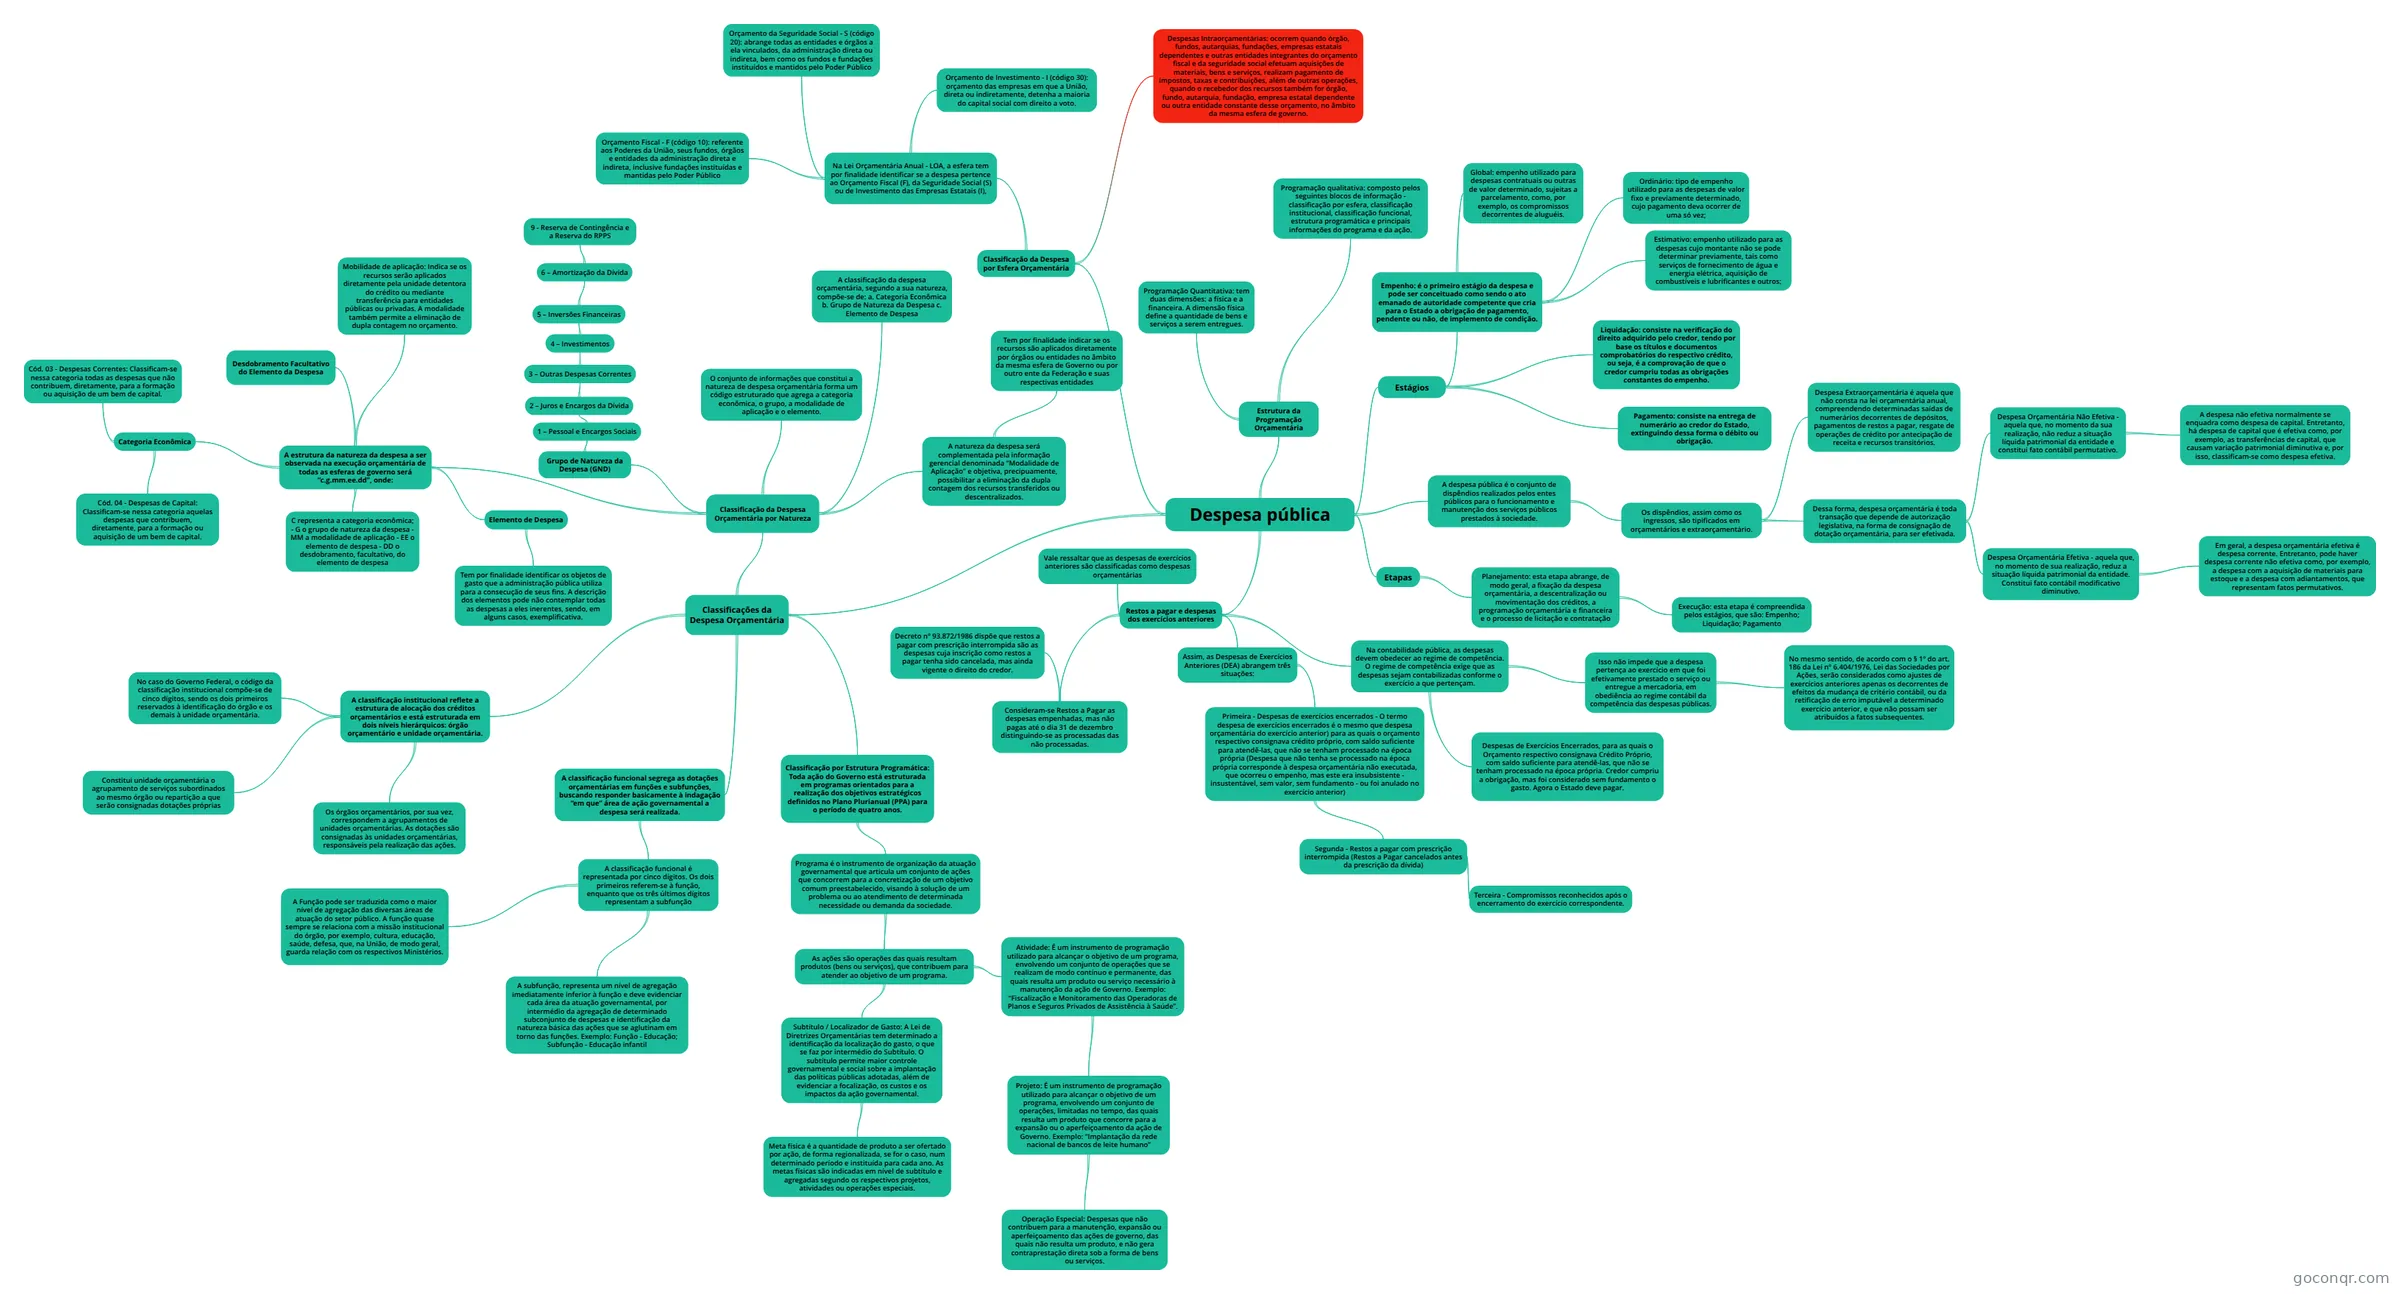
Mapa mental: Despesa pública
Inhalt der Mindmap
Despesa pública
A despesa pública é o conjunto de dispêndios realizados pelos entes públicos para o funcionamento e manutenção dos serviços públicos prestados à sociedade.
- Os dispêndios, assim como os ingressos, são tipificados em orçamentários e extraorçamentário.
- Dessa forma, despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
- Despesa Orçamentária Efetiva - aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
- Em geral, a despesa orçamentária efetiva é despesa corrente. Entretanto, pode haver despesa corrente não efetiva como, por exemplo, a despesa com a aquisição de materiais para estoque e a despesa com adiantamentos, que representam fatos permutativos.
- Despesa Orçamentária Não Efetiva - aquela que, no momento da sua realização, não reduz a situação líquida patrimonial da entidade e constitui fato contábil permutativo.
- A despesa não efetiva normalmente se enquadra como despesa de capital. Entretanto, há despesa de capital que é efetiva como, por exemplo, as transferências de capital, que causam variação patrimonial diminutiva e, por isso, classificam-se como despesa efetiva.
- Despesa Orçamentária Efetiva - aquela que, no momento de sua realização, reduz a situação líquida patrimonial da entidade. Constitui fato contábil modificativo diminutivo.
- Despesa Extraorçamentária é aquela que não consta na lei orçamentária anual, compreendendo determinadas saídas de numerários decorrentes de depósitos, pagamentos de restos a pagar, resgate de operações de crédito por antecipação de receita e recursos transitórios.
- Dessa forma, despesa orçamentária é toda transação que depende de autorização legislativa, na forma de consignação de dotação orçamentária, para ser efetivada.
- Os dispêndios, assim como os ingressos, são tipificados em orçamentários e extraorçamentário.
Estágios
- Empenho: é o primeiro estágio da despesa e pode ser conceituado como sendo o ato emanado de autoridade competente que cria para o Estado a obrigação de pagamento, pendente ou não, de implemento de condição.
- Ordinário: tipo de empenho utilizado para as despesas de valor fixo e previamente determinado, cujo pagamento deva ocorrer de uma só vez;
- Estimativo: empenho utilizado para as despesas cujo montante não se pode determinar previamente, tais como serviços de fornecimento de água e energia elétrica, aquisição de combustíveis e lubrificantes e outros;
- Global: empenho utilizado para despesas contratuais ou outras de valor determinado, sujeitas a parcelamento, como, por exemplo, os compromissos decorrentes de aluguéis.
- Liquidação: consiste na verificação do direito adquirido pelo credor, tendo por base os títulos e documentos comprobatórios do respectivo crédito, ou seja, é a comprovação de que o credor cumpriu todas as obrigações constantes do empenho.
- Pagamento: consiste na entrega de numerário ao credor do Estado, extinguindo dessa forma o débito ou obrigação.
- Empenho: é o primeiro estágio da despesa e pode ser conceituado como sendo o ato emanado de autoridade competente que cria para o Estado a obrigação de pagamento, pendente ou não, de implemento de condição.
Etapas
- Planejamento: esta etapa abrange, de modo geral, a fixação da despesa orçamentária, a descentralização ou movimentação dos créditos, a programação orçamentária e financeira e o processo de licitação e contratação
- Execução: esta etapa é compreendida pelos estágios, que são: Empenho; Liquidação; Pagamento
- Planejamento: esta etapa abrange, de modo geral, a fixação da despesa orçamentária, a descentralização ou movimentação dos créditos, a programação orçamentária e financeira e o processo de licitação e contratação
Estrutura da Programação Orçamentária
- Programação qualitativa: composto pelos seguintes blocos de informação - classificação por esfera, classificação institucional, classificação funcional, estrutura programática e principais informações do programa e da ação.
- Programação Quantitativa: tem duas dimensões: a física e a financeira. A dimensão física define a quantidade de bens e serviços a serem entregues.
Classificação da Despesa por Esfera Orçamentária
- Na Lei Orçamentária Anual - LOA, a esfera tem por finalidade identificar se a despesa pertence ao Orçamento Fiscal (F), da Seguridade Social (S) ou de Investimento das Empresas Estatais (I),
- Orçamento Fiscal - F (código 10): referente aos Poderes da União, seus fundos, órgãos e entidades da administração direta e indireta, inclusive fundações instituídas e mantidas pelo Poder Público
- Orçamento da Seguridade Social - S (código 20): abrange todas as entidades e órgãos a ela vinculados, da administração direta ou indireta, bem como os fundos e fundações instituídos e mantidos pelo Poder Público
- Orçamento de Investimento - I (código 30): orçamento das empresas em que a União, direta ou indiretamente, detenha a maioria do capital social com direito a voto.
- Despesas Intraorçamentárias: ocorrem quando órgão, fundos, autarquias, fundações, empresas estatais dependentes e outras entidades integrantes do orçamento fiscal e da seguridade social efetuam aquisições de materiais, bens e serviços, realizam pagamento de impostos, taxas e contribuições, além de outras operações, quando o recebedor dos recursos também for órgão, fundo, autarquia, fundação, empresa estatal dependente ou outra entidade constante desse orçamento, no âmbito da mesma esfera de governo.
- Na Lei Orçamentária Anual - LOA, a esfera tem por finalidade identificar se a despesa pertence ao Orçamento Fiscal (F), da Seguridade Social (S) ou de Investimento das Empresas Estatais (I),
Classificações da Despesa Orçamentária
- A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
- Constitui unidade orçamentária o agrupamento de serviços subordinados ao mesmo órgão ou repartição a que serão consignadas dotações próprias
- Os órgãos orçamentários, por sua vez, correspondem a agrupamentos de unidades orçamentárias. As dotações são consignadas às unidades orçamentárias, responsáveis pela realização das ações.
- No caso do Governo Federal, o código da classificação institucional compõe-se de cinco dígitos, sendo os dois primeiros reservados à identificação do órgão e os demais à unidade orçamentária.
- A classificação funcional segrega as dotações orçamentárias em funções e subfunções, buscando responder basicamente à indagação “em que” área de ação governamental a despesa será realizada.
- A classificação funcional é representada por cinco dígitos. Os dois primeiros referem-se à função, enquanto que os três últimos dígitos representam a subfunção
- A Função pode ser traduzida como o maior nível de agregação das diversas áreas de atuação do setor público. A função quase sempre se relaciona com a missão institucional do órgão, por exemplo, cultura, educação, saúde, defesa, que, na União, de modo geral, guarda relação com os respectivos Ministérios.
- A subfunção, representa um nível de agregação imediatamente inferior à função e deve evidenciar cada área da atuação governamental, por intermédio da agregação de determinado subconjunto de despesas e identificação da natureza básica das ações que se aglutinam em torno das funções. Exemplo: Função - Educação; Subfunção - Educação infantil
- A classificação funcional é representada por cinco dígitos. Os dois primeiros referem-se à função, enquanto que os três últimos dígitos representam a subfunção
- Classificação por Estrutura Programática: Toda ação do Governo está estruturada em programas orientados para a realização dos objetivos estratégicos definidos no Plano Plurianual (PPA) para o período de quatro anos.
- Programa é o instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido, visando à solução de um problema ou ao atendimento de determinada necessidade ou demanda da sociedade.
- As ações são operações das quais resultam produtos (bens ou serviços), que contribuem para atender ao objetivo de um programa.
- Atividade: É um instrumento de programação utilizado para alcançar o objetivo de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto ou serviço necessário à manutenção da ação de Governo. Exemplo: “Fiscalização e Monitoramento das Operadoras de Planos e Seguros Privados de Assistência à Saúde”.
- Projeto: É um instrumento de programação utilizado para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou o aperfeiçoamento da ação de Governo. Exemplo: “Implantação da rede nacional de bancos de leite humano”
- Operação Especial: Despesas que não contribuem para a manutenção, expansão ou aperfeiçoamento das ações de governo, das quais não resulta um produto, e não gera contraprestação direta sob a forma de bens ou serviços.
- Projeto: É um instrumento de programação utilizado para alcançar o objetivo de um programa, envolvendo um conjunto de operações, limitadas no tempo, das quais resulta um produto que concorre para a expansão ou o aperfeiçoamento da ação de Governo. Exemplo: “Implantação da rede nacional de bancos de leite humano”
- Subtítulo / Localizador de Gasto: A Lei de Diretrizes Orçamentárias tem determinado a identificação da localização do gasto, o que se faz por intermédio do Subtítulo. O subtítulo permite maior controle governamental e social sobre a implantação das políticas públicas adotadas, além de evidenciar a focalização, os custos e os impactos da ação governamental.
- Meta física é a quantidade de produto a ser ofertado por ação, de forma regionalizada, se for o caso, num determinado período e instituída para cada ano. As metas físicas são indicadas em nível de subtítulo e agregadas segundo os respectivos projetos, atividades ou operações especiais.
- Atividade: É um instrumento de programação utilizado para alcançar o objetivo de um programa, envolvendo um conjunto de operações que se realizam de modo contínuo e permanente, das quais resulta um produto ou serviço necessário à manutenção da ação de Governo. Exemplo: “Fiscalização e Monitoramento das Operadoras de Planos e Seguros Privados de Assistência à Saúde”.
- As ações são operações das quais resultam produtos (bens ou serviços), que contribuem para atender ao objetivo de um programa.
- Programa é o instrumento de organização da atuação governamental que articula um conjunto de ações que concorrem para a concretização de um objetivo comum preestabelecido, visando à solução de um problema ou ao atendimento de determinada necessidade ou demanda da sociedade.
- Classificação da Despesa Orçamentária por Natureza
- A natureza da despesa será complementada pela informação gerencial denominada “Modalidade de Aplicação” e objetiva, precipuamente, possibilitar a eliminação da dupla contagem dos recursos transferidos ou descentralizados.
- Tem por finalidade indicar se os recursos são aplicados diretamente por órgãos ou entidades no âmbito da mesma esfera de Governo ou por outro ente da Federação e suas respectivas entidades
- A classificação da despesa orçamentária, segundo a sua natureza, compõe-se de: a. Categoria Econômica b. Grupo de Natureza da Despesa c. Elemento de Despesa
- O conjunto de informações que constitui a natureza de despesa orçamentária forma um código estruturado que agrega a categoria econômica, o grupo, a modalidade de aplicação e o elemento.
- A estrutura da natureza da despesa a ser observada na execução orçamentária de todas as esferas de governo será “c.g.mm.ee.dd”, onde:
- C representa a categoria econômica; - G o grupo de natureza da despesa - MM a modalidade de aplicação - EE o elemento de despesa - DD o desdobramento, facultativo, do elemento de despesa
- Categoria Econômica
- Cód. 03 - Despesas Correntes: Classificam-se nessa categoria todas as despesas que não contribuem, diretamente, para a formação ou aquisição de um bem de capital.
- Cód. 04 - Despesas de Capital: Classificam-se nessa categoria aquelas despesas que contribuem, diretamente, para a formação ou aquisição de um bem de capital.
- Mobilidade de aplicação: Indica se os recursos serão aplicados diretamente pela unidade detentora do crédito ou mediante transferência para entidades públicas ou privadas. A modalidade também permite a eliminação de dupla contagem no orçamento.
- Elemento de Despesa
- Tem por finalidade identificar os objetos de gasto que a administração pública utiliza para a consecução de seus fins. A descrição dos elementos pode não contemplar todas as despesas a eles inerentes, sendo, em alguns casos, exemplificativa.
- Desdobramento Facultativo do Elemento da Despesa
- Grupo de Natureza da Despesa (GND)
- 1 – Pessoal e Encargos Sociais
- 2 – Juros e Encargos da Dívida
- 3 – Outras Despesas Correntes
- 4 – Investimentos
- 5 – Inversões Financeiras
- 6 – Amortização da Dívida
- 9 - Reserva de Contingência e a Reserva do RPPS
- 6 – Amortização da Dívida
- 5 – Inversões Financeiras
- 4 – Investimentos
- 3 – Outras Despesas Correntes
- 2 – Juros e Encargos da Dívida
- 1 – Pessoal e Encargos Sociais
- A natureza da despesa será complementada pela informação gerencial denominada “Modalidade de Aplicação” e objetiva, precipuamente, possibilitar a eliminação da dupla contagem dos recursos transferidos ou descentralizados.
- A classificação institucional reflete a estrutura de alocação dos créditos orçamentários e está estruturada em dois níveis hierárquicos: órgão orçamentário e unidade orçamentária.
Restos a pagar e despesas dos exercícios anteriores
- Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
- Decreto nº 93.872/1986 dispõe que restos a pagar com prescrição interrompida são as despesas cuja inscrição como restos a pagar tenha sido cancelada, mas ainda vigente o direito do credor.
- Assim, as Despesas de Exercícios Anteriores (DEA) abrangem três situações:
- Primeira - Despesas de exercícios encerrados - O termo despesa de exercícios encerrados é o mesmo que despesa orçamentária do exercício anterior) para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria (Despesa que não tenha se processado na época própria corresponde à despesa orçamentária não executada, que ocorreu o empenho, mas este era insubsistente - insustentável, sem valor, sem fundamento - ou foi anulado no exercício anterior)
- Segunda - Restos a pagar com prescrição interrompida (Restos a Pagar cancelados antes da prescrição da dívida)
- Terceira - Compromissos reconhecidos após o encerramento do exercício correspondente.
- Segunda - Restos a pagar com prescrição interrompida (Restos a Pagar cancelados antes da prescrição da dívida)
- Primeira - Despesas de exercícios encerrados - O termo despesa de exercícios encerrados é o mesmo que despesa orçamentária do exercício anterior) para as quais o orçamento respectivo consignava crédito próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria (Despesa que não tenha se processado na época própria corresponde à despesa orçamentária não executada, que ocorreu o empenho, mas este era insubsistente - insustentável, sem valor, sem fundamento - ou foi anulado no exercício anterior)
- Vale ressaltar que as despesas de exercícios anteriores são classificadas como despesas orçamentárias
- Na contabilidade pública, as despesas devem obedecer ao regime de competência. O regime de competência exige que as despesas sejam contabilizadas conforme o exercício a que pertençam.
- Isso não impede que a despesa pertença ao exercício em que foi efetivamente prestado o serviço ou entregue a mercadoria, em obediência ao regime contábil da competência das despesas públicas.
- No mesmo sentido, de acordo com o § 1º do art. 186 da Lei nº 6.404/1976, Lei das Sociedades por Ações, serão considerados como ajustes de exercícios anteriores apenas os decorrentes de efeitos da mudança de critério contábil, ou da retificação de erro imputável a determinado exercício anterior, e que não possam ser atribuídos a fatos subsequentes.
- Despesas de Exercícios Encerrados, para as quais o Orçamento respectivo consignava Crédito Próprio, com saldo suficiente para atendê-las, que não se tenham processado na época própria. Credor cumpriu a obrigação, mas foi considerado sem fundamento o gasto. Agora o Estado deve pagar.
- Isso não impede que a despesa pertença ao exercício em que foi efetivamente prestado o serviço ou entregue a mercadoria, em obediência ao regime contábil da competência das despesas públicas.
- Consideram-se Restos a Pagar as despesas empenhadas, mas não pagas até o dia 31 de dezembro distinguindo-se as processadas das não processadas.
Informationen
- Beschreibung
- Concursos Públicos Noções de Administração Financeira Mindmap am Despesa pública, erstellt von Ester A. am 08/01/2022.
- Erstellt von
- Ester A.
- Aufrufe
- 0
- Bewertung