
Mindmap
Procedimiento administrativo de ejecución
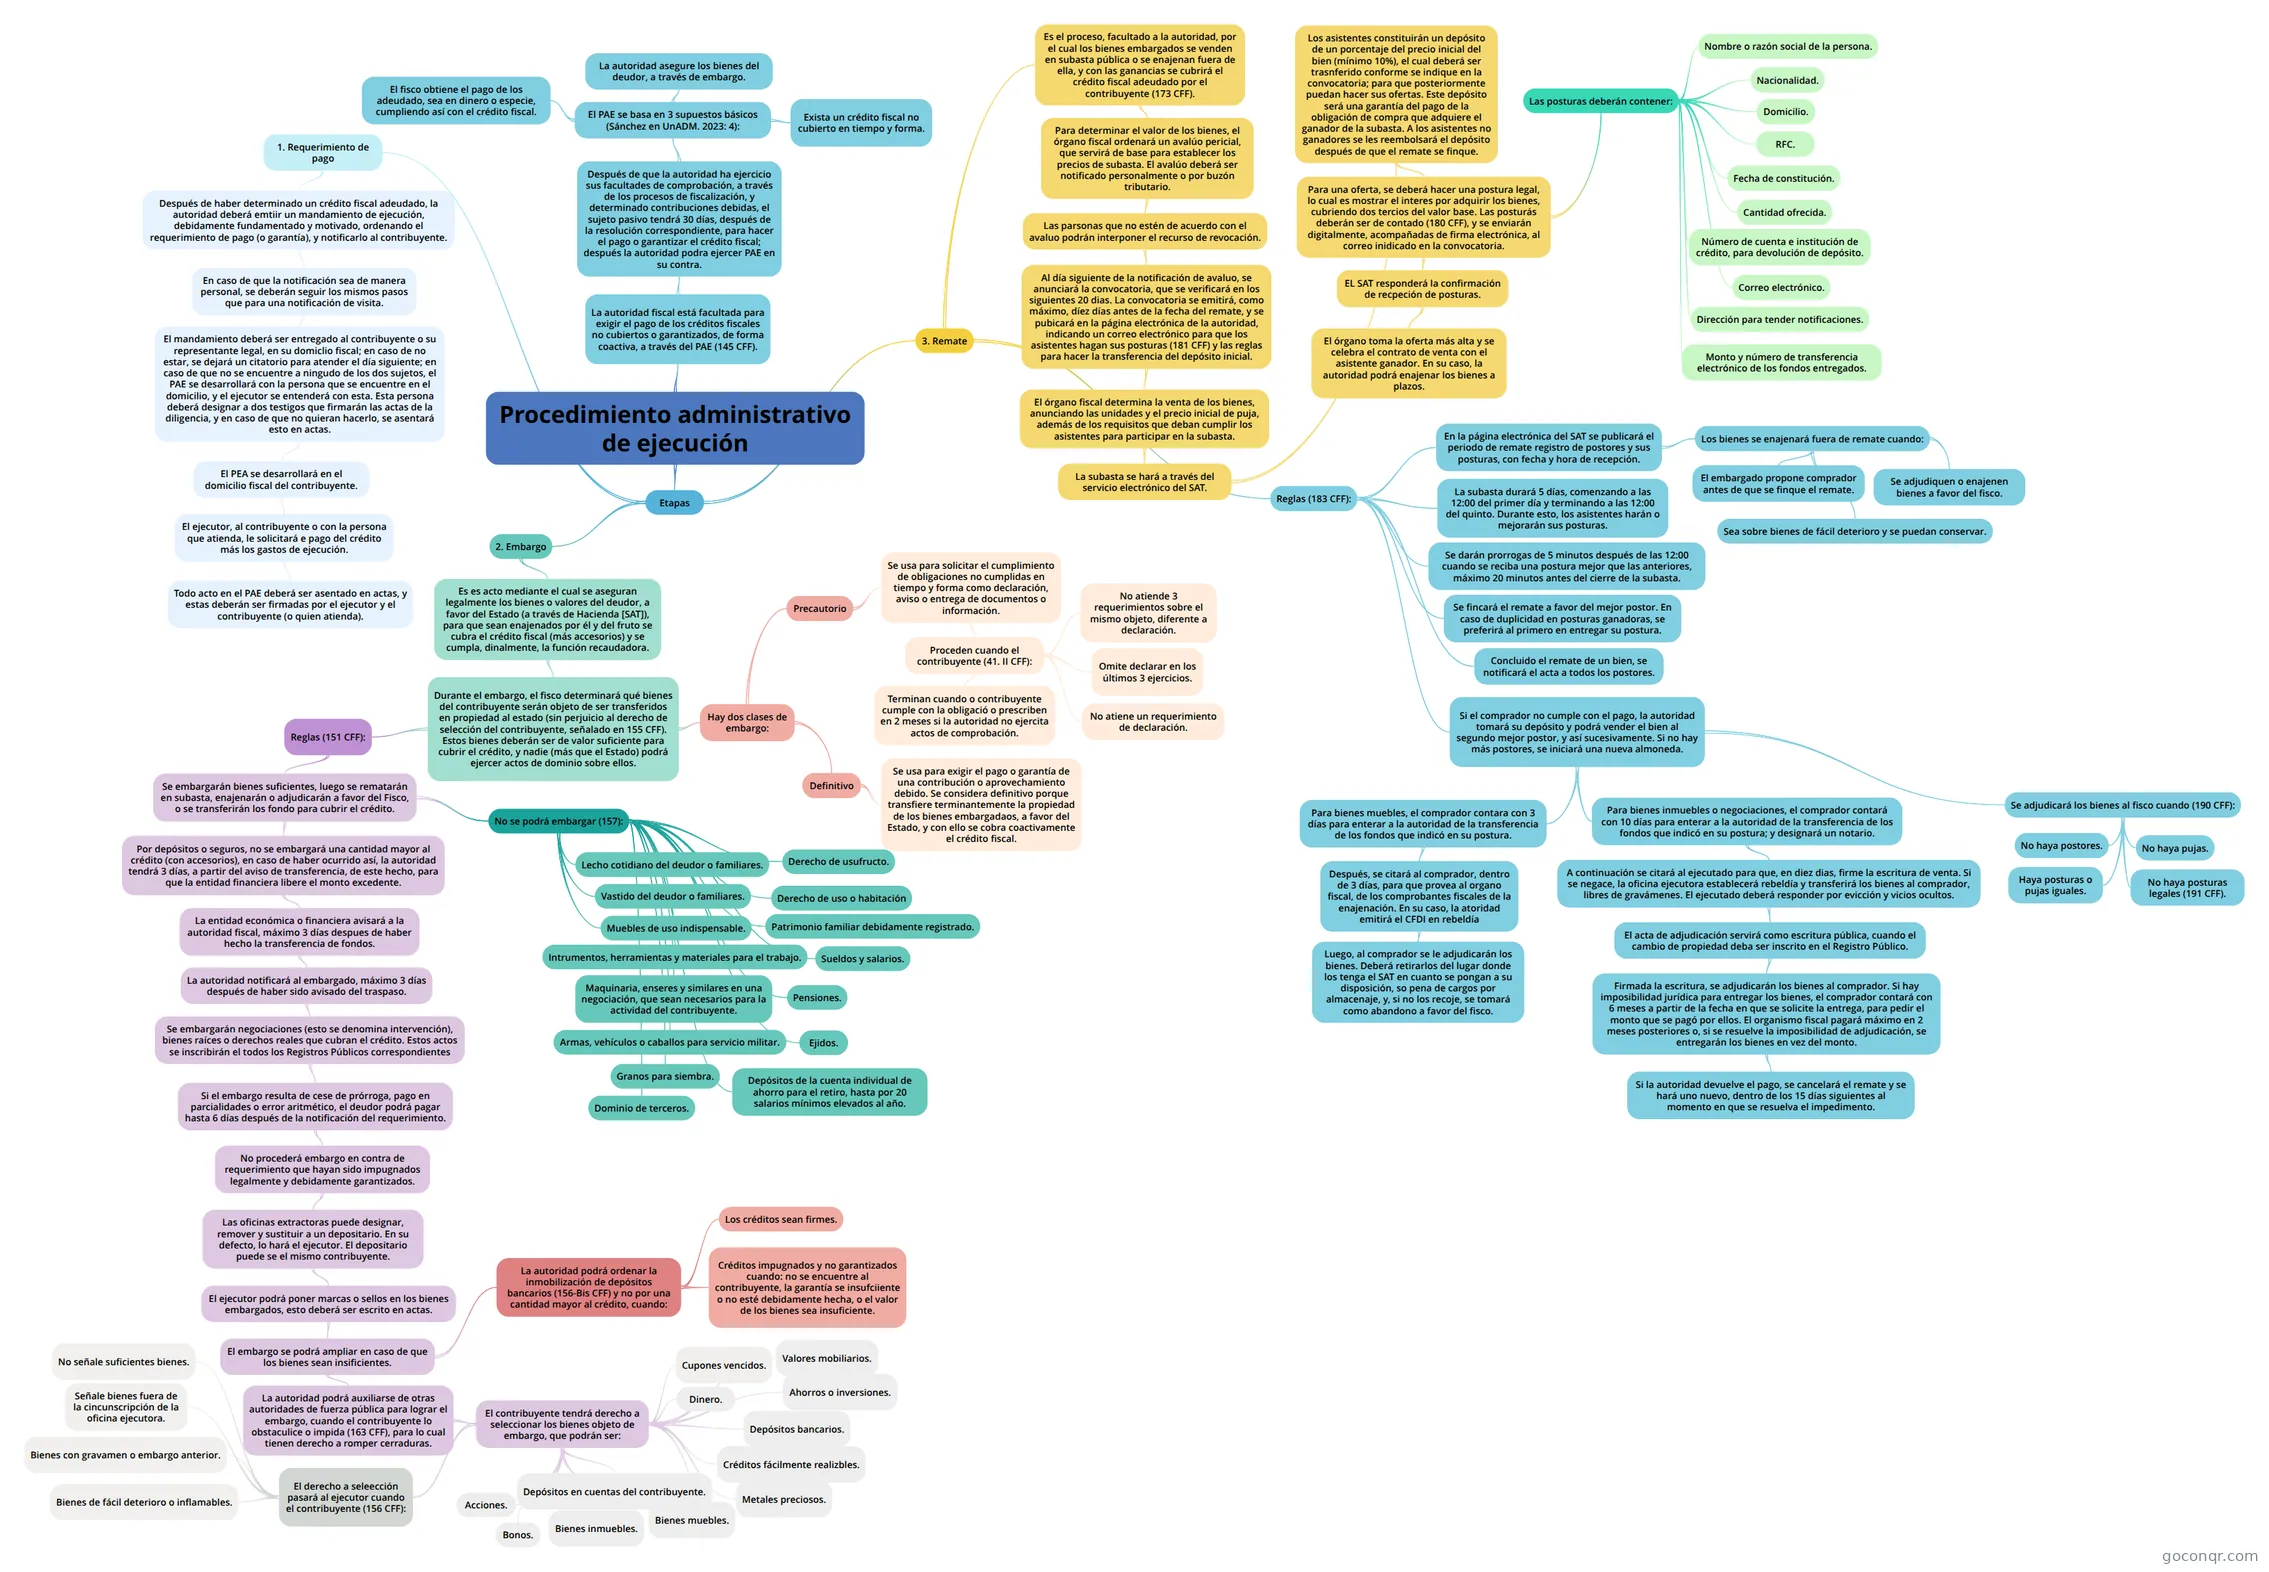
Mapa mental: Procedimiento administrativo de ejecución
Inhalt der Mindmap
Procedimiento administrativo de ejecución
Etapas
- 2. Embargo
- Es es acto mediante el cual se aseguran legalmente los bienes o valores del deudor, a favor del Estado (a través de Hacienda [SAT]), para que sean enajenados por él y del fruto se cubra el crédito fiscal (más accesorios) y se cumpla, dinalmente, la función recaudadora.
- Durante el embargo, el fisco determinará qué bienes del contribuyente serán objeto de ser transferidos en propiedad al estado (sin perjuicio al derecho de selección del contribuyente, señalado en 155 CFF). Estos bienes deberán ser de valor suficiente para cubrir el crédito, y nadie (más que el Estado) podrá ejercer actos de dominio sobre ellos.
- Hay dos clases de embargo:
- Precautorio
- Se usa para solicitar el cumplimiento de obligaciones no cumplidas en tiempo y forma como declaración, aviso o entrega de documentos o información.
- Proceden cuando el contribuyente (41. II CFF):
- Omite declarar en los últimos 3 ejercicios.
- No atiende 3 requerimientos sobre el mismo objeto, diferente a declaración.
- No atiene un requerimiento de declaración.
- Terminan cuando o contribuyente cumple con la obligació o prescriben en 2 meses si la autoridad no ejercita actos de comprobación.
- Proceden cuando el contribuyente (41. II CFF):
- Se usa para solicitar el cumplimiento de obligaciones no cumplidas en tiempo y forma como declaración, aviso o entrega de documentos o información.
- Definitivo
- Se usa para exigir el pago o garantía de una contribución o aprovechamiento debido. Se considera definitivo porque transfiere terminantemente la propiedad de los bienes embargadaos, a favor del Estado, y con ello se cobra coactivamente el crédito fiscal.
- Precautorio
- Reglas (151 CFF):
- Se embargarán bienes suficientes, luego se rematarán en subasta, enajenarán o adjudicarán a favor del Fisco, o se transferirán los fondo para cubrir el crédito.
- Por depósitos o seguros, no se embargará una cantidad mayor al crédito (con accesorios), en caso de haber ocurrido así, la autoridad tendrá 3 días, a partir del aviso de transferencia, de este hecho, para que la entidad financiera libere el monto excedente.
- La entidad económica o financiera avisará a la autoridad fiscal, máximo 3 días despues de haber hecho la transferencia de fondos.
- La autoridad notificará al embargado, máximo 3 días después de haber sido avisado del traspaso.
- Se embargarán negociaciones (esto se denomina intervención), bienes raíces o derechos reales que cubran el crédito. Estos actos se inscribirán el todos los Registros Públicos correspondientes
- Si el embargo resulta de cese de prórroga, pago en parcialidades o error aritmético, el deudor podrá pagar hasta 6 días después de la notificación del requerimiento.
- No procederá embargo en contra de requerimiento que hayan sido impugnados legalmente y debidamente garantizados.
- Las oficinas extractoras puede designar, remover y sustituir a un depositario. En su defecto, lo hará el ejecutor. El depositario puede se el mismo contribuyente.
- El ejecutor podrá poner marcas o sellos en los bienes embargados, esto deberá ser escrito en actas.
- El embargo se podrá ampliar en caso de que los bienes sean insificientes.
- La autoridad podrá auxiliarse de otras autoridades de fuerza pública para lograr el embargo, cuando el contribuyente lo obstaculice o impida (163 CFF), para lo cual tienen derecho a romper cerraduras.
- El contribuyente tendrá derecho a seleccionar los bienes objeto de embargo, que podrán ser:
- Dinero.
- Metales preciosos.
- Depósitos bancarios.
- Ahorros o inversiones.
- Depósitos en cuentas del contribuyente.
- Acciones.
- Bonos.
- Cupones vencidos.
- Valores mobiliarios.
- Créditos fácilmente realizbles.
- Bienes muebles.
- Bienes inmuebles.
- El derecho a seleección pasará al ejecutor cuando el contribuyente (156 CFF):
- No señale suficientes bienes.
- Señale bienes fuera de la cincunscripción de la oficina ejecutora.
- Bienes con gravamen o embargo anterior.
- Bienes de fácil deterioro o inflamables.
- El contribuyente tendrá derecho a seleccionar los bienes objeto de embargo, que podrán ser:
- La autoridad podrá ordenar la inmobilización de depósitos bancarios (156-Bis CFF) y no por una cantidad mayor al crédito, cuando:
- Los créditos sean firmes.
- Créditos impugnados y no garantizados cuando: no se encuentre al contribuyente, la garantía se insufciiente o no esté debidamente hecha, o el valor de los bienes sea insuficiente.
- La autoridad podrá auxiliarse de otras autoridades de fuerza pública para lograr el embargo, cuando el contribuyente lo obstaculice o impida (163 CFF), para lo cual tienen derecho a romper cerraduras.
- El embargo se podrá ampliar en caso de que los bienes sean insificientes.
- El ejecutor podrá poner marcas o sellos en los bienes embargados, esto deberá ser escrito en actas.
- Las oficinas extractoras puede designar, remover y sustituir a un depositario. En su defecto, lo hará el ejecutor. El depositario puede se el mismo contribuyente.
- No procederá embargo en contra de requerimiento que hayan sido impugnados legalmente y debidamente garantizados.
- Si el embargo resulta de cese de prórroga, pago en parcialidades o error aritmético, el deudor podrá pagar hasta 6 días después de la notificación del requerimiento.
- Se embargarán negociaciones (esto se denomina intervención), bienes raíces o derechos reales que cubran el crédito. Estos actos se inscribirán el todos los Registros Públicos correspondientes
- La autoridad notificará al embargado, máximo 3 días después de haber sido avisado del traspaso.
- La entidad económica o financiera avisará a la autoridad fiscal, máximo 3 días despues de haber hecho la transferencia de fondos.
- No se podrá embargar (157):
- Lecho cotidiano del deudor o familiares.
- Vastido del deudor o familiares.
- Muebles de uso indispensable.
- Intrumentos, herramientas y materiales para el trabajo.
- Maquinaria, enseres y similares en una negociación, que sean necesarios para la actividad del contribuyente.
- Armas, vehículos o caballos para servicio militar.
- Granos para siembra.
- Derecho de usufructo.
- Derecho de uso o habitación
- Patrimonio familiar debidamente registrado.
- Sueldos y salarios.
- Pensiones.
- Ejidos.
- Depósitos de la cuenta individual de ahorro para el retiro, hasta por 20 salarios mínimos elevados al año.
- Dominio de terceros.
- Por depósitos o seguros, no se embargará una cantidad mayor al crédito (con accesorios), en caso de haber ocurrido así, la autoridad tendrá 3 días, a partir del aviso de transferencia, de este hecho, para que la entidad financiera libere el monto excedente.
- Se embargarán bienes suficientes, luego se rematarán en subasta, enajenarán o adjudicarán a favor del Fisco, o se transferirán los fondo para cubrir el crédito.
- Hay dos clases de embargo:
- Durante el embargo, el fisco determinará qué bienes del contribuyente serán objeto de ser transferidos en propiedad al estado (sin perjuicio al derecho de selección del contribuyente, señalado en 155 CFF). Estos bienes deberán ser de valor suficiente para cubrir el crédito, y nadie (más que el Estado) podrá ejercer actos de dominio sobre ellos.
- Es es acto mediante el cual se aseguran legalmente los bienes o valores del deudor, a favor del Estado (a través de Hacienda [SAT]), para que sean enajenados por él y del fruto se cubra el crédito fiscal (más accesorios) y se cumpla, dinalmente, la función recaudadora.
- 1. Requerimiento de pago
- Después de haber determinado un crédito fiscal adeudado, la autoridad deberá emtiir un mandamiento de ejecución, debidamente fundamentado y motivado, ordenando el requerimiento de pago (o garantía), y notificarlo al contribuyente.
- En caso de que la notificación sea de manera personal, se deberán seguir los mismos pasos que para una notificación de visita.
- El mandamiento deberá ser entregado al contribuyente o su representante legal, en su domiclio fiscal; en caso de no estar, se dejará un citatorio para atender el día siguiente; en caso de que no se encuentre a ningudo de los dos sujetos, el PAE se desarrollará con la persona que se encuentre en el domicilio, y el ejecutor se entenderá con esta. Esta persona deberá designar a dos testigos que firmarán las actas de la diligencia, y en caso de que no quieran hacerlo, se asentará esto en actas.
- El PEA se desarrollará en el domicilio fiscal del contribuyente.
- El ejecutor, al contribuyente o con la persona que atienda, le solicitará e pago del crédito más los gastos de ejecución.
- Todo acto en el PAE deberá ser asentado en actas, y estas deberán ser firmadas por el ejecutor y el contribuyente (o quien atienda).
- El ejecutor, al contribuyente o con la persona que atienda, le solicitará e pago del crédito más los gastos de ejecución.
- El PEA se desarrollará en el domicilio fiscal del contribuyente.
- El mandamiento deberá ser entregado al contribuyente o su representante legal, en su domiclio fiscal; en caso de no estar, se dejará un citatorio para atender el día siguiente; en caso de que no se encuentre a ningudo de los dos sujetos, el PAE se desarrollará con la persona que se encuentre en el domicilio, y el ejecutor se entenderá con esta. Esta persona deberá designar a dos testigos que firmarán las actas de la diligencia, y en caso de que no quieran hacerlo, se asentará esto en actas.
- En caso de que la notificación sea de manera personal, se deberán seguir los mismos pasos que para una notificación de visita.
- Después de haber determinado un crédito fiscal adeudado, la autoridad deberá emtiir un mandamiento de ejecución, debidamente fundamentado y motivado, ordenando el requerimiento de pago (o garantía), y notificarlo al contribuyente.
- 3. Remate
- Es el proceso, facultado a la autoridad, por el cual los bienes embargados se venden en subasta pública o se enajenan fuera de ella, y con las ganancias se cubrirá el crédito fiscal adeudado por el contribuyente (173 CFF).
- Para determinar el valor de los bienes, el órgano fiscal ordenará un avalúo pericial, que servirá de base para establecer los precios de subasta. El avalúo deberá ser notificado personalmente o por buzón tributario.
- Las parsonas que no estén de acuerdo con el avaluo podrán interponer el recurso de revocación.
- Al día siguiente de la notificación de avaluo, se anunciará la convocatoria, que se verificará en los siguientes 20 dias. La convocatoria se emitirá, como máximo, díez días antes de la fecha del remate, y se pubicará en la página electrónica de la autoridad, indicando un correo electrónico para que los asistentes hagan sus posturas (181 CFF) y las reglas para hacer la transferencia del depósito inicial.
- El órgano fiscal determina la venta de los bienes, anunciando las unidades y el precio inicial de puja, además de los requisitos que deban cumplir los asistentes para participar en la subasta.
- La subasta se hará a través del servicio electrónico del SAT.
- Los asistentes constituirán un depósito de un porcentaje del precio inicial del bien (mínimo 10%), el cual deberá ser trasnferido conforme se indique en la convocatoria; para que posteriormente puedan hacer sus ofertas. Este depósito será una garantía del pago de la obligación de compra que adquiere el ganador de la subasta. A los asistentes no ganadores se les reembolsará el depósito después de que el remate se finque.
- Para una oferta, se deberá hacer una postura legal, lo cual es mostrar el interes por adquirir los bienes, cubriendo dos tercios del valor base. Las posturás deberán ser de contado (180 CFF), y se enviarán digitalmente, acompañadas de firma electrónica, al correo inidicado en la convocatoria.
- EL SAT responderá la confirmación de recpeción de posturas.
- El órgano toma la oferta más alta y se celebra el contrato de venta con el asistente ganador. En su caso, la autoridad podrá enajenar los bienes a plazos.
- Las posturas deberán contener:
- Nombre o razón social de la persona.
- Nacionalidad.
- Domicilio.
- RFC.
- Fecha de constitución.
- Cantidad ofrecida.
- Número de cuenta e institución de crédito, para devolución de depósito.
- Correo electrónico.
- Dirección para tender notificaciones.
- Monto y número de transferencia electrónico de los fondos entregados.
- EL SAT responderá la confirmación de recpeción de posturas.
- Para una oferta, se deberá hacer una postura legal, lo cual es mostrar el interes por adquirir los bienes, cubriendo dos tercios del valor base. Las posturás deberán ser de contado (180 CFF), y se enviarán digitalmente, acompañadas de firma electrónica, al correo inidicado en la convocatoria.
- Los asistentes constituirán un depósito de un porcentaje del precio inicial del bien (mínimo 10%), el cual deberá ser trasnferido conforme se indique en la convocatoria; para que posteriormente puedan hacer sus ofertas. Este depósito será una garantía del pago de la obligación de compra que adquiere el ganador de la subasta. A los asistentes no ganadores se les reembolsará el depósito después de que el remate se finque.
- La subasta se hará a través del servicio electrónico del SAT.
- El órgano fiscal determina la venta de los bienes, anunciando las unidades y el precio inicial de puja, además de los requisitos que deban cumplir los asistentes para participar en la subasta.
- Al día siguiente de la notificación de avaluo, se anunciará la convocatoria, que se verificará en los siguientes 20 dias. La convocatoria se emitirá, como máximo, díez días antes de la fecha del remate, y se pubicará en la página electrónica de la autoridad, indicando un correo electrónico para que los asistentes hagan sus posturas (181 CFF) y las reglas para hacer la transferencia del depósito inicial.
- Las parsonas que no estén de acuerdo con el avaluo podrán interponer el recurso de revocación.
- Para determinar el valor de los bienes, el órgano fiscal ordenará un avalúo pericial, que servirá de base para establecer los precios de subasta. El avalúo deberá ser notificado personalmente o por buzón tributario.
- Reglas (183 CFF):
- En la página electrónica del SAT se publicará el periodo de remate registro de postores y sus posturas, con fecha y hora de recepción.
- Los bienes se enajenará fuera de remate cuando:
- El embargado propone comprador antes de que se finque el remate.
- Se adjudiquen o enajenen bienes a favor del fisco.
- Sea sobre bienes de fácil deterioro y se puedan conservar.
- Los bienes se enajenará fuera de remate cuando:
- La subasta durará 5 días, comenzando a las 12:00 del primer día y terminando a las 12:00 del quinto. Durante esto, los asistentes harán o mejorarán sus posturas.
- Se darán prorrogas de 5 minutos después de las 12:00 cuando se reciba una postura mejor que las anteriores, máximo 20 minutos antes del cierre de la subasta.
- Se fincará el remate a favor del mejor postor. En caso de duplicidad en posturas ganadoras, se preferirá al primero en entregar su postura.
- Concluido el remate de un bien, se notificará el acta a todos los postores.
- Si el comprador no cumple con el pago, la autoridad tomará su depósito y podrá vender el bien al segundo mejor postor, y así sucesivamente. Si no hay más postores, se iniciará una nueva almoneda.
- Para bienes muebles, el comprador contara con 3 días para enterar a la autoridad de la transferencia de los fondos que indicó en su postura.
- Después, se citará al comprador, dentro de 3 días, para que provea al organo fiscal, de los comprobantes fiscales de la enajenación. En su caso, la atoridad emitirá el CFDI en rebeldía
- Luego, al comprador se le adjudicarán los bienes. Deberá retirarlos del lugar donde los tenga el SAT en cuanto se pongan a su disposición, so pena de cargos por almacenaje, y, si no los recoje, se tomará como abandono a favor del fisco.
- Después, se citará al comprador, dentro de 3 días, para que provea al organo fiscal, de los comprobantes fiscales de la enajenación. En su caso, la atoridad emitirá el CFDI en rebeldía
- Para bienes inmuebles o negociaciones, el comprador contará con 10 días para enterar a la autoridad de la transferencia de los fondos que indicó en su postura; y designará un notario.
- A continuación se citará al ejecutado para que, en diez dias, firme la escritura de venta. Si se negace, la oficina ejecutora establecerá rebeldía y transferirá los bienes al comprador, libres de gravámenes. El ejecutado deberá responder por evicción y vicios ocultos.
- El acta de adjudicación servirá como escritura pública, cuando el cambio de propiedad deba ser inscrito en el Registro Público.
- Firmada la escritura, se adjudicarán los bienes al comprador. Si hay imposibilidad jurídica para entregar los bienes, el comprador contará con 6 meses a partir de la fecha en que se solicite la entrega, para pedir el monto que se pagó por ellos. El organismo fiscal pagará máximo en 2 meses posteriores o, si se resuelve la imposibilidad de adjudicación, se entregarán los bienes en vez del monto.
- Si la autoridad devuelve el pago, se cancelará el remate y se hará uno nuevo, dentro de los 15 días siguientes al momento en que se resuelva el impedimento.
- Firmada la escritura, se adjudicarán los bienes al comprador. Si hay imposibilidad jurídica para entregar los bienes, el comprador contará con 6 meses a partir de la fecha en que se solicite la entrega, para pedir el monto que se pagó por ellos. El organismo fiscal pagará máximo en 2 meses posteriores o, si se resuelve la imposibilidad de adjudicación, se entregarán los bienes en vez del monto.
- El acta de adjudicación servirá como escritura pública, cuando el cambio de propiedad deba ser inscrito en el Registro Público.
- A continuación se citará al ejecutado para que, en diez dias, firme la escritura de venta. Si se negace, la oficina ejecutora establecerá rebeldía y transferirá los bienes al comprador, libres de gravámenes. El ejecutado deberá responder por evicción y vicios ocultos.
- Se adjudicará los bienes al fisco cuando (190 CFF):
- No haya postores.
- No haya pujas.
- Haya posturas o pujas iguales.
- No haya posturas legales (191 CFF).
- Para bienes muebles, el comprador contara con 3 días para enterar a la autoridad de la transferencia de los fondos que indicó en su postura.
- En la página electrónica del SAT se publicará el periodo de remate registro de postores y sus posturas, con fecha y hora de recepción.
- Es el proceso, facultado a la autoridad, por el cual los bienes embargados se venden en subasta pública o se enajenan fuera de ella, y con las ganancias se cubrirá el crédito fiscal adeudado por el contribuyente (173 CFF).
- 2. Embargo
La autoridad fiscal está facultada para exigir el pago de los créditos fiscales no cubiertos o garantizados, de forma coactiva, a través del PAE (145 CFF).
- Después de que la autoridad ha ejercicio sus facultades de comprobación, a través de los procesos de fiscalización, y determinado contribuciones debidas, el sujeto pasivo tendrá 30 días, después de la resolución correspondiente, para hacer el pago o garantizar el crédito fiscal; después la autoridad podra ejercer PAE en su contra.
- El PAE se basa en 3 supuestos básicos (Sánchez en UnADM. 2023: 4):
- Exista un crédito fiscal no cubierto en tiempo y forma.
- La autoridad asegure los bienes del deudor, a través de embargo.
- El fisco obtiene el pago de los adeudado, sea en dinero o especie, cumpliendo así con el crédito fiscal.
- El PAE se basa en 3 supuestos básicos (Sánchez en UnADM. 2023: 4):
- Después de que la autoridad ha ejercicio sus facultades de comprobación, a través de los procesos de fiscalización, y determinado contribuciones debidas, el sujeto pasivo tendrá 30 días, después de la resolución correspondiente, para hacer el pago o garantizar el crédito fiscal; después la autoridad podra ejercer PAE en su contra.
Informationen
- Beschreibung
- 10 de febrero de 2024
- Erstellt von
- Yolanda Alvarado Toledo
- Aufrufe
- 8
- Bewertung