
Mindmap
Contabilidade Governamental
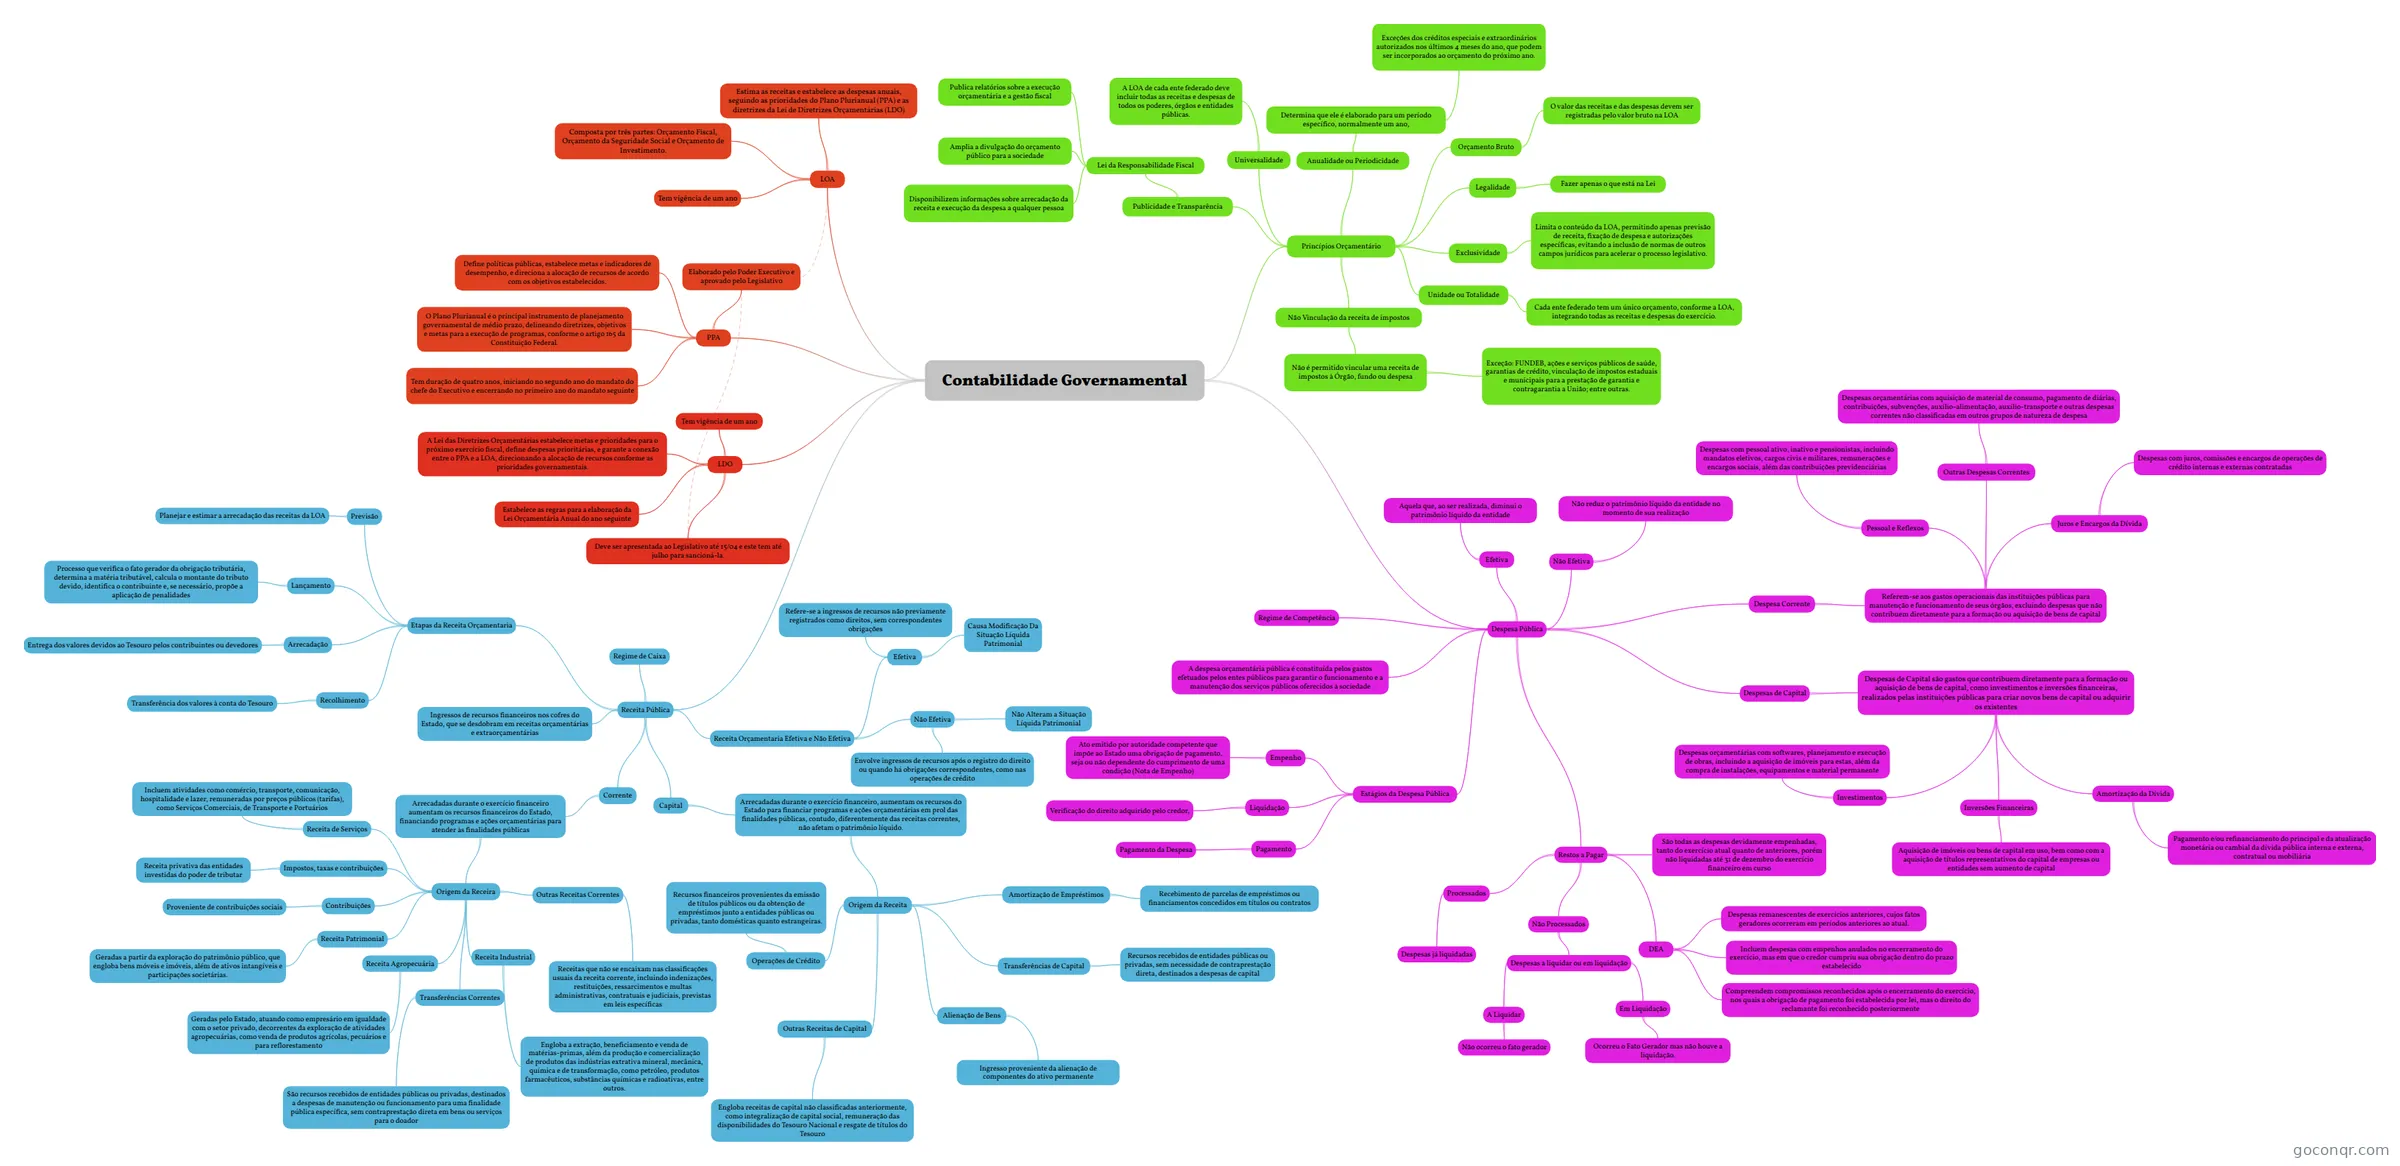
Mapa mental: Contabilidade governamental
Inhalt der Mindmap
Contabilidade Governamental
Princípios Orçamentário
- Unidade ou Totalidade
- Cada ente federado tem um único orçamento, conforme a LOA, integrando todas as receitas e despesas do exercício.
- Universalidade
- A LOA de cada ente federado deve incluir todas as receitas e despesas de todos os poderes, órgãos e entidades públicas.
- Anualidade ou Periodicidade
- Determina que ele é elaborado para um período específico, normalmente um ano,
- Exceções dos créditos especiais e extraordinários autorizados nos últimos 4 meses do ano, que podem ser incorporados ao orçamento do próximo ano.
- Determina que ele é elaborado para um período específico, normalmente um ano,
- Exclusividade
- Limita o conteúdo da LOA, permitindo apenas previsão de receita, fixação de despesa e autorizações específicas, evitando a inclusão de normas de outros campos jurídicos para acelerar o processo legislativo.
- Orçamento Bruto
- O valor das receitas e das despesas devem ser registradas pelo valor bruto na LOA
- Legalidade
- Fazer apenas o que está na Lei
- Publicidade e Transparência
- Lei da Responsabilidade Fiscal
- Amplia a divulgação do orçamento público para a sociedade
- Publica relatórios sobre a execução orçamentária e a gestão fiscal
- Disponibilizem informações sobre arrecadação da receita e execução da despesa a qualquer pessoa
- Lei da Responsabilidade Fiscal
- Não Vinculação da receita de impostos
- Não é permitido vincular uma receita de impostos à Órgão, fundo ou despesa
- Exceção: FUNDEB, ações e serviços públicos de saúde, garantias de crédito, vinculação de impostos estaduais e municipais para a prestação de garantia e contragarantia a União; entre outras.
- Não é permitido vincular uma receita de impostos à Órgão, fundo ou despesa
- Unidade ou Totalidade
LOA
- Estima as receitas e estabelece as despesas anuais, seguindo as prioridades do Plano Plurianual (PPA) e as diretrizes da Lei de Diretrizes Orçamentárias (LDO)
- Composta por três partes: Orçamento Fiscal, Orçamento da Seguridade Social e Orçamento de Investimento.
- Tem vigência de um ano
PPA
- O Plano Plurianual é o principal instrumento de planejamento governamental de médio prazo, delineando diretrizes, objetivos e metas para a execução de programas, conforme o artigo 165 da Constituição Federal.
- Define políticas públicas, estabelece metas e indicadores de desempenho, e direciona a alocação de recursos de acordo com os objetivos estabelecidos.
- Tem duração de quatro anos, iniciando no segundo ano do mandato do chefe do Executivo e encerrando no primeiro ano do mandato seguinte
- Elaborado pelo Poder Executivo e aprovado pelo Legislativo
LDO
- A Lei das Diretrizes Orçamentárias estabelece metas e prioridades para o próximo exercício fiscal, define despesas prioritárias, e garante a conexão entre o PPA e a LOA, direcionando a alocação de recursos conforme as prioridades governamentais.
- Estabelece as regras para a elaboração da Lei Orçamentária Anual do ano seguinte
- Tem vigência de um ano
- Deve ser apresentada ao Legislativo até 15/04 e este tem até julho para sancioná-la.
Receita Pública
- Regime de Caixa
- Ingressos de recursos financeiros nos cofres do Estado, que se desdobram em receitas orçamentárias e extraorçamentárias
- Corrente
- Arrecadadas durante o exercício financeiro aumentam os recursos financeiros do Estado, financiando programas e ações orçamentárias para atender às finalidades públicas
- Origem da Receira
- Impostos, taxas e contribuições
- Receita privativa das entidades investidas do poder de tributar
- Contribuições
- Proveniente de contribuições sociais
- Receita Patrimonial
- Geradas a partir da exploração do patrimônio público, que engloba bens móveis e imóveis, além de ativos intangíveis e participações societárias.
- Receita Agropecuária
- Geradas pelo Estado, atuando como empresário em igualdade com o setor privado, decorrentes da exploração de atividades agropecuárias, como venda de produtos agrícolas, pecuários e para reflorestamento
- Receita Industrial
- Engloba a extração, beneficiamento e venda de matérias-primas, além da produção e comercialização de produtos das indústrias extrativa mineral, mecânica, química e de transformação, como petróleo, produtos farmacêuticos, substâncias químicas e radioativas, entre outros.
- Receita de Serviços
- Incluem atividades como comércio, transporte, comunicação, hospitalidade e lazer, remuneradas por preços públicos (tarifas), como Serviços Comerciais, de Transporte e Portuários
- Transferências Correntes
- São recursos recebidos de entidades públicas ou privadas, destinados a despesas de manutenção ou funcionamento para uma finalidade pública específica, sem contraprestação direta em bens ou serviços para o doador
- Outras Receitas Correntes
- Receitas que não se encaixam nas classificações usuais da receita corrente, incluindo indenizações, restituições, ressarcimentos e multas administrativas, contratuais e judiciais, previstas em leis específicas
- Impostos, taxas e contribuições
- Origem da Receira
- Arrecadadas durante o exercício financeiro aumentam os recursos financeiros do Estado, financiando programas e ações orçamentárias para atender às finalidades públicas
- Capital
- Arrecadadas durante o exercício financeiro, aumentam os recursos do Estado para financiar programas e ações orçamentárias em prol das finalidades públicas, contudo, diferentemente das receitas correntes, não afetam o patrimônio líquido.
- Origem da Receita
- Operações de Crédito
- Recursos financeiros provenientes da emissão de títulos públicos ou da obtenção de empréstimos junto a entidades públicas ou privadas, tanto domésticas quanto estrangeiras.
- Alienação de Bens
- Ingresso proveniente da alienação de componentes do ativo permanente
- Amortização de Empréstimos
- Recebimento de parcelas de empréstimos ou financiamentos concedidos em títulos ou contratos
- Transferências de Capital
- Recursos recebidos de entidades públicas ou privadas, sem necessidade de contraprestação direta, destinados a despesas de capital
- Outras Receitas de Capital
- Engloba receitas de capital não classificadas anteriormente, como integralização de capital social, remuneração das disponibilidades do Tesouro Nacional e resgate de títulos do Tesouro
- Operações de Crédito
- Origem da Receita
- Arrecadadas durante o exercício financeiro, aumentam os recursos do Estado para financiar programas e ações orçamentárias em prol das finalidades públicas, contudo, diferentemente das receitas correntes, não afetam o patrimônio líquido.
- Etapas da Receita Orçamentaria
- Previsão
- Planejar e estimar a arrecadação das receitas da LOA
- Lançamento
- Processo que verifica o fato gerador da obrigação tributária, determina a matéria tributável, calcula o montante do tributo devido, identifica o contribuinte e, se necessário, propõe a aplicação de penalidades
- Arrecadação
- Entrega dos valores devidos ao Tesouro pelos contribuintes ou devedores
- Recolhimento
- Transferência dos valores à conta do Tesouro
- Previsão
- Receita Orçamentaria Efetiva e Não Efetiva
- Efetiva
- Causa Modificação Da Situação Líquida Patrimonial
- Refere-se a ingressos de recursos não previamente registrados como direitos, sem correspondentes obrigações
- Não Efetiva
- Não Alteram a Situação Líquida Patrimonial
- Envolve ingressos de recursos após o registro do direito ou quando há obrigações correspondentes, como nas operações de crédito
- Efetiva
Despesa Pública
- Regime de Competência
- A despesa orçamentária pública é constituída pelos gastos efetuados pelos entes públicos para garantir o funcionamento e a manutenção dos serviços públicos oferecidos à sociedade
- Efetiva
- Aquela que, ao ser realizada, diminui o patrimônio líquido da entidade
- Não Efetiva
- Não reduz o patrimônio líquido da entidade no momento de sua realização
- Despesa Corrente
- Referem-se aos gastos operacionais das instituições públicas para manutenção e funcionamento de seus órgãos, excluindo despesas que não contribuem diretamente para a formação ou aquisição de bens de capital
- Pessoal e Reflexos
- Despesas com pessoal ativo, inativo e pensionistas, incluindo mandatos eletivos, cargos civis e militares, remunerações e encargos sociais, além das contribuições previdenciárias
- Juros e Encargos da Dívida
- Despesas com juros, comissões e encargos de operações de crédito internas e externas contratadas
- Outras Despesas Correntes
- Despesas orçamentárias com aquisição de material de consumo, pagamento de diárias, contribuições, subvenções, auxílio-alimentação, auxílio-transporte e outras despesas correntes não classificadas em outros grupos de natureza de despesa
- Pessoal e Reflexos
- Referem-se aos gastos operacionais das instituições públicas para manutenção e funcionamento de seus órgãos, excluindo despesas que não contribuem diretamente para a formação ou aquisição de bens de capital
- Despesas de Capital
- Despesas de Capital são gastos que contribuem diretamente para a formação ou aquisição de bens de capital, como investimentos e inversões financeiras, realizados pelas instituições públicas para criar novos bens de capital ou adquirir os existentes
- Investimentos
- Despesas orçamentárias com softwares, planejamento e execução de obras, incluindo a aquisição de imóveis para estas, além da compra de instalações, equipamentos e material permanente
- Inversões Financeiras
- Aquisição de imóveis ou bens de capital em uso, bem como com a aquisição de títulos representativos do capital de empresas ou entidades sem aumento de capital
- Amortização da Dívida
- Pagamento e/ou refinanciamento do principal e da atualização monetária ou cambial da dívida pública interna e externa, contratual ou mobiliária
- Investimentos
- Despesas de Capital são gastos que contribuem diretamente para a formação ou aquisição de bens de capital, como investimentos e inversões financeiras, realizados pelas instituições públicas para criar novos bens de capital ou adquirir os existentes
- Estágios da Despesa Pública
- Empenho
- Ato emitido por autoridade competente que impõe ao Estado uma obrigação de pagamento, seja ou não dependente do cumprimento de uma condição (Nota de Empenho)
- Liquidação
- Verificação do direito adquirido pelo credor,
- Pagamento
- Pagamento da Despesa
- Empenho
- Restos a Pagar
- São todas as despesas devidamente empenhadas, tanto do exercício atual quanto de anteriores, porém não liquidadas até 31 de dezembro do exercício financeiro em curso
- Processados
- Despesas já liquidadas
- Não Processados
- Despesas a liquidar ou em liquidação
- A Liquidar
- Não ocorreu o fato gerador
- Em Liquidação
- Ocorreu o Fato Gerador mas não houve a liquidação.
- A Liquidar
- Despesas a liquidar ou em liquidação
- DEA
- Despesas remanescentes de exercícios anteriores, cujos fatos geradores ocorreram em períodos anteriores ao atual.
- Incluem despesas com empenhos anulados no encerramento do exercício, mas em que o credor cumpriu sua obrigação dentro do prazo estabelecido
- Compreendem compromissos reconhecidos após o encerramento do exercício, nos quais a obrigação de pagamento foi estabelecida por lei, mas o direito do reclamante foi reconhecido posteriormente
Informationen
- Beschreibung
- Mindmap am Contabilidade Governamental, erstellt von Gustavo Krieser am 01/04/2024.
- Erstellt von
- Gustavo Krieser
- Aufrufe
- 0
- Bewertung
Mehr zu Controle e contabilidade orçamentária