
Mindmap
Planejamento da Auditoria
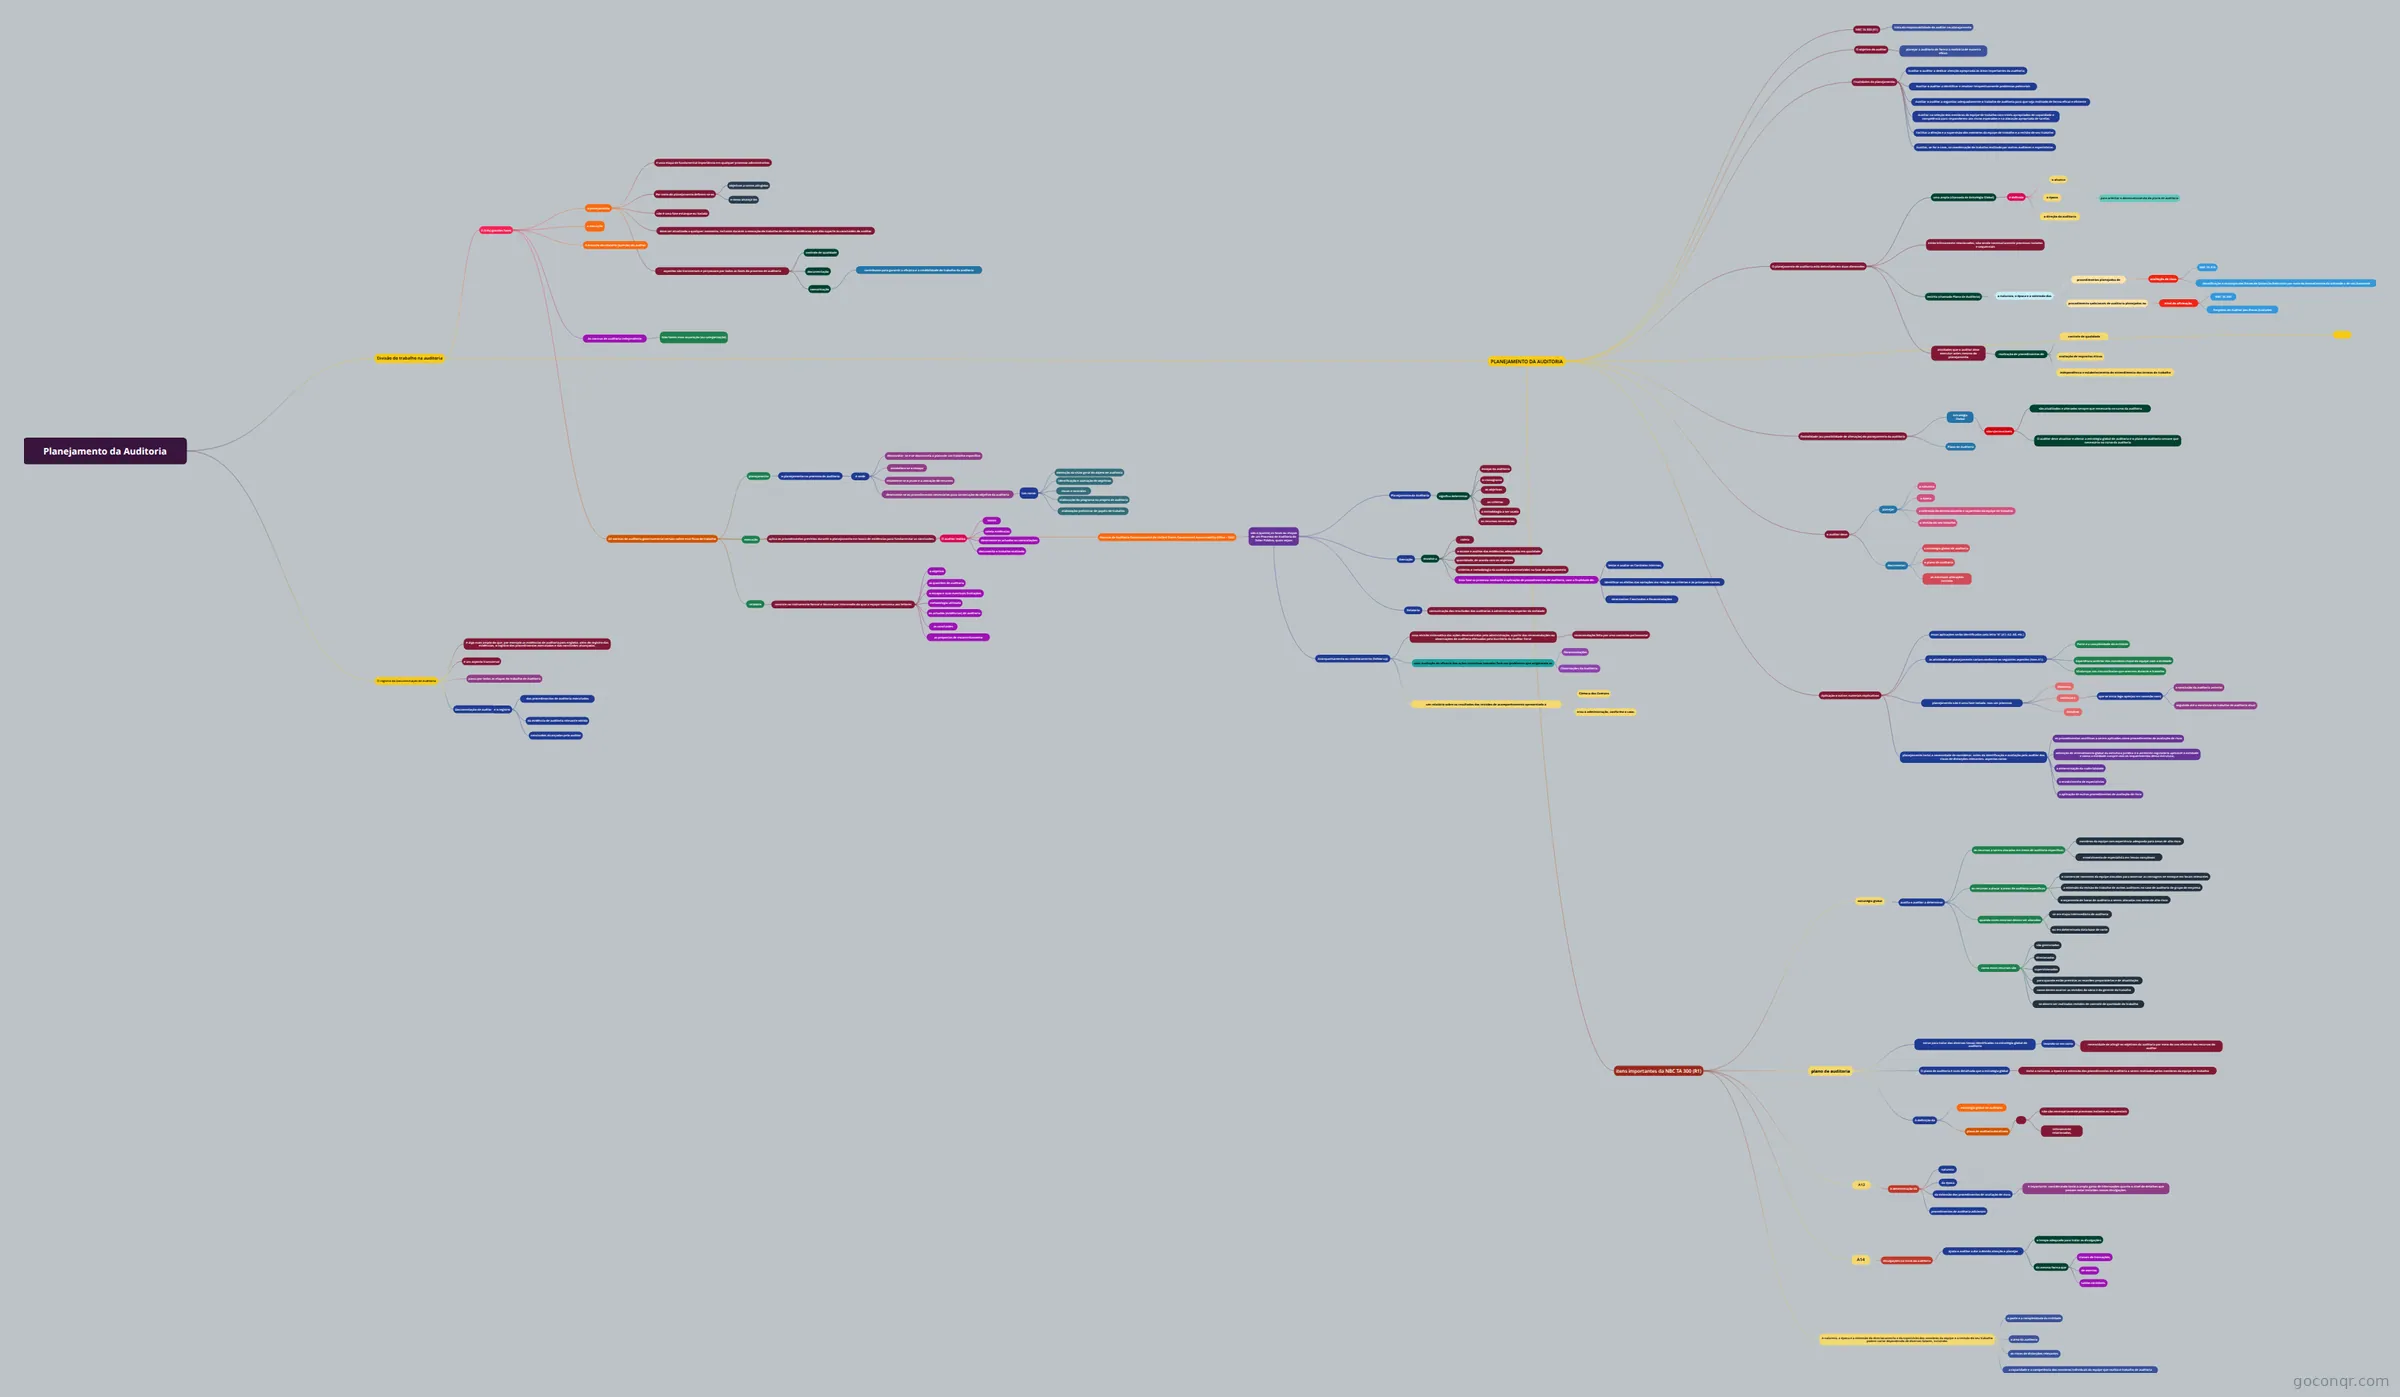
Mapa mental: Planejamento da auditoria
Inhalt der Mindmap
Planejamento da Auditoria
Divisão do trabalho na auditoria
- 3 (três) grandes fases
- o planejamento
- é uma etapa de fundamental importância em qualquer processo administrativo.
- Por meio do planejamento definem-se os
- objetivos a serem atingidos
- e como alcançá-los
- não é uma fase estanque ou isolada
- deve ser atualizado a qualquer momento, inclusive durante a execução do trabalho de coleta de evidências que dão suporte às conclusões do auditor
- aspectos são transversais e perpassam por todas as fases do processo de auditoria
- controle de qualidade
- documentação
- comunicação
- contribuem para garantir a eficácia e a credibilidade do trabalho da auditoria
- a execução
- A emissão do relatório (opinião) do auditor
- As normas de auditoria independente
- Não fazem essa separação (ou categorização)
- AS normas de auditoria governamental versam sobre esse fluxo de trabalho
- planejamento
- o planejamento no processo de auditoria
- é onde
- desenvolve- se e se documenta o plano de um trabalho específico
- estabelece-se o escopo
- estabelece-se o prazo e a alocação de recursos
- desenvolve-se os procedimentos necessários para consecução do objetivo da auditoria
- tais como:
- obtenção da visão geral do objeto de auditoria
- identificação e avaliação de objetivos
- riscos e controles
- elaboração do programa ou projeto de auditoria
- elaboração preliminar de papéis de trabalho
- tais como:
- é onde
- o planejamento no processo de auditoria
- execução
- aplica os procedimentos previstos durante o planejamento em busca de evidências para fundamentar as conclusões.
- O auditor realiza
- testes
- coleta evidências
- desenvolve os achados ou constatações
- documenta o trabalho realizado
- O auditor realiza
- aplica os procedimentos previstos durante o planejamento em busca de evidências para fundamentar as conclusões.
- relatório
- consiste no instrumento formal e técnico por intermédio do qual a equipe comunica aos leitores
- o objetivo
- as questões de auditoria
- o escopo e suas eventuais limitações
- metodologia utilizada
- os achados (evidências) de auditoria
- as conclusões
- as propostas de encaminhamento
- consiste no instrumento formal e técnico por intermédio do qual a equipe comunica aos leitores
- Normas de Auditoria Governamental do United States Government Accountability Office – GAO
- são 4 (quatro) as fases ou etapas de um Processo de Auditoria do Setor Público, quais sejam
- Planejamento da Auditoria
- significa determinar
- escopo da auditoria
- o cronograma
- os objetivos
- os critérios
- a metodologia a ser usada
- os recursos necessários
- significa determinar
- Execução
- envolve a
- coleta
- o exame e análise das evidências adequadas em qualidade
- quantidade, de acordo com os objetivos
- critérios e metodologia da auditoria desenvolvidos na fase de planejamento
- Essa fase se processa mediante a aplicação de procedimentos de auditoria, com a finalidade de:
- testar e avaliar os Controles Internos;
- identificar os efeitos das variações em relação aos critérios e às principais causas;
- desenvolver Conclusões e Recomendações
- envolve a
- Relatório
- comunicação dos resultados das auditorias à administração superior da entidade
- Acompanhamento ou monitoramento (follow-up)
- uma revisão sistemática das ações desenvolvidas pela administração, a partir das recomendações ou observações de auditoria efetuadas pelo Escritório do Auditor Geral
- recomendação feita por uma comissão parlamentar
- uma avaliação da eficácia das ações corretivas tomadas face aos problemas que originaram as
- Recomendações
- Observações da Auditoria;
- um relatório sobre os resultados das revisões de acompanhamento apresentado à
- Câmara dos Comuns
- e/ou à administração, conforme o caso.
- uma revisão sistemática das ações desenvolvidas pela administração, a partir das recomendações ou observações de auditoria efetuadas pelo Escritório do Auditor Geral
- Planejamento da Auditoria
- são 4 (quatro) as fases ou etapas de um Processo de Auditoria do Setor Público, quais sejam
- planejamento
- o planejamento
- PLANEJAMENTO DA AUDITORIA
- NBC TA 300 (R1)
- trata da responsabilidade do auditor no planejamento
- O objetivo do auditor
- planejar a auditoria de forma a realizá-la de maneira eficaz.
- Finalidades do planejamento:
- Auxiliar o auditor a dedicar atenção apropriada às áreas importantes da auditoria;
- Auxiliar o auditor a identificar e resolver tempestivamente problemas potenciais
- Auxiliar o auditor a organizar adequadamente o trabalho de auditoria para que seja realizado de forma eficaz e eficiente
- Auxiliar na seleção dos membros da equipe de trabalho com níveis apropriados de capacidade e competência para responderem aos riscos esperados e na alocação apropriada de tarefas;
- Facilitar a direção e a supervisão dos membros da equipe de trabalho e a revisão do seu trabalho
- Auxiliar, se for o caso, na coordenação do trabalho realizado por outros auditores e especialistas.
- O planejamento de auditoria está delimitado em duas dimensões
- uma ampla (chamada de Estratégia Global)
- é definido
- o alcance
- para orientar o desenvolvimento do plano de auditoria
- a época
- a direção da auditoria
- o alcance
- é definido
- restrita (chamada Plano de Auditoria)
- a natureza, a época e a extensão dos
- procedimentos planejados de
- avaliação de risco
- NBC TA 315
- Identificação e Avaliação dos Riscos de Distorção Relevante por meio do Entendimento da Entidade e de seu Ambiente
- avaliação de risco
- procedimento sadicionais de auditoria planejados no
- nível de afirmação,
- NBC TA 330
- Resposta do Auditor aos Riscos Avaliados
- nível de afirmação,
- procedimentos planejados de
- a natureza, a época e a extensão dos
- estão intimamente relacionados, não sendo necessariamente processos isolados e sequenciais
- atividades que o auditor deve executar antes mesmo do planejamento
- realização de procedimentos de
- controle de qualidade
- avaliação de requisitos éticos
- independência e estabelecimento do entendimento dos termos do trabalho
- realização de procedimentos de
- uma ampla (chamada de Estratégia Global)
- flexibilidade (ou possibilidade de alteração) do planejamento da auditoria
- Estratégia Global
- não são imutáveis
- são atualizados e alterados sempre que necessário no curso da auditoria
- O auditor deve atualizar e alterar a estratégia global de auditoria e o plano de auditoria sempre que necessário no curso da auditoria
- não são imutáveis
- Plano de Auditoria
- Estratégia Global
- o auditor deve
- planejar
- a natureza
- a época
- a extensão do direcionamento e supervisão da equipe de trabalho
- a revisão do seu trabalho
- documentar:
- a estratégia global de auditoria
- o plano de auditoria
- as eventuais alterações corridas
- planejar
- Aplicação e outros materiais explicativos
- essas aplicações serão identificadas pela letra “A” (A1; A2; A3, etc.)
- as atividades de planejamento variam conforme os seguintes aspectos (item A1):
- Porte e a complexidade da entidade
- Experiência anterior dos membros-chave da equipe com a entidade
- Mudanças nas circunstâncias que ocorrem durante o trabalho
- planejamento não é uma fase isolada, mas um processo
- dinâmico,
- contínuo e
- que se inicia logo após(ou em conexão com)
- a conclusão da auditoria anterior
- seguindo até a conclusão do trabalho de auditoria atual
- que se inicia logo após(ou em conexão com)
- iterativo
- planejamento inclui a necessidade de considerar, antes da identificação e avaliação pelo auditor dos riscos de distorções relevantes, aspectos como:
- os procedimentos analíticos a serem aplicados como procedimentos de avaliação de risco
- obtenção de entendimento global da estrutura jurídica e o ambiente regulatório aplicável à entidade e como a entidade cumpre com os requerimentos dessa estrutura;
- a determinação da materialidade
- o envolvimento de especialistas
- a aplicação de outros procedimentos de avaliação de risco
- itens importantes da NBC TA 300 (R1)
- estratégia global
- auxilia o auditor a determinar
- os recursos a serem alocados em áreas de auditoria específicas
- membros da equipe com experiência adequada para áreas de alto risco
- envolvimento de especialista em temas complexos
- os recursos a alocar a áreas de auditoria específicas
- o número de membros da equipe alocados para observar as contagens de estoque em locais relevantes
- a extensão da revisão do trabalho de outros auditores no caso de auditoria de grupo de empresa
- o orçamento de horas de auditoria a serem alocadas nas áreas de alto risco
- quando esses recursos devem ser alocados
- se em etapa intermediária de auditoria
- ou em determinada data-base de corte
- como esses recursos são
- são gerenciados
- direcionados
- supervisionados
- para quando estão previstas as reuniões preparatórias e de atualização
- como devem ocorrer as revisões do sócio e do gerente do trabalho
- se devem ser realizadas revisões de controle de qualidade do trabalho
- os recursos a serem alocados em áreas de auditoria específicas
- auxilia o auditor a determinar
- plano de auditoria
- serve para tratar dos diversos temas identificados na estratégia global de auditoria
- levando-se em conta
- necessidade de atingir os objetivos da auditoria por meio do uso eficiente dos recursos do auditor
- levando-se em conta
- A definição da
- estratégia global de auditoria
- plano de auditoria detalhado
- intimamente relacionados,
- não são necessariamente processos isolados ou sequenciais
- O plano de auditoria é mais detalhado que a estratégia global
- inclui a natureza, a época e a extensão dos procedimentos de auditoria a serem realizados pelos membros da equipe de trabalho
- serve para tratar dos diversos temas identificados na estratégia global de auditoria
- A13
- A determinação da
- natureza
- da época
- da extensão dos procedimentos de avaliação de risco,
- é importante, considerando tanto a ampla gama de informações quanto o nível de detalhes que possam estar incluídos nessas divulgações.
- procedimentos de auditoria adicionais
- A determinação da
- A14
- divulgações no início da auditoria
- ajuda o auditor a dar a devida atenção e planejar
- o tempo adequado para tratar as divulgações
- da mesma forma que
- classes de transações,
- de eventos
- saldos contábeis.
- ajuda o auditor a dar a devida atenção e planejar
- divulgações no início da auditoria
- A natureza, a época e a extensão do direcionamento e da supervisão dos membros da equipe e a revisão do seu trabalho podem variar dependendo de diversos fatores, incluindo:
- o porte e a complexidade da entidade
- a área da auditoria
- os riscos de distorções relevantes
- a capacidade e a competência dos membros individuais da equipe que realiza o trabalho de auditoria
- estratégia global
- NBC TA 300 (R1)
- 3 (três) grandes fases
O registro da Documentação de Auditoria
- é um aspecto transversal
- passa por todas as etapas do trabalho de Auditoria
- Documentação de auditoria
- é o registro
- dos procedimentos de auditoria executados
- da evidência de auditoria relevante obtida
- conclusões alcançadas pelo auditor
- é o registro
- é algo mais amplo do que, por exemplo as evidências de auditoria.pois engloba, além do registro das evidências, o registro dos procedimentos executados e das conclusões alcançadas.
Informationen
- Beschreibung
- Ciências Políticas Mindmap am Planejamento da Auditoria, erstellt von MELK RODRIGO am 11/04/2024.
- Erstellt von
- MELK RODRIGO
- Aufrufe
- 0
- Verlauf
-
- Erstellt von MELK RODRIGO · 25 Okt 2023
- Kopiert von MELK RODRIGO · 5 Apr 2024
- Kopiert von MELK RODRIGO · 7 Apr 2024
- Kopiert von MELK RODRIGO · 9 Apr 2024
- Kopiert von MELK RODRIGO · 11 Apr 2024
- Bewertung
Mehr zu Planejamento e processo de auditoria