
Mindmap
NORMAS DE INFORMACION FINANCIERA A-2 POSTULADOS BASICOS
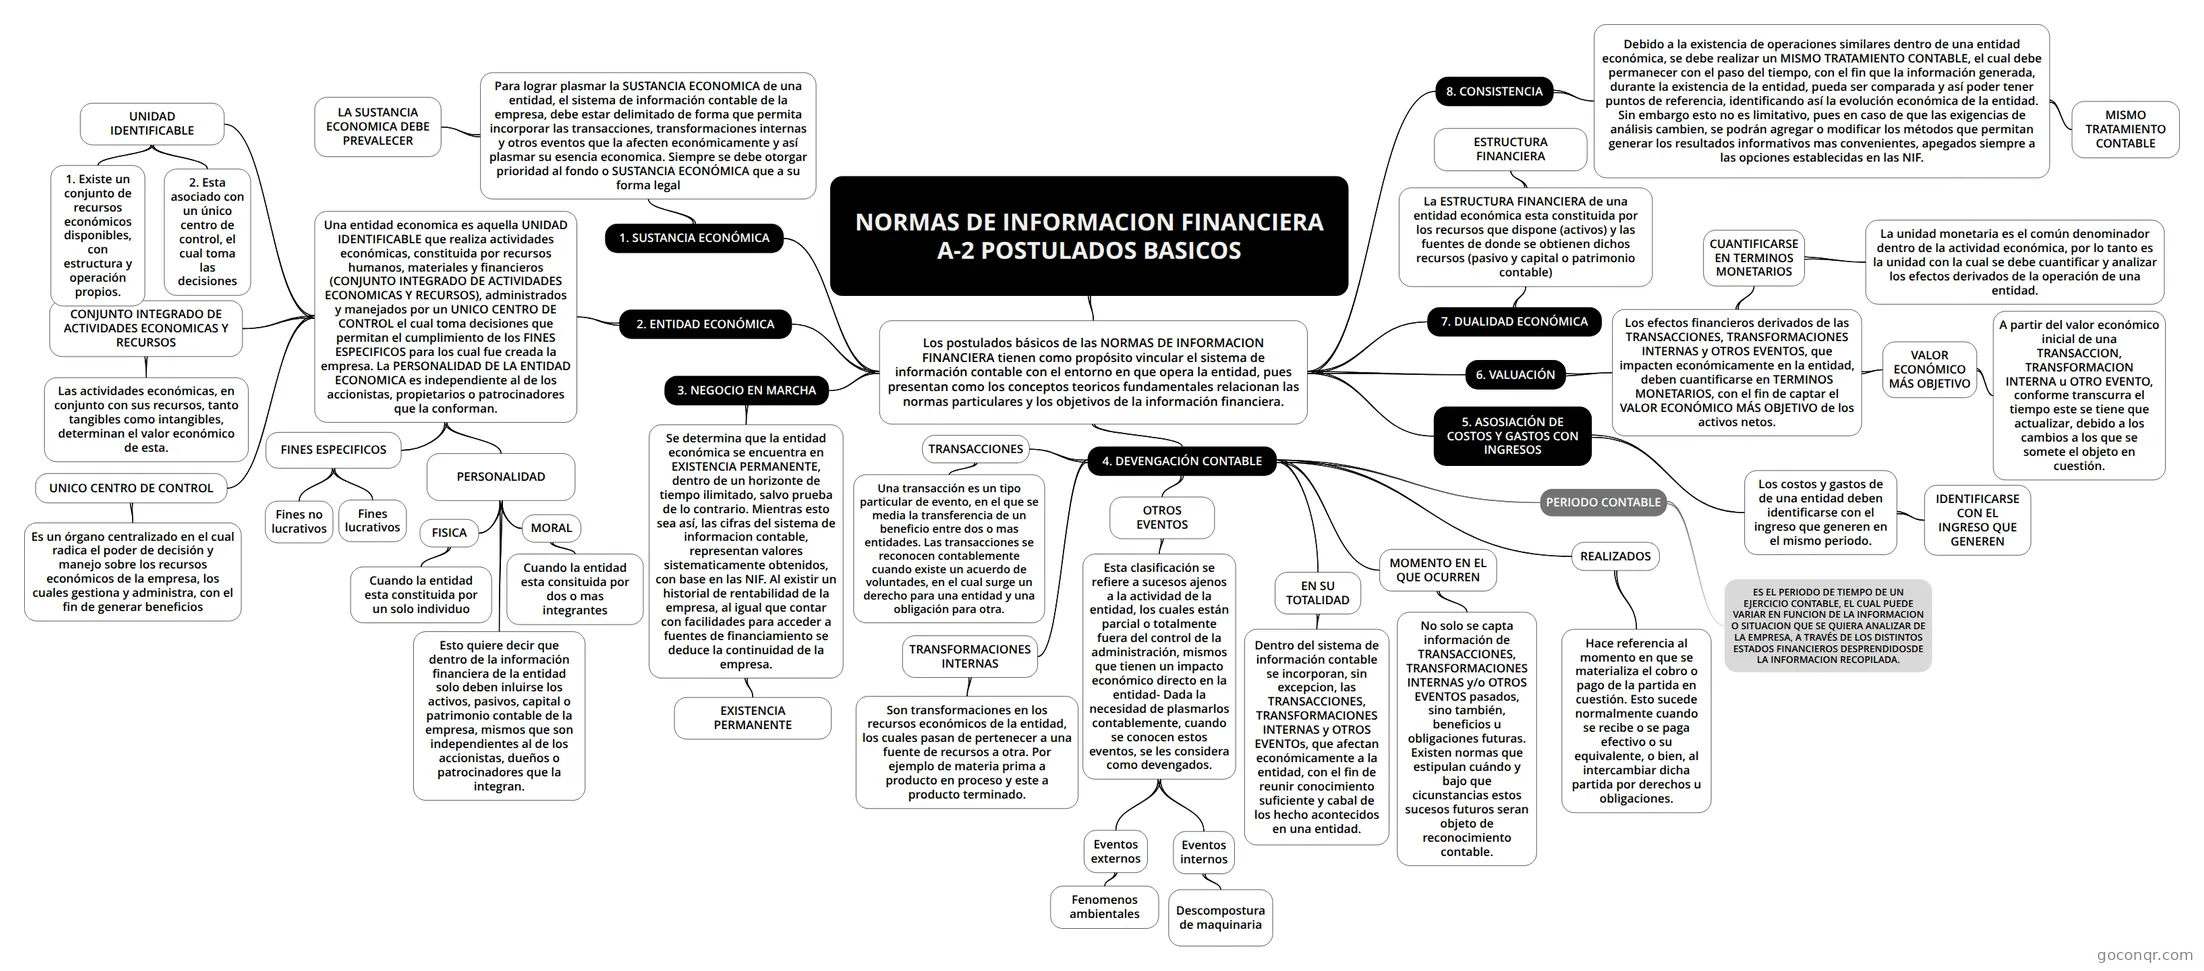
Mapa mental: NIF A-2 postulados básicos
Inhalt der Mindmap
NORMAS DE INFORMACION FINANCIERA A-2 POSTULADOS BASICOS
Los postulados básicos de las NORMAS DE INFORMACION FINANCIERA tienen como propósito vincular el sistema de información contable con el entorno en que opera la entidad, pues presentan como los conceptos teoricos fundamentales relacionan las normas particulares y los objetivos de la información financiera.
- 2. ENTIDAD ECONÓMICA
- Una entidad economica es aquella UNIDAD IDENTIFICABLE que realiza actividades económicas, constituida por recursos humanos, materiales y financieros (CONJUNTO INTEGRADO DE ACTIVIDADES ECONOMICAS Y RECURSOS), administrados y manejados por un UNICO CENTRO DE CONTROL el cual toma decisiones que permitan el cumplimiento de los FINES ESPECIFICOS para los cual fue creada la empresa. La PERSONALIDAD DE LA ENTIDAD ECONOMICA es independiente al de los accionistas, propietarios o patrocinadores que la conforman.
- UNIDAD IDENTIFICABLE
- 1. Existe un conjunto de recursos económicos disponibles, con estructura y operación propios.
- 2. Esta asociado con un único centro de control, el cual toma las decisiones
- CONJUNTO INTEGRADO DE ACTIVIDADES ECONOMICAS Y RECURSOS
- Las actividades económicas, en conjunto con sus recursos, tanto tangibles como intangibles, determinan el valor económico de esta.
- UNICO CENTRO DE CONTROL
- Es un órgano centralizado en el cual radica el poder de decisión y manejo sobre los recursos económicos de la empresa, los cuales gestiona y administra, con el fin de generar beneficios
- FINES ESPECIFICOS
- Fines lucrativos
- Fines no lucrativos
- PERSONALIDAD
- Esto quiere decir que dentro de la información financiera de la entidad solo deben inluirse los activos, pasivos, capital o patrimonio contable de la empresa, mismos que son independientes al de los accionistas, dueños o patrocinadores que la integran.
- FISICA
- Cuando la entidad esta constituida por un solo individuo
- MORAL
- Cuando la entidad esta consituida por dos o mas integrantes
- UNIDAD IDENTIFICABLE
- Una entidad economica es aquella UNIDAD IDENTIFICABLE que realiza actividades económicas, constituida por recursos humanos, materiales y financieros (CONJUNTO INTEGRADO DE ACTIVIDADES ECONOMICAS Y RECURSOS), administrados y manejados por un UNICO CENTRO DE CONTROL el cual toma decisiones que permitan el cumplimiento de los FINES ESPECIFICOS para los cual fue creada la empresa. La PERSONALIDAD DE LA ENTIDAD ECONOMICA es independiente al de los accionistas, propietarios o patrocinadores que la conforman.
- 3. NEGOCIO EN MARCHA
- Se determina que la entidad económica se encuentra en EXISTENCIA PERMANENTE, dentro de un horizonte de tiempo ilimitado, salvo prueba de lo contrario. Mientras esto sea así, las cifras del sistema de informacion contable, representan valores sistematicamente obtenidos, con base en las NIF. Al existir un historial de rentabilidad de la empresa, al igual que contar con facilidades para acceder a fuentes de financiamiento se deduce la continuidad de la empresa.
- EXISTENCIA PERMANENTE
- Se determina que la entidad económica se encuentra en EXISTENCIA PERMANENTE, dentro de un horizonte de tiempo ilimitado, salvo prueba de lo contrario. Mientras esto sea así, las cifras del sistema de informacion contable, representan valores sistematicamente obtenidos, con base en las NIF. Al existir un historial de rentabilidad de la empresa, al igual que contar con facilidades para acceder a fuentes de financiamiento se deduce la continuidad de la empresa.
- 4. DEVENGACIÓN CONTABLE
- TRANSACCIONES
- Una transacción es un tipo particular de evento, en el que se media la transferencia de un beneficio entre dos o mas entidades. Las transacciones se reconocen contablemente cuando existe un acuerdo de voluntades, en el cual surge un derecho para una entidad y una obligación para otra.
- TRANSFORMACIONES INTERNAS
- Son transformaciones en los recursos económicos de la entidad, los cuales pasan de pertenecer a una fuente de recursos a otra. Por ejemplo de materia prima a producto en proceso y este a producto terminado.
- OTROS EVENTOS
- Esta clasificación se refiere a sucesos ajenos a la actividad de la entidad, los cuales están parcial o totalmente fuera del control de la administración, mismos que tienen un impacto económico directo en la entidad- Dada la necesidad de plasmarlos contablemente, cuando se conocen estos eventos, se les considera como devengados.
- Eventos externos
- Fenomenos ambientales
- Eventos internos
- Descompostura de maquinaria
- Eventos externos
- Esta clasificación se refiere a sucesos ajenos a la actividad de la entidad, los cuales están parcial o totalmente fuera del control de la administración, mismos que tienen un impacto económico directo en la entidad- Dada la necesidad de plasmarlos contablemente, cuando se conocen estos eventos, se les considera como devengados.
- EN SU TOTALIDAD
- Dentro del sistema de información contable se incorporan, sin excepcion, las TRANSACCIONES, TRANSFORMACIONES INTERNAS y OTROS EVENTOs, que afectan económicamente a la entidad, con el fin de reunir conocimiento suficiente y cabal de los hecho acontecidos en una entidad.
- MOMENTO EN EL QUE OCURREN
- No solo se capta información de TRANSACCIONES, TRANSFORMACIONES INTERNAS y/o OTROS EVENTOS pasados, sino también, beneficios u obligaciones futuras. Existen normas que estipulan cuándo y bajo que cicunstancias estos sucesos futuros seran objeto de reconocimiento contable.
- REALIZADOS
- Hace referencia al momento en que se materializa el cobro o pago de la partida en cuestión. Esto sucede normalmente cuando se recibe o se paga efectivo o su equivalente, o bien, al intercambiar dicha partida por derechos u obligaciones.
- PERIODO CONTABLE
- ES EL PERIODO DE TIEMPO DE UN EJERCICIO CONTABLE, EL CUAL PUEDE VARIAR EN FUNCION DE LA INFORMACION O SITUACION QUE SE QUIERA ANALIZAR DE LA EMPRESA, A TRAVÉS DE LOS DISTINTOS ESTADOS FINANCIEROS DESPRENDIDOSDE LA INFORMACION RECOPILADA.
- TRANSACCIONES
- 5. ASOSIACIÓN DE COSTOS Y GASTOS CON INGRESOS
- Los costos y gastos de de una entidad deben identificarse con el ingreso que generen en el mismo periodo.
- IDENTIFICARSE CON EL INGRESO QUE GENEREN
- Los costos y gastos de de una entidad deben identificarse con el ingreso que generen en el mismo periodo.
- 6. VALUACIÓN
- Los efectos financieros derivados de las TRANSACCIONES, TRANSFORMACIONES INTERNAS y OTROS EVENTOS, que impacten económicamente en la entidad, deben cuantificarse en TERMINOS MONETARIOS, con el fin de captar el VALOR ECONÓMICO MÁS OBJETIVO de los activos netos.
- CUANTIFICARSE EN TERMINOS MONETARIOS
- La unidad monetaria es el común denominador dentro de la actividad económica, por lo tanto es la unidad con la cual se debe cuantificar y analizar los efectos derivados de la operación de una entidad.
- VALOR ECONÓMICO MÁS OBJETIVO
- A partir del valor económico inicial de una TRANSACCION, TRANSFORMACION INTERNA u OTRO EVENTO, conforme transcurra el tiempo este se tiene que actualizar, debido a los cambios a los que se somete el objeto en cuestión.
- CUANTIFICARSE EN TERMINOS MONETARIOS
- Los efectos financieros derivados de las TRANSACCIONES, TRANSFORMACIONES INTERNAS y OTROS EVENTOS, que impacten económicamente en la entidad, deben cuantificarse en TERMINOS MONETARIOS, con el fin de captar el VALOR ECONÓMICO MÁS OBJETIVO de los activos netos.
- 1. SUSTANCIA ECONÓMICA
- Para lograr plasmar la SUSTANCIA ECONOMICA de una entidad, el sistema de información contable de la empresa, debe estar delimitado de forma que permita incorporar las transacciones, transformaciones internas y otros eventos que la afecten económicamente y así plasmar su esencia economica. Siempre se debe otorgar prioridad al fondo o SUSTANCIA ECONÓMICA que a su forma legal
- LA SUSTANCIA ECONOMICA DEBE PREVALECER
- Para lograr plasmar la SUSTANCIA ECONOMICA de una entidad, el sistema de información contable de la empresa, debe estar delimitado de forma que permita incorporar las transacciones, transformaciones internas y otros eventos que la afecten económicamente y así plasmar su esencia economica. Siempre se debe otorgar prioridad al fondo o SUSTANCIA ECONÓMICA que a su forma legal
- 7. DUALIDAD ECONÓMICA
- La ESTRUCTURA FINANCIERA de una entidad económica esta constituida por los recursos que dispone (activos) y las fuentes de donde se obtienen dichos recursos (pasivo y capital o patrimonio contable)
- ESTRUCTURA FINANCIERA
- La ESTRUCTURA FINANCIERA de una entidad económica esta constituida por los recursos que dispone (activos) y las fuentes de donde se obtienen dichos recursos (pasivo y capital o patrimonio contable)
- 8. CONSISTENCIA
- Debido a la existencia de operaciones similares dentro de una entidad económica, se debe realizar un MISMO TRATAMIENTO CONTABLE, el cual debe permanecer con el paso del tiempo, con el fin que la información generada, durante la existencia de la entidad, pueda ser comparada y así poder tener puntos de referencia, identificando así la evolución económica de la entidad. Sin embargo esto no es limitativo, pues en caso de que las exigencias de análisis cambien, se podrán agregar o modificar los métodos que permitan generar los resultados informativos mas convenientes, apegados siempre a las opciones establecidas en las NIF.
- MISMO TRATAMIENTO CONTABLE
- Debido a la existencia de operaciones similares dentro de una entidad económica, se debe realizar un MISMO TRATAMIENTO CONTABLE, el cual debe permanecer con el paso del tiempo, con el fin que la información generada, durante la existencia de la entidad, pueda ser comparada y así poder tener puntos de referencia, identificando así la evolución económica de la entidad. Sin embargo esto no es limitativo, pues en caso de que las exigencias de análisis cambien, se podrán agregar o modificar los métodos que permitan generar los resultados informativos mas convenientes, apegados siempre a las opciones establecidas en las NIF.
- 2. ENTIDAD ECONÓMICA
Informationen
- Beschreibung
- Mindmap am NORMAS DE INFORMACION FINANCIERA A-2 POSTULADOS BASICOS, erstellt von SAUL ESCOTO MENDOZA am 21/02/2025.
- Erstellt von
- SAUL ESCOTO MENDOZA
- Aufrufe
- 0
- Bewertung
Mehr zu Postulados básicos de contabilidad