
592615
Beschreibung

Mindmap von yossy Garcia, aktualisiert more than 1 year ago

|
Erstellt von yossy Garcia
vor mehr als 12 Jahre
|
|
LA EVOLUCIÓN DE LA
CONTABILIDAD DE
COSTOS
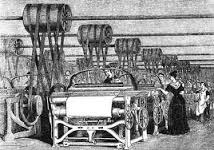
- REVOLUCIÓN INDUSTRIAL
- MAQUINA DE VAPOR
- TELAR INDUSTRIAL
- TALLERES
ARTESANALES SE
CONVIERTEN EN
FABRICAS
- MAQUINA DE VAPOR
- 1880
- CRITRIOS
CONTABLES NO
ERAN
COMPATIBLES
CON LAS
EXIGENCIA DE
INFORMACION
- 1890 Henry Metcalfe
- DESARROLLO DE LO QUE
LUEGO SERÁ
CONTABILIDAD DE
COSTOS
- DESARROLLO DE LO QUE
LUEGO SERÁ
CONTABILIDAD DE
COSTOS
- COSTOS
INDUSTRIALES
- 1890 Henry Metcalfe
- CRITRIOS
CONTABLES NO
ERAN
COMPATIBLES
CON LAS
EXIGENCIA DE
INFORMACION
- 1910
CONTABILIDAD
GENERAL
- MANO DE OBRA
- MATERIA PRIMA
- CONTABILIZACIÓN
DE LOS COSTOS
INDIRECTOS DE
PRODUCCIÓN
- EVOLUCIÓN DE LAS
TÉCNICAS DE
PRODUCCION
- COSTOS POR PROCESO
- COSTOS POR ÓRDENES
ESPECIFICAS
- COSTOS POR PROCESO
- EVOLUCIÓN DE LAS
TÉCNICAS DE
PRODUCCION
- MANO DE OBRA
- ETAPA DE CONTROL
- INFORMACIÓN
CON MAYOR
RAPIDEZ
- PRIMEROS
ESTUDIOS DE
INGIENERÍA
INDUSTRIAL
- 1930
MEDICIÓN
DE LA
EFICIENCIA
- SE PERFECCIONA
LA CONTABILIDAD
DE COSTOS
ESTANDARES
- SEGUNDA GUERRA MUNDIAL
POR DESARROLLO MASIVO DE
PRODUCCIÓN
- SEGUNDA GUERRA MUNDIAL
POR DESARROLLO MASIVO DE
PRODUCCIÓN
- SE PERFECCIONA
LA CONTABILIDAD
DE COSTOS
ESTANDARES
- INFORMACIÓN
CON MAYOR
RAPIDEZ
- ETAPA DEL COSTO ESTÁNDAR
CONTROL DE LA EFICIENCIA
- MEJORAN LOS
PROCESOS DE
ELABORACIÓN DE
PRODUCTOS Y
SERVICIOS
- MEJORAN LOS
PROCESOS DE
ELABORACIÓN DE
PRODUCTOS Y
SERVICIOS
- ETAPA
PLANEAMIENTO Y
CONTROL
- RESPONSABILIDADES
- INAFICIENCIAS
- RESPONSABILIDADES
- ETAPA DE COSTOS
PARA LA TOMA DE
DESICIONES
- MAXIMIZAR ULTULIDADES
- DISMINUIR COSTOS
- MAXIMIZAR ULTULIDADES
Medienanhänge






Möchten Sie kostenlos Ihre eigenen Mindmaps mit GoConqr erstellen? Mehr erfahren.