
Mindmap
EXTINCIÓN DE LA DEUDA TRIBUTARIA
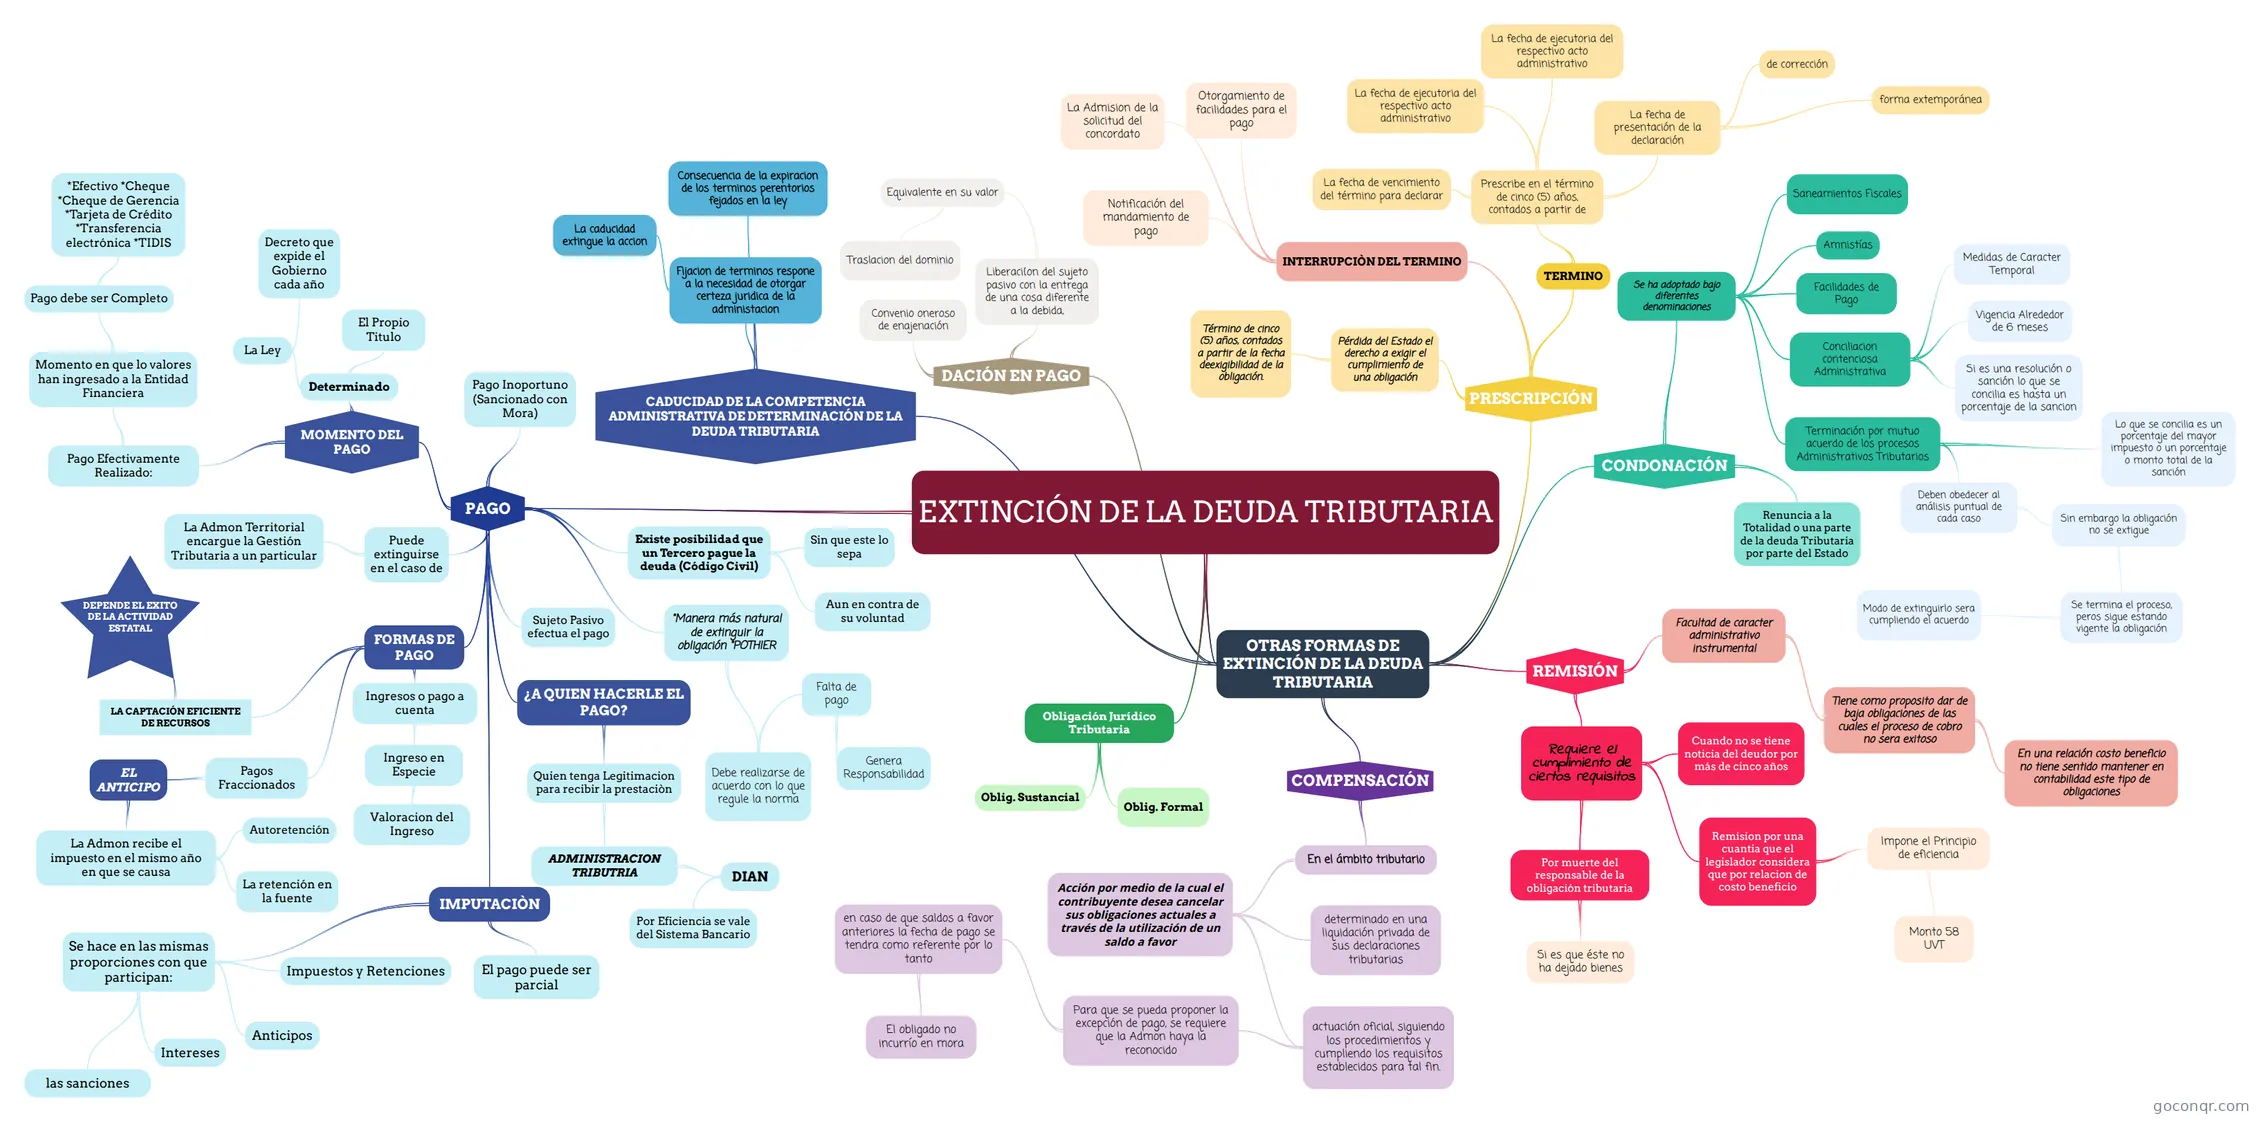
Mapa mental: extinción de la deuda tributaria
Inhalt der Mindmap
EXTINCIÓN DE LA DEUDA TRIBUTARIA
- LA OBLIGACIÓN TRIBUTARIA Y SUS FUNDAMENTOS CONSTITUCIONALES - JULIO ROBERTO PIZA Leccion 10- Andres Medina Salazar (También contemplado en el Titulo VII Libro V del E.T.)
PAGO
- "Manera más natural de extinguir la obligación "POTHIER
- Debe realizarse de acuerdo con lo que regule la norma
- Falta de pago
- Genera Responsabilidad
- Falta de pago
- Debe realizarse de acuerdo con lo que regule la norma
- Sujeto Pasivo efectua el pago
- Existe posibilidad que un Tercero pague la deuda (Código Civil)
- Sin que este lo sepa
- Aun en contra de su voluntad
- ¿A QUIEN HACERLE EL PAGO?
- Quien tenga Legitimacion para recibir la prestaciòn
- ADMINISTRACION TRIBUTRIA
- DIAN
- Por Eficiencia se vale del Sistema Bancario
- DIAN
- ADMINISTRACION TRIBUTRIA
- Quien tenga Legitimacion para recibir la prestaciòn
- Puede extinguirse en el caso de
- La Admon Territorial encargue la Gestión Tributaria a un particular
- MOMENTO DEL PAGO
- Determinado
- El Propio Titulo
- La Ley
- Decreto que expide el Gobierno cada año
- Pago Efectivamente Realizado:
- Momento en que lo valores han ingresado a la Entidad Financiera
- Pago debe ser Completo
- *Efectivo *Cheque *Cheque de Gerencia *Tarjeta de Crédito *Transferencia electrónica *TIDIS
- Pago debe ser Completo
- Momento en que lo valores han ingresado a la Entidad Financiera
- Determinado
- Pago Inoportuno (Sancionado con Mora)
- IMPUTACIÒN
- El pago puede ser parcial
- Se hace en las mismas proporciones con que participan:
- las sanciones
- Intereses
- Anticipos
- Impuestos y Retenciones
- FORMAS DE PAGO
- Ingresos o pago a cuenta
- Ingreso en Especie
- Valoracion del Ingreso
- Ingreso en Especie
- Pagos Fraccionados
- EL ANTICIPO
- La Admon recibe el impuesto en el mismo año en que se causa
- La retención en la fuente
- Autoretención
- La Admon recibe el impuesto en el mismo año en que se causa
- EL ANTICIPO
- LA CAPTACIÓN EFICIENTE DE RECURSOS
- DEPENDE EL EXITO DE LA ACTIVIDAD ESTATAL
- Ingresos o pago a cuenta
- "Manera más natural de extinguir la obligación "POTHIER
Obligación Jurídico Tributaria
- Oblig. Sustancial
- Oblig. Formal
OTRAS FORMAS DE EXTINCIÓN DE LA DEUDA TRIBUTARIA
- COMPENSACIÓN
- En el ámbito tributario
- Acción por medio de la cual el contribuyente desea cancelar sus obligaciones actuales a través de la utilización de un saldo a favor
- determinado en una liquidación privada de sus declaraciones tributarias
- actuación oficial, siguiendo los procedimientos y cumpliendo los requisitos establecidos para tal fin.
- Para que se pueda proponer la excepción de pago, se requiere que la Admon haya la reconocido
- en caso de que saldos a favor anteriores la fecha de pago se tendra como referente por lo tanto
- El obligado no incurrío en mora
- en caso de que saldos a favor anteriores la fecha de pago se tendra como referente por lo tanto
- Para que se pueda proponer la excepción de pago, se requiere que la Admon haya la reconocido
- Acción por medio de la cual el contribuyente desea cancelar sus obligaciones actuales a través de la utilización de un saldo a favor
- En el ámbito tributario
- REMISIÓN
- Facultad de caracter administrativo instrumental
- Tiene como proposito dar de baja obligaciones de las cuales el proceso de cobro no sera exitoso
- En una relación costo beneficio no tiene sentido mantener en contabilidad este tipo de obligaciones
- Tiene como proposito dar de baja obligaciones de las cuales el proceso de cobro no sera exitoso
- Requiere el cumplimiento de ciertos requisitos
- Por muerte del responsable de la obligación tributaria
- Si es que éste no ha dejado bienes
- Cuando no se tiene noticia del deudor por más de cinco años
- Remision por una cuantia que el legislador considera que por relacion de costo beneficio
- Impone el Principio de eficiencia
- Monto 58 UVT
- Impone el Principio de eficiencia
- Por muerte del responsable de la obligación tributaria
- Facultad de caracter administrativo instrumental
- CONDONACIÓN
- Renuncia a la Totalidad o una parte de la deuda Tributaria por parte del Estado
- Se ha adoptado bajo diferentes denominaciones
- Amnistías
- Saneamientos Fiscales
- Facilidades de Pago
- Conciliacion contenciosa Administrativa
- Medidas de Caracter Temporal
- Vigencia Alrededor de 6 meses
- Si es una resolución o sanción lo que se concilia es hasta un porcentaje de la sancion
- Terminación por mutuo acuerdo de los procesos Administrativos Tributarios
- Lo que se concilia es un porcentaje del mayor impuesto o un porcentaje o monto total de la sanción
- Deben obedecer al análisis puntual de cada caso
- Sin embargo la obligación no se extigue
- Se termina el proceso, peros sigue estando vigente la obligación
- Modo de extinguirlo sera cumpliendo el acuerdo
- Se termina el proceso, peros sigue estando vigente la obligación
- Sin embargo la obligación no se extigue
- PRESCRIPCIÓN
- Pérdida del Estado el derecho a exigir el cumplimiento de una obligación
- Término de cinco (5) años, contados a partir de la fecha deexigibilidad de la obligación.
- TERMINO
- Prescribe en el término de cinco (5) años, contados a partir de
- La fecha de vencimiento del término para declarar
- La fecha de presentación de la declaración
- forma extemporánea
- de corrección
- La fecha de ejecutoria del respectivo acto administrativo
- La fecha de ejecutoria del respectivo acto administrativo
- Prescribe en el término de cinco (5) años, contados a partir de
- INTERRUPCIÒN DEL TERMINO
- Notificación del mandamiento de pago
- Otorgamiento de facilidades para el pago
- La Admision de la solicitud del concordato
- Pérdida del Estado el derecho a exigir el cumplimiento de una obligación
- DACIÓN EN PAGO
- Liberaci{on del sujeto pasivo con la entrega de una cosa diferente a la debida,
- Equivalente en su valor
- Traslacion del dominio
- Equivalente en su valor
- Convenio oneroso de enajenación
- Liberaci{on del sujeto pasivo con la entrega de una cosa diferente a la debida,
- CADUCIDAD DE LA COMPETENCIA ADMINISTRATIVA DE DETERMINACIÓN DE LA DEUDA TRIBUTARIA
- Fijacion de terminos respone a la necesidad de otorgar certeza juridica de la administacion
- La caducidad extingue la accion
- Consecuencia de la expiracion de los terminos perentorios fejados en la ley
- Fijacion de terminos respone a la necesidad de otorgar certeza juridica de la administacion
- COMPENSACIÓN
Informationen
- Beschreibung
- ESPECIALIXACION Mindmap am EXTINCIÓN DE LA DEUDA TRIBUTARIA, erstellt von Viiviiana Andrea am 07/03/2017.
- Erstellt von
- Viiviiana Andrea
- Aufrufe
- 185
- Bewertung