
Mindmap
EL IMPACTO DEL COSO
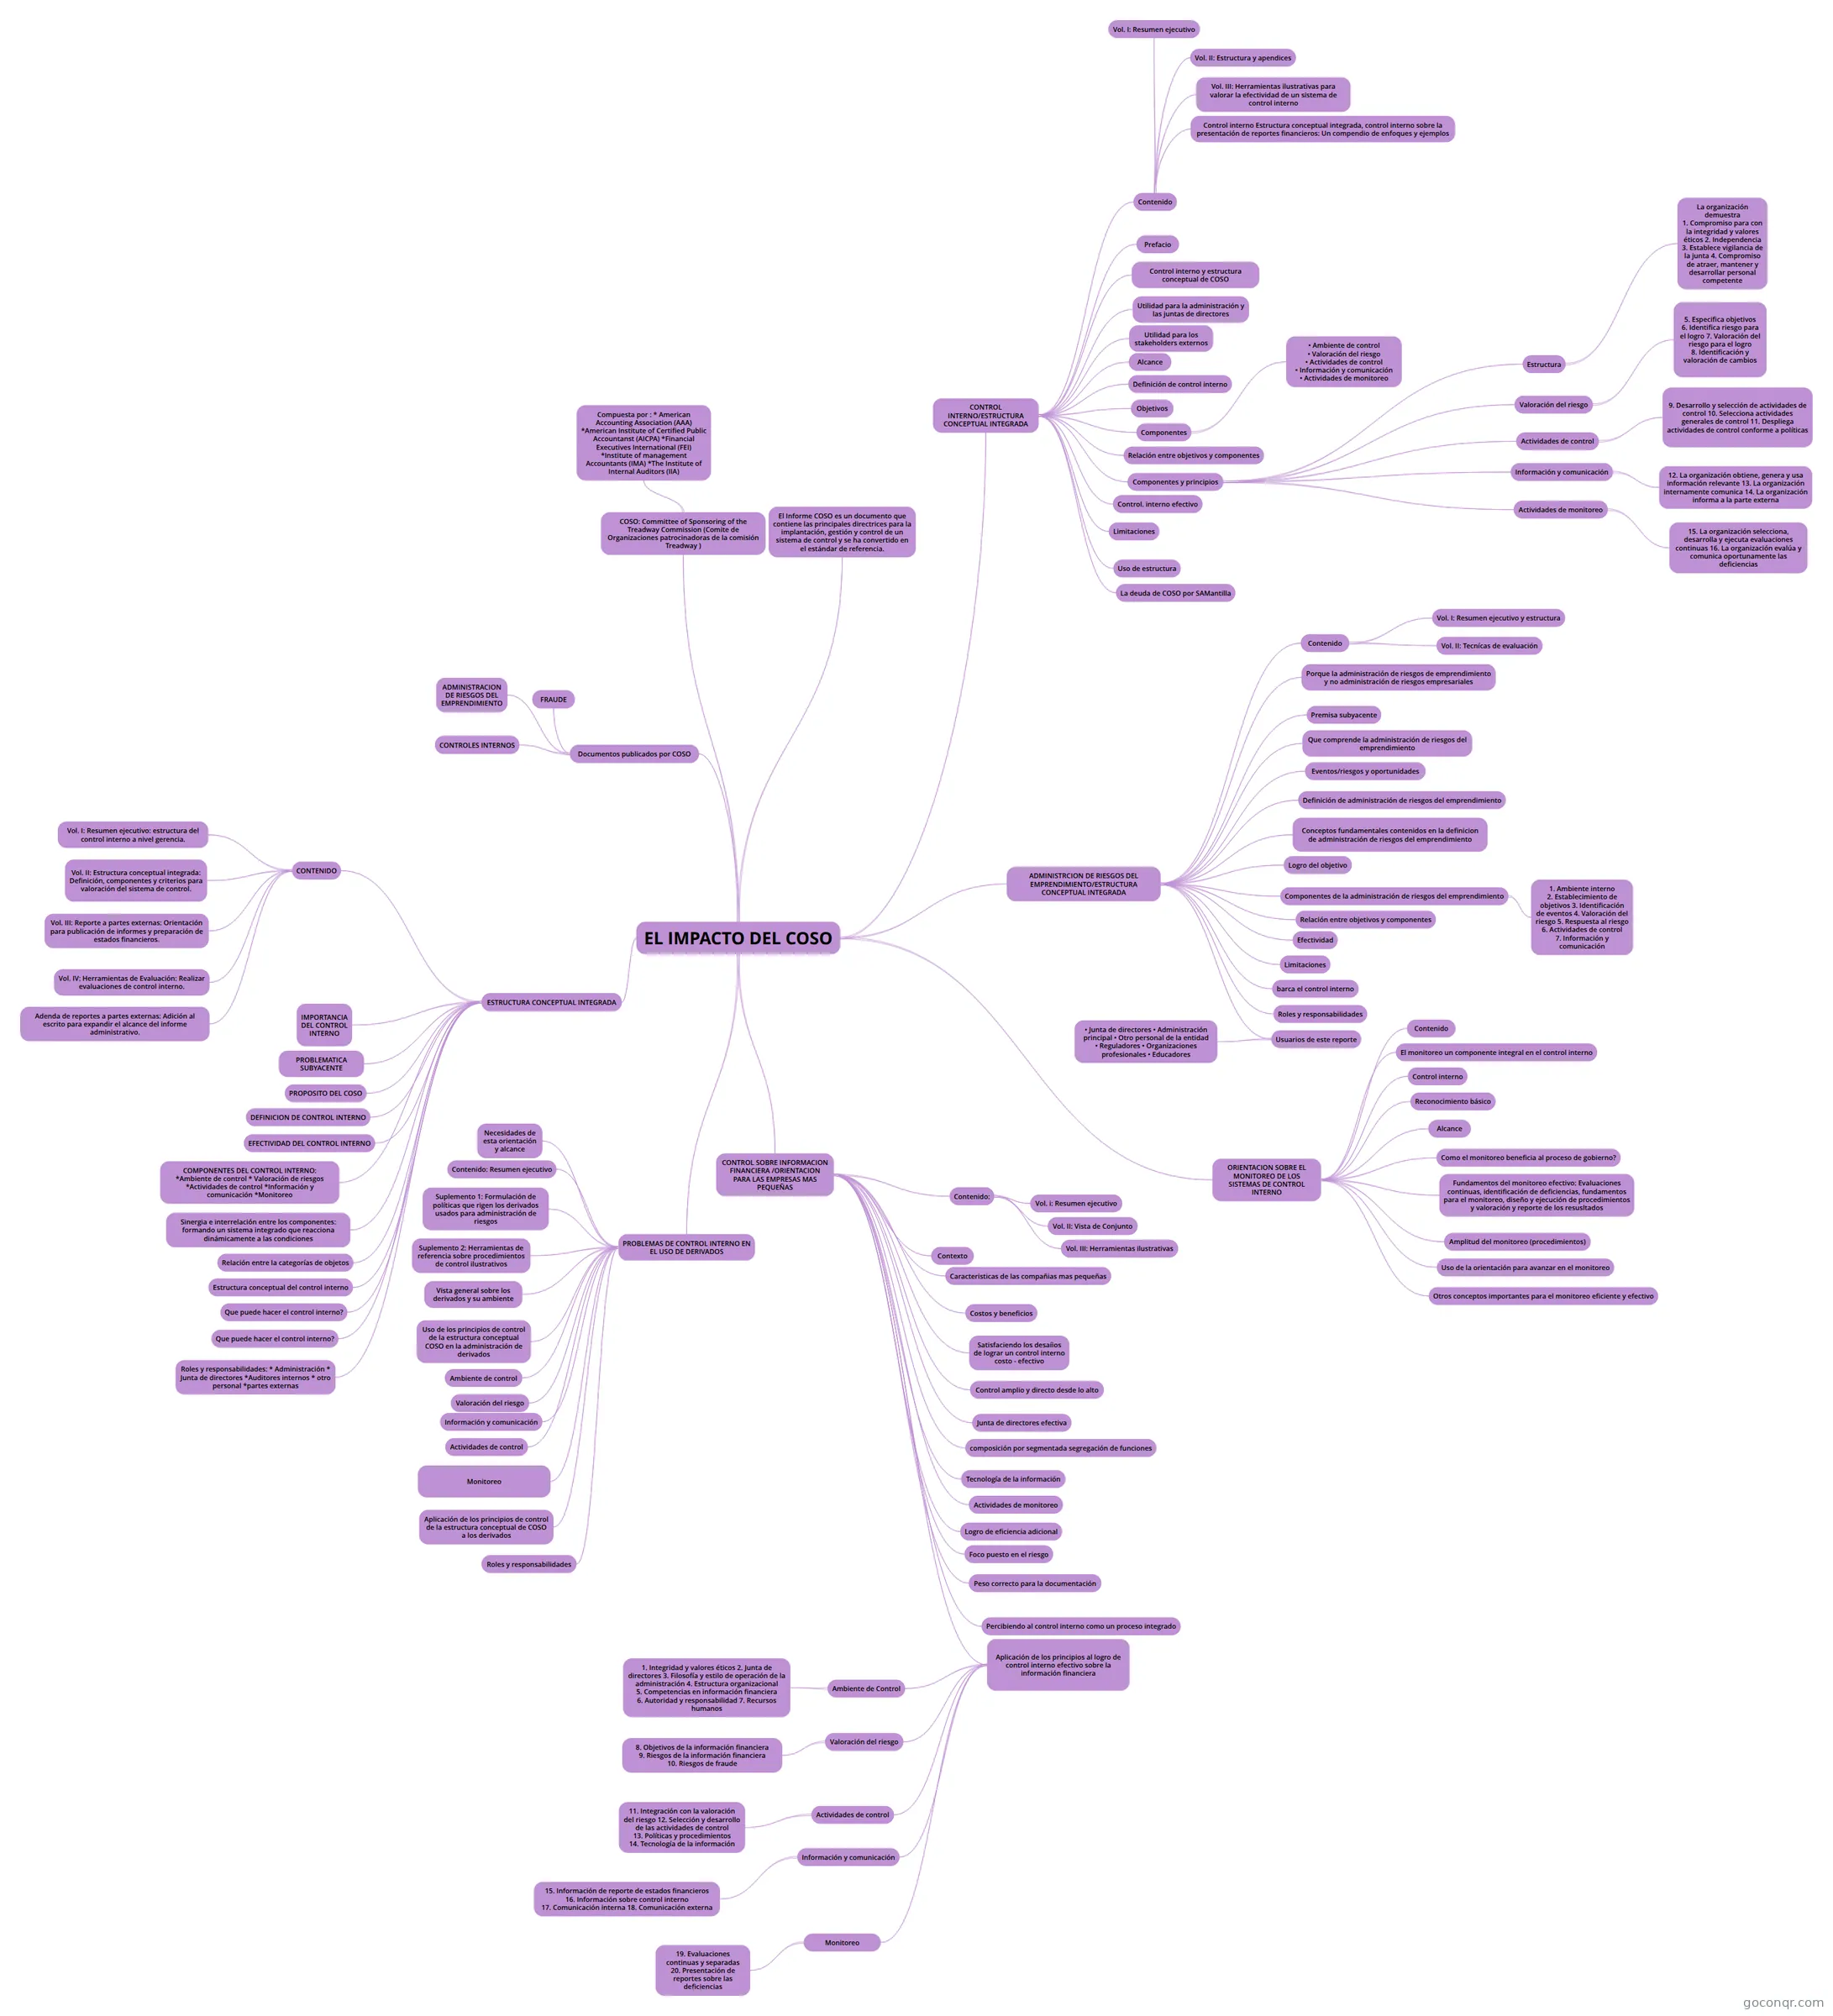
Mapa mental: Informe COSO y control interno
Inhalt der Mindmap
EL IMPACTO DEL COSO
El Informe COSO es un documento que contiene las principales directrices para la implantación, gestión y control de un sistema de control y se ha convertido en el estándar de referencia.
COSO: Committee of Sponsoring of the Treadway Commission (Comite de Organizaciones patrocinadoras de la comisión Treadway )
- Compuesta por : * American Accounting Association (AAA) *American Institute of Certified Public Accountanst (AICPA) *Financial Executives International (FEI) *Institute of management Accountants (IMA) *The Institute of Internal Auditors (IIA)
Documentos publicados por COSO
- FRAUDE
- CONTROLES INTERNOS
- ADMINISTRACION DE RIESGOS DEL EMPRENDIMIENTO
ESTRUCTURA CONCEPTUAL INTEGRADA
- CONTENIDO
- Vol. I: Resumen ejecutivo: estructura del control interno a nivel gerencia.
- Vol. II: Estructura conceptual integrada: Definición, componentes y criterios para valoración del sistema de control.
- Vol. III: Reporte a partes externas: Orientación para publicación de informes y preparación de estados financieros.
- Vol. IV: Herramientas de Evaluación: Realizar evaluaciones de control interno.
- Adenda de reportes a partes externas: Adición al escrito para expandir el alcance del informe administrativo.
- IMPORTANCIA DEL CONTROL INTERNO
- PROBLEMATICA SUBYACENTE
- PROPOSITO DEL COSO
- DEFINICION DE CONTROL INTERNO
- EFECTIVIDAD DEL CONTROL INTERNO
- COMPONENTES DEL CONTROL INTERNO: *Ambiente de control * Valoración de riesgos *Actividades de control *Información y comunicación *Monitoreo
- Sinergia e interrelación entre los componentes: formando un sistema integrado que reacciona dinámicamente a las condiciones
- Relación entre la categorías de objetos
- Estructura conceptual del control interno
- Que puede hacer el control interno?
- Que puede hacer el control interno?
- Roles y responsabilidades: * Administración * Junta de directores *Auditores internos * otro personal *partes externas
- CONTENIDO
PROBLEMAS DE CONTROL INTERNO EN EL USO DE DERIVADOS
- Necesidades de esta orientación y alcance
- Contenido: Resumen ejecutivo
- Suplemento 1: Formulación de políticas que rigen los derivados usados para administración de riesgos
- Suplemento 2: Herramientas de referencia sobre procedimientos de control ilustrativos
- Vista general sobre los derivados y su ambiente
- Uso de los principios de control de la estructura conceptual COSO en la administración de derivados
- Ambiente de control
- Valoración del riesgo
- Actividades de control
- Información y comunicación
- Monitoreo
- Aplicación de los principios de control de la estructura conceptual de COSO a los derivados
- Roles y responsabilidades
CONTROL SOBRE INFORMACION FINANCIERA /ORIENTACION PARA LAS EMPRESAS MAS PEQUEÑAS
- Contenido:
- Vol. i: Resumen ejecutivo
- Vol. II: Vista de Conjunto
- Vol. III: Herramientas ilustrativas
- Contexto
- Caracteristicas de las compañias mas pequeñas
- Costos y beneficios
- Satisfaciendo los desaíios de lograr un control interno costo - efectivo
- Control amplio y directo desde lo alto
- Junta de directores efectiva
- composición por segmentada segregación de funciones
- Tecnología de la información
- Actividades de monitoreo
- Logro de eficiencia adicional
- Foco puesto en el riesgo
- Peso correcto para la documentación
- Percibiendo al control interno como un proceso integrado
- Aplicación de los principios al logro de control interno efectivo sobre la información financiera
- Ambiente de Control
- 1. Integridad y valores éticos 2. Junta de directores 3. Filosofía y estilo de operación de la administración 4. Estructura organizacional 5. Competencias en información financiera 6. Autoridad y responsabilidad 7. Recursos humanos
- Valoración del riesgo
- 8. Objetivos de la información financiera 9. Riesgos de la información financiera 10. Riesgos de fraude
- Actividades de control
- 11. Integración con la valoración del riesgo 12. Selección y desarrollo de las actividades de control 13. Políticas y procedimientos 14. Tecnología de la información
- Información y comunicación
- 15. Información de reporte de estados financieros 16. Información sobre control interno 17. Comunicación interna 18. Comunicación externa
- Monitoreo
- 19. Evaluaciones continuas y separadas 20. Presentación de reportes sobre las deficiencias
- Ambiente de Control
- Contenido:
ADMINISTRCION DE RIESGOS DEL EMPRENDIMIENTO/ESTRUCTURA CONCEPTUAL INTEGRADA
- Contenido
- Vol. I: Resumen ejecutivo y estructura
- Vol. II: Tecnícas de evaluación
- Porque la administración de riesgos de emprendimiento y no administración de riesgos empresariales
- Que comprende la administración de riesgos del emprendimiento
- Premisa subyacente
- Eventos/riesgos y oportunidades
- Definición de administración de riesgos del emprendimiento
- Conceptos fundamentales contenidos en la definicion de administración de riesgos del emprendimiento
- Logro del objetivo
- Componentes de la administración de riesgos del emprendimiento
- 1. Ambiente interno 2. Establecimiento de objetivos 3. Identificación de eventos 4. Valoración del riesgo 5. Respuesta al riesgo 6. Actividades de control 7. Información y comunicación
- Relación entre objetivos y componentes
- Efectividad
- Limitaciones
- barca el control interno
- Roles y responsabilidades
- Usuarios de este reporte
- • Junta de directores • Administración principal • Otro personal de la entidad • Reguladores • Organizaciones profesionales • Educadores
- Contenido
ORIENTACION SOBRE EL MONITOREO DE LOS SISTEMAS DE CONTROL INTERNO
- Contenido
- El monitoreo un componente integral en el control interno
- Control interno
- Reconocimiento básico
- Alcance
- Como el monitoreo beneficia al proceso de gobierno?
- Fundamentos del monitoreo efectivo: Evaluaciones continuas, identificación de deficiencias, fundamentos para el monitoreo, diseño y ejecución de procedimientos y valoración y reporte de los resusltados
- Amplitud del monitoreo (procedimientos)
- Uso de la orientación para avanzar en el monitoreo
- Otros conceptos importantes para el monitoreo eficiente y efectivo
CONTROL INTERNO/ESTRUCTURA CONCEPTUAL INTEGRADA
- Contenido
- Vol. I: Resumen ejecutivo
- Vol. II: Estructura y apendices
- Vol. III: Herramientas ilustrativas para valorar la efectividad de un sistema de control interno
- Control interno Estructura conceptual integrada, control interno sobre la presentación de reportes financieros: Un compendio de enfoques y ejemplos
- Prefacio
- Control interno y estructura conceptual de COSO
- Utilidad para la administración y las juntas de directores
- Utilidad para los stakeholders externos
- Alcance
- Objetivos
- Definición de control interno
- Componentes
- • Ambiente de control • Valoración del riesgo • Actividades de control • Información y comunicación • Actividades de monitoreo
- Componentes y principios
- Valoración del riesgo
- 5. Especifica objetivos 6. Identifica riesgo para el logro 7. Valoración del riesgo para el logro 8. Identificación y valoración de cambios
- Actividades de control
- 9. Desarrollo y selección de actividades de control 10. Selecciona actividades generales de control 11. Despliega actividades de control conforme a políticas
- Información y comunicación
- 12. La organización obtiene, genera y usa información relevante 13. La organización internamente comunica 14. La organización informa a la parte externa
- Actividades de monitoreo
- 15. La organización selecciona, desarrolla y ejecuta evaluaciones continuas 16. La organización evalúa y comunica oportunamente las deficiencias
- Estructura
- La organización demuestra 1. Compromiso para con la integridad y valores éticos 2. Independencia 3. Establece vigilancia de la junta 4. Compromiso de atraer, mantener y desarrollar personal competente
- Valoración del riesgo
- Relación entre objetivos y componentes
- Control. interno efectivo
- Limitaciones
- Uso de estructura
- La deuda de COSO por SAMantilla
- Contenido
Informationen
- Beschreibung
- Mindmap am EL IMPACTO DEL COSO, erstellt von Sandra Milena Daza Castañeda am 17/08/2017.
- Erstellt von
- Sandra Milena Daza Castañeda
- Aufrufe
- 0
- Bewertung