
Notizen
P1
Inhalt der Notizen (2)
Seite 1
Contabilidade - Introdução (AULA 1)
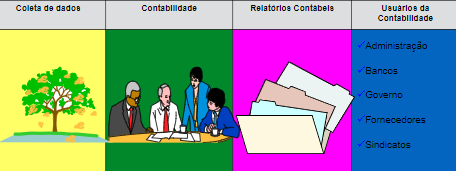
A contabilidade é um grande instrumento que auxilia a administração a tomar decisões. Ela coleta dados, mensura e registra valores e apresenta resumos e relatórios, buscando apresentar resultados econômicas (Lucro) e avaliações financeiras (desempenho).
OBS.: Não existe tomada de decisão sem consultar a área contábil da empresa.
Seite 2
Contabilidade - Introdução (AULA 2)
Administrar é tomar decisões
Um contador tem como função básica produzir informações úteis aos usuários da contabilidade para assim tomarem decisões.
Objetivos da Contabilidade
Tem como objetivo ser um Sistema de informação destinado a prover dados ao seus usuários (qualquer pessoa, interna ou externa à empresa que tem interesse em obter informações da instituição) para que assim tomem decisões.
Relatórios Contábeis
É a apresentação resumida e ordenada dos dados colhidos pela contabilidade. Seu objetivo é relatar aos usuários os principais fatos registrados pela contabilidade.
OBS.: Existem alguns tipos de relatórios contábeis:
Obrigatórios - são os relatórios exigidos por leis (DRE ; BP; DLPA ; DFC ;DVA ;DMPL)
Não Obrigatórios - são os relatórios que não são exigidos por lei, mas auxiliam na tomada de decisão. (Balanço Social / DOAR)
OBS.: N - S.A. / N - Ambos (S.A. / LTDA).
Conceito de Patrimônio
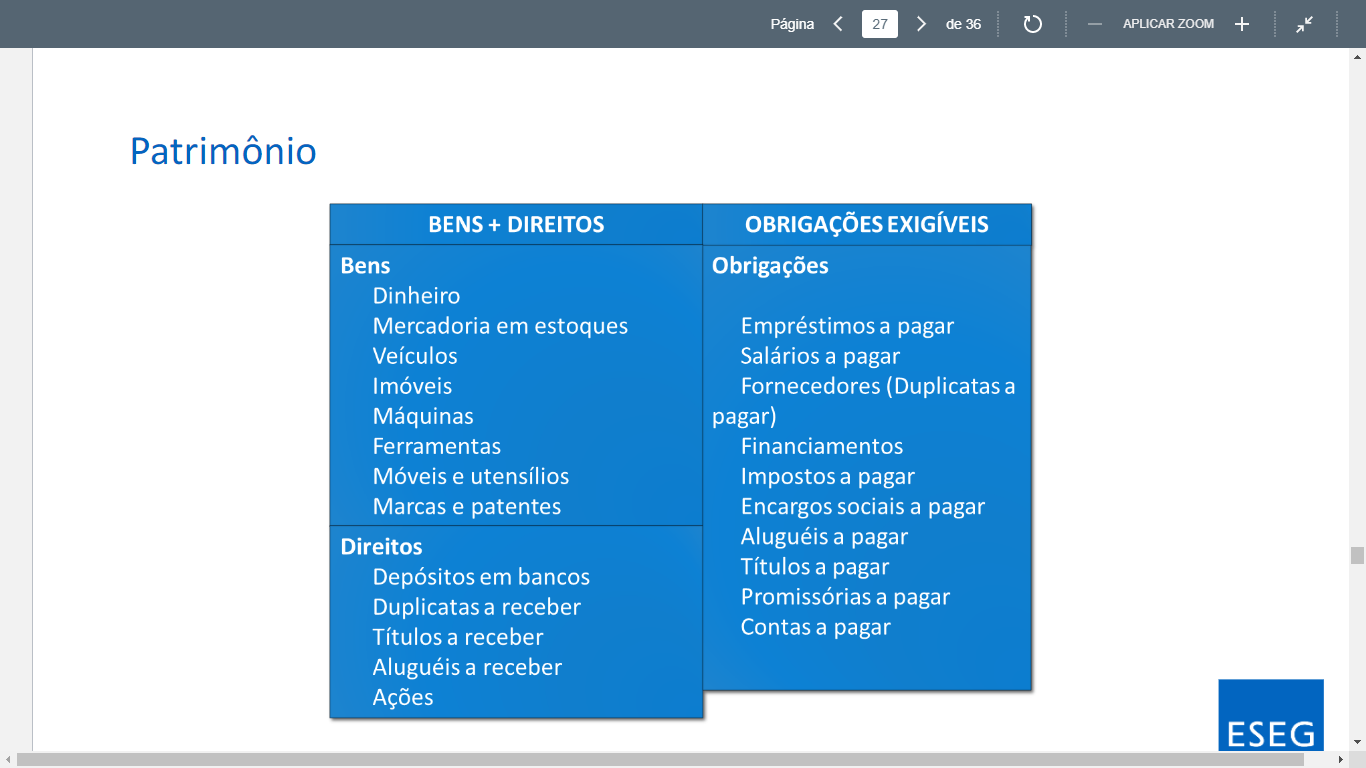
O Patrimônio de uma pessoa é formado por um conjunto de bens, direitos e obrigações.
Bens
Tudo que pode ser avaliado economicamente e que satisfaça necessidades humanas.
Classificação dos Bens: tangíveis, corpóreos, concretos ou materiais;
intangíveis, incorpóreos, abstratos ou imateriais.
Bens tangíveis
Os bens tangíveis referem-se aos recursos físicos de longo prazo que um usuário possui e consegue mensurar o valor.
Exemplo: Dinheiro, mercadorias em estoque, ações, aluguéis, material de escritório, imóveis, veículos e etc.
Bens Intangíveis
Bens intangíveis são as propriedades imateriais de uma empresa, que não existem fisicamente
Exemplo: marcas, patentes, licenças, direitos autorais, softwares, desenvolvimento de tecnologia, receitas, fórmulas, carteira de clientes, recursos humanos.
Direitos
São os valores a receber de terceiros, por vendas a prazo ou valores de nossa propriedade, que se encontram em posse de terceiros.
Exemplos: duplicatas a receber, contas a receber, dinheiro depositado no banco, aplicações financeiras
Obrigações
São dívidas ou compromissos de qualquer espécie ou natureza, assumidos perante terceiros, ou bens de terceiros que se encontram em nossa posse, mas que não são de nossa propriedade.
Exemplos: duplicatas a pagar, fornecedores, impostos a recolher, contas a pagar, salário a pagar
OBS.: Diferença entre Posse e Propriedade.
Posse - fazer jus ou ter benefício de algo, sem ser o dono. (Aluguel de casa)
Propriedade - Ter domínio sobre algo, tenho propriedade para vender ela a alguém.
IPO marcam a estreia de uma empresa na Bolsa de Valores.
Informationen
- Beschreibung
- Contabilidade Notiz am P1, erstellt von Lucas Guglielmelli am 24/08/2020.
- Erstellt von
- Lucas Guglielmelli
- Aufrufe
- 1
- Bewertung