
Notizen
Skript 1 nichtabzugsfähige Betriebsausgaben
Inhalt der Notizen (1)
Seite 1
§ 4 (5) Nr. 1 EStG
R. 4.10 EStR
- setzt eine Unentgeltlichkeit (unentgeltliche Vermögenszuwendung) voraus (keine Gegenleistung, wie verschaffung eines Auftrages, etc.) (Unentgeltliche Dienstleistungen, sind demnach keine Geschenke)
Behandlung beim Empfänger:
- BE § 4 (4) im Umkehrschluss EStG oder
- Einnahmen gem. § 8 EStG
- natürliche Person § 1 BGB oder
- juristische Person
An Arbeitnehmer:
Arbeitslohn gem. § 2 LStDV und demnach als Einkünfte gem. § 19 (1) EStG zu erfassen
PRÜFEN:
- "Rabatt-Freibetrag" § 8 (3) EStG
- Aufmerksammkeiten R. 19.6 LStR
Freigrenze von 35 Euro
- wenn drüber dann alles
- Jahresgrenze (alle Geschenke zusammenrechnen)
- pro Empfänger (selber + nahestehende Personen)
- 35 Euro richten sich nach den AK / HK R 4.10 (3) EStR
Kein Abzugsverbot, wenn Geschenke ausschließlich betrieblich genutzt werden können R 4.10 (2) S.4 EStR !
Bei einer Entnahme (wenn das Geschenk zuvor ins BV eingelegt wurde) ist gem. § 6 (1) Nr. 5 EStG der "Teilwert" maßgebend.
Beispiel:
A schenk B Waren im Wert von AK 60,. Euro + 11, 40 Euro VoSt
zusätzlich dem Sohn von B 20 Euro in Bar
1. Geschenk ist betrieblich veranlasst und somit BA § 4 (4) EStG
2. Alle Geschenke dem B zuzurechnen (da nahestehende Personen)
3. Freigrenze 35 Euro überschritten
4. somit nicht abzugsfähige BA gem. § 4 (5) Nr. 1 EStG
5. Es erfolgt eine Gewinnkorrekur außerhalb der Bilanz
6. Die VoSt ist zu korrigieren § 17 (2) Nr. 5 i.v.m. § 15 (1a) UStG
7. Die Ust-Verbindlichkeit zum Jahresende ist um 11,40 zu erhöhen
8 Dieser Aufwand ist gem. § 12 Nr. 3 UStG außerbilanziell hinzuzurechnen
9. Auswirkung = Gewinn - 11.40 USt
+ 96,40 Euro
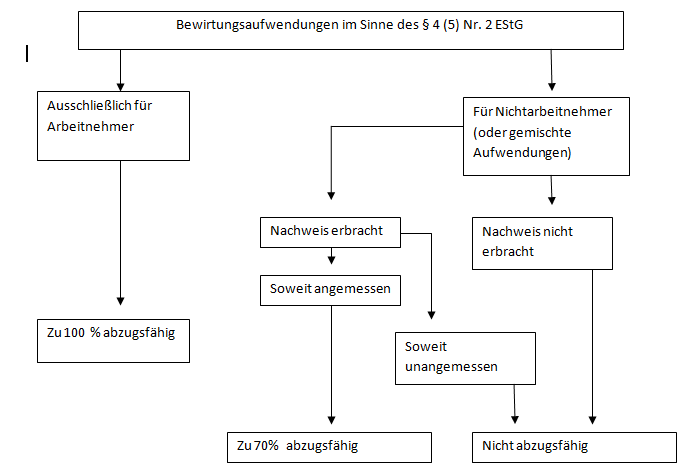
§ 4 (5) Nr. 2 EStG
R. 4.10 (5) - (9) EStR
- Speisen
- Getränke
- Genussmitteln (Tabakwaren, z.B.)
- anfallende Nebenkosten (Gaderobe, Trinkgelder, etc.)
Gem. H 4.10 (5) - (9) "Bewirtung" ist eine Aufteilung zwischen Privat und Betrieblich möglich.
Nachweispflicht: R 4.10 (8) EStR schriftlich folgende Angaben:
- Ort und Tag
- Alle Teilnehmer der Bewirtung
- Anlass der Bewirtung
- Höhe der Aufwendungen
= Nachweis ist eine materielle Tatbestandsvoraussetzung für den Abzug der Bewirtungskosten (zeitnah erfolgen)
70% Begrenzung
- alle teilnehmenden Personen
- Vorsteuer zu 100 %
§ 4 (5) S. 2 EStG
Verbot gilt nicht für Gewinnabsicht ausgeübte Betätigung (Gastwirte, z.B.)
§4 (5) Nr. 3 EStG
R 4.10 (10) - (11) EStR
- Geschäftsfreunden
- außerhalb des Ortes des Betriebes
- nicht Gegenstand einer mit Gewinnerzielungsabsicht ausgeübten Betätigung
auch im Zusammenhang stehende Aufwendungen:
- AFA, Löhne für Personal, Erhaltungsaufwand, Hypothekenzinsen, Pachtzahlungen
dagegen ist abzugsfähig:
- ein Gästehaus für AN
- die Unterbringung von Geschäftsfreunden in fremden Hotels und Pensionen
Veräußerung:
Gewinn = voll zu versteuern
Verlust = "ausgleichbar" (streitig in der Literatur)
§ 4 (5) Nr.4 EStg
- besondere Repräsentationskosten
- Unterhaltung v. Geschäftsfreunden
- sportliche Betätigung
- Freizeitgestaltung
z.B.
- Tennis- o. Golfplätze
- Reitpferde
- Rennpferde einer KapG
- Schwimmbecken
- Motor / Segelflugzeuge
- Aufwendungen für Regattabegleitfahrten
egal ob eigene o. gepachtete Einrichtungen
wenn Nutzung vom Steeurpflichtigen selber und/oder Familienangehörigen dann § 12 Nr. 1 EStG
Veräußerung = Steuerpflichtig
Auch die anfallenden Bewirtungskosten fallen unter § 4 (5) Nr. 4
Kein Ausschluss wenn:
- nur AN zur Verfügung stehen
- Gegenstand einer mit Gewinnabsicht ausgeübten Betätigung § 4 (5) S.2 EStG
- nachweisbar nur betrieblichen zwecken dienen
- Nebenanlagen eines Gewerbes sind
§ 4 (5) Nr. 7 EStG
R 4.10 (12) EStR
- müssen betrieblich veranlasste Aufwendungen sein
- repräsentativen Bereich
z.B.
- Übernachtungskosten auf einer Geschäftsreise
- Aufwendungen für Gästehäuser am Ort des Betriebes
- PKW Unterhaltung "Luxus Limousinen"
- "luxriöse Ausstattung"
Aufwendungen müssen unangemessen sein, dies ist im Einzelfall zu entscheiden (Andere Faktoren: Größe Unternehmen, Gewinn, etc.)
Hinzurechnung außerhalb der Bilanz
bei abnutzbaren WG nicht die AK nicht abzugsfähig, sondern ledeglich die jährliche AFA
WG selbst ist BV (gem. § 6 (1) Nr. 1 EStG zu bewerten
§ 4 (5) Nr. 8 EStG
- Geldbußen, Ordnungsgelder, Verwarnungsgelder
betribelichen Veranlassung = § 4(5) Nr. 8
privaten Veranlassung = § 12 Nr. 1, 4
§ 4 (5) Nr. 8a = Hinterziehungszinsen gem. § 235 AO
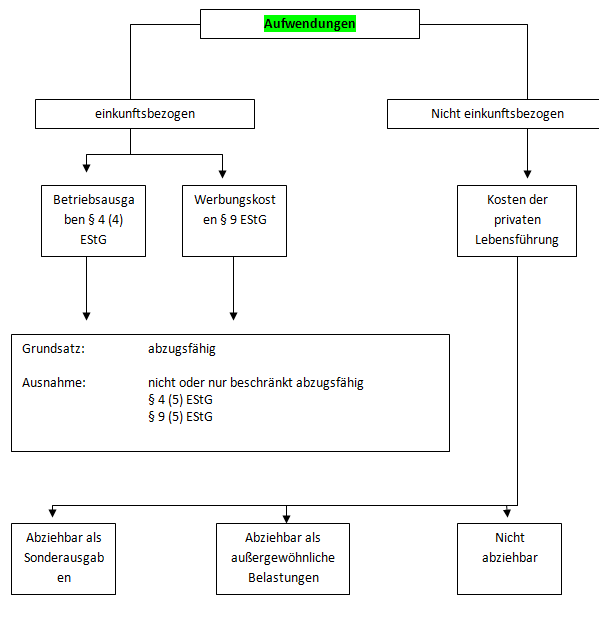
Schema BA
Geschenke
Bewirtungsaufwendungen
§ 4 (5) Nr. 3, 4, 7, 8
Informationen
- Beschreibung
- 1 Einkommensteuer -Pr- (Notizen und Beispiele) Notiz am Skript 1 nichtabzugsfähige Betriebsausgaben , erstellt von Hendrik Kuhn am 07/07/2014.
- Erstellt von
- Hendrik Kuhn · Jul 2014
- Aktualisiert
- 8 Nov 2016
- Aufrufe
- 388
- Bewertung