
Lucro arbitrado finalizado
Folien in diesem Satz (6)
-
- O arbitramento de lucro é uma forma de apuração da base de cálculo do imposto de renda utilizada pela autoridade tributária ou pelo contribuinte.
- É aplicável pela autoridade tributária quando a pessoa jurídica deixar de cumprir as obrigações acessórias relativas à determinação do lucro real ou presumido, conforme o caso. Por exemplo: quando o contribuinte optante pelo lucro real não tem o livro diário ou razão, quando deixa de escriturar o livro inventário, etc.
- Quando conhecida a receita bruta, e, desde que ocorrida qualquer das hipóteses de arbitramento previstas na legislação fiscal, o contribuinte poderá efetuar o pagamento do imposto de renda correspondente com base nas regras do lucro arbitrado.
-
- Simples Nacional é um regime tributário facilitado e simplificado para micro e pequenas empresas, que permite o recolhimento de todos os tributos federais, estaduais e municipais em uma única guia. A alíquota é diferenciada conforme o faturamento, separado em faixas até a receita bruta anual de até R$ 3,6 milhões e que chegará a R$ 4,8 milhões em 2018, em atendimento à Lei Complementar nº 155, de outubro de 2016.
-
- Lucro Presumido
- O Lucro Presumido é uma forma de tributação simplificada para determinação da base de cálculo do Imposto de Renda - IRPJ, e da Contribuição Social Sobre o Lucro Líquido - CSLL das pessoas jurídicas.
- A sistemática é utilizada para presumir o lucro da pessoa jurídica a partir de sua receita bruta e outras receitas sujeitas à tributação.
- Em termos gerais, trata-se de um lucro fixado a partir de percentuais padrões aplicados sobre a Receita Operacional Bruta - ROB.
- Sobre o referido resultado somam-se as outras receitas eventuais auferidas, como receitas financeiras e alugueis.
- Assim, por não se tratar do lucro contábil efetivo, mas uma mera aproximação fiscal, denomina-se de Lucro Presumido.
-
Microempresas e Empresas de Pequeno Porte
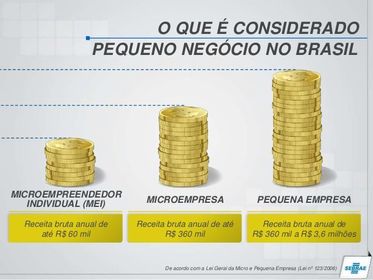
- Microempresas e Empresas de Pequeno Porte Dessa maneira, se a empresa ME conseguir faturar mais de 360.000,00 de receita bruta passa automaticamente para a classificação de EPP. Do mesmo modo, se a empresa EPP não faturar o total bruto anual superior a R$ 360.000,00 passa a condição de ME automaticamente.
-
Empresas optantes pelo lucro real
- Lucro Real é a regra geral para a apuração do Imposto de Renda e da Contribuição Social sobre o Lucro Líquido (CSLL) da pessoa jurídica.
- Quando se trata do regime de Lucro Real pode haver, inclusive, situações de Prejuízo Fiscal, hipótese em que não haverá imposto de imposto de renda a pagar.Olhando somente pelo lado do imposto de renda, para uma empresa que opera com prejuízo, ou margem mínima de lucro, normalmente optar pelo regime de Lucro Real é vantajoso. Porém, sempre é prudente que a análise seja estendida também para a Contribuição Social sobre o Lucro e para as contribuições ao PIS e a COFINS, pois a escolha do regime afeta todos estes tributos.
-
Empresas optantes pelo lucro presumido
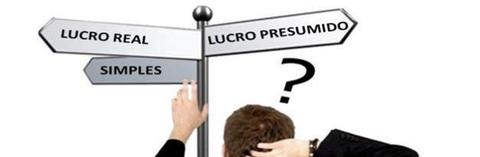
- Importante decisão tributária deve ser efetivada, anualmente, pelos administradores empresariais, relativamente às opções: Lucro Real, Lucro Presumido ou Simples Nacional.
- Como a legislação não permite mudança de sistemática no mesmo exercício, a opção por uma das modalidades será definitiva. Se a decisão for equivocada, ela terá efeito no ano todo.
- A opção é definida no primeiro pagamento do imposto (que normalmente é recolhido em fevereiro de cada ano), ou, no caso das optantes pelo Simples Nacional, por opção até o último dia útil de janeiro.
- A apuração do Imposto de Renda da Pessoa Jurídica (IRPJ) e da Contribuição Social Sobre o Lucro Líquido (CSLL) pode ser feita de três formas:
- 1. Lucro Real (apuração anual ou trimestral);
- 2. Lucro Presumido (para obter a relação das empresas obrigadas ao lucro real).
- 3. Simples Nacional (opção exclusiva para Microempresas e Empresas de Pequeno Porte).
Informationen
- Beschreibung
- Folienset am Lucro arbitrado finalizado, erstellt von Vinicius Freitas am 24/01/2017.
- Erstellt von
- Vinicius Freitas · Jan 2017
- Aktualisiert
- 26 Jan 2017
- Aufrufe
- 98
- Bewertung