
Ohne Titel
Folien in diesem Satz (14)
-
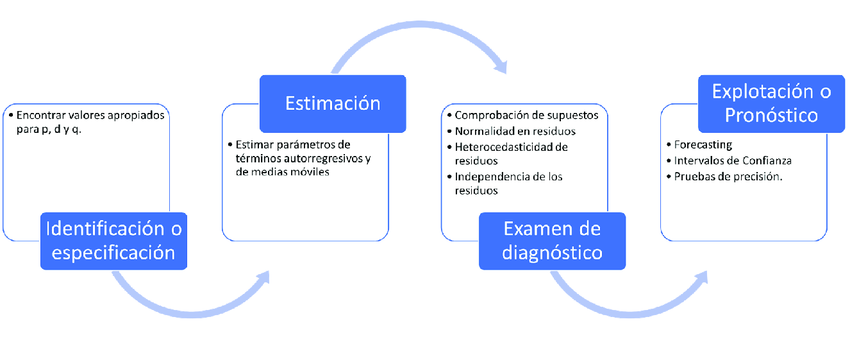
- Es un método sistemático para identificar, estimar y diagnosticar modelos de series temporales.Es un método sistemático para identificar, estimar y diagnosticar modelos de series temporales.
- La metodología de box-jenkins se refiere a una serie de procedimientos para identificar, ajustar y verificar los modelos de promedio móvil autorregresivo con los datos de serie de tiempo. Los pronósticos proceden directamente de la forma del modelo ajustado, y es distinta de la mayoría de los métodos debido a que no supone un patrón particular en los datos históricos de las series que han de pronosticarse.
-
- Se utiliza principalmente para pronosticar y comprender datos dependientes del tiempo. Enfatiza la importancia de la selección y validación del modelo, asegurando que el modelo elegido represente con precisión el proceso subyacente de generación de datos.
- . La metodología Box-Jenkins es particularmente útil en campos como la economía, las finanzas y las ciencias ambientales, donde prevalecen los datos de series temporales.
-
- FRANCO GARCÍA VANIA LIZETHE
- HERNÁNDEZ OROZCO EVELYN
- ITZIA CAROLINA MONTELONGO MARTINEZ
- Pronósticos y presupuestos
- 4to semestre
- 26 de enero de 2025
-
- VENTAJAS
- Identifica el comportamiento de una serie sin necesidad de indagar variables explicativas adicionales. Si el modelo es adecuado, sus estimaciones tienen un margen de error mínimo.
- DESVENTAJAS
- Es una metodología cara por sus requerimientos tecnológicos y humanos. No es recomendable si se cuenta con poca información. El modelo generado es de poca duración. Mediante prueba y error se estiman los parámetros del modelo y se contrastan con los datos históricos.
-
- Pronóstico de ventas mensuales
- Supongamos que tenemos los siguientes datos de ventas (en miles de unidades) para los últimos 12 meses:
- Paso 1: Identificación
- a) Estacionariedad
- Verificamos si la serie es estacionaria mediante un análisis gráfico o una prueba estadística:
- • Una tendencia creciente o decreciente indica no estacionariedad.
- • Cambios en la amplitud de las oscilaciones sugieren una varianza no constante.
- Supongamos que la serie muestra una tendencia y no es estacionaria.
-
- Pronóstico de ventas mensuales
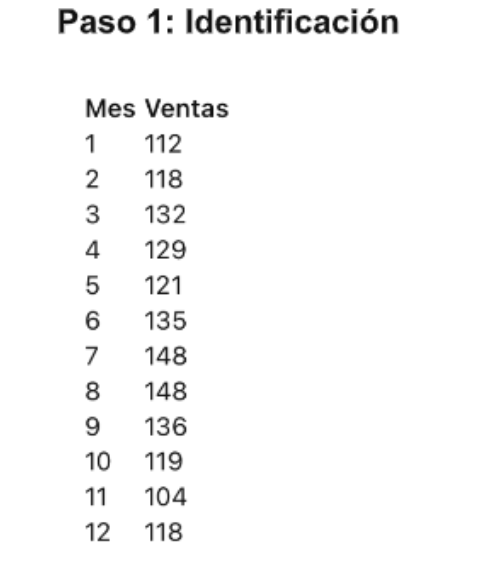
- Supongamos que tenemos los siguientes datos de ventas (en miles de unidades) para los últimos 12 meses:
- Paso 1: Identificación
- a) Estacionariedad
- Verificamos si la serie es estacionaria mediante un análisis gráfico o una prueba estadística:
- • Una tendencia creciente o decreciente indica no estacionariedad.
- • Cambios en la amplitud de las oscilaciones sugieren una varianza no constante.
- Supongamos que la serie muestra una tendencia y no es estacionaria.
-
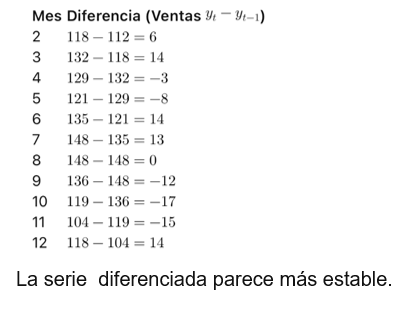
- b) Diferenciación
- Calculamos la primera diferencia (y_t - y_{t-1}) para eliminar la tendencia. Los datos diferenciados serían:
-
- c) Determinación de p, d, q
- • p: Número de términos autoregresivos (AR).
- Representa cuántos valores pasados (y_{t-1}, y_{t-2}, \dots) se utilizan para predecir el valor actual.
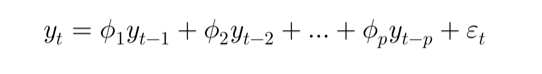
-
- Aparece en la ecuación del modelo como:
- • d: Número de diferencias necesarias para hacer estacionaria la serie.
- • Si la serie tiene una tendencia (no es estacionaria), aplicamos diferencias sucesivas (y_t - y_{t-1}) hasta que la serie se estabilice.
- • Si no hay necesidad de diferenciar, d = 0.
- • q: Número de términos de promedio móvil (MA).
- Representa cuántos términos de error pasados (\varepsilon_{t-1}, \varepsilon_{t-2}, \dots) se utilizan para predecir el valor actual.
- Aparece en la ecuación del modelo como:
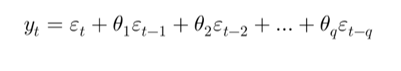
-
- Ajustamos el modelo ARIMA(1,1,1) a los datos. La ecuación es:
- Donde:
- • y_t es la serie diferenciada.
- • \phi_1 es el parámetro autoregresivo.
- • \theta_1 es el parámetro del término de promedio móvil.
- • \varepsilon_t es el término de error aleatorio.
- Supongamos que tras estimar los parámetros, obtenemos:
- • \phi_1 = 0.5
- • \theta_1 = 0.4
-
-
- Paso 3: Diagnóstico
- Verificamos que los residuos del modelo (diferencia entre valores observados y ajustados) sean ruido blanco:
- 1. Hacemos un correlograma de los residuos. Si no hay autocorrelación significativa, el modelo es adecuado.
- 2. Realizamos una prueba estadística como Ljung-Box.
- Supongamos que el diagnóstico confirma que los residuos son ruido blanco.
-
- Paso 4: Pronóstico
- Utilizamos el modelo para predecir los valores futuros. Por ejemplo, para el mes 13:
- \hat{y}{13} = 0.5 y{12} + 0.4 \varepsilon_{12}
- Si y_{12} = 14 (diferencia del mes 12) y asumimos \varepsilon_{12} = 0 (residuo promedio), entonces:
- \hat{y}_{13} = 0.5(14) + 0.4(0) = 7
- Convertimos este valor al nivel original sumando la última observación real (y_{12}):
- Pronóstico para el mes 13 = 118 + 5 = 125
- Resultado
- El pronóstico para el mes 13 es 125 unidades. Repetimos este proceso para los meses siguientes.
-
- La Metodología Box-Jenkins. (s/f). Scribd. Recuperado el 15 de enero de 2025, de https://es.scribd.com/presentation/340069999/La-Metodologia-Box-jenkins
- https://es.statisticseasily.com/glosario/%C2%BFQu%C3%A9-es-la-metodolog%C3%ADa-Box-Jenkins%3F/
- Chinlli, C. M. (s/f). Modelización de Series Temporales modelos clásicos y SARIMA. Ugr.es. Recuperado el 15 de enero de 2025, de https://masteres.ugr.es/estadistica aplicada/sites/master/moea/public/inline-files/TFM_MIRANDA_CHINLLI_CARLOS.pdf
- Microsoft Mechanics. (2023, febrero 15). How to use Microsoft Loop – Collaborative workspaces and task management | Teams integration [Video]. YouTube. https://www.youtube.com/watch?v=o9eXQax7YjQ
- Universidad
- de Santiago de Compostela. (s.f.). Modelos Box-Jenkins. Recuperado de http://eio.usc.es/eipc1/base/BASEMASTER/FORMULARIOS-PHP/MATERIALESMASTER/Mat_112909_Tema3_yIII.pdf
- Metodologia DE box-Jenkins. (s/f). Prezi.com. Recuperado el 23 de enero de 2025, de https://prezi.com/qilwyg5ezlpe/metodologia-de-box-jenkins/
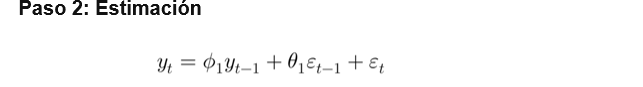
Informationen
- Beschreibung
- Folienset am Ohne Titel, erstellt von EVELYN HERNANDEZ OROZCO am 25/01/2025.
- Erstellt von
- EVELYN HERNANDEZ OROZCO
- Aufrufe
- 0
- Bewertung