
1178681
Beschreibung

Karteikarten von Stefan Kurtenbach, aktualisiert more than 1 year ago

|
Erstellt von Stefan Kurtenbach
vor etwa 12 Jahre
|
|
| Frage | Antworten |
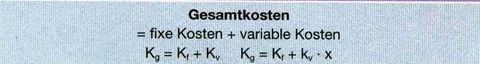
| Gesamtkosten |
Image:
23 (image/jpg)
|
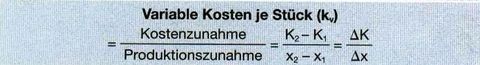
| variable Kosten je Stück |
Image:
24 (image/jpg)
|
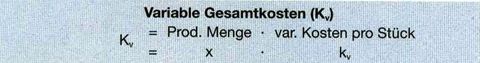
| variable Gesamtkosten |
Image:
24_2 (image/jpg)
|
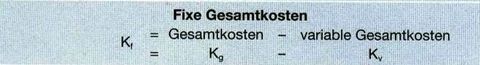
| fixe Gesamtkosten |
Image:
24_3 (image/jpg)
|
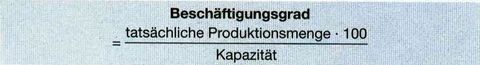
| Beschäftigungsgrad |
Image:
26 (image/jpg)
|
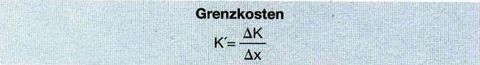
| Grenzkosten |
Image:
30 (image/jpg)
|
| Gewinn |
Image:
32_1 (image/jpg)
|
| Erlös |
Image:
32_2 (image/jpg)
|
| Gewinnschwelle (break-even-point) |
Image:
33 (image/jpg)
|
| Abgrenzungsrechnung Gesamtergebnis |
Image:
44_1 (image/jpg)
|
| Betriebsergebnis |
Image:
44_2 (image/jpg)
|
| neutrales Ergebnis |
Image:
44_3 (image/jpg)
|
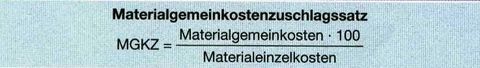
| Gemeinkostenzuschläge Materialgemeinkostenzuschlagsssatz |
Image:
60_1 (image/jpg)
|
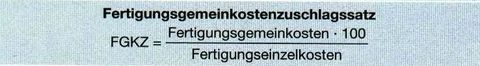
| Gemeinkostenzuschläge Fertigungsgemeinkostenzuschlagsssatz |
Image:
60_2 (image/jpg)
|
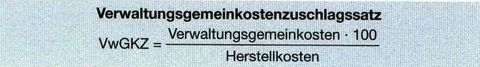
| Gemeinkostenzuschläge Verwaltungsgemeinkostenzuschlagsssatz |
Image:
61_1 (image/jpg)
|
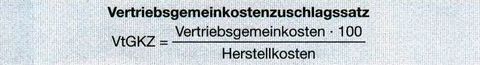
| Gemeinkostenzuschläge Vertriebsgemeinkostenzuschlagsssatz |
Image:
61_2 (image/jpg)
|
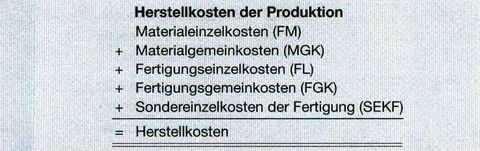
| Gemeinkostenzuschläge Herstellkosten der Produktion |
Image:
61_3 (image/jpg)
|
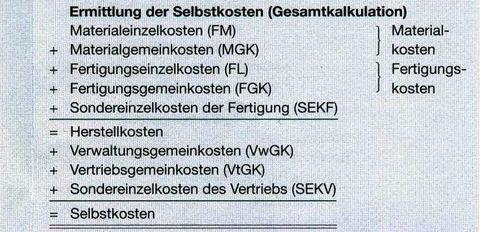
| Vollkostenrechnung Ermittlung der Selbstkosten (Gesamtkalkulation) |
Image:
67 (image/jpg)
|
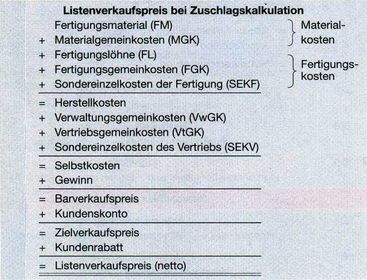
| Kostenträgerstückrechnung Listenverkaufspreis bei Zuschlagskalkulation |
Image:
73 (image/jpg)
|
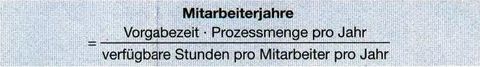
| Prozesskostenrechnung Mitarbeiterjahre |
Image:
98_1 (image/jpg)
|
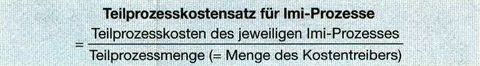
| Prozesskostenrechnung Teilprozesskostensatz für lmi-Prozesse |
Image:
98_2 (image/jpg)
|
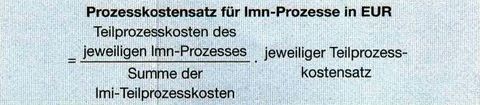
| Prozesskostenrechnung Prozesskostensatz für lmn-Prozesse in EUR |
Image:
99_1 (image/jpg)
|
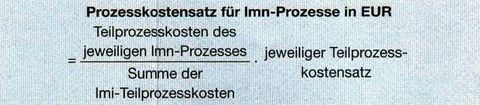
| Prozesskostenrechnung Umlagesatz für lmn-Prozesse in % |
Image:
99_1 (image/jpg)
|
| Prozesskostenrechnung Prozesskostensatz eines Teilprozesses in EUR |
Image:
99_3 (image/jpg)
|
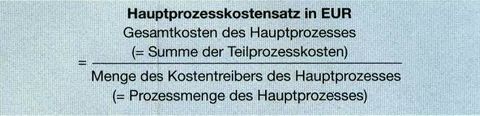
| Prozesskostenrechnung Hauptprozesskostensatz in EUR |
Image:
102 (image/jpg)
|
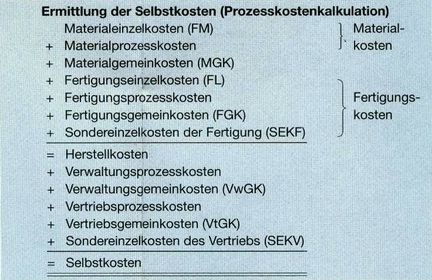
| Prozesskostenrechnung Ermittlung der Selbstkosten (Prozesskostenkalkulation) |
Image:
109 (image/jpg)
|
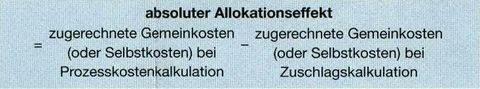
| Prozesskostenrechnung absoluter Allokationseffekt |
Image:
114_1 (image/jpg)
|
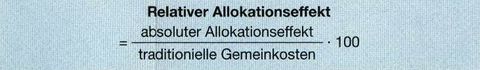
| Prozesskostenrechnung relativer Allokationseffekt |
Image:
114_2 (image/jpg)
|
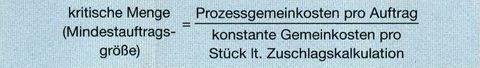
| Prozesskostenrechnung kritische Menge (Mindestauftragsgröße) |
Image:
117 (image/jpg)
|
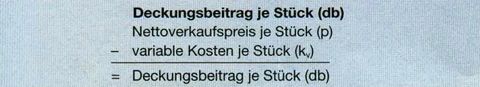
| Deckungsbeitragsrechnung Deckungsbeitrag je Stück |
Image:
124 (image/jpg)
|
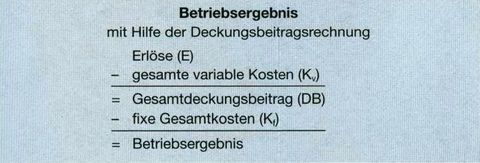
| Deckungsbeitragsrechnung Betriebsergebnis |
Image:
126 (image/jpg)
|
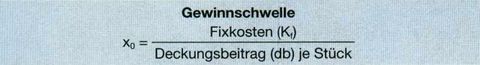
| Deckungsbeitragsrechnung Gewinnschwelle |
Image:
128 (image/jpg)
|
| Deckungsbeitragsrechnung kurzfristige Preisuntergrenze |
Image:
131 (image/jpg)
|
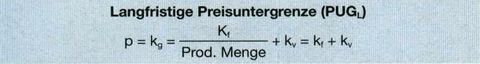
| Deckungsbeitragsrechnung langfristige Preisuntergrenze |
Image:
132 (image/jpg)
|
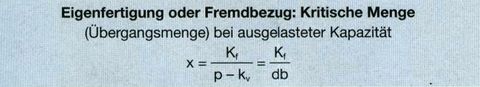
| Deckungsbeitragsrechnung Eigenfertigung oder Fremdbezug: kritische Menge |
Image:
150 (image/jpg)
|
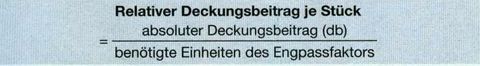
| Deckungsbeitragsrechnung relativer Deckungsbeitrag je Stück |
Image:
155 (image/jpg)
|
| Aufgaben und Aufbau des betriebl. RW Gesamtergebnis | GE = Erträge - Aufwendungen |
| Aufgaben und Aufbau des betriebl. RW Betriebsergebnis | BE = Leistungen - Kosten |
| Abgrenzungsrechnung Kalk. Zinsen | betriebsnotw. Kapital - landesübl. Zinssatz |
| Abgrenzungsrechnung Gesamtergebnis (GE) | GE = Betriebsergebnis + neutrales Ergebnis |
| Abgrenzungsrechnung Betriebsergebnis (BE) | BE = Gesamtergebnis - neutrales Ergebnis |
| Abgrenzungsrechnung Neutrales Ergebnis (NE) | NE = Gesamtergebnis - Betriebsergebnis |
| Kostenanalyse Gesamtkosten (Kg) (= Kostenfunktion) | Kg = fixe Gesamtkosten + variable Gesamtkosten Kg = Kf + Kv Kg = Kf + kv * x |
| Kostenanalyse Beschäftigungsgrad (BG) (in %) | BG in % = tats. Prod.menge * 100/ höchstmögl. Prod.menge oder tatsächl. Beschäftigung * 100/ Normalbesch. |
| Kostenanalyse variable Kosten pro Stück (kv) | kv = Kostenzunahme/Produktionszunahme kv = K2 - K1/x2 - x1 =Delta K/Delta x |
| Kostenanalyse variable Gesamtkosten (Kv) | Kv = var. Kosten pro Stück * Prod.menge |
| Kostenanalyse fixe Gesamtkosten | Kf = Gesamtkosten - var. Gesamtkosten Kf = Kg - Kv |
| Kostenanalyse Grenzkosten (K') | K' = Delta K/Delta x |
| Kostenanalyse Gewinn (G) | G = Erlöse (E) - Kosten (K) |
| Kostenanalyse Erlös (E) | E = Preis (p) * Absatzmenge (x) E = p * x |
| Kostenanalyse (Break-even-Point) (x0) | x0 = Kf/p - kv |
| Kostenstellenstellenrechnung HK der Produktion (HK) | Materialeinzelkosten (MEK) + Materialgemeinkosten (MGK) + Fertigungseinzelkosten (FEK) + Fertigungsgemeinkosten (FGK) + Sondereinzelkosten der Fertigung (SEKF) = Herstellkosten (HK) |
| Kostenstellenstellenrechnung Materialgemeinkostenzuschlagssatz (MGKZ) | MGKZ = Materialeinzelkosten * 100/ Materialeinzelkosten = MGK * 100/MEK |
| Kostenstellenstellenrechnung Fertigungsgemeinkostenzuschlagssatz (FGKZ) | FGKZ = Fertigungsgemeinkosten * 100/ Fertigungseinzelkosten = FGK * 100/FEK |
| Kostenstellenstellenrechnung Verwaltungsgemeinkostenzuschlagssatz (VwGKZ) | VwGKZ = Verwaltungsgemeinkosten * 100/ Herstellkosten = VwGK * 100/ HK |
| Kostenstellenstellenrechnung Vertriebsgemeinkostenzuschlagssatz (VtGKZ) | VtGKZ = Vertriebsgemeinkosten * 100/ Herstellkosten = VtGK * 100/HK |
| Kostenstellenstellenrechnung Verwaltungsgemeinkostenzuschlagssatz (VwGKZ) (mit Bestandsveränderungen) | VwGKZ = Verwaltungsgemeinkosten * 100/ Herstellkosten der Produktion = VwGK * 100/ HKP |
| Kostenstellenstellenrechnung Vertriebsgemeinkostenzuschlagssatz (VtGKZ) (mit Bestandsveränderungen) | VtGKZ = Vertriebsgemeinkosten * 100/ Herstellkosten des Umsatzes = VtGK * 100/HKU |
| Vollkostenrechnung in Form der Zuschlagskalkulation Listenverkaufspreis bei Zuschlagskalkulation | MEK bzw. FM + MGK + FEK bzw. FL + FGK + SEKF = HK + VwGK + VtGK + SEKV = SK + GZ = BVP + Ku-Skonto = ZVP + Ku-Rabatt = LVP )netto) |
| Vollkostenrechnung in Form der Zuschlagskalkulation Maschinenstundensatz | maschinenabhängiges FGK/ Maschinenlaufzeit |
| Vollkostenrechnung in Form der Zuschlagskalkulation Rest-Fertigungsgemeinkostenzuschlagssatz (RFGKZS) | Rest-FGK * 100/FEK (FL) |
| Vollkostenrechnung in Form der Zuschlagskalkulation Ermittlung der Selbstkosten (SK) (Gesamtkalkulation) | MEK bzw. FM + MGK + FEK bzw. FL + FGK + SEKF = HK + VwGK + VtGK + SEKV = SK |
| Vollkostenrechnung in Form der Zuschlagskalkulation Listenverkaufspreis bei Zuschlagskalkulation (mit Bestandsveränderungen) | MEK bzw. FM + MGK + FEK bzw. FL + FGK + SEKF = HK d. Fert. + Bestandsminderung - Bestandsmehrung = HK d. Umsatzes + VwGK + VtGK + SEKV = SK + GZ = BVP + Ku-Skonto = ZVP + Ku-Rabatt = LVP )netto) |
| Vollkostenrechnung in Form der Zuschlagskalkulation Ermittlung der Selbstkosten (SK) (Gesamtkalkulation) (mit Bestandsveränderungen) | MEK bzw. FM + MGK + FEK bzw. FL + FGK + SEKF = HK d. Fert. + Bestandsminderung - Bestandsmehrung = HK d. Umsatzes + VwGK + VtGK + SEKV = SK |
| Teilkostenrechnung in Form der Deckungsbeitragsrechnung Deckungsbeitrag je Stück (db) | Nettoverkaufspreis je Stück (p) - variable Kosten je Stück (kv) = Deckungsbeitrag je Stück (db) |
| Teilkostenrechnung in Form der Deckungsbeitragsrechnung (DBR) Betriebsergebnis (BE) mithilfe der DBR | Erlöse der Periode (E) - gesamte var. Kosten der Periode (Kv) = Gesamtdeckungsbeitrag der Periode (DB) - gesamte Fixkosten der Periode (Kf) = Betriebsergebnis (BE) |
| Teilkostenrechnung in Form der Deckungsbeitragsrechnung (DBR) Gewinnschwelle (x0) | x0 = Fixkosten/Deckungsbeitrag je Stück = Kf/db = Kf/p - kv |
| Teilkostenrechnung in Form der Deckungsbeitragsrechnung (DBR) kurzfristige Preisuntergrenze (PUGk) | PUKk = variable Stückkosten = kv |
| Teilkostenrechnung in Form der Deckungsbeitragsrechnung (DBR) langfristige Preisuntergrenze (PUGl) | PUGl = gesamte Stückkosten = kg = Kf/x + kv |
| Teilkostenrechnung in Form der Deckungsbeitragsrechnung (DBR) relativer Deckungsbeitrag je Stück (dbrel) | dbrel = absoluter Deckungsbeitrag je Stück/ benötigte Einheiten des Engpassfaktors |


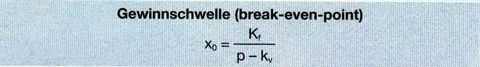




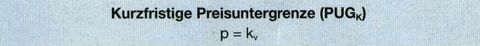
Möchten Sie mit GoConqr kostenlos Ihre eigenen Karteikarten erstellen? Mehr erfahren.