
Karteikarten
Stille versteuerte Reserven (Fallbeispiel)
Karten in diesem Stapel (4)
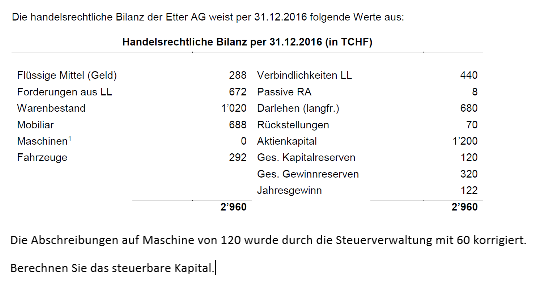
- 1Im Jahr 2016 erzielt die X AG einen Gewinn von 122. In diesem Jahr wurde die Maschine mit CHF 120 zu 100 % abgeschrieben. Steuerlich zulässig sind 50%. Berechnen Sie den steuerbaren Gewinn nach Korrektur der Abschreibung.122+60=182
- 2—Aktienkapital 1'200
Ges. Reserven 120
Ges. Gewinnreserven 320
Jahresgewinn 122
Stille versteuerte Reserve 60
=1'822 - 3Im Steuerjahr 2017 hat die Gesellschaft eine Gewinn von CHF 70 erzielt. Aus dem Vorjahr bestehe stille versteuerte Reserven von 60 (Abschreibungssatz 50%). Berechnen Sie den steuerbaren Gewinn 2017.Gewinn 70
Auflösung stille versteuerte Reserve
-30
= 40 - 4Per 1.1.2017 betrug der Bestand der stillen Reserve 60. In der Steuererklärung wurden 30 aufgelöst. Wie hoch sind die stillen versteuerten Reserven im steuerbaren Kapital per 31.12.2017?60
-30
=30
Informationen
- Beschreibung
- Die Teilnehmer können übersetzte Abschreibungen korrigieren.
- Erstellt von
- Gelöschter Nutzer
- Aufrufe
- 22
- Verlauf
-
- Erstellt von Daniel Kojan · 22 Mai 2019
- Kopiert von Daniel Kojan · 25 Mai 2019
- Bewertung