
Karteikarten
1.3 Gewinnbeteiligungs- und Entnahmeregelungen
Karten in diesem Stapel (44)
- 1Durch welche Gewinnzurechnung ist die Personengesellschaft gekennzeichnet?Durch die Individualistische Gewinnzurechnung.
- 2Was ist die individualistische Gewinnzurechnung?Sie ist kennzeichnend für die Personengesellschaften. Die Gesellschafter selbst legen den Verteilungsschlüssel fest.
- 3Welche Vereinbarung tritt in Kraft wenn es in der Personengesellschaft keine Regelung zur individualistischen Gewinnverrechnung gibt?Allen Gesellschaftern zunächst 4% ihres Kapitalanteils. Reicht der Gewinn nicht - dann gibt es einen entsprechenden niedrigeren Satz. Ein die 4% übersteigender Gewinn wird wie ein Verlust nach Köpfen verteilt.
- 4Wie sieht die Gewinnbeteiligung des Kommanditisten aus?Wie bei der OHG. Aber weitere Beschränkungen: Die Gewinn und Verlustbeteiligung. Verluste nur soweit, wie noch einlagen ausstehen. Gewinne nur solange bis die Einlagen erreicht sind.
- 5Für welche Punkte gibt es Vorgaben bei der kollektiven Gewinnverrechnung bei Kapitalgesellschaften.(1) Gewinnvortrag, Verlustvortrag
(2) Bildung von Gewinnrücklagen
(3) Auflösung von Gewinnrücklagen - 6Wie verläuft der Gewinn- u.Verlustvortrag bei Kapitalgesellschaften?Wenn ein Teil des BIlanzgewinns nicht ausgeschüttet wird. Dies erhöht den Bilanzgewinns des Folgejahres. Das Gleiche kann mit einem Verlust im Jahr mit einem Verlustvortrag gemacht werden.
- 7Was ist für die Gewinnrücklagen einer Kapitalgesellschaft vorgeschrieben? (1/2)Solange die gesetzliche Rücklage und die Kapitalrücklage zusammen nicht 10% des Grundkapitals erreicht haben, sind 5% des aus dem vlt verminderten Jahresüberschusses in die Position "gesetzliche Rücklage" umzubuchen.
- 8Was ist für die Gewinnrücklagen einer Kapitalgesellschaft vorgeschrieben? (2/2)Es können weitere Gewinnrücklagen beschlossen werden. Bis Höchstgrenze §58Abs. 2AktG. Die Hptversammluch kann einen GEwinnortrag oder GEwinnrücklagen beschließen. Die GmbH hat keine Vorschriften zur gesetzlichen Gewinnwücklagen bildung. Das liegt im Ermessen der GEsellschafterversammlung.
- 9Kapitalrücklagen bei Kapitalgesellschaftenmöglich Gewinnrücklagen und Kapitalrücklagen zu bewirken das liegt bei der Zuständigen Instanz. (Die den Jahresabschluss feststellt.) Aktiengesellschft haben die Auläsung begrenzt (§150 Abs.3 AktG) GmbH hat keine Einschränkung
- 10Was findet zuerst statt: effektive Ausschüttungen oder individuelle Zurechnung des Jahresergebnisses?Erst muß die Entscheidung über die effektive Ausschüttung getroffen werden.
- 11Welche beiden Aspekte spielen eine Rolle, wenn Gesellschafter Geld zu privaten Zwecken entnehmen möchten.Das Außenverhältnis (Beziehungen von Unternehmen udn Gesellschafter zu den Gläubigern, Und das Innenverhältnis (Beziehung verschiedener Gesellschaftsorgane untereinander)
- 12Was bewirken Regelungen im Außenverhältnis?Sie schützen die Gläubiger, davor dass das Gesellschaftsvermögen zu stark sinkt.
- 13Sind die Gesellschafter eienr OHG und Komplementäre einer KG an Ausschüttungsbegrenzungen gebunden?Nein. (Die haften ja eh mit allem Privaten)
- 14Wieviele Stufen hat die Regelung über Ausschüttungen bei nicht persönlich haftenden Gesellschafter (Kommanditisten, GmbHs gesell., und Aktionäre)2 Stufen.
1 Regelstufe - Ausschüttungsbegrenzung auf den laufenden Gewinn, 2. Stufe Gläubiger Schutz bei der KG - 15Was umfasst die erste Regelungsstufe bei Ausschüttungen an nicht persönlich haftende Gesellschafter?Unterscheidung: Für Gläubiger zumutbar und nicht.
- 16Was sind zumutbare Ausschüttungen für Gläubiger?Wenn nicht mehr als der erwirtschaftete Reingewinn im vergangenen Jahr ausgeschüttet wird.
- 17Wann wird die Regelung: Ausschüttungsbegrenzung auf den laufenden Gewinn modifiziert?Wenn es Verluste gab, die aber durch den Gewinn wieder ausgeglichen werden konnten. 2. Wenn mehr Gewinn erwirtschaftet wurde, dann kann s wie sie den BEtrag in früheren Perrioden einbehaltender Gewinne gegebenfalls vermindert um dandach eingetretete Verluste nicht überschreiten. ausgeschüttet werden
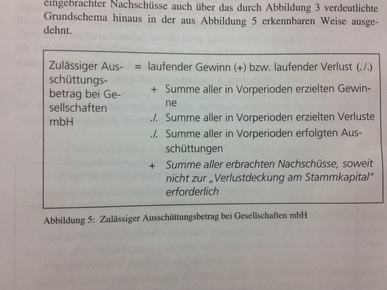
- 18Wie stellt sich der zumutbareAusschüttungsbetrag zusammen.laufender Gewinn/Verlust + Alle Gewinne - alle Verluste - alle erfolgten Ausschüttungen.
- 19Was regelt die 2. Regelungsstufe bei der Ausschüttunge bei persönlich nicht vollhaftender Gesellschafter?Zumutbare und unzumutbare Ausschüttungen sind an rechtliche Konsequezen geknüpft.
- 20Was tut die 2. Regelungsstufe bei Ausschüttungen bei den Komanditgesellschaften?nichts - denn bei ausstehenden Einlagen wird die Haftung erweitert.
Gläubigerschutz durch Hatungserweiterung bei der KG - 21Was tut die 2. Regelungsstufe bei Ausschüttungen bei den Kapitalgesellschaften?Wenn Ausschüttungen nicht zumutbar sind, dann sind sie nicht zulässig.Hier wirtd Gläubigerschutz durch Ausschüttungssperre umgesetzt. Wenn trotzdem Ausschüttungen erfolgen, dann kommt wieder die Haftungserweiterung.
- 22Gläubigerschutz bei AktiengesellschaftenNicht mehr als der Bilanzgewinn darf an die Aktionäre ausgeschüttet werden.
- 23Kann der Bilanzgewinn höher sein als der Jahresüberschuss?Ja, wenn voher ein Gewinnvortrag gebildet wurde oder aktuell Rücklagen aufgelöst werden
- 24Wie können Rücklagen kreiert werden?aus einbehaltenen Gewinnen (Gewinnrücklagen) oder aus über den Nennwert der Aktien hinausgehenden GEsellschatereinlagen (kapitalrücklagen) resultieren.
- 25Können Kapitalrücklagen aufgelöst werden?Ja, aber nur wenn keine Ausschüttungen erfolgen.
- 26Wann kann ich mehr ausschütten als ich im Jahr Gewinn gemacht habe?Wenn ich GEwinne aus früheren Perioden habe, Gewinnvortrag einbehalten worden.
- 27Wie ist die Einschränkung des Grundprinzips (zusätzliche Ausschüttungsbeschränkung)Soweit die Kapitalrücklage zusammen mit der gesetzlichen Rücklage nicht 10% oder den in der Satzung bestimmten höheren Teil des Grundkapitals ausmacht, ist die gesetzliche Rücklage jährlich um 5% des um einen etwaigen Verlustvortrag geinderten Jahresüberschusses zu erhöhen. Auch diese Unterkategorei von Gewinnrücklagen darf, nru zum Verlustausgleich genutzt werden, wenn keine Ausschüttungen erfolgen.
- 28Wie errechnet sich der zulässige Ausschüttungsbetrag bei Aktiengesellschaften.Laufender Gewinn/Verlust +erzielte Gewinne -Beträge genutzt zur gesetzl Rücklagenbildung.
- alle Verluste -aller zum Verlustausgleich aufgelösten Kapitalrücklagen und gesetl Rücklagen- Aller Ausschüttungen- zur Erhöhung der gesetzl. RÜcklage vorgeschriebener Betrag. - 29Gläubigerschutz durch Ausschüttungssperre bei GmbHsAusshüttungen sind solange zulässig, solange das Eigenkapital nicht kleiner der Nennwert aller Gesellschaftanteile ist. (Stammkapital)
- 30Können Nachschüsse wieder an die Gesellschafter ausgeschüttet werden?Ja, wenn Sie über die Stammeinlage hinausgingen und nicht zur Deckung eines Verlustes gebraucht werden.
- 31Wie stellt sich der zulässige Ausschüttungsbetrag für die GmbH zusammen?
- 32Was sind die Ausschüttungsregelungen im Innenverhältnis. Was wird beschlossen?In welchem Umfang der maximal zulässige Entnahme und Ausschüttungsrahmen ausgeschäpft wird. Meistens sind es Dispositive Vorschriften. Unterschiede wieder bei Personengesellschaften und Kapitalgesellschaften.
- 33Ausschüttungen im Innenverhältnis bei PersonengesellschaftenEs ist individualistisch gestaltet. Ein dreistufiges Entnahmemodell.
- 34Wie funktioniert das 3 Stufige Entnahmemodell bei der Ausschüttung bei PersonengesellschaftenKann bis zu 4% seines Kapitalanteils entnehmen unabhängig davon, ob überhaut ei Gewinn entstanden ist. (2) wenn mehr Gewinn erwitschaftet wurde dann auch mehr. die Fa. muss nur zahlungsfähig bleiben.
(3) Nochmehr nur wenn die anderen Gesellschafter dem zustimmen. - 35Entnahmerecht der KommanditistenKomplementäre gelten die gleichen Regeln wie bei der OHG, Bei den Kommanditisten besteht nur ein Anspruch, wenn es einen Gewinn gibt und dann auch nur wenn ihr Kapitalanteil nicht durch Verluste unter den vereinbarten Einlagebetrag gesunken ist.
- 36Entnahmeregelungen im Innenverhältnis bei KapitalgesellschaftenKollektiver Ausschüttungsbeschluss. Der von der Gesellschafterversammlung beschlossens Ausschüttungsbetrag.
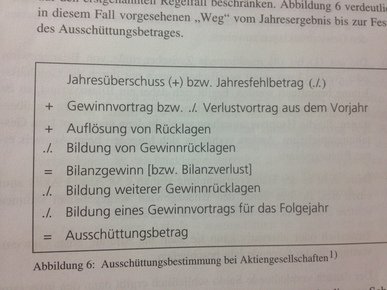
- 37Ausschüttungsbestimmungen im Innenverhältnis bei Aktiengesellschaften.
- 38Wie kann der Jahresüberschuss oder Fehlbetrag beeinflusst werden?nur durch i Vorfeld jahrespolitische Maßnahmen beeinfussbar.
- 39Kann der Gewinnvortrag/ Verlustvortrag beeinflusst werden?nein
- 40Wie können die Auflösung von Rücklagen beeinflusst werden?Nur die Geschäftsleitung kann sie aufläsen Beschränkgungen beachten!
- 41Wie können Gewinnrücklagen beeinflusst werden?Sie liegt in der Kompetenz der Geschäftsleitung.höchsten die Hälfte des geminderten Jahresüberschusses als Gewinnrücklage bilden. Gemindert kann der Jahresüb. sein durch einen Verlustortrag,oder zuführung zu gesetzlichen Rücklagen.
- 42Wie kann ich den Bilanzgewinn beinflussen?nur durch die Geschäftsleitung. Verlustvortrag. Die Hauptversammlung kann dann nichts mehr sagen. Gewinne können durch die Hauptversammlung weiteren Rücklagen zugewiesen werden, oder einen Gewinnvortrag bildern der Rest kann ausgeschüttet werden.
- 43Wie sieht zusammenfassend die Kompetenzverteilung in der Gestaltung der Ausschüttungen bei Aktiengesellschaften aus?Geschäftsleitung und Hauptversammlung sind sich einig, dann wird das meiste oder wenigste ausgeschüttet. Aderes Bspl.: Hauptv. will weniger als 4% von Gewinn ausschütten -- Aktionäre können bis 4% von Grundkapital durchsetzen.
Wenn beide entgegengesetzte Meinungen haben: Hauptversammlung kann immer Ausschüttungsverzicht bewirken auch gegen Gesch. GEschäftsleitung kann dies nur durchsetzen, wenn nach Gewinn und Verlustvortrag kein Gewinn ergibt. (s.39) - 44Wie sind die Ausschüttungsregelungen einer GmbH im Innenverhältnis?WEnn die Satzung keine weiteren Vorgaben zur Bildung von Rücklagen enthält, entscheiden die Gesllschafter über den maximalen Ausschüttungsbetrag. Der sich aus der Gesellschafterversammlung ergebender Bilanzgewinn bezeichnet den Betrag der an die Gesellschafter auszuschütten ist.. Bei einem Bilanzverlust ist eine Ausschüttung nicht möglich.
Informationen
- Beschreibung
- Finanzierungs und Entscheidungstheorie (KE 1 - 1 Rechtsformen und ihre Merkmale) Karteikarten am 1.3 Gewinnbeteiligungs- und Entnahmeregelungen, erstellt von tr3kas am 26/10/2013.
- Erstellt von
- tr3kas
- Aufrufe
- 107
- Tags
- Bewertung