
Karteikarten
auditoria 2
Karten in diesem Stapel (10)
- 1La auditoría públicaes una actividad independiente, de apoyo a la función directiva, enfocada al examen objetivo, sistemático y evaluatorio de las operaciones financieras y administrativas realizadas; a los sistemas y procedimientos implantados; a la estructura orgánica en operación; y a los objetivos, planes, programas y metas alcanzados por las dependencias y entidades de la Administración Pública Federal
- 2La auditoría públicase fundamenta en el precepto constitucional que establece que los recursos económicos de que disponga el Gobierno Federal, así como sus respectivas administraciones públicas paraestatales, deben administrarse con eficiencia, eficacia y honradez para satisfacer los objetivos a los que estén
destinados.
- 3La Auditoria“ es un proceso mediante el cual investiga
revisa y evalúa a la información financiera de la empresa"
- 4La auditoría internala desarrollan personas que dependen del negocio y actúan revisando, las mas de la veces, los aspectos que interesan particularmente a la administración, aunque pueden efectuar revisiones programadas sobre todos los aspectos operativos y de registro de la empresa
- 5La auditoría externaconocida también como auditoría independiente la efectúan profesionistas que no dependen de la empresa ni económicamente ni bajo ningún otro concepto, y a los que se reconoce un juicio imparcial merecedor de la confianza de terceros. El objeto de su trabajo es la emisión de un dictamen.
- 6Las auditorías externas se clasifican en1. auditoría detallada.
2. auditoría preliminar.
3. auditoría final.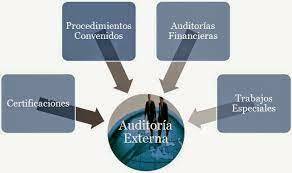
- 7Auditoría detallada.La revisión de los sistemas de control interno y procedimientos de contabilidad establecidos por la empresa, con el fin de proporcionar un memorándum de sugestiones y determinar los procedimientos de auditoría que se van a aplicar en cada una de las áreas, así como su extensión y oportunidad
- 8Auditoría preliminar.Adelantar el trabajo para entregar en tiempo los informes solicitados por el cliente
- 9Auditoría final.Únicamente conectar los saldos de la auditoría preliminar y los del cierre del ejercicio, verificando aquellas partidas que hayan tenido variaciones importantes
durante el período antes mencionado
- 10El Auditorpara ejercer el cargo debe tener amplios conocimientos de la ciencia Contable, los Principios Generalmente Aceptados de Contabilidad, las disposiciones legales vigentes, las Normas Internacionales de Auditoría, las Normas Internacionales de
Contabilidad, debe conocer las técnicas y procedimientos de Auditoría a emplearse y debe tener experiencia en la realización de dichas labores.
Informationen
- Beschreibung
- conceptos con sus definiciones
- Erstellt von
- Axelll Jared Uribe González
- Aufrufe
- 13
- Bewertung