
22923271
Description

Mind Map by michell santos, updated more than 1 year ago

|
Created by michell santos
over 6 years ago
|
|
Principales estados financieros
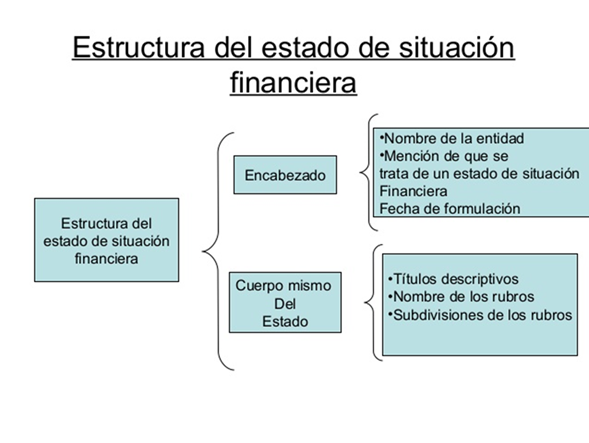
- 1. Estado de situacion financiera
- Es un estado que muestra la situación financiera de una entidad a una fecha determinada con el
propósito de poder indicar el grado de liquidez, solvencia y rentabilidad de la organización.
https://contabilidaducat.wordpress.com/2017/05/24/estado-de-situacion-financiera/
- La presentación del Balance General se realiza siguiendo el esquema de
ecuación contable, en la que activo es igual a pasivo más capital. El activo nos
dirá la forma en que se han invertido que los fondos que la empresa obtuvo
de sus acreedores (pasivo) y de sus socios (capital)
- Es un estado que muestra la situación financiera de una entidad a una fecha determinada con el
propósito de poder indicar el grado de liquidez, solvencia y rentabilidad de la organización.
https://contabilidaducat.wordpress.com/2017/05/24/estado-de-situacion-financiera/
- 2. Estado de resultados y otros resultados integrales
- La “Cuenta de Pérdidas y Ganancias o Estado de Resultados”, que es la denominación correcta y más
genérica, puede definirse como: un estado financiero que muestra la ganancia o pérdida sufrida por
el patrimonio neto de la entidad como consecuencia de las operaciones realizadas en un período
determinado, mediante la descripción de los diferentes conceptos de ventas, ingresos, costes y gastos
que provocan. Los cambios causados por operaciones que afectan el capital contable no se registran
inmediata o indirectamente en las cuentas que integran este elemento del “Estado de Situación
Financiera”, sino que se acumulan en el estado de resultados y sólo entonces, en forma resumida, se
presentan en el “Estado de Situación Financiera”.
- De acuerdo con la Norma Internacional de Contabilidad número 1, como mínimo, el estado del
resultado global incluirá partidas que presenten los siguientes importes para el período:
- Ingresos de las actividades ordinarias;- Costos financieros;- Participación en el resultado del
ejercicio de empresas asociadas y negocios conjuntos contabilizados por el método de la
participación; Gasto por impuestos
- La “Cuenta de Pérdidas y Ganancias o Estado de Resultados”, que es la denominación correcta y más
genérica, puede definirse como: un estado financiero que muestra la ganancia o pérdida sufrida por
el patrimonio neto de la entidad como consecuencia de las operaciones realizadas en un período
determinado, mediante la descripción de los diferentes conceptos de ventas, ingresos, costes y gastos
que provocan. Los cambios causados por operaciones que afectan el capital contable no se registran
inmediata o indirectamente en las cuentas que integran este elemento del “Estado de Situación
Financiera”, sino que se acumulan en el estado de resultados y sólo entonces, en forma resumida, se
presentan en el “Estado de Situación Financiera”.
- 3. Revelaciones a los estados financieros
- Son los comentarios y explicaciones que figuran en los informes financieros de una
empresa, explican el significado de los datos y cifras que se presentan en dichos
estados.
- Las revelaciones en las NIIF estan incluidas en las mismas notas de los estados financieros:
notas= señal(numeros,letra o sigla,) es como una citacion; Revelacion; es informacion o la
explicacion dedicha señal o citacion
- ESTRUCTURA: se presentara informacion acerca de: - las bases para la elaboracion de los estados financieros - politicas contables, se presentan
en forma sistematica y refetenciada, - incluyen narraciones y detalles de cifras, . incluye informacion adicional requerida por NIIF
- ESTRUCTURA: se presentara informacion acerca de: - las bases para la elaboracion de los estados financieros - politicas contables, se presentan
en forma sistematica y refetenciada, - incluyen narraciones y detalles de cifras, . incluye informacion adicional requerida por NIIF
- Las revelaciones en las NIIF estan incluidas en las mismas notas de los estados financieros:
notas= señal(numeros,letra o sigla,) es como una citacion; Revelacion; es informacion o la
explicacion dedicha señal o citacion
- Son los comentarios y explicaciones que figuran en los informes financieros de una
empresa, explican el significado de los datos y cifras que se presentan en dichos
estados.
Media attachments
Want to create your own Mind Maps for free with GoConqr? Learn more.