
23282321
Description

Created by Sarai Suarez

|
Created by Sarai Suarez
over 6 years ago
|
|
Elementos de la obligación tributaria
- Es una relación jurídica en la que un contribuyente está obligado con el Estado, al pago de sumas de dinero
de carácter obligatorio por la realización de alguna actividad que el Estado considera está gravada
- Sujeto Activo
- Es quien reclama el pago de los tributos (la Administración).
- Es el ente que cuenta con la facultad de establecer la obligación
tributaria, exigir el pago a los contribuyentes
- Es quien reclama el pago de los tributos (la Administración).
- Sujeto Pasivo
- Son todas aquellas personas naturales o jurídicas obligadas al pago de tributos a favor
del sujeto activo
- obliga también al cumplimiento de obligaciones formales y
accesorias
- obliga también al cumplimiento de obligaciones formales y
accesorias
- Bienes Gravados
- Los bienes o servicios gravados son los que están sometidos a una determinada
tarifa, ya sea la general o diferenciales.
- Es aquel que se encuentra afecto con una tarifa del IVA,
- Está presente al momento de declarar impuestos,
- Los bienes o servicios gravados son los que están sometidos a una determinada
tarifa, ya sea la general o diferenciales.
- Son todas aquellas personas naturales o jurídicas obligadas al pago de tributos a favor
del sujeto activo
- Hecho Generador
- Son las diferentes conductas humanas, que de acuerdo a lo establecido
por la Ley, dan nacimiento a la obligación de pagar un tributo.
- Estatuto Tributario
- La obligación tributaria sustancial se origina al realizarse el presupuesto o los
presupuestos previstos en la ley como generadores del impuesto y ella tiene por
objeto el pago del tributo.
- Ingresos Fuente Nacional
- Los provenientes de la explotación de bienes materiales e inmateriales
dentro del país
- prestación de servicios dentro de su territorio
- De manera permanente o transitoria, con o sin establecimiento propio
- De manera permanente o transitoria, con o sin establecimiento propio
- prestación de servicios dentro de su territorio
- Ingreso Fuente Extranjera
- Los provenientes de la enajenación de bienes fuera del país
- Prestación de servicios por fuera del territorio nacional
- Autorretenedor
- Tener un número superior a cincuenta (50) clientes que le practiquen
retención a la sociedad
- Estar inscrito en el Registro Único Tributario - R.U.T. No encontrarse en proceso de
liquidación.
- Tener un número superior a cincuenta (50) clientes que le practiquen
retención a la sociedad
- Los provenientes de la enajenación de bienes fuera del país
- Ingreso Fuente Extranjera
- Los provenientes de la explotación de bienes materiales e inmateriales
dentro del país
- La obligación tributaria sustancial se origina al realizarse el presupuesto o los
presupuestos previstos en la ley como generadores del impuesto y ella tiene por
objeto el pago del tributo.
- Estatuto Tributario
- Son las diferentes conductas humanas, que de acuerdo a lo establecido
por la Ley, dan nacimiento a la obligación de pagar un tributo.
- Base Gravable
- Es el valor sobre el cual se aplica la tarifa del impuesto
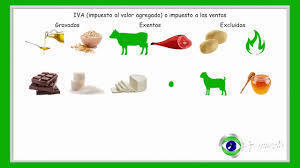
- Bienes Extentos
- Son aquellos bienes que están gravados a una tarifa de 0%
- Bienes Excluidos
- Los bienes excluidos son los productos que no originan el impuesto al
valor agregado (IVA)
- Gran Contribuyente
- Su volumen de operaciones, ingresos, patrimonio, importancia en el recaudo y
actividad económica deban tener esta calificación
- Responsable de IVA
- No responsable de IVA
- Cuando hablamos de responsables del Iva nos referimos a los
contribuyentes que deben inscribirse como responsables en
dicho régimen
- cuando nos referimos a no responsables del Iva, nos
referimos a los contribuyentes
- Cuando hablamos de responsables del Iva nos referimos a los
contribuyentes que deben inscribirse como responsables en
dicho régimen
- Por regla general toda persona natural o jurídica que venda productos
gravados con el Iva
- preste servicios gravados con el Iva,
- responsable del impuesto a las ventas
- No responsable de IVA
- Su volumen de operaciones, ingresos, patrimonio, importancia en el recaudo y
actividad económica deban tener esta calificación
- Gran Contribuyente
- Los bienes excluidos son los productos que no originan el impuesto al
valor agregado (IVA)
- Son aquellos bienes que están gravados a una tarifa de 0%
- Bienes Extentos
- Es el valor sobre el cual se aplica la tarifa del impuesto
- Persona natural
- Aquel individuo que al actuar en su propio nombre se ocupa de
alguna o algunas actividades que la ley considera mercantiles.
- Persona Jurídica
- Es un individuo con derechos y obligaciones que existe, pero no
como persona física,
- Es creada por una o más personas físicas para cumplir un objetivo social que puede ser con o sin
fines de lucro.
- Tarifa
- Es el precio que pagan los usuarios o consumidores de un servicio público al
Estado
- Es el precio que pagan los usuarios o consumidores de un servicio público al
Estado
- Es un individuo con derechos y obligaciones que existe, pero no
como persona física,
- Persona Jurídica
- Aquel individuo que al actuar en su propio nombre se ocupa de
alguna o algunas actividades que la ley considera mercantiles.
- Sujeto Activo
- Tributo
- Hecho generador, sujeto activo, sujeto pasivo, base gravable y tarifa
- no obstante se ha facultado a los departamentos y municipios,
- Hecho generador, sujeto activo, sujeto pasivo, base gravable y tarifa
Media attachments
Want to create your own Mind Maps for free with GoConqr? Learn more.