
27805409
Description

Mind Map by klismann ganchozo, updated more than 1 year ago

|
Created by klismann ganchozo
almost 6 years ago
|
|
AUDITORIA ADMINISTRATIVA Y DE
GESTION 1
- ADMINISTRATIVA
- revisión analítica total o parcial de una organización con
el propósito de precisar su nivel de desempeño y perfi
lar oportunidades de mejora
- Determinar la eficiencia,eficacia y calidad de los procesos administrativo mediante indicadores
institucionales y de desempeño pertinentes.
- eficiencia:forman utilizan los recursos
- eficacia: cumplimiento de metas
- calidad: necesidad del cliente
- calidad: necesidad del cliente
- eficacia: cumplimiento de metas
- eficiencia:forman utilizan los recursos
- Determinar la eficiencia,eficacia y calidad de los procesos administrativo mediante indicadores
institucionales y de desempeño pertinentes.
- revisión analítica total o parcial de una organización con
el propósito de precisar su nivel de desempeño y perfi
lar oportunidades de mejora
- GESTION
- Evalúa la eficiencia y eficacia en el
cumplimiento de procesos
administrativos
- Evalúa la eficiencia y eficacia en el
cumplimiento de procesos
administrativos
- control interno
- será responsabilidad de cada institución del Estado y de las personas jurídicas de derecho privado que
dispongan de recursos públicos y tendrá como finalidad crear las condiciones para el ejercicio del contro
- Proceso realizado por todos y proporciona seguridad razonable en el cumplimiento de objetivos
- objetivos
- Promover la eficiencia, eficacia y economía de las operaciones bajo principios éticos y de transparencia.
Garantizar la confiabilidad, integridad y oportunidad de la información. Cumplir con las disposiciones
legales y la normativa de la entidad para otorgar bienes y servicios públicos de calidad. Proteger y
conservar el patrimonio público contra pérdida, despilfarro, uso indebido, irregularidad o acto ilegal.
- modelos de control interno
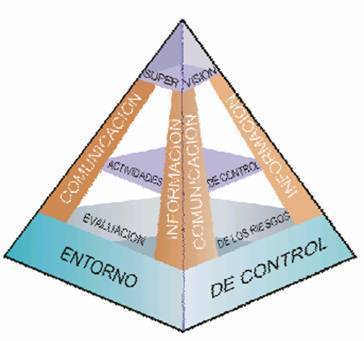
- COSO
- Fue elaborado por los cinco
organismos profesionales
financieros más importantes
de los Estados Unidos, fue
definido en 1992
- Integrar las diversas
definiciones y conceptos
vigentes en ese momento.
- COMPONENTES
- Ambiente de control
- acciones, políticas y procedimientos que reflejan las
actitudes generales de los altos niveles
- Integridad y valores éticos,Compromiso por la
competencia y Filosofía y estilo operativo de la gerencia
- Integridad y valores éticos,Compromiso por la
competencia y Filosofía y estilo operativo de la gerencia
- acciones, políticas y procedimientos que reflejan las
actitudes generales de los altos niveles
- Evaluación de los riesgos
- identificar, analizar y administrar los riesgos de
negocio
- identificar, analizar y administrar los riesgos de
negocio
- Actividades de control
- políticas y procedimientos que ayudan a
asegurar que se están llevando a cabo las
directrices administrativas, garantizando que
las metas de la empresa se alcancen.
- políticas y procedimientos que ayudan a
asegurar que se están llevando a cabo las
directrices administrativas, garantizando que
las metas de la empresa se alcancen.
- Información y comunicación.
- Sistemas que permiten que el personal de
la entidad capte e intercambie la
información requerida para desarrollar,
gestionar y controlar sus operacione
- Sistemas que permiten que el personal de
la entidad capte e intercambie la
información requerida para desarrollar,
gestionar y controlar sus operacione
- Monitoreo
- evaluación continua o
periódica de la calidad
del desempeño del
control interno
- evaluación continua o
periódica de la calidad
del desempeño del
control interno
- Ambiente de control
- COMPONENTES
- Integrar las diversas
definiciones y conceptos
vigentes en ese momento.
- Fue elaborado por los cinco
organismos profesionales
financieros más importantes
de los Estados Unidos, fue
definido en 1992
- coco
- El modelo COCO fue emitido en Canadá,
fue publicado tres años más tarde que
COSO; éste busca simplificar los
conceptos y el lenguaje para hacer
posible una discusión sobre el alcance
del control, esto ayuda hacer más
accesible para todos los empleados de
una empresa.
- El modelo COCO fue emitido en Canadá,
fue publicado tres años más tarde que
COSO; éste busca simplificar los
conceptos y el lenguaje para hacer
posible una discusión sobre el alcance
del control, esto ayuda hacer más
accesible para todos los empleados de
una empresa.
- CADBURRY
- Fue creado en Reino Unido, en el año de 1992,
por el comité Cadburry conformado por los
profesionales de la Contaduría y Auditoría y el
consejo de información financiera. Este modelo
de control se enfoca básicamente en las
políticas del gobierno, analizando el código
ético sobre los aspectos financieros del
gobierno de las sociedades.
- COBIT
- Fue creada en 1967 y este ha ido evolucionando desde una
herramienta para auditoria a un marco de buen gobierno de
TIC
- herramienta de tecnología de
información para uso de las entidades,
además proporciona buenas prácticas
para los procesos de negocio
- herramienta de tecnología de
información para uso de las entidades,
además proporciona buenas prácticas
para los procesos de negocio
- Fue creada en 1967 y este ha ido evolucionando desde una
herramienta para auditoria a un marco de buen gobierno de
TIC
- TURNBULL
- como Guía TURNBULL consiste
en un enfoque creado por
ICAEW
(InstituteofCharteredAccountans
in
EnglandandWales)
en
1998
- Buenas prácticas empresariales en las
que se observa al Control Interno
inmerso en los procesos del negocio
- Buenas prácticas empresariales en las
que se observa al Control Interno
inmerso en los procesos del negocio
- como Guía TURNBULL consiste
en un enfoque creado por
ICAEW
(InstituteofCharteredAccountans
in
EnglandandWales)
en
1998
- KING
- principios de buenas
prácticas corporativas para
todo tipo de organizaciones
- principios de buenas
prácticas corporativas para
todo tipo de organizaciones
- COSO
- modelos de control interno
- Promover la eficiencia, eficacia y economía de las operaciones bajo principios éticos y de transparencia.
Garantizar la confiabilidad, integridad y oportunidad de la información. Cumplir con las disposiciones
legales y la normativa de la entidad para otorgar bienes y servicios públicos de calidad. Proteger y
conservar el patrimonio público contra pérdida, despilfarro, uso indebido, irregularidad o acto ilegal.
- objetivos
- Proceso realizado por todos y proporciona seguridad razonable en el cumplimiento de objetivos
- ALCANCE DE LA AUDITORIA
- será responsabilidad de cada institución del Estado y de las personas jurídicas de derecho privado que
dispongan de recursos públicos y tendrá como finalidad crear las condiciones para el ejercicio del contro
- TIPOS DE AUDITORIA SECTOR PUBLICO Y PRIVADO
- PUBLICO
- ADMINISTRATIVA Y GESTION
- LEY ORGANICA DE
LA CONTRALORIA
GENERAL DEL
ESTADO, Art. 21
- La acción fiscalizadora dirigida a
evaluar el control interno y la
gestion utilizando un equipo
multidisciplinario poara examinar
y evaular los esperados con
inidcadores de desempeño e
institucionales
- MIDE
- EFICACIA,EFICIENCIA Y CALIDAD
- Se emite conclusiones y recomendaciones
- Se emite conclusiones y recomendaciones
- EFICACIA,EFICIENCIA Y CALIDAD
- MIDE
- La acción fiscalizadora dirigida a
evaluar el control interno y la
gestion utilizando un equipo
multidisciplinario poara examinar
y evaular los esperados con
inidcadores de desempeño e
institucionales
- LEY ORGANICA DE
LA CONTRALORIA
GENERAL DEL
ESTADO, Art. 21
- ADMINISTRATIVA Y GESTION
- PRIVADO
- revisar la gestión económica de un
organismo o empresa, básicamente desde su
contabilidad, para opinar sobre su corrección
- AUDITORIA FINANCIERA
- razonabilidad estados financiera
- Se emite una opinión
- MIDE
- Veracidad integridad y correcta valuación
- Veracidad integridad y correcta valuación
- MIDE
- Se emite una opinión
- razonabilidad estados financiera
- AUDITORIA FINANCIERA
- revisar la gestión económica de un
organismo o empresa, básicamente desde su
contabilidad, para opinar sobre su corrección
- societario
- ADMINISTRATIVA Y GESTION
- proceso que permite a una organización, evaluar
su eficacia social y su comportamiento ético
- AUDITORIAS RECURRENTES:
Se realizan de manera
sistemática y periódica en
sectores del ámbito político,
económico, administrativo,
institucional, financiero y
social
- EXAMEN ESPECIAL: Se realizan como
resultado de una solicitud o
denuncia de la sociedad civil debido
a hechos singulares o actos ilícitos
que afectan directamente o
indirectamente la población
- (ONG)
- AUDITORIAS RECURRENTES:
Se realizan de manera
sistemática y periódica en
sectores del ámbito político,
económico, administrativo,
institucional, financiero y
social
- proceso que permite a una organización, evaluar
su eficacia social y su comportamiento ético
- ADMINISTRATIVA Y GESTION
- PUBLICO
- CODIGO DE ETICA
- documento á constituido e los
principios y reglas de conducta que
gobiernan a los profesionales en el
ejercicio de la auditoría tiene como
propósito promover una cultura
ética
- PRINCIPIOS
- INTEGRIDAD,OBJETIVIDAD,CONFIDENCIALIDAD Y
COMPETENCIA
- INTEGRIDAD,OBJETIVIDAD,CONFIDENCIALIDAD Y
COMPETENCIA
- REGLAS DE CONDUCTA
- PRINCIPIOS
- documento á constituido e los
principios y reglas de conducta que
gobiernan a los profesionales en el
ejercicio de la auditoría tiene como
propósito promover una cultura
ética
- SISTEMAS DE GESTIÓN DE CALIDAD
- ISOS Y OSHAS
- TIPOS DE AUDITORIA DE CALIDAD
- Auditoría combinada:Auditoría llevada a cabo conjuntamente a un único auditado en dos o más
sistemas de gestión.; varias isos,sistema de gestión de calidad(iso9001/18001/14001/)varias normas
certificables
- Auditoría conjunta:Auditoría llevada a cabo a un único auditado por dos o más organizaciones
auditoras. Es decir se unen 2 o más auditorías para auditar
- PRINCIPIOS
- Integridad Enfoque basado en la
evidencia Presentación imparcial
Independencia Confidencialidad
Debido cuidado profesional
- Integridad Enfoque basado en la
evidencia Presentación imparcial
Independencia Confidencialidad
Debido cuidado profesional
- PRINCIPIOS
- Auditoría conjunta:Auditoría llevada a cabo a un único auditado por dos o más organizaciones
auditoras. Es decir se unen 2 o más auditorías para auditar
- Auditoría combinada:Auditoría llevada a cabo conjuntamente a un único auditado en dos o más
sistemas de gestión.; varias isos,sistema de gestión de calidad(iso9001/18001/14001/)varias normas
certificables
- Dentro de las normas
certificables hay que auditar
cada debe;y esos estan de
acuerdo a clausulas de la 4 a
la 10(ISO 9001)
- 4 Contexto de la organización 5 Liderazgo 6
Planificación 7 Soporte 8 Operación 9
Evaluación del desempeño 10 Mejora
- CUALES SON LAS NORMAS AUDITAR
- 14001 AMBIENTAL 18001
SEGURIDAD Y SALUD
OCUPACIONAL 19011 DIRECTRICES
PARA LA AUDITORIA DE LOS
SISTEMAS DE GESTION DE CALIDAD
Y/O AMBIENTAL 9001SISTEMAS DE
GESTIÓN DE CALIDAD
- CUALES NO SE AUDITANA LA ISO 9000Sistemas de gestión de la
calidad — Fundamentos y vocabulario
- CUALES NO SE AUDITANA LA ISO 9000Sistemas de gestión de la
calidad — Fundamentos y vocabulario
- 14001 AMBIENTAL 18001
SEGURIDAD Y SALUD
OCUPACIONAL 19011 DIRECTRICES
PARA LA AUDITORIA DE LOS
SISTEMAS DE GESTION DE CALIDAD
Y/O AMBIENTAL 9001SISTEMAS DE
GESTIÓN DE CALIDAD
- CUALES SON LAS NORMAS AUDITAR
- 4 Contexto de la organización 5 Liderazgo 6
Planificación 7 Soporte 8 Operación 9
Evaluación del desempeño 10 Mejora
- ISOS
- 9000 Sistemas de gestión de la calidad — Fundamentos
y vocabulario 9001 SISTEMAS DE GESTIÓN DE CALIDAD
19011 DIRECTRICES PARA LA AUDITORIA DE LOS
SISTEMAS DE GESTION DE CALIDAD Y/O AMBIENTAL
- 9000 Sistemas de gestión de la calidad — Fundamentos
y vocabulario 9001 SISTEMAS DE GESTIÓN DE CALIDAD
19011 DIRECTRICES PARA LA AUDITORIA DE LOS
SISTEMAS DE GESTION DE CALIDAD Y/O AMBIENTAL
- TIPOS DE AUDITORIA DE CALIDAD
- ISOS Y OSHAS
- HERRAMIENTAS DE AUDITORIA
- HERRAMIENTAS
- CUESTIONARIOS
- recurso idóneo para captar datos en todos los
rincones de la organización y en todas sus
versiones, ámbitos y niveles
- Posibilitan la selección de las
variables, de acuerdo con su
naturaleza, giro, objeto y
grado de evolución alcanzado
- Pregunta cerrada
simple,Pregunta cerrada con
respuestas múltiples,Pregunta
abierta,Preguntas cerradas y
abiertas o de código múltiple
- Pregunta cerrada
simple,Pregunta cerrada con
respuestas múltiples,Pregunta
abierta,Preguntas cerradas y
abiertas o de código múltiple
- Posibilitan la selección de las
variables, de acuerdo con su
naturaleza, giro, objeto y
grado de evolución alcanzado
- recurso idóneo para captar datos en todos los
rincones de la organización y en todas sus
versiones, ámbitos y niveles
- CÉDULA: documento o papel que consigna
el trabajo realizado por el auditor sobre una
cuenta, rubro, área u operación sujeto a su
examen
- Significado de marcas:Fuente de información: Si
se amerita, se coloca la fuente donde se
obtuvieron los datos del desarrollo del trabajo.
- Sistematiza los registros y
facilita la profundidad del
enfoque para analizar los
resultados
- Sistematiza los registros y
facilita la profundidad del
enfoque para analizar los
resultados
- Significado de marcas:Fuente de información: Si
se amerita, se coloca la fuente donde se
obtuvieron los datos del desarrollo del trabajo.
- CEDULAS
- GRAFICAS
- Representación visual, generalmente con
diagramas de los procesos u operaciones
revisados.Concentra volúmenes de datos
en forma abreviada
- Representación visual, generalmente con
diagramas de los procesos u operaciones
revisados.Concentra volúmenes de datos
en forma abreviada
- ESCALAS DE MEDICION
- Caracterización de objetos que se desean medir
a través de variable cuantitativa y cualitativa,
implica asignar un valor a un
conjunto de expresiones ya sean, positivas ,
negativas o neutrales que interpretan la
manifestación del entrevistado
- Ordinal o Likert: Respuestas basadas en
diferencias individuales. Inventarios:opinión
inicial,intermedia y final Semántica:tiene un par
de adjetivos bipolares
- Ordinal o Likert: Respuestas basadas en
diferencias individuales. Inventarios:opinión
inicial,intermedia y final Semántica:tiene un par
de adjetivos bipolares
- Caracterización de objetos que se desean medir
a través de variable cuantitativa y cualitativa,
implica asignar un valor a un
conjunto de expresiones ya sean, positivas ,
negativas o neutrales que interpretan la
manifestación del entrevistado
- CUESTIONARIOS
- INDICADORES DE GESTION
- determina el éxito de un proyecto o una organización
- Factible de medir,Verificable,Fácil de
interpreta
- Factible de medir,Verificable,Fácil de
interpreta
- INDICADOR
- Expresión cualitativa o
cuantitativa observable, que
permite describir características,
comportamientos o fenómenos
de la realidad a través de la
evolución de una variable o el
establecimiento de una relación
entre variables, la que
comparada con períodos
anteriores, productos similares o
una meta o compromiso, permite
evaluar el desempeño y su
evolución en el tiempo
- eficacia
- brecha
- menor al 100%
- desfavorable
- desfavorable
- menor al 100%
- brecha
- eficiencia
- brecha
- mayor al 100%
- desfavorable
- desfavorable
- mayor al 100%
- brecha
- eficacia
- Expresión cualitativa o
cuantitativa observable, que
permite describir características,
comportamientos o fenómenos
de la realidad a través de la
evolución de una variable o el
establecimiento de una relación
entre variables, la que
comparada con períodos
anteriores, productos similares o
una meta o compromiso, permite
evaluar el desempeño y su
evolución en el tiempo
- SIEMPRE LO REAL:INDICADOR,LO PLANIFICADO
ESTANDAR,COMPARACION ENTRE INDICADOR Y
ESTANDAR SERA EL INDICE Y 100%-INDICE LA BRECHA
FAVORABLE O DESFAVORABLE
- CONSTRUCCION DEL INDICADOR DE GESTION
- 1.OBJETIVO OPERATIVO
- VERBO INFINITIVO:CAPACITAR
- META ESPECIFICA:AL 90% DE LOS EMPLEADOS
- PLAZO DE EJECUCION:EN EL AÑO 2019
- PRESUPUSTO ASIGNADO:CON EL PRESUPUESTO DE 10000 DOLARES
- PRESUPUSTO ASIGNADO:CON EL PRESUPUESTO DE 10000 DOLARES
- PLAZO DE EJECUCION:EN EL AÑO 2019
- META ESPECIFICA:AL 90% DE LOS EMPLEADOS
- VERBO INFINITIVO:CAPACITAR
- 2.Diseño de indicadores
- DEL OBJETIVO SALEN LAS VARIABLES
DE EFICACIA O EFICIENCIA
- Agregación más preposición:
CANTIDAD,NUMERO,% EN ESTE CASO
PORCENTAJE DE
- Variable (usualmente en sustantivo plural):EMPLEADOS
- Verbo en participio pasado: CAPACITADOS
- Complementos circunstanciales: EN EL AÑO 2019
- Complementos circunstanciales: EN EL AÑO 2019
- Verbo en participio pasado: CAPACITADOS
- Variable (usualmente en sustantivo plural):EMPLEADOS
- Agregación más preposición:
CANTIDAD,NUMERO,% EN ESTE CASO
PORCENTAJE DE
- DEL OBJETIVO SALEN LAS VARIABLES
DE EFICACIA O EFICIENCIA
- 3.MEDIRLO CON UN TABLERO DE CONTROL
- Nombre del indicador: REDACCION DEL INDICADOR: Porcentaje
de empleados capacitados en el año 2019
- Fórmula : metodo de calcular el indicador:empleados
capacitados/total de empleados capacitados: 55/95=58%
- Unidad de medida: es la forma de leer el indicador :%
- Frecuencia: periodicidad con la frecuencia qie se va aplica el
indicador en este caso: anual
- Estándar: lo planificado en este caso es el 90%
- Fuente :departamento proporciona informacion del
indicador en este caso es recursos humanos
- Interpretación (índice):es la comparacion entre el indicador y el estandar es decir el 58%/90%=64%
- Brecha :diferencia con la situacion optima es decir 100% -64%=36% es desfavorable ya que del 90% solo se llego una ,meta del 36%
- Brecha :diferencia con la situacion optima es decir 100% -64%=36% es desfavorable ya que del 90% solo se llego una ,meta del 36%
- Interpretación (índice):es la comparacion entre el indicador y el estandar es decir el 58%/90%=64%
- Fuente :departamento proporciona informacion del
indicador en este caso es recursos humanos
- Estándar: lo planificado en este caso es el 90%
- Frecuencia: periodicidad con la frecuencia qie se va aplica el
indicador en este caso: anual
- Unidad de medida: es la forma de leer el indicador :%
- Fórmula : metodo de calcular el indicador:empleados
capacitados/total de empleados capacitados: 55/95=58%
- Nombre del indicador: REDACCION DEL INDICADOR: Porcentaje
de empleados capacitados en el año 2019
- 1.OBJETIVO OPERATIVO
- determina el éxito de un proyecto o una organización
- HERRAMIENTAS
- FASES DE LA AUDITORIA DE GESTION
- diagnostico organizacional
- planificacion preliminar
- comienza con el contrato de auditoria y termina con los componentes de la auditoria
- comienza con el contrato de auditoria y termina con los componentes de la auditoria
- planificacion preliminar
- planificacion especifica
- instrumentacion
- retoma los componente de la auditoria y termina con los programas de auditoria
- retoma los componente de la auditoria y termina con los programas de auditoria
- instrumentacion
- ejecucion del trabajo de auditoria
- examen
- retoma los programas de auditoria y termina con los hallazgos preliminares
- retoma los programas de auditoria y termina con los hallazgos preliminares
- examen
- comunicacion de resultados
- informe
- empieza con la comunicacion de hallazgos preliminares y termina con el informe de auditoria(observaciones,conclusiones y recomendaciones)
- empieza con la comunicacion de hallazgos preliminares y termina con el informe de auditoria(observaciones,conclusiones y recomendaciones)
- informe
- seguimientos
- seguimiento a recomendaciones
- seguimiento a recomendaciones
- sistematica
- fases interrelacionadas
- fases interrelacionadas
- diagnostico organizacional
- ANTECEDENTES
- Surge de la necesidad de medir y cuantificar los logros alcanzados
- Evidencia de
prácticas de control
administrativo
- 5000 a.C C.SUMERIA
- 5000 a.C C.SUMERIA
- Sentó la base
Auditoría
Administrativa
- Evaluación de una
empresa en todos sus
aspectos
- 1935 JAMES. O.Mc
Kinsey
- Evaluación de una
empresa en todos sus
aspectos
- Evidencia de
prácticas de control
administrativo
- Surge de la necesidad de medir y cuantificar los logros alcanzados
Media attachments
Want to create your own Mind Maps for free with GoConqr? Learn more.