
Test
Aula 01 - Patrimônio; Atos e Fatos administrativos; Contas; Plano de contas; Escrituração; Balancete de Verificação
Preguntas del test (75)
1Contabilmente, diz-se que o ativo representa a origem de recursos da entidade, enquanto o passivo representa a aplicação de recursos.
- AVerdadero
- BFalso
2Os recursos que terceiros empregam nas atividades da empresa são chamados de capital de terceiros.
- AVerdadero
- BFalso
3A situação líquida, na contabilidade, é o capital próprio, ou seja, o capital que os sócios entregam à empresa.
- AVerdadero
- BFalso
4A equação fundamental da contabilidade é Ativo = Passivo - Situação Líquida.
- AVerdadero
- BFalso
5O balanço patrimonial, principal demonstração contábil, o seu lado direito sempre deve ser igual ao lado esquerdo, onde no lado direito ficará o passivo e patrimônio líquido, representados pela origem de recursos; e no lado esquerdo ficará o ativo, representado pela aplicação de recursos.
- AVerdadero
- BFalso
6Toda aplicação de recursos tem uma origem, podendo ser tanto de capital próprio - empregado pelos sócios - como de terceiros, quando a empresa obtém, por exemplo, um financiamento.
- AVerdadero
- BFalso
7São tipos de situação líquida: Ativo > Passivo; Ativo < Passivo; Ativo = Passivo e Ativo = Situação Líquida.
- AVerdadero
- BFalso
8A situação líquida em que o Ativo > Passivo Exigível, é considerada uma situação confortável para a empresa.
- AVerdadero
- BFalso
9Quando o Ativo < Passivo, então a empresa "deve mais do que se tem", ficando na chamada situação líquida negativa, pois os elementos positivos superam os elementos negativos do balanço.
- AVerdadero
- BFalso
10Na situação em que o Ativo é menor que o Passivo, a parte do passivo que não temos recursos suficientes para pagar é chamada de Passivo a Descoberto, ou seja, ocorre quando o passivo exigível é menor que o ativo.
- AVerdadero
- BFalso
11O passivo e o patrimônio líquido poderão ficar com valores negativos.
- AVerdadero
- BFalso
12Assinale a alternativa que corresponde a um passivo a descoberto.
- AAtivo < Passivo e PL < 0
- BAtivo = Passivo + PL
- CAtivo > Passivo e PL < 0
- DAtivo = Passivo e PL = 0
- EQuando o Passivo for negativo.
13Denomina-se passivo a descoberto a situação em que o total de exigibilidades supera o total de bens e direitos, implicando na inexistência de patrimônio líquido.
- AVerdadero
- BFalso
14O balanço patrimonial de uma empresa apresentou um Ativo de R$300.000,00 e um Passivo de R$500.000,00. Assinale a alternativa que apresenta a situação patrimonial liquida da empresa.
- AAtivo a Descoberto de R$ 200.000,00
- BValor residual positivo de R$300.000,00
- CPatrimônio Líquido negativo de R$500.000,00
- DPassivo a descoberto de R$200.000,00
- EValor residual positivo de R$800.000,00
15A situação em que o Ativo é igual ao Passivo exigível não existe capital próprio, pois o total dos bens e direitos é igual aos valores das obrigações dos proprietários. A situação líquida neste caso é nula.
- AVerdadero
- BFalso
16Caso a empresa seja extinta com situação líquida nula, haverá pouca sobra para os sócios, uma vez que todos os recursos serão utilizados para pagar as dívidas.
- AVerdadero
- BFalso
17É caso típico da constituição da sociedade o Ativo ser igual à Situação Líquida, pois quando o sócio entrega capital à empresa, este é o único fato contábil existente. Ou pode ser o caso de uma entidade que somente trabalhe com recursos próprios e não queira captar capitais de terceiros, não havendo qualquer dívida.
- AVerdadero
- BFalso
18O Ativo e o Passivo podem ser maiores ou iguais a zero, não podendo jamais serem negativos. Por sua vez, o Patrimônio Líquido pode ser positivo, negativo ou nulo.
- AVerdadero
- BFalso
19Conta é o nome dado aos componentes patrimoniais e de resultado. Os registros contábeis são feitos através das contas e todos os acontecimentos que ocorrem na empresa são registrados por meio de contas.
- AVerdadero
- BFalso
20As contas podem ser patrimoniais e de resultado.
- AVerdadero
- BFalso
21Contas patrimoniais representam os bens, direitos, obrigações e despesas.
- AVerdadero
- BFalso
22Receitas e despesas são representadas pelas contas de resultado. Não estão no balanço patrimonial, e sim na Demonstração do Resultado do Exercício e tem finalidade de apurar lucro ou prejuízo.
- AVerdadero
- BFalso
23Sempre que for fazer um lançamento contábil, deve-se abrir um razonete, onde o lado esquerdo representa o débito e o lado direito o do crédito.
- AVerdadero
- BFalso
24A escrituração deverá conter, no mínimo: a data e valor do registro contábil; conta devedora e credora; histórico que represente a essência econômica da transação ou o código de histórico personalizado baseado em tabela inclusa em livro próprio; informações de todos os registros do mesmo lançamento contábil.
- AVerdadero
- BFalso
25São contas de natureza devedora as contas de ativo, de despesa e de receita.
- AVerdadero
- BFalso
26As contas do Passivo, do Patrimônio Líquido e de Receita são contas de natureza credora e aumentam por crédito e diminuem por débito.
- AVerdadero
- BFalso
27Contas de natureza devedora aumentam a débito e diminuem a crédito.
- AVerdadero
- BFalso
28Capital aplicado é o ativo total
- AVerdadero
- BFalso
29Capital a realizar/integralizar é a parcela do capital que os sócios prometeram, mas ainda não entregaram.
- AVerdadero
- BFalso
30Também conhecido como capital de giro ou capital circulante, o ativo circulante é o ativo que se espera converter em dinheiro no curto prazo (6 meses)
- AVerdadero
- BFalso
31Ativo circulante - ou capital circulante próprio ou capital de giro próprio -, ou seja, bens e direitos de médio prazo menos as dívidas de curto prazo (Ativo circulante - passivo circulante)
- AVerdadero
- BFalso
32Capital social ou subscrito é o fixado no estatuto. Também pode ser conhecido por capital nominal ou capital declarado.
- AVerdadero
- BFalso
33Todas as contas de reserva e de resultado pertence ao Patrimônio Líquido.
- AVerdadero
- BFalso
34Há 3 teorias das contas: Personalista, patrimonialista e materialística, sendo esta última a utilizada na contabilidade atual.
- AVerdadero
- BFalso
35Segundo a teoria personalista, as contas são fictamente como pessoas de 3 tipos: proprietários, correspondentes e consignatários.
- AVerdadero
- BFalso
36O proprietário, segundo a teoria patrimonialista, é o responsável pelas contas do PL, Receitas e Despesas.
- AVerdadero
- BFalso
37De acordo com a Teoria Personalista, o correspondente é a pessoa que representa as contas de Direito (ativo) e Obrigações (passivo); e o Consignatário é quem a entidade confia a guarda de bens.
- AVerdadero
- BFalso
38A teoria materialística tem a visão mais econômica sobre a conta. Para essa teoria, contas são entradas e saídas de valores, sendo dividida em contas integrais - que representam o PL, receitas e ativo -, e contas diferenciais, que representam o ativo e passivo.
- AVerdadero
- BFalso
39Teoria patrimonialista, as contas podem ser divididas em patrimoniais - ativo, passivo e PL - e de resultado - receitas e despesa.
- AVerdadero
- BFalso
40Assinale a alternativa que indica as contas que são classificadas como patrimoniais, integrais e em agentes consignatários concomitantemente
- AClientes, fornecedores e capital social
- BSalários a pagar, reserva de lucros e caixa
- CReceita, despesa com pessoal e custo de mercadorias vendidas
- DEstoque, banco conta movimento e veículo
- EEmpréstimos a receber, empréstimos a pagar e dividendos a pagar
41A teoria da contabilidade que divide as contas em patrimoniais e de resultado é denominada
- Areditualista
- Bpersonalista
- Caziendalista
- Dmaterialista
- Epatrimonialista
42Atos contábeis são acontecimentos que provocam variações no patrimônio da entidade, enquanto Fatos contábeis não provoca nenhuma alteração.
- AVerdadero
- BFalso
43São técnicas contábeis a escrituração, as demonstrações contábeis, a auditoria e a análise de balanços.
- AVerdadero
- BFalso
44O nível de detalhe da escrituração contábil depende das necessidades de informação de seus usuários, ou seja, é diretamente proporcional à complexidade das operações e dos requisitos de informação, salvo caso autoridade reguladora assim o requeira, não devem observar um padrão pré-definido.
- AVerdadero
- BFalso
45Deverá ser executada a escrituração contábil em idioma e em moeda corrente nacional; em forma contábil; em ordem cronológica de dia/mês/ano; com ausência de espaços em branco, entrelinhas e rasuras; com base em documentos de origem externa ou interna, ou, na sua falta, em elementos que comprovem atos contábeis.
- AVerdadero
- BFalso
46Na contabilidade, o método das partidas dobradas consiste em considerar que para todo item que ingressa no patrimônio, há um lugar de origem, ou seja, há uma origem para toda aplicação no patrimônio.
- AVerdadero
- BFalso
47Escrituração é o conjunto de registros ou lançamentos contábeis, e estes são efetuados em livros contábeis, como diário ou razão.
- AVerdadero
- BFalso
48O método das partidas dobradas também é conhecido como método veneziano.
- AVerdadero
- BFalso
49Quando uma empresa compra mercadoria a prazo no valor de 200 reais, deverá ser lançado débito na conta mercadorias e crédito na conta fornecedores.
- AVerdadero
- BFalso
50Para lançar a compra de um veículo a vista, deve-se creditar a conta Caixa e debitar a conta Veículos.
- AVerdadero
- BFalso
51Ao comprar um veículo no valor de 30mil, 50% a vista e 50% a prazo, deve-se debitar 30mil na conta Veículos, creditar 30mil na conta Caixa e creditar 30mil na conta Fornecedores.
- AVerdadero
- BFalso
52Caso uma empresa venda um veículo de 30 mil metade a vista e metade a prazo, o lançamento será feito com débito na conta Caixa em 15mil, débito na conta Duplicatas a receber em 15mil e crédito na conta Veículo no valor de 30mil.
- AVerdadero
- BFalso
53Conta retificadora é a conta que diminui o valor de outra conta. Se uma conta do ativo aumenta a débito e diminui a crédito, a conta retificadora funciona ao contrário.
- AVerdadero
- BFalso
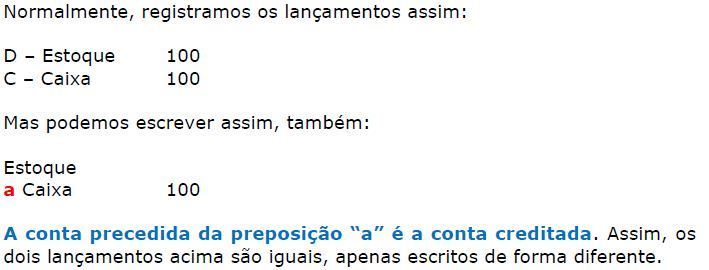
54?
- AVerdadero
- BFalso
55Na primeira fórmula do lançamento envolve uma conta a débito e uma conta a crédito.
- AVerdadero
- BFalso
56A 2ª fórmula envolve duas contas a débito e duas ou mais a crédito.
- AVerdadero
- BFalso
57Quando um lançamento envolve dois ou mais débitos e um crédito, este lançamento é representado pela 3ª fórmula.
- AVerdadero
- BFalso
58A 4ª fórmula envolve duas ou mais contas a débito e duas ou mais contas a crédito.
- AVerdadero
- BFalso
59Quanto às fórmulas de lançamento, assinale a alternativa correta
- AUm lançamento de terceira fórmula envolve uma conta a débito e três contas a crédito.
- BUm lançamento de segunda fórmula envolve duas ou mais contas credoras.
- CUm lançamento de terceira fórmula envolve três contas a débito e uma conta a crédito.
- DTodo lançamento de segunda fórmula pode ser transformado em dois lançamentos de primeira fórmula.
- EUm lançamento de segunda fórmula envolve duas contas a débito e duas contas a crédito.
60"Aparecem no lançamento, mais de uma conta no débito e mais de uma no crédito."
Assinale a alternativa correta- APrimeira fórmula
- BSegunda fórmula
- CTerceira fórmula
- DQuarta fórmula
61O fato permutativo altera o patrimônio nos aspectos quantitativos, configurando trocas/permutas entre contas sem alteração no valor total do PL e Contas de Resultado.
- AVerdadero
- BFalso
62Os fatos permutativos ou qualitativos, podem ser entre contas do ativo, passivo, de ambos, ou de contas do PL.
- AVerdadero
- BFalso
63A compra de veículos à vista é um fato modificativo aumentativo que deve ser registrado em lançamento de primeira fórmula.
- AVerdadero
- BFalso
64Os sistemas de contabilidade registram fatos que podem afetar o patrimônio das entidades quantitativa ou qualitativamente. Quando do registro de um fato contábil modificativo, uma das contrapartidas será necessariamente uma conta
- Ade receita ou de passivo
- Bde despesa ou de ativo
- Cde receita ou de despesa
- Dde PL
- Eretificadora do ativo ou do passivo
65Fato modificativo, ou quantitativo, altera o PL e envolvem, além das contas patrimoniais, as contas de resultado (receitas e despesas)
- AVerdadero
- BFalso
66Um fato modificativo aumentativo é aquele que provoca aumento da situação líquida mediante aumento do ativo ou do passivo.
- AVerdadero
- BFalso
67As contas de resultado são apuradas na DRE (Demonstração do Resultado do Exercício) e o resultado do exercício integra o capital social.
- AVerdadero
- BFalso
68Quando a redução da situação liquida da empresa se da pelo aumento do passivo ou pela redução do ativo é chamado de fato modificativo diminutivo.
- AVerdadero
- BFalso
69Fato misto envolve um fato permutativo e um fato modificativo, acarretando alterações no ativo e PL, no passivo e no PL ou no ativo, passivo e PL.
- AVerdadero
- BFalso
70A retificação de lançamento é o processo técnico de correção de registro e pode ser feito por meio de
- AEstorno
- BTransferência
- CEstorno, Transferência ou Complementação
- DComplementação ou Estorno
- ERealocação ou Estorno
71Se o contabilista cometer erros durante a escrituração contábil, uma das formas de correção que implica a anulação integral do lançamento errado é a(o)
- ARessalva
- BComplementação
- CTransferência
- DInversão de contas
- EEstorno
72A elaboração do balancete de verificação, em decorrência de suas características técnicas específicas, é tecnicamente embasada no
- Amétodo da teoria materialista
- Bmétodo das partidas dobradas
- Cmétodo da teoria patrimonialista
- Dprincípio do registro pelo valor original
- Eregime de competência
73O balancete de verificação é feito a partir da extração dos saldos contidos no livro diário.
- AVerdadero
- BFalso
74Quando a soma dos saldos credores for igual à soma dos saldos devedores no balancete de verificação, não haverá nenhum erro nos lançamentos contábeis do período.
- AVerdadero
- BFalso
75Assinale a alternativa que apresenta a informação que pode ser omitida no balancete de verificação
- Anome do contabilista responsável
- Bidentificação da entidade
- Cdata a que se refere o balancete
- Dabrangência do balancete
- Esoma dos saldos devedores e credores
Información
- Descripción
- 2 Patrimônio; 3 Atos e Fatos administrativos; 4 Contas; 5 Plano de contas; 5 Escrituração; 7 Balancete de Verificação
- Autor
- Ramon Nefi
- Idioma
- Português
- Visitas
- 84
- Etiquetas
- Valoración
- Aún sin valoraciones Valora este test