
Diagrama de flujo
Mediante un diagrama, describa el proceso contable incorporado al régimen de contabilidad pública
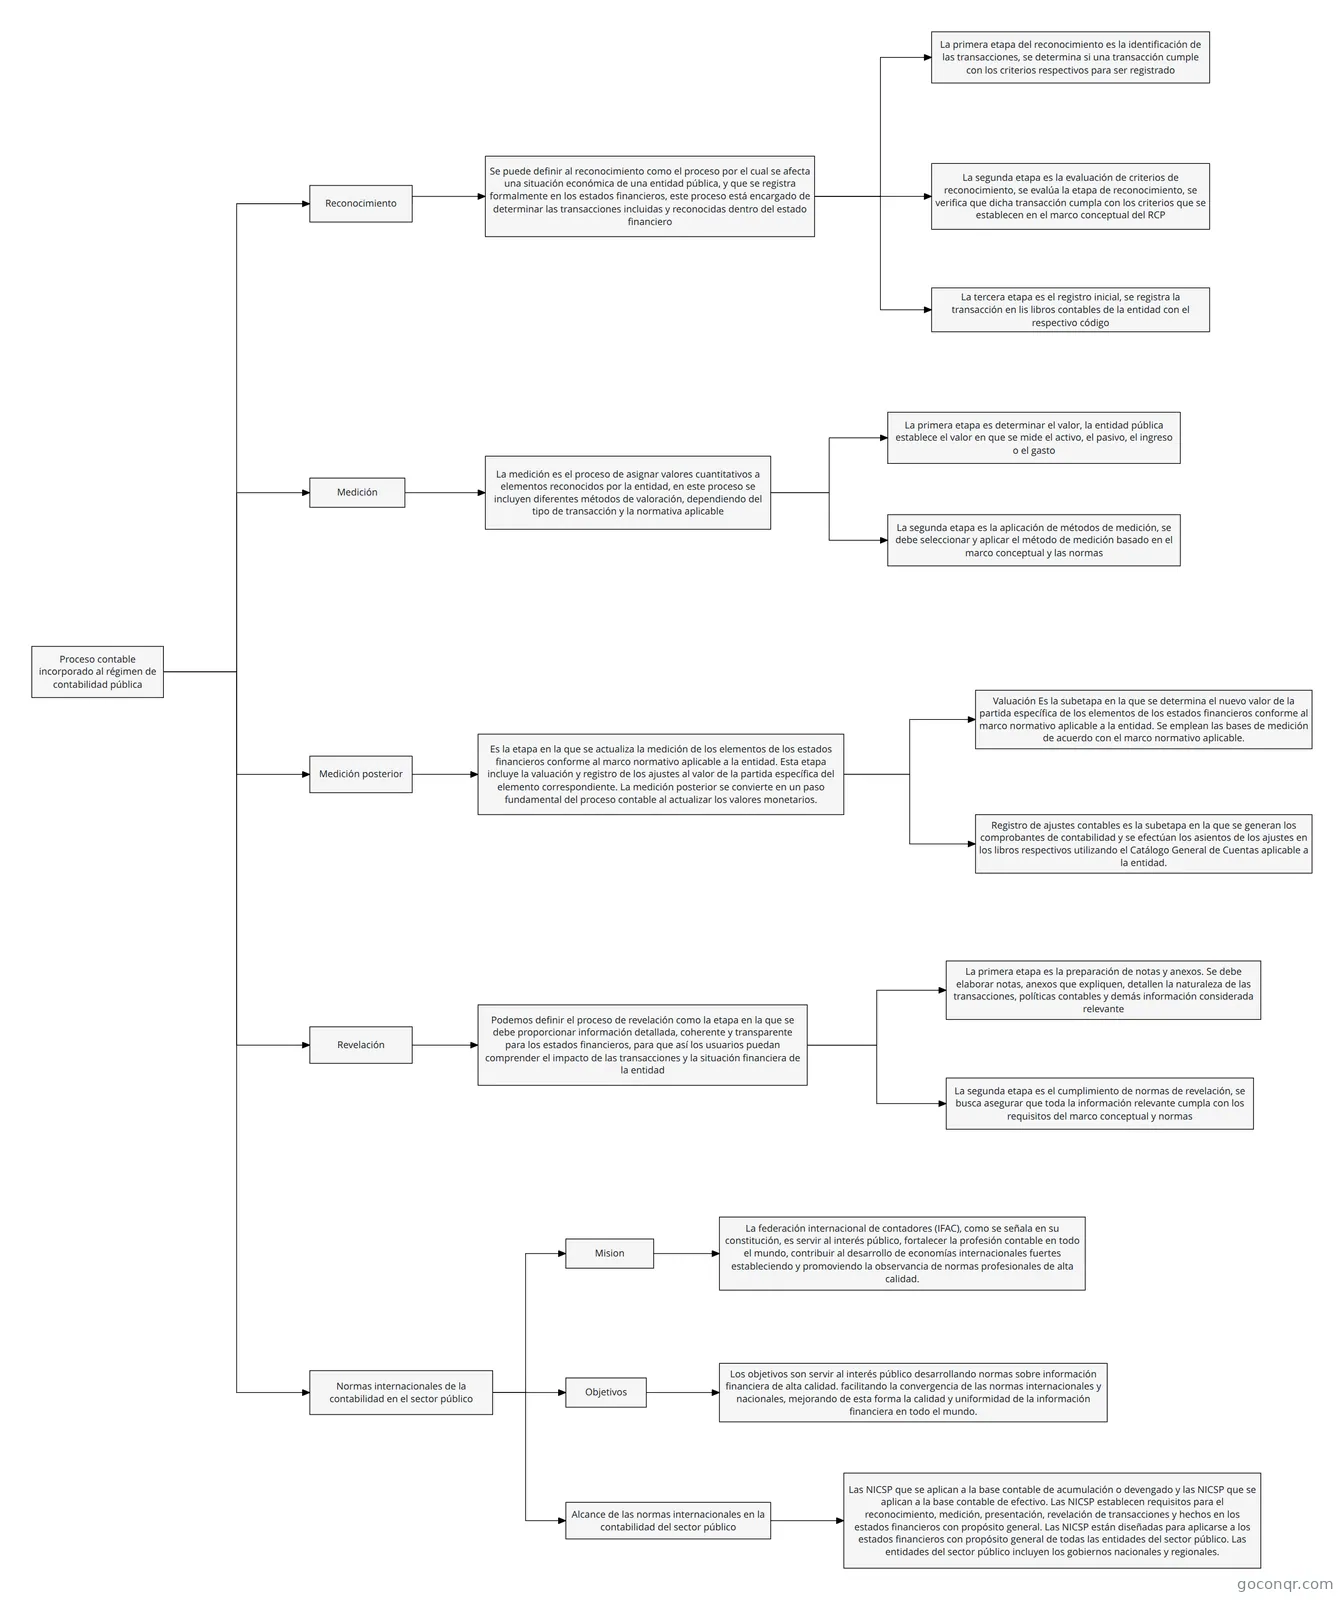
Diagrama de flujo: Proceso contable del régimen de contabilidad pública
Contenido del diagrama
Proceso contable incorporado al régimen de contabilidad pública
Reconocimiento
Medición posterior
Revelación
Normas internacionales de la contabilidad en el sector público
Mision
La federación internacional de contadores (IFAC), como se señala en su constitución, es servir al interés público, fortalecer la profesión contable en todo el mundo, contribuir al desarrollo de economías internacionales fuertes estableciendo y promoviendo la observancia de normas profesionales de alta calidad.
Objetivos
Los objetivos son servir al interés público desarrollando normas sobre información financiera de alta calidad. facilitando la convergencia de las normas internacionales y nacionales, mejorando de esta forma la calidad y uniformidad de la información financiera en todo el mundo.
Alcance de las normas internacionales en la contabilidad del sector público
Las NICSP que se aplican a la base contable de acumulación o devengado y las NICSP que se aplican a la base contable de efectivo. Las NICSP establecen requisitos para el reconocimiento, medición, presentación, revelación de transacciones y hechos en los estados financieros con propósito general. Las NICSP están diseñadas para aplicarse a los estados financieros con propósito general de todas las entidades del sector público. Las entidades del sector público incluyen los gobiernos nacionales y regionales.
Se puede definir al reconocimiento como el proceso por el cual se afecta una situación económica de una entidad pública, y que se registra formalmente en los estados financieros, este proceso está encargado de determinar las transacciones incluidas y reconocidas dentro del estado financiero
La primera etapa del reconocimiento es la identificación de las transacciones, se determina si una transacción cumple con los criterios respectivos para ser registrado
La segunda etapa es la evaluación de criterios de reconocimiento, se evalúa la etapa de reconocimiento, se verifica que dicha transacción cumpla con los criterios que se establecen en el marco conceptual del RCP
La tercera etapa es el registro inicial, se registra la transacción en lis libros contables de la entidad con el respectivo código
Es la etapa en la que se actualiza la medición de los elementos de los estados financieros conforme al marco normativo aplicable a la entidad. Esta etapa incluye la valuación y registro de los ajustes al valor de la partida específica del elemento correspondiente. La medición posterior se convierte en un paso fundamental del proceso contable al actualizar los valores monetarios.
Valuación Es la subetapa en la que se determina el nuevo valor de la partida específica de los elementos de los estados financieros conforme al marco normativo aplicable a la entidad. Se emplean las bases de medición de acuerdo con el marco normativo aplicable.
Registro de ajustes contables es la subetapa en la que se generan los comprobantes de contabilidad y se efectúan los asientos de los ajustes en los libros respectivos utilizando el Catálogo General de Cuentas aplicable a la entidad.
Medición
La medición es el proceso de asignar valores cuantitativos a elementos reconocidos por la entidad, en este proceso se incluyen diferentes métodos de valoración, dependiendo del tipo de transacción y la normativa aplicable
La primera etapa es determinar el valor, la entidad pública establece el valor en que se mide el activo, el pasivo, el ingreso o el gasto
La segunda etapa es la aplicación de métodos de medición, se debe seleccionar y aplicar el método de medición basado en el marco conceptual y las normas
Podemos definir el proceso de revelación como la etapa en la que se debe proporcionar información detallada, coherente y transparente para los estados financieros, para que así los usuarios puedan comprender el impacto de las transacciones y la situación financiera de la entidad
La primera etapa es la preparación de notas y anexos. Se debe elaborar notas, anexos que expliquen, detallen la naturaleza de las transacciones, políticas contables y demás información considerada relevante
La segunda etapa es el cumplimiento de normas de revelación, se busca asegurar que toda la información relevante cumpla con los requisitos del marco conceptual y normas
Información
- Descripción
- Mediante un diagrama, describa el proceso contable incorporado al régimen de contabilidad pública
- Creado por
- Jose Pardo
- Visitas
- 17
- Valoración