Fichas
Terminología Financiera Y Contable
Fichas del conjunto (51)
- 1—KAREN LORENA HENAO PEÑA
TERMINOLOGÍA FINANCIERA Y CONTABLE - 2ACTIVORepresentan los bienes, derechos y otros recursos controlados económicamente por la empresa, resultantes de sucesos pasados, de los que se espera que la empresa obtenga beneficios o rendimientos económicos en el futuro.
- 3Activo FijoSon todos aquellos bienes y derechos propiedad del negocio que tienen cierta permanencia o fijeza y se han adquirido con el propósito de usarlos y no de venderlos; naturalmente que cuando se encuentren en malas condiciones o no presten un servicio efectivo, si pueden venderse o cambiarse.
- 4Activo CirculanteSon aquellos activos de los cuales se espera que se conviertan en efectivo, se vendan o se consuman en el transcurso del ciclo normal de operaciones en la empresa.
- 5Activo CorrienteAquellos activos que se espera vender, consumir o realizar en el ciclo normal de explotación, que con carácter general no excederá de un año, así como otros activos cuyo vencimiento, enajenación o realización se espera que se realice en el plazo máximo de un año, los activos financieros clasificados como mantenidos para negociar y el efectivo y otros activos líquidos equivalentes.
- 6AccionLas acciones son las partes iguales en las que se divide el capital social de una sociedad anónima. Estas partes son poseídas por una persona, que recibe el nombre de accionista, y representan la propiedad que la persona tiene de la empresa, es decir, el porcentaje de la empresa que le pertenece al accionista.
- 7AmortizaciónLas amortizaciones son reducciones en el valor de los activos o pasivos para reflejar en el sistema de contabilidad cambios en el precio del mercado u otras reducciones de valor. Con las amortizaciones, los costes de hacer una inversión se dividen entre todos los años de uso de esa inversión.
- 8Análisis De Estados FinancierosEl análisis de estados financieros es el proceso crítico dirigido a evaluar la posición financiera, presente y pasada, y los resultados de las operaciones de una empresa, con el objetivo primario de establecer las mejores estimaciones y predicciones posibles sobre las condiciones y resultados futuros.
- 9Análisis HorizontalEn el análisis horizontal, lo que se busca es determinar la variación absoluta o relativa que haya sufrido cada partida de los estados financieros en un periodo respecto a otro. Determina cual fuel el crecimiento o decrecimiento de una cuenta en un periodo determinado.
- 10Análisis Verticalconsiste en transformar en porcentajes los importes de las distintas partidas que figuran en un Balance o en una Cuenta de Resultados, tomando como base de comparación una magnitud significativa de ambos estados financieros, con el objetivo de mostrar el peso relativo de cada partida y facilitar las comparaciones. Como bases de comparación, suelen tomarse el total activo para las cifras del Balance y la cifra de ventas netas o el resultado neto para las cifras de la Cuenta de Resultados.
- 11AjusteAl finalizar el periodo contable, las cuentas deben presentar su saldo real, por cuanto estos valores servirán de base para preparar estados financieros. Cuando los saldos de la cuentas no son reales es necesario disminuirlos o corregirlos mediante un asiento contable llamado asieto de ajuste
- 12AuditoriaExamina a los estados financieros y a través de ellos las operaciones financieras realizadas por el ente contable, con la finalidad de emitir una opinión técnica y profesional.
- 13Balance GeneralEs un resumen de todo lo que tiene la empresa, de lo que debe, de lo que le deben y de lo que realmente le pertenece a su propietario, a una fecha determinada.
- 14CapitalSe denomina capital al elemento necesario para la producción de bienes de consumo y que consiste en maquinarias, inmuebles u otro tipo de instalaciones. Así, los llamados bienes de capital son aquellos bienes destinados a la producción de bienes de consumo. Estos tienen que tener el suficiente grado de efectividad para satisfacer necesidades y generar rédito económico.
- 15Capital SuscritoEs el capital que el socio se compromete a aportar a la sociedad, por lo tanto la suscripción de acciones o de capital se convierte en un derecho de la sociedad a cargo del socio suscriptor.
- 16Capital PagadoCorresponde al importe de las Acciones Suscritas por los accionistas que éstos han pagado en dinero o en especie, o por la capitalización de reservas o de utilidades repartibles entre los accionistas.
- 17Capital CirculantePertenece la parte del capital desembolsado invertida en la compra de materias primas, combustible, materiales auxiliares y también fuerza de trabajo.
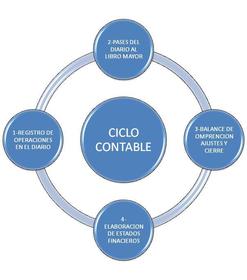
- 18Ciclo ContableEs el período de tiempo en el que se registran todas las transacciones que ocurrren en una empresa ya sea mensual, trimestral, semestral o anualmente
- 19Conciliación BancariaEs un proceso que permite confrontar y conciliar los valores que la empresa tiene registrados, de una cuenta de ahorros o corriente, con los valores que el banco suministra por medio del extracto bancario.
- 20Contabilidad AdministrativaEs aquella que proporciona informes basados en la técnica contable que ayuda a la administración, a la creación de políticas para la planeación y control de las funciones de una empresa.
- 21Contabilidad FinacieraEs la técnica mediante la cual se recolectan, se clasifican, se registran, se sumarizan y se informa de las operaciones cuantificables en dinero, realizadas por una entidad económica.
- 22Contabilidad De CostosLa contabilidad de costos se relaciona con la información de costos para uso interno de la gerencia y ayuda de manera considerable a la gerencia en la formulación de objetivos y programas de operación en la comparación del desempeño real con el esperado y en la presentación de informes.
- 23CostosHace referencia al importe o cifra que representa un producto o servicio de acuerdo a la inversión tanto de material, de mano de obra, de capacitación y de tiempo que se haya necesitado para desarrollarlo.
- 24Costos Indirectos De FabricaciónLos costos indirectos de fabricación comprenden aquellos costos de producción que no son ni materiales directos ni mano de obra directa.
- 25Costos De ProducciónEs la valoración monetaria de los gastos incurridos y aplicados en la obtención de un bien. Incluye el costo de los materiales, mano de obra y los gastos indirectos de fabricación cargados a los trabajos en su proceso.
- 26Costos de DistribuciónEs la valoración monetaria de los gastos incurridos y aplicados en la obtención de un bien. Incluye el costo de los materiales, mano de obra y los gastos indirectos de fabricación cargados a los trabajos en su proceso.
- 27Costos Financierosson las retribuciones que se deben pagar como consecuencia de la necesidad de contar con fondos para mantener en el tiempo activos que permitan el funcionamiento operativo de la compañía.
- 28DepreciaciónEs el mecanismo mediante el cual se reconoce el desgaste que sufre un bien por el uso que se haga de el. Cuando un activo es utilizado para generar ingresos, este sufre un desgaste normal durante su vida útil que el final lo lleva a ser inutilizable.
- 29DividendoEs la retribución a la inversión que se otorga en proporción a la cantidad de acciones poseídas con recursos originados en las utilidades de la empresa durante un periodo determinado y podrá ser entregado en dinero o en acciones.
- 30ErogaciónSon los desembolsos en efectivo. Se consideran erogaciones tanto los gastos como las inversiones que realice el contribuyente en un año de calendario sea cual fuere el nombre con que se les designe.
- 31Estados FinacierosPresenta a pesos constantes los recursos generados o utilidades en la operación, los principales cambios ocurridos en la estructura financiera de la entidad y su reflejo final en el efectivo e inversiones temporales a través de un periodo determinado.
- 32ESTADOS FINANCIEROS AUDITADOSSon aquellos que han pasado por un proceso de revisión y verificación de la información; este examen es ejecutado por contadores públicos independientes quienes finalmente expresan una opinión acerca de la razonabilidad de la situación financiera, resultados de operación y flujo de fondos que la empresa presenta en sus estados financieros de un ejercicio en particular.
- 33Estado Financiero ProyectadoEstado financiero a una fecha o periodo futuro, basado en cálculos estimativos de transacciones que aún no se han realizado; es un estado estimado que acompaña frecuentemente a un presupuesto; un estado pro-forma.
- 34Estado De Pérdidas y GananciasDocumento contable en el cual se refleja la actividad de la empresa de forma detallada, es decir, que allí se consagran tanto las utilidades que le ha generado su negocio como las pérdidas del mismo.
- 35Estado De Flujos De EfectivoEs un estado financiero básico que muestra el efectivo generado y utilizado en las actividades de operación, inversión y financiación. Para el efecto debe determinarse el cambio en las diferentes partidas del balance general que inciden en el efectivo
- 36Estado De Utilidades Retenidasson aquellas que la empresa ha ganado y no ha pagado a los accionistas en forma de dividendos. Estos fondos son retenidos y se re invierten en la empresa, permitiendo que crezca, cambie de giro o haga frente a gastos de emergencia.
- 37Ganancia BrutaSe considera ganancia bruta al total de las sumas abonadas en cada período mensual, sin deducción de importe alguno que por cualquier concepto las disminuya.
- 38GastoEs un consumo voluntario de activo a cambio de una contra-prestación, en el caso de que dicho consumo fuera involuntario y sin contra-prestación se incurriría en una pérdida. Se derivan de las transacciones realizadas por la empresa con el mundo exterior que dan lugar a alteraciones negativas en el patrimonio neto de la misma.
- 39Insumose utiliza para hacer referencia a todos aquellos implementos que sirven para un determinado fin y que se pueden denominar como materias primas, específicamente útiles para diferentes actividades y procesos.
- 40Mano De ObraSe conoce como mano de obra al esfuerzo físico y mental que se pone al servicio de la fabricación de un bien. El concepto también se utiliza para nombrar al costo de este trabajo.
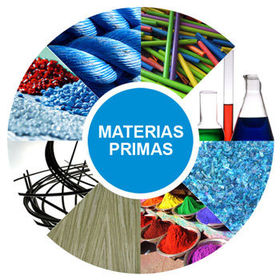
- 41Materia PrimaTodos los elementos que se incluyen en la elaboración de un producto. La materia prima es todo aquel elemento que se transforma e incorpora en un producto final.
- 42Costos Indirectosson aquellos necesarios y que son utilizados en la elaboración de un producto, pero no son fácilmente identificables o que no amerita llevar un control sobre ellos y son incluidos como parte de los costos indirectos de fabricación como materiales indirectos.
- 43Sistema DupondIntegra o combina los principales indicadores financieros con el fin de determinar la eficiencia con que la empresa esta utilizando sus activos, su capital de trabajo y el multiplicador de capital
- 44PasivoSon las deudas que la empresa posee, se recogen las obligaciones y representa lo que se debe a terceros: pagos a bancos, salarios, proveedores, impuestos...
- 45Pasivo CirculanteDeudas u obligaciones que son exigibles en un Plazo no mayor de un año, con la característica principal de que se encuentra en constante movimiento o rotación.
- 46Pasivos Contingentesson posibles pasivos determinables a partir de condiciones futuras e inciertas. Por lo tanto, la valoración de los mismos, dependerán de dos variables, el posible impacto y la probabilidad de ocurrencia del evento. Los pasivos contingentes pueden ser generados por eventos exógenos o endógenos.
- 47PagaréDocumento que extiende y entrega una persona a otra mediante el cual contrae la obligación de pagarle una cantidad de dinero en la fecha que figura en él.
- 48PresupuestoEs un plan operaciones y recursos de una empresa, que se formula para lograr en un cierto periodo los objetivos propuestos y se expresa en términos monetarios.
- 49Razones Financierasson indicadores utilizados en el mundo de las finanzas para medir o cuantificar la realidad económica y financiera de una empresa o unidad evaluada, y su capacidad para asumir las diferentes obligaciones a que se haga cargo para poder desarrollar su objeto social.
- 50Series De TiempoSucesión estadística de los valores de una variable a lo largo del Tiempo. La elaboración de tales series es fundamental para el estudio de la economía concreta de los países y las regiones, aplicándose igualmente al análisis de la actividad empresarial o de las ramas de Industria.
- 51Valor Económico AgregadoEs una herramienta financiera que podría definirse como el importe que queda una vez que se han deducido de los ingresos la totalidad de los gastos, incluidos el costo de oportunidad del accionista y los impuestos.