
Fichas
LIBROS CONTABLES
Fichas del conjunto (11)
- 1JUAN PABLO GARCIA MORALES 11/09/2021TECNICO LABORAL AUXILIAR CONTABLE
JUAN BOSCO OBRERO - 2BALANCE DE PRUEBA: El balance de prueba o de comprobación es un informe contable donde se recopilan los montos de los saldos de todas las cuentas del libro mayor de una empresa. Los saldos de débito se listan en una columna y los saldos de crédito en otra columna.
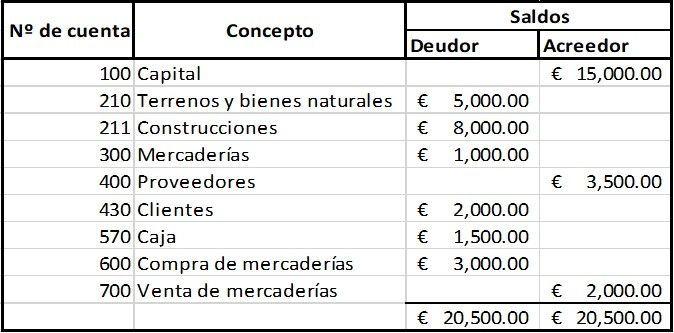
- 3ESTRUCTURA: ● Sumas: es el primer par de columnas que muestra las sumas del debe y haber de la cuenta, tal como se muestra en libro mayor. ● Saldos: es el segundo par de columnas donde se muestran los saldos resultantes de enfrentar él debe y el haber (Debe – Haber = Saldo). El saldo lo colocaremos en la columna de Deudor o Acreedor según corresponda (ver el ejemplo mostrado arriba con el caso de la cuenta de Inventarios).● Inventario: corresponde al tercer par de columnas donde mostraremos los saldos deudores o acreedores de las cuentas de balance que se trasladan del saldo mostrado del segundo par de columnas denominadas con el nombre de Saldos.
● Resultados: es el cuarto par de columnas donde se ubican los saldos deudores o acreedores de las cuentas de resultados (ingresos y gastos) que se trasladan del saldo mostrado en el segundo - 4LIBROS DIARIOS: Se trata de un documento donde las empresas registran todas sus transacciones económicas incluyendo la información de manera ordenada; por lo tanto, puede mejorar significativamente la contabilidad de un negocio. Gracias a este documento se puede conocer la situación financiera real de la empresa para planear acciones (como por ejemplo elaborar un presupuesto) a futuro.
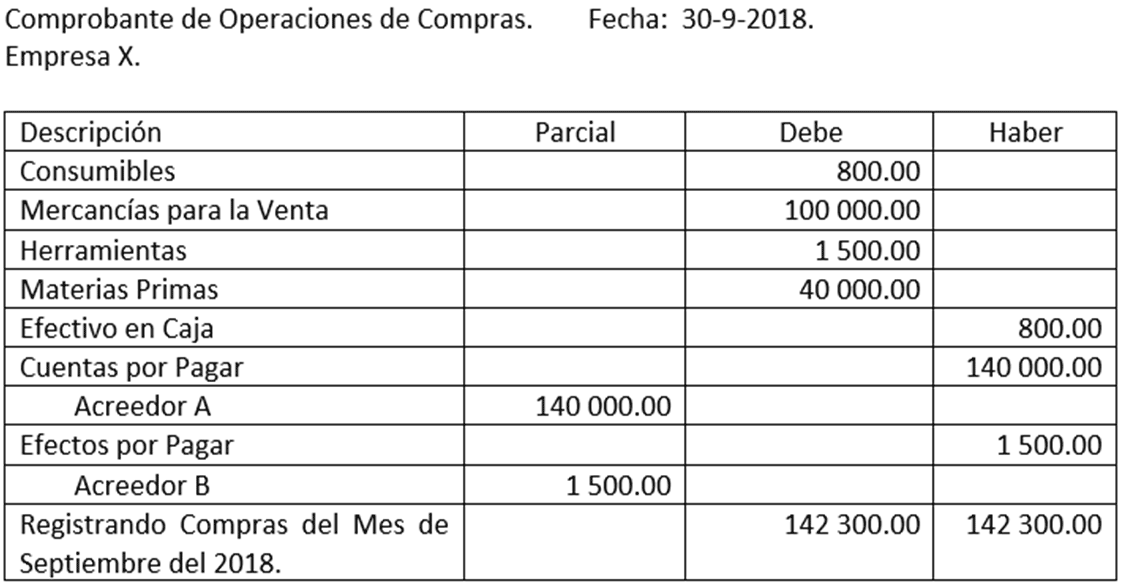
- 5ESTRUCTURA: ● Nombre de la entidad: Lo primero que debes añadir es tu nombre y tu logo. Esto, además de ser necesario por motivos de identificación, facilita la credibilidad de que el documento que presentas es real. ● Descripción y nombre de la cuenta: Las transacciones deben especificar su nombre, la cuenta de donde fue debitada o depositada y una pequeña descripción que indique para qué se estableció.● Fecha de operación: Aquí se ingresa el momento en el que se hizo la transacción. Esta debe estar especificada según el día, el mes y el año en el que fue ejecutada. Posteriormente, deben ordenarse de manera cronológica. Hacer esto es importante para resaltar el valor de tus operaciones y mantener un orden, ya que, a la hora de buscar una transacción, la mejor forma de lograrlo es ubicando cuándo fue hecha.
- 6ESTADO DE SITUACION FINANCIERA: El estado de situación financiera presenta las partidas del activo, pasivo y patrimonio y es el punto de partida para realizar un análisis de la estructura financiera de una entidad. Lo primero que debe tenerse en cuenta al preparar o analizar dicho estado es que no existe un orden establecido en el que las partidas deban ser presentadas.
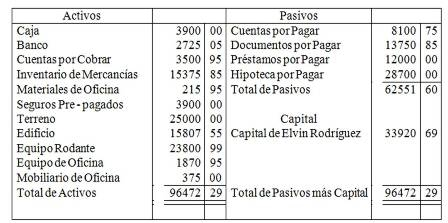
- 7ESTRUCTURA: ● No sugieren una estructura específica; por tanto, será potestad de la entidad el orden y la estructura que desee asignar, lo importante viene a ser que la forma en la que sea presentado dicho estado resulte relevante para que los usuarios comprendan la información financiera.● El cual comienza indicando partidas que corresponden al activo no corriente
● La entidad podrá decidir si presenta cuentas subtotales o encabezados, siempre que esta presentación permita que la información sea más comprensible. - 8ESTADO DE RESULTADO INTEGRAL: estado del resultado integral al informe que, para efectos del reporte de información, incluye las partidas del estado de resultados, es decir, los ingresos de actividades ordinarias, los gastos y los costos financieros, entre otras; y adicionalmente, incluye las partidas del otro resultado integral. En cuanto a su estructura, debe contener el resultado del período, las partidas de otro resultado integral y el resultado integral total.
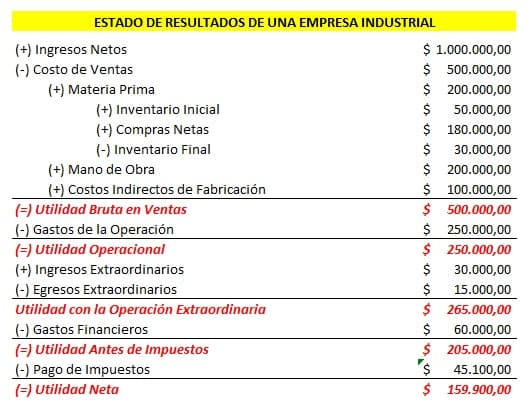
- 9ESTRUCTURA: ● En un solo estado del resultado integral Bajo este enfoque se presentan en un único informe todas las partidas de resultados del período y las partidas del ORI, las cuales se ubican después de la línea de “resultado”. ● En dos estados; un estado de resultados separado y un estado del resultado integral separado Bajo este enfoque la entidad presenta las partidas de ingresos, gastos e impuestos, hasta llegar al resultado del período, en un informe; y presenta un segundo informe que inicia con el resultado del período y luego incluye las partidas del ORI, hasta llegar al resultado integral total.● Aunque el Estándar para Pymes permite que la entidad elija cualquiera de los dos enfoques para presentar el estado del resultado integral, en la práctica la Superintendencia de Sociedades requiere que las entidades bajo su supervisión presenten este informe de acuerdo con el enfoque de un solo estado.
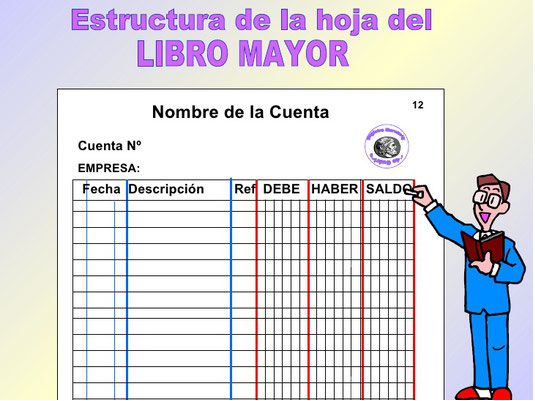
- 10ESTADO LIBRO MAYOR Y BALANCE: figura el concepto de la operación registrada, él debe, el haber y el saldo de la cuenta. Este documento permite ver de manera detallada los movimientos que se han producido en cada cuenta. En él se detallan las entradas y salidas. El procedimiento contable consiste en anotar la operación en el libro diario y, después, traspasar el movimiento a las fichas de los libros mayores. Hay que destacar que el libro mayor no es obligatorio, aunque sí que puede resultar de gran utilidad en la gestión de la empresa, pues permite consultar cuenta por cuenta cada uno de los movimientos que se han registrado en la empresa.
- 11ESTRUCTURA: ● Controla los cargos y abonos recogidos en el libro diario. ● Informa de las cantidades de los cargos y los abonos de las operaciones realizadas. ● Sirve para tener de forma ordenada la información sobre los bienes y obligaciones.● Se introduce la fecha en la que haya tenido lugar la operación.
● Se registra la contra cuenta, es decir, el cargo o abono que figura en un asiento contable.
● Se anotará el folio del libro diario de donde se encuentra registrada la operación.
● Se deberá especificar el importe del debe o cargo, o bien, el importe del haber o abono.
● Habrá que ir registrando el importe de los cargos y abonos para obtener el saldo.
Información
- Descripción
- Fichas sobre LIBROS CONTABLES , creado por Juan Pablo Garcia Morales el 14/09/2021.
- Creado por
- Juan Pablo Garcia Morales
- Visitas
- 4
- Valoración