
Fichas
Fichas del Procedimiento Administrativo de Ejecución (PAE)
Fichas del conjunto (12)
- 1LICENCIATURA EN ADMINISTRACIÓN DE EMPRESAS ALUMNO: Tatiana I. Chávez Garduza. DOCENTE: Mtro. Jorge A. Rodríguez Lam. Proyecto final: PAE UCCPROCEDIMIENTO ADMINISTRATIVO DE EJECUCIÓN (PAE)
- 2El contribuyente tiene como principal obligación el pago de impuestos, y la autoridad fiscal tiene facultades para comprobar que el contribuyente cumple con esa y demás obligaciones fiscales.
- 3si el contribuyente no cumple de manera voluntaria con su principal obligación fiscal que es el pago de impuestos, la autoridad fiscal tiene facultades para cobrarlos de forma coactiva al contribuyente.
- 4El mecanismo con el cual cuentan las autoridades para ejercer sus facultades de cobro coactivo recibe el nombre de Procedimiento Administrativo de Ejecución (PAE).Es de carácter administrativo, y las autoridades fiscales están facultades para realizarlo atendiendo al artículo 16 de la Constitución Política de los Estados Unidos Mexicanos.
- 5las autoridades fiscales dentro del ámbito de su competencia, deberán emitir por escrito sus actos, debidamente fundados y motivados.Es decir, actos como el mandamiento de ejecución, el requerimiento de pago y embargo, el acuerdo de remoción de depositario.
- 6La autoridad procede a iniciar el Procedimiento Administrativo de Ejecución cuando:El contribuyente no hubiese pagado el crédito fiscal dentro del término legal concedido para tal efecto.
Que el contribuyente no haya garantizado el interés fiscal.
- 7La autoridad fiscal competente emitirá un mandamiento de ejecución en el cual se señalarán: la fecha en la que se emitió el crédito fiscal que no ha sido cubierto por el contribuyente, la autoridad que lo emitió, la resolución en la cual se emitió el crédito y monto del mismo.Posteriormente, la autoridad se constituirá en el domicilio fiscal del contribuyente, y requerirá la presencia de este o de su representante legal, si ninguno de estos se encuentra, dejará citatorio de espera para el día siguiente.
- 8Si el contribuyente o su representante legal atendieron al citatorio, la autoridad fiscal procederá a entender la diligencia con el contribuyente o representante legal, sin embargo, si ninguno de ellos esperó, la diligencia se practicará con quien se encuentre en el domicilio.
- 9En el desarrollo del embargo, la autoridad invitará al contribuyente para que señale los bienes que sean sujetos del embargo, y van de acuerdo a un orden.
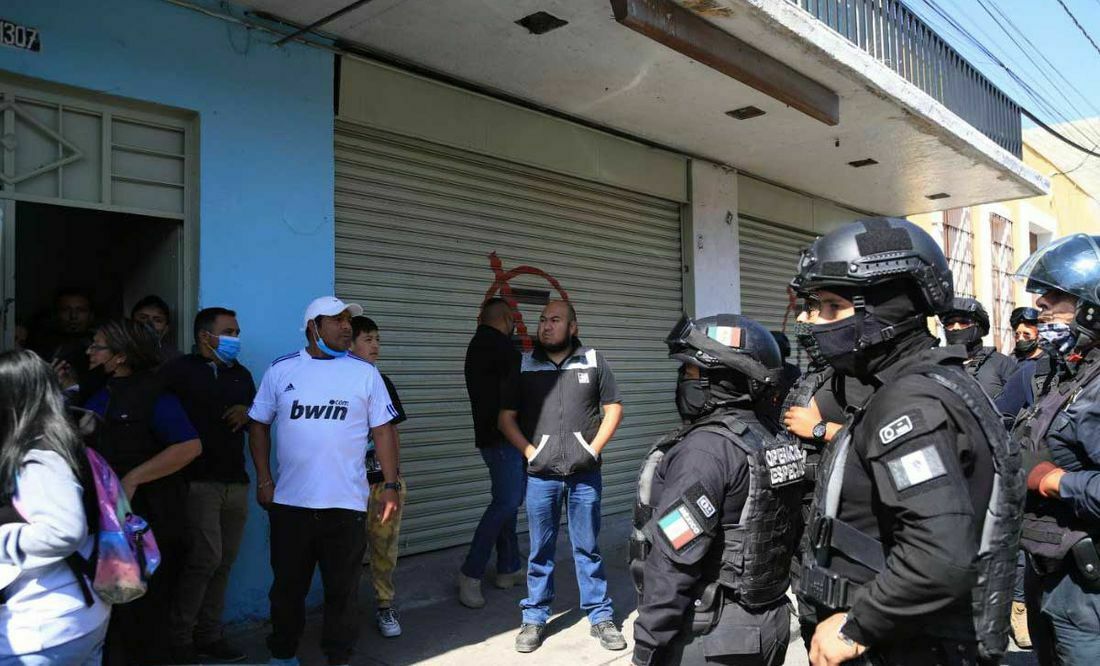
- 10¿La autoridad fiscal ejecutora puede auxiliarse de la policía o de la fuerza pública en la práctica del PAE?Si el contribuyente o la persona con quien se entiende la diligencia de embargo impide materialmente al ejecutor el acceso al domicilio o al lugar en el cual se encuentren los bienes, cuando el caso lo requiera, el ejecutor podrá solicitar el auxilio de la policía o de la fuerza pública para llevar a cabo el PAE.
- 11¿La autoridad fiscal ejecutora puede romper cerraduras en la diligencia PAE?Cuando:
El contribuyente deudor o la persona con quien se entiende la diligencia no abra las puertas de las construcciones, edificios o casas señaladas en los que se presuma existan bienes embargables.
El contribuyente deudor o la persona con quien se entiende la diligencia no abra los muebles en los que se suponga se guarda el dinero, alhajas, objetos de arte u otros bienes embargables.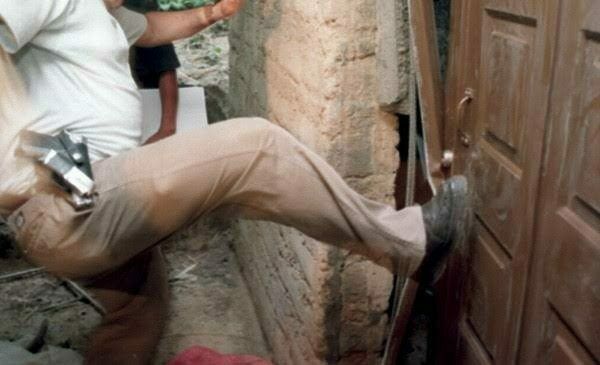
- 12¿Qué es depositario?El depositario es aquella persona que fue designada por la autoridad ejecutora para dejar bajo su guarda los bienes embargados.
Información
- Descripción
- Resúmen del PAE
- Creado por
- Tatiana Chávez · feb 2024
- Actualizado
- 3 feb 2024
- Visitas
- 31
- Valoración