
Fichas
Sin título
Fichas del conjunto (15)
- 1cuales son las característica de la información financiera, explícalasCUALITATIVAS FUNDAMENTALES: valor predictivo, relevantes, materialidad o importancia relativa, representación fiel, esencia sobre la forma, prudencia y neutralidad, incertidumbre en la medición; CUALITATIVAS DE MEJORA: comparabilidad, verificabilidad, oportunidad, comprensibilidad
- 2que se debe cumplir para ser un pasivocumpla definición, reconocimiento de la medición, procedimiento o base de medición, relevancia
- 3que es medición inicial y posteriorINICIAL: valor actual de los pagos estimados por las actividades, mayor valor del activo con abono a una provisión
POSTERIOR: valor estimado que la entidad podría obtener actualmente por la venta de un activo - 4Que es un pasivoes una obligación presente de una entidad que obtuvo sucesos pasados, tiene vencimiento y desprenderse de recursos que incorporan beneficios económicos, debe ser legal e implícita; puede ser debido por políticas de la entidad o declaración especifica, crea una expectativa valida
- 5cómo se reconoce un pasivoes probable que cualquier beneficio económico futuro asociado con la partida salga de la entidad; la partida tiene un costo o valor que pueda ser medido con fiabilidad
- 6características de reconocimiento del pasivo*relevancia: vlr predictivo, vlr confirmatorio, representación fiel; completa, neutral, legal y libre de sesgo
- 7medición del pasivoproceso de determinación de los importes monetarios en los que una entidad mide los pasivos en sus estados financieros
- 8Bases de medición en pasivosIMPORTE EN LIBROS: costo historico,vlr razonable,vlr en uso, costo corriente ; RECONOCIMIENTO INICIAL:vlr razonable,vlr en uso; CUMPLIMIENTO DEL PASIVO, TRANSFERENCIA DEL PASIVO,GASTO POR INTERESES,EFECTO DE SUCESOS, CAMBIOS EN VALOR: costo histórico , valor razonable,vlr en uso, costo corriente
- 9Obligaciones financierasrepresenta el valor de las obligaciones contraídas por la compañía mediante la obtención de recursos para la operación de un negocio, provenientes de establecimientos bancarios, instituciones nacionales o en el exterior
- 10que es corriente y no corrienteCORRIENTE: que se paga en un periodo de 12 meses un año , NO CORRIENTE : es a largo plazo que no se sella en un periodo contable
- 11reconocimiento inicial de las obligaciones financierasevaluar si cumple con la definición de pasivo, evaluar si cumple con los criterios de reconocimiento
- 12en las obligaciones como se toma el débito y creditoDEBITO: por el vlr de pagos parciales totales aplicables a la obligación contraída; CREDITO por el vlr de prestamos recibidos por la refinación del prestamos
- 13Que cuentas intervienen en la obligación contraídabancos, gasto por intereses, obligación financiera, cuenta por pagar
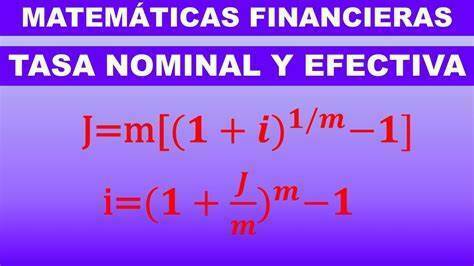
- 14formula de pasar de tasa nominal anual a nominal mensual
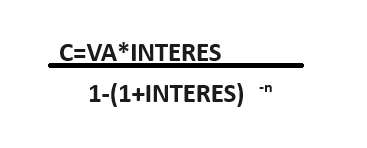
- 15formula de pago fijo
Información
- Descripción
- Fichas sobre Sin título, creado por estefany rueda el 29/02/2024.
- Creado por
- estefany rueda
- Visitas
- 8
- Valoración