
Fichas
IAS 37 - Provisions, passifs éventuels et actifs éventuels
Fichas del conjunto (10)
- 1Dans quelle circonstance une dette à court terme peut-elle être classée comme une dette à long terme?La demande de la société de repousser la date d'échéance du financement est approuvée par le créancier avant la fin de la période en question.
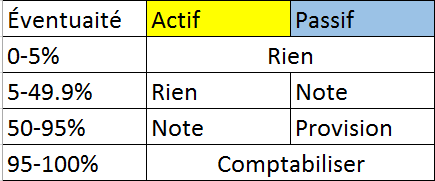
- 2Dans le cas d'actif et de passif éventuel quels sont les 4 paliers de probabilité d'incertitude et les 4 actions qui s'y rattachent?
- 3Doit-on comptabiliser un actif/passif éventuel? Pourquoi?Non, car la probabilité de l'événement futur est incertain.
- 4Quels sont les critères rencontrés pour comptabiliser une provision?1. Une entité a une obligation actuelle (juridique ou implicite) résultant d'un événement passé.
2. Il est probable (50%) qu'une sortie de ressources représentatives d'avantages d'avantages économiques sera nécessaire pour éteindre l'obligation.
3. Le montant de l'obligation peut être estimé de manière fiable. - 5Quelles sont les deux méthodes pour attribuer une valeur à une provision?- Lorsque la provision à évaluer comprend une population nombreuse d'éléments, l'obligation est estimée en pondérant tous les résultats possibles en fonction de leur probabilité.
- Lors les résultats possibles sont équiprobables dans un intervalle continu, le milieu de l'intervalle est retenu - 6À quel moment une obligation implicite de restructurer est générée et que l'entreprise peut comptabiliser une provision?Tous les critères de provision de base sont rencontrés et en plus :
- L'entité doit présenter un plan formalisé et détaillé de restructuration précis (*voir diapo 25)
- Créer chez les personnes concernées une attente.
- Délai raisonnable - 7Quels événements pourraient créer une restructuration?- Vente ou l'arrêt d'une branche d'activité
- Fermeture de sites d'activité dans une région
- Changements apportés à la structure de direction
- Réorganisations fondamentales ayant un effet significatif sur la nature d'une activité - 8Qu'est-ce qu'un contrat déficitaire?Un contrat pour lequel les coûts inévitables pour satisfaire aux obligations contractuelles sont supérieurs aux AEF attendus du contrats.
- 9À quel moment nous comptabilisation une provision pour les coûts reliés à un contrat déficitaire?Une provision ne peut être comptabilisée que lorsque les coûts sont supérieurs aux bénéfices espérés. Donc, lorsque nous nous rendons compte seulement.
- 10Quel est le montant de la provision à comptabiliser lors des coûts d'un contrat déficitaire?Les coûts inévitables (le moindre des coûts à encourir pour achever le contrat et des pénalités qui résulteront de l'inachèvement du contrat) sont comptabilisés.
Información
- Descripción
- Fichas sobre IAS 37 - Provisions, passifs éventuels et actifs éventuels, creado por Bernard Bordeleau el 16/02/2017.
- Creado por
- Bernard Bordeleau
- Visitas
- 41
- Valoración