
Fichas
Éducation financière examen de noel
Fichas del conjunto (94)
- 1Qu'est-ce qu'un besoin ?Un besoin est un état d’insatisfaction qui pousse un individu ou un groupe d’individus à se procurer ou à faire quelque chose d’indispensable ou d’utile. Un besoin se manifeste donc par un sentiment de manque.
- 2Décrit les 4 caractères des besoins- Vitaux : Nécessaire à la survie: manger, boire, s’abriter, se vêtir
- Secondaire : Leur satisfaction peut nous paraître bénéfique ou utile. Surtout d’ordre affectif, intellectuel ou social.
- Relatif : Ils varient selon l’individu (âge, sexe, revenu…), la société et l’époque.
- Illimité : La satisfaction totale et définitive des besoins des humains semble impossible. - 3Qu'est-ce que le coût d'option ?Les ressources utilisées pour produire un bien ne peuvent pas servir à produire autre chose. Si j’opte pour «A», je laisse de côté «B», car les ressources ne me le permettent pas. Je me prive de certaines options. Ce coût se nomme le coût d’option. (ici: «B»)
- 4Dans ces deux énoncés, quel est le coût d'option ? 1 - J’ai 20$. Je peux aller au cinéma et manger un pop corn ou aller au restaurant avec mes amis? Je vais au cinéma. 2 - Maria veut s’acheter une nouvelle robe et une nouvelle paire de chaussures. Elle trouve une belle robe dans un magasin, mais celle-ci est beaucoup plus dispendieuse que ce à quoi elle s’attendait de payer. Elle décide d’acheter la robe mais elle portera ses vieilles chaussures.1- Le restaurant est mon coût d’option.
2 - Les chaussures sont en fait le coût d’option. - 5Qu'est-ce qu'un producteur ?Une personne ou une entreprise qui offre des biens ou des services.
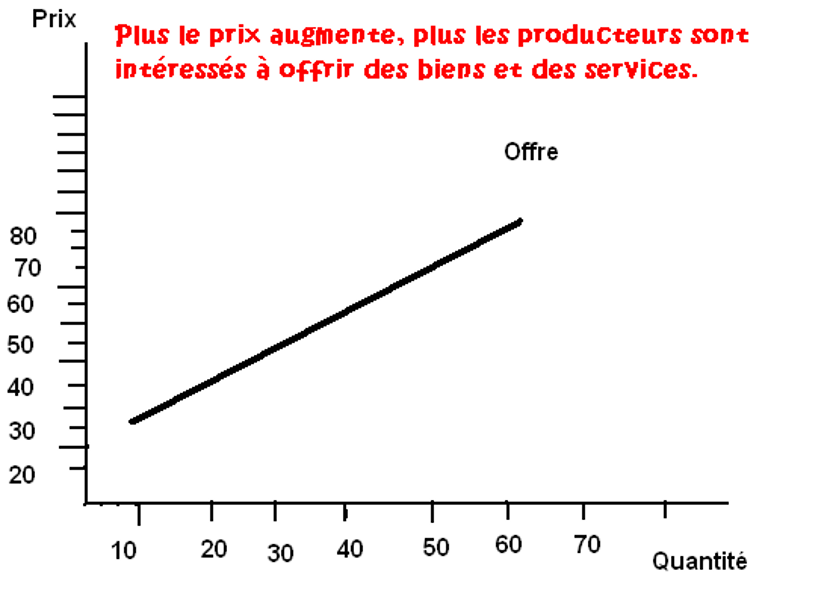
- 6Comment se comportent les producteurs à l’égard du marché?Comme ils cherchent à réaliser la meilleure affaire possible, il sont plus intéressés à offrir leurs produits lorsque le prix est élevé.
- 7Donne un graphique qui représente les intérets du producteur.
- 8Qu'est-ce qu'un consommateur ?Un consommateur est une personne qui se procure un bien ou un service dans le but de satisfaire un besoin.
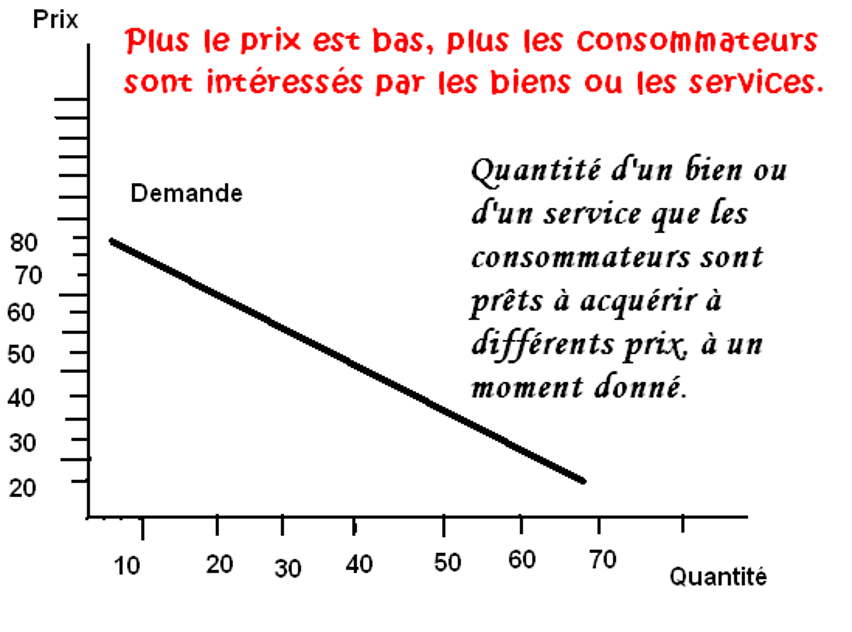
- 9Comment se comportent les consommateurs à l’égard du marché?Plus le prix est bas, plus les consommateurs sont intéressés à se procurer les biens ou les services en question.
- 10Donne un graphique qui représente les intérets du consommateur.
- 11Vrai ou faux ?Les producteurs et consommateurs ont des intérets opposés ?
- 12Donne des facteur pouvant modifier l'offre d'un produit.Changement technologique rendant la production plus efficace, facteurs climatiques pour la production agricole (sécheresse, pluies trop abondantes), popularité du produit, etc.
- 13Qu'en l'offre augmente, les prix...?Diminu
- 14Lorsque l'offre diminue, les prix...?Augmente
- 15Lorsque la demende augemente, les prix...?Augmente
- 16Lorsque la demende diminue, les prix...?Diminu
- 17Quelles sont les deux grandes taxes que l'États perçoit au Québec ?- TPS
- TVQ - 18Qu'est-ce que la TPS ?La TPS (Taxe sur les produits et services): taxe fédérale. (depuis 1991)
Elle s’applique à la plupart des biens et services.
5%. - 19Qu'est-ce que la TVQ ?La TVQ (Taxe de vente du Québec): taxe provinciale.
Elle s’applique à la plupart des biens et services.
En 2010: 7,5%, en 2017: 9, 975% - 20Nomme d'autres taxes que la TPS et TVQ au fédéral, au provincial et au municipal- Au fédéral
Taxe d’accise: véhicules énergivores, climatiseurs pour automobiles, etc.
- Au provincial
Taxe sur l’hébergement, montant spécifique sur les pneus neufs, Taxe sur les carburants, écofrais sur les produits électroniques, alcool, cigarettes, etc.
- Au municipal
Taxes municipales , Taxes scolaires (commissions scolaires) - 21Quels produits sont exemptés de taxes ?Médicaments délivrés sur ordonnance
Produits alimentaires de base (pain, beurre, lait, œufs, etc.)
Services d’enseignement
Services médicaux
Services dentaires
Livres (Exemption de la TVQ seulement) - 22À quoi servent les taxes ?- Part importante des revenus de l’État (18,9% en 2016-17);
- Pour payer tous les services. - 23Quels sont les services payé par l'ÉtatsServices de l’État:
Santé;
Éducation;
Programme d’aide sociale;
Régime de pensions;
Sécurité publique;
Infrastructures (routes, ponts, etc.);
Armée;
Etc. - 24Qu'est-ce qu'un budget personnel ?Outil de premier plan pour gérer ses finances personnelles.
Inventaire des revenus et relevé détaillé de ses dépenses: prendre des décisions éclairées et de faire des ajustements si nécessaire.
Habituellement: budget mensuel. - 25Quelles sont les deux éléments de base à considérer quand on fait un budget?Les revenus et les dépenses.
- 26Qu’est-ce qui entre dans les revenus?Salaire, aide gouvernementale, rente de retraite, rendement de placements, dividendes, etc.
- 27Quelles sont les deux catégories de dépenses- Fixes
- Variables - 28Qu'est-ce qui rentre dans les dépenses fixes ?Loyer, paiement de la voiture, assurance automobile, électricité, cellulaire, etc.
- 29Qu'est-ce qui rentre dans les dpesnes variables ?Épicerie, restaurants, coiffeur, sorties, spectacles, cadeaux, habillement, etc.
- 30L’idéal est d’avoir un budget dont le solde est positif, ce qui me permet alors___________.D'éparger
- 31Si le solde de mon budget est négatif, je peux d’abord revoir mes dépenses____________ afin de le faire balancer.Variables
- 32Donne un exemple de dépense variable que tu peux contrôler- Restos
- Concert de mon groupe préféré
- Surveiller les spéciaux à l’épicerie pour diminuer la facture - 33J’ai coupé dans mes dépenses variables, mais le solde de mon budget est toujours négatif. Je dois donc maintenant considérer changer mon mode de vie et couper dans mes dépenses _____________.Fixes
- 34Comment peut-on couper dans ses dépenses fixes ?- Changer d’appartement et opter pour un loyer moins cher ou la colocation
- Renoncer à ma voiture et prendre les transports en commun
- Changer de plan cellulaire - 35J’ai coupé dans mes dépenses variables et fixes… mais le solde de mon budget est toujours négatif. Je peux opter pour m’attaquer à augmenter mes _____________.Revenus
- 36Comment puis-je augmenter mes revenus ?- Trouver un emploi plus payant
- Retourner aux études … autre diplôme ou spécialisation
- Migrer (ex: Alberta) - 37Revenus-dépenses= ____________(ou déficit / _________________)Revenus-dépenses= épargne (ou déficit / endettement)
- 38Pourquoi épargner?- Accroître ses choix de consommation;
- Réaliser des projets;
- Constituer une réserve en cas d’imprévus;
- Prévoir sa retraite;
- Accumuler… - 39Quelles sont les 3 caractéristiques d’un placement- Liquidité
- Facilité de gestion
- Degré de risque et rendement espéré - 40Qu'est-ce que la liquidité ?Je peux convertir rapidement mes épargnes en argent comptant?
- 41Qu'est-ce que la facilité de gestion ?Je peux gérer moi-même ?
- 42Qu'est-ce que le degré de risque et rendement espéré ?Mon capital est protégé ?
- 43À quoi sert le profil d'investisseur- Déterminer tes placements
- Assurer ta quiétude
- Répondre à tes besoins
- Ect - 44Qu'est-ce que calcul ton profil d'investisseur ?- Vos objectifs financiers
- Votre horixon de placement
- Votre degré de tolérance aux risque
- Votre connaissance des produits de placement - 45Nomme 7 types de placements- Compte chèque
- Compte épargne à intéret élevé
- CPG (certificat de placement garanti)
- Obligation d'éparge du gouvernement
- Actions
- Valeurs immobilières
- Collections, oeuvres d'art, antiquités - 46Qu'est-ce qu'un compte ch`que ? Donne sont taux d'intérets, son niveau de liquidité et la sécurité du capitalTaux d’intérêts : nul ou très faible (le plus bas du marché)
Très liquide : retrait en tout temps (chèque)
Sécurité du capital : 100% garanti - 47Qu'est-ce qu'un compte épargne èa intéret élevé ? Donne sont taux d'intérêts, sont niveau de liquidité et la sécurité du capital.Taux d’intérêts : plus élevé que le compte chèque, mais relativement faible
Très liquide : retrait en tout temps, mais émettre un chèques n’est pas possible
Sécurité du capital : 100% garanti - 48Qu'est-ce que le CPG (certificat de placement garanti) Donne les taux d'intérets, le niveau de liquidité et la sécurité du capitalTaux d’intérêts : plus élevé que celui d’un compte bancaire
Niveau de liquidité : difficile à retirer (pénalité si retrait avant le terme [1 à 5 ans])
Sécurité du capital : 100% garanti
Peut servir de garantie dans le cas d’une demande de prêt. - 49Qu'est-ce qu'une obligation d'éparge du gouvernement ? Donne le taux d'intéret, le niveau de liquidité et la sécurité du capital.Taux d’intérêts : moyen (souvent: intérêts 2 fois l’an)
Niveau de liquidité : encaissables en tout temps (terme: généralement 5 à 25 ans)
Sécurité du capital : garanti par le gouvernement - 50Qu'est-ce qu'une action ? Donne le taux d'intéret, le niveau de liquidité et la sécurité du capital.Actions
Fonds communs de placement
NB: Tous des placements dont le capital n’est pas garanti.
Taux d’intérêts : aucun
Gain en capital: différence entre la vente et l’achat
Dividende: «profits» redistribués par l’entreprise
Niveau de liquidité : revendable en tout temps
Sécurité du capital : aucune - 51Qu'est-ce qu'un fond commyn de placement. Quels sont les taux d'intérets, e niveau de liquidité et la sécurité du capital.Portefeuille d’actions et d’obligations.
Risque variable selon le fonds choisi.
Taux d’intérêts : aucun
Redistribution : dividendes des actions du fonds
Niveau de liquidité : revendable en tout temps
Sécurité du capital : aucune
** Frais de gestion faibles à élevés (jusqu’à 3%/année), peut-être des frais de transaction… et il faut passer par un courtier pour transiger - 52Qu'est-ce que des valeurs immobilières ? Quel est son niveau de liquidité et la sécurité du capital ?Immeubles ou terrains.
Faible liquidité: une maison ou un terrain ne se vend pas nécessairement rapidement.
Le risque de perte est faible. - 53Qu'est-ce qu'une collection, oeuvres d'art et antiquités ? Donne le niveau de liquidité, et la possibilité de rendement.Possibilité de rendement élevé.
Faible liquidité: vendre un tableau assez dispendieux ou une voiture de collection peut prendre du temps.
Dans le cas des œuvres d’art, elles prennent souvent de la valeur à la mort de l’artiste. - 54Quelles sont les difficultés avec les collections ?- Connaître le marché (ce qu’il faut acheter à quel prix)
- Revente complexe :
plusieurs intermédiaires à payer
revente possiblement longue
trouver un acheteur
Prix élevé du bien = plus difficile - 55Quelles sont les 3 différentes « boîtes » de placements (véhicules) ?- REER
- CELI
- REEE - 56Qu'est-ce qu'un REERRégime enregistré d'éparge-retraite
Utilité: Assurer un fonds de retraite suffisant.
Avantage fiscal: impôt reportée
Plusieurs variétés de REER.
Risque et liquidité : au choix de l’investisseur.
* Retrait : retraite, achat d’une maison, retour aux études - 57Combien puis-je cotiser pour mes REER ?18 % de votre revenu gagné de l'année précédente (cumulable)
- 58Qu'est-ce qu'un CELI?Compte d'épargne livre d'impôt
compte d'épargne enregistré dont les revenus de placements sont à l'abri de l'impôt. Ce compte permet les retraits.
Montant maximal permis (pour 2016 et 2017): 5 500 $ pour les années 2016 et 2017, et ce, sans égard aux revenus de l’épargnant. - 59Qu'est-ce qu'un REEEDéf: Le régime enregistré d’épargne-études est un type de placement conçu dans le but d’économiser pour les études d’un enfant (études post-secondaires).
- Les sommes accumulées et le rendement généré sont à l'abri de l'impôt.
- Subventions gouvernementales versées directement.
- Plafond de cotisation à vie: 50 000$ - 60Qu'est-ce qu'un placement non enregistr. ?Placements dont le rendement est soumis à l’impôt (gain en capital, intérêts, dividendes)
- 61Qu'est-ce que la politique d'exactitude des prix ?Si le prix enregistré à la caisse est plus élevé que le prix annoncé…
Article de moins de 10$: Le commerçant doit vous remettre gratuitement l’article.
Article de plus de 10$: Le commerçant corrige le prix et doit vous consentir un rabais de 10$ sur le prix corrigé de l’article. - 62Quand est-ce que la politique d'exactitude des prix ne s'applique pas ?La politique d’indemnisation ne s’applique pas à l’égard d’articles pour lesquels la loi prévoit qu’un rabais ne peut être accordé par le commerçant (tabac et certains médicaments). Elle ne s’applique pas non plus à l’égard d’articles pour lesquels la loi fixe un prix minimal (ex: lait, bière, vin) si l’application a pour effet de contrevenir à la loi.
- 63Pourquoi utiliser le crédit?Pour profiter d’un bien ou d’un service immédiatement tout en différant le paiement.
- 64Quelles sont les différentes formes de crédit ?- Carte de crédit
- Marge de crédit
- Prêt personnel
- Prêt hypothécaire
- Prêt étudiant (gouvernement ou institution financière)
- Vente à tempérament (ex: meubles) - 65Quels éléments sont pris en compte pour déterminer ton admissibilité au crédit ?Ton revenu
Ta stabilité d’emploi
Ton niveau d’endettement
Ton dossier de crédit - 66Quelle est la fonction du dossier de crédit ?Présenter les antécédents d’un consommateur en matière de crédit.
- 67Quel est le contenu du dossier de crédit ?Plusieurs informations pour vous identifier et savoir si vous remboursez vos dettes selon les modalités prévues.
Donc:
Renseignements personnels : nom, adresse actuelle, anciennes adresses, date de naissance, numéro d'assurance sociale, etc.
Renseignements sur le crédit : cartes de crédit, marges de crédit, prêts et hypothèques, dettes que vous n'avez pas été en mesure de rembourser, etc.
Renseignements bancaires : comptes bancaires, chèques « sans provision », etc.
Renseignements publics : faillites, jugements, poursuites entreprises contre vous, etc.
Informations complémentaires : par exemple, une note indiquant que vous avez été victime d'un vol d'identité ou toute autre information qui pourrait servir à mieux comprendre votre dossier.
Informations sur les personnes ou institutions qui ont consulté le dossier. - 68Qu'est-ce que la caution ?La caution est la personne qui s'engage par écrit à payer un créancier à la place du débiteur, si celui-ci ne paie pas sa dette à l'échéance. Le contrat s'appelle le cautionnement
- 69Quand une caution peut-elle être demendé ?Lors :
- d’un premier emprunt;
- de l’absence d’un dossier de crédit;
- de l’insolvabilité du débiteur;
- n’a pas la citoyenneté canadienne;
- de la location d’un logement. - 70Qu'est-ce que le prês personnel ?Quelqu’un qui bénéficie d’un prêt personnel peut l’utiliser pour faire un voyage, s’acheter une automobile, des meubles, une chaîne stéréo ou une foule d’autres choses.
Le prêteur évalue la situation financière de l’emprunteur avant d’accorder ou de refuser le prêt.
Si l’emprunteur est jeune ou qu’il s’agit d’un premier emprunt, l’institution financière peut exiger une _________________.
L’endosseur est la personne qui signe le contrat de prêt avec l’emprunteur et qui assume les mêmes responsabilités que lui. Si l’emprunteur ne rembourse pas sa dette, l’institution financière exigera de l’endosseur qu’il la rembourse à sa place.
Contrat écrit (peut être résilié comme tout prêt);
Taux d’intérêts parfois très élevé;
Versements mensuels. - 71Qu'est-ce que la vente à tempérament ?Vente à tempérament (déf.): Vente d’un bien dont l’acheteur ne devient propriétaire qu’au moment où il a payé ce bien au complet. Jusque là, le fabricant demeure propriétaire du bien.
Si le consommateur arrête de faire ses paiements, le vendeur peut reprendre le bien sans rembourser la somme déjà versée.
Versements réguliers.
Le bien qui sert de garantie pour la durée du crédit.
Ex: auto, meuble, téléviseur, etc. - 72Qu'est-ce que le prêt étudiant ?Pas d’intérêts sur les prêts obtenus (gouvernement).
Tu commences à rembourser ta dette et à payer des intérêts 6 mois après la fin de tes études.
Le remboursement de la dette et des intérêts se fait généralement par versements mensuels. - 73Qu'est-ce que le prêt hypothécaire ?Plus gros investissement de ta vie (pour la majorité).
Investissement : acquiert de la valeur avec le temps (auto: se déprécie)
La maison sert de garantie au prêteur (Défaut de paiement: saisie de la maison & vente pour se payer.
).
Prêt hypothécaire : peu de risques (valeur de l’immeuble ne varie pas beaucoup);
Taux hypothécaires plus bas.
La période de remboursement longue: souvent sur 25 ans.
Coûts de crédit élevés : beaucoup d’argent à long terme.
Magasiner son taux !!! - 74Qu'est-ce que le crédit variable et quelles sont ses deux formes ?2 formes:
La marge de crédit
La carte de crédit
** Dans les deux cas:
Durée de remboursement de la dette inconnue
Présence d’une limite de crédit en fonction du revenu du consommateur.
* Limite de crédit (déf.) : montant maximum permis au débiteur pour l’utilisation du crédit. - 75Qu'est-ce que la marge de crédit ?Compte bancaire spécifique permettant à son titulaire l'accès à des fonds jusqu'à la limite du montant autorisé. L'argent ainsi prêté est soumis à des intérêts perçus par la banque.
- Taux d’intérêt plus bas que la carte de crédit.
- Taux sont ajustés selon le dossier du client et la limite de crédit autorisée. - 76Quels sont les dangers de la marge de crédit ?la durée de remboursement est inconnue à la signature du contrat;
pas de mensualités fixes;
remboursement mensuel minime;
risque de surconsommation;
Le consommateur peut «emprunter» jusqu’à la limite autorisée.
les intérêts s’accumulent !!!! - 77Qu'est-ce que la carte de crédit ?La carte de crédit est la forme la plus répandue de crédit variable.
La somme prêtée et la durée du prêt sont variables.
Banques, grands magasins, compagnies pétrolières accordent une carte au consommateur qui en fait la demande.
Carte de paiement (acceptée dans presque tous les magasins)
Relevé mensuel
Paiement dans un délai allant de 21 à 45 jours suivant le relevé.
** Si le consommateur paie la somme totale à l’intérieur du délai, il n’aura aucun frais de crédit, c’est-à-dire pas d’intérêt.
Paiement minimum ou partiel : les intérêts s’accumulent sur le solde du compte. - 78Quels sont les avantages et les inconvénients de la carte de crédit ?Avantages de la carte de crédit:
- acheter son bien/service maintenant;
- attendre le prochain relevé de compte avant de payer;
- programmes de récompenses (variable).
Inconvénients
- Taux d’intérêts élevé en cas de paiement partiel (carte à taux réduit);
- Risque de surconsommation. - 79Selon quoi varie le taux d'intéret ?- forme de crédit utilisée;
- dossier de crédit: niveau de risque que prend le créancier;
- niveau de garanties vis-à-vis le prêt et le prêteur - 80Qu'est ce que l'endettement ?Dette : Somme d’argent que l’on doit à une personne ou à une institution financière ou de crédit. Il est possible d’avoir plus d’une dette.
L’endettement est le fait d’avoir des dettes. La gravité de l’endettement dépend du rapport entre le total des dettes et le total des revenus du consommateur en question. - 81Quelles sont les solutions financières suite à un endettement ?- Le réaménagement budgétaire
- L’entente à l’amiable
- La consolidation de dettes - 82Quelles sont les solutions judiciaires suite à l'endettement ?- Le dépôt volontaire (paiement unique mensuel)
- La faillite personnelle (libération des dettes) - 83Qu'est-ce que le réaménagement budgétaire ?Cesser immédiatement de recourir au crédit à la consommation (couper les cartes de crédit!);
Réduction des dépenses non-essentielles jusqu’au retour à la santé financière;
Vente de certains biens. - 84Qu'est-ce que l'entente à l'amiable ?Négocier avec ses créanciers pour diminuer ses versements en fonction de la capacité de payer du ménage.
Aucun créancier est dans l’obligation d’accepter une telle demande. - 85Qu'est-ce que la consolidation de dettes ?Consolidation de dettes (déf.)BOURGET et TRUDEAU: réunir toutes les dettes en un seul endroit afin de réduire la mensualité.
Un seul prêteur pour rembourser tous les créanciers. Souvent, une caution est nécessaire (endosseur). - 86Qu'est-ce que le dépot volontaire ?Avant la faillite personnelle et la saisie des biens de la personne.
Loi provinciale qui s’applique seulement aux personnes salariées.
Un % du salaire est remis au greffe de la Cour provinciale dans le but de rembourser les dettes du consommateur.
Protège des procédures judiciaires tant que les versements sont faits. - 87Qu'est-ce que la faillite personnelle ?Libération de la plupart de ses dettes à la condition de remettre tous ses biens saisissables à ses créanciers.
Seuls certains biens jugés essentiels à la vie quotidienne ne seront pas vendus (lits, réfrigérateur, cuisinière, table et quelques chaises.)
Recours extrême pour les gens qui sont insolvables pour une longue période de temps.
Syndic: Personne chargée de vendre les biens du failli de de remettre aux créanciers la part qui leur revient.
On estime que les créanciers récupèrent à peine 5% de leurs créances
La Cour de rend un jugement de libération qui libère le failli de ses dettes. - 88Quelles dettes ne sont pas effacé par la faillite ?- Pensions alimentaires
- Prêts étudiants
- Impôts sur le revenu - 89Qu'est-ce que le RAP- Régime d’Accession à la Propriété;
- Pour l’achat d’une 1ere propriété;
- Possibilité d’emprunter jusqu’à 25,000$/personne sur tes REER;
- Doit être remboursé sur 15 ans (ou ajouté à tes revenus imposables). - 90Quelles sont les frais à considérer dans ton budget lorsque tu achète une maison ?- Salaires & épargne
- Dettes : Étude, Prêt auto, Carte de crédit, Emprunts à tempérament
Etc.
- Dépenses reliées à la propriété convoitée : Taxes (municipales/scolaires), Énergie, Assurance (risque particulier , ex: bord de l’eau) - 91Quel est le coût de la taxe de Bienvenue / taxe de mutation0.5% sur les premiers 50 000$
1.0% sur la tranche de 50 001$ à 250 000$ - 92Qu'est-ce que la désuétude planifié ?- Inciter le consommateur à acheter le dernier modèle du produit.
- Faire des produits dont la durée de vie est limitée. - 93Quelles sont les rôles de la publicité ?- Faire connaître un bien, un produit, un service
- Se faire connaître
- Rappeler la présence
- Influencer notre choix (Tide vs Arctic Power);
- Promouvoir sa marque, son image;
À l’aide de valeurs & d’arguments;
- Créer un besoin
une envie devient un besoin
- La publicité veut nous inciter à consommer mais elle a aussi une fonction de rappel. Elle entretient l’image d’un produit afin de conserver la clientèle déjà acquise. - 94Nomme des tactiques de upblicité.- Tirer profit de l’insécurité ou de l’insatisfaction des gens
- Utiliser des scénarios séduisants
- Créer l’urgence ou l’envie
- L’humour
- Les vedettes
- Choquer les gens
- Effets spéciaux
- Le mensonge ou la demi vérité…
Información
- Descripción
- Fichas sobre Éducation financière examen de noel, creado por Océane Filion el 17/12/2018.
- Creado por
- Océane Filion · dic 2018
- Actualizado
- 21 ene 2019
- Visitas
- 10
- Valoración