
Fichas
Derecho Tributario I - Unidad 2
Fichas del conjunto (10)
- 1Obligación tributariaVínculo jurídico entre la Administración Tributaria y los administrados, a fin de que éstos cumplan les den sumas de dinero determinadas por ley.
- 2Hipótesis de incidenciaDescripción legal, hipotética, abstracta de un hecho, estado de hecho o conjunto de circunstancias de hecho que, de materializarse en la realidad, dan lugar al nacimiento de la obligación tributaria.
- 3Sujeto pasivo:Sujeto obligado al pago de los tributos, ya sea como contribuyente o como responsable.
- 4Sujeto activoSujeto acreedor de la deuda tributaria.
- 5Suspensión de la prescripciónHecho que suspende el cómputo del plazo de la prescripción; una vez culminado dicho hecho, el cómputo del plazo de prescripción se retoma.
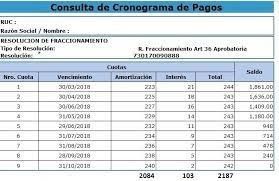
- 6FraccionamientoAcuerdo entre la Administración Tributaria y el deudor tributario para cancelar la deuda tributaria en determinado número de cuotas.
- 7CondonaciónEs una de las formas de extinción de la obligación tributaria que consiste en e perdón de la deuda tributaria.
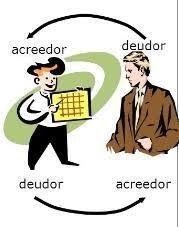
- 8CompensaciónMedio de extinción de la obligación tributaria a través de la cual dos personas reúnen por derecho propio la calidad de acreedor y deudor recíprocamente.
- 9Interrupción de la prescripciónHecho que interrumpe el cómputo del plazo de la prescripción, haciendo que el tiempo ya ganado se pierda.
- 10PrescripciónInstitución jurídica que castiga la inacción en el tiempo con la imposibilidad de exigir el cumplimiento de la obligación tributaria o con la imposibilidad de exigir un derecho.
Información
- Descripción
- Derecho Tributario I - Unidad 2
- Creado por
- Recursos UC
- Visitas
- 29.827
- Valoración